
Cập nhật lần đầu PVT: TẠI ĐÂY
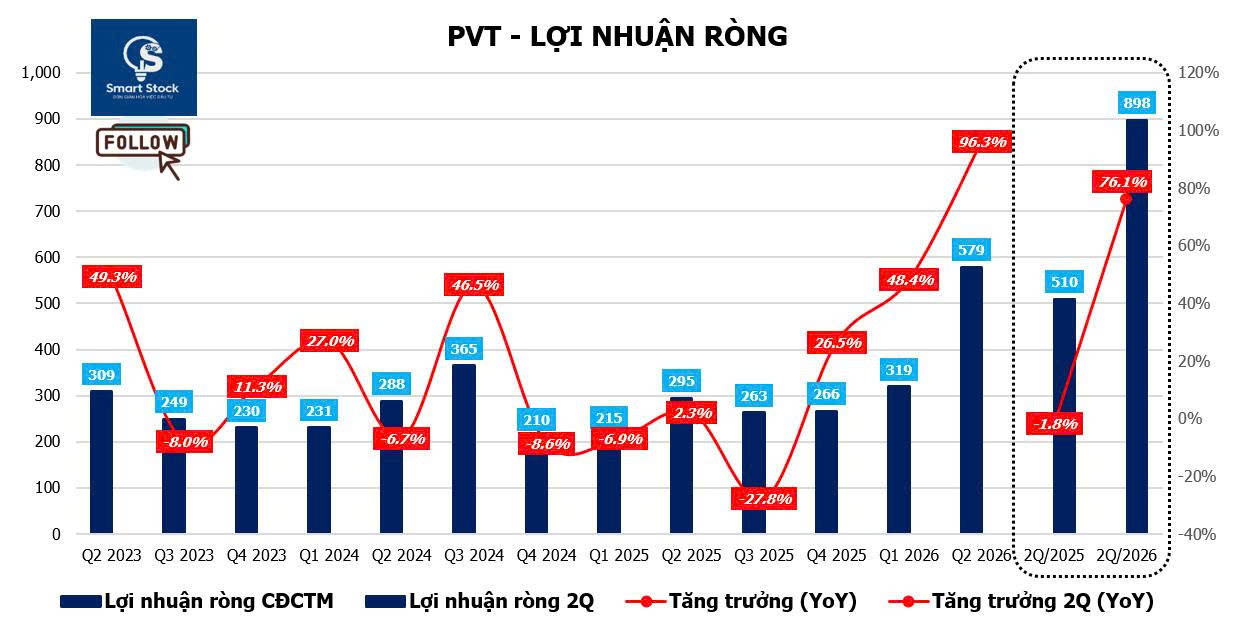
Sau bức tranh kinh doanh Q1/2026 tăng trưởng mạnh mẽ nhờ giá cước vận chuyển tăng mạnh, nối tiếp bối cảnh đó trong Q2/2026 PVT ghi nhận doanh thu đạt 5.577 tỷ đồng, tăng 29,3% YoY; lợi nhuận ròng đạt 579 tỷ đồng, tăng 93,6% YoY và tăng 81,2% QoQ.
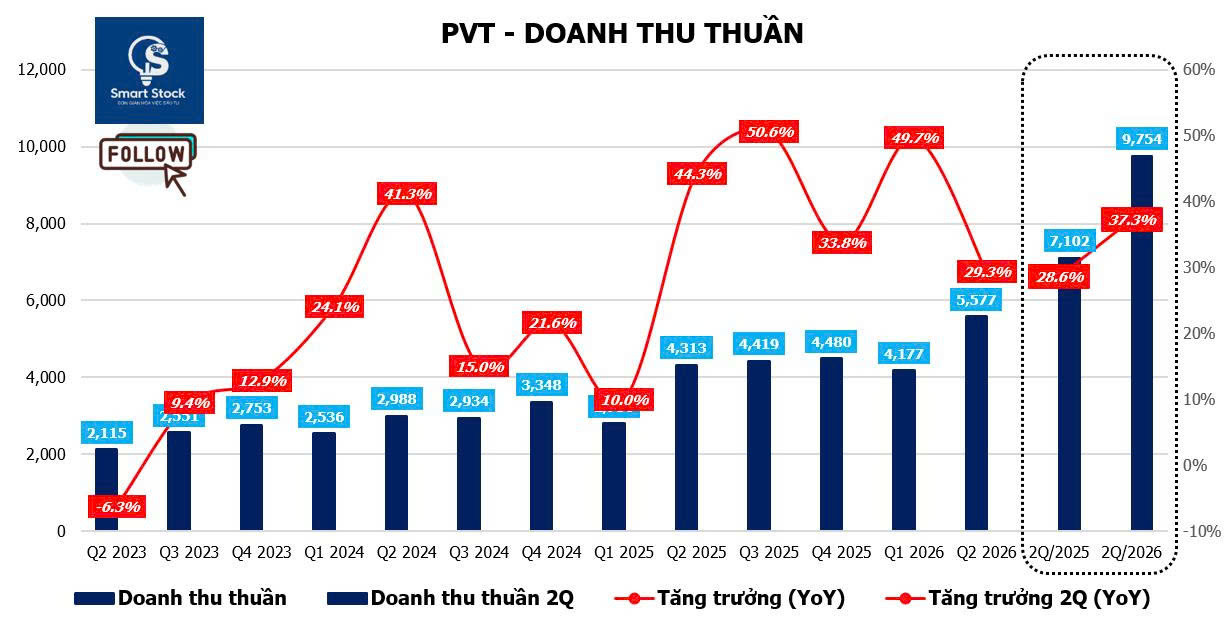
Lũy kế 6T2026, doanh thu đạt 9.754 tỷ đồng, tăng 37,3% YoY; lợi nhuận ròng đạt 898 tỷ đồng, tăng 76,1% YoY.
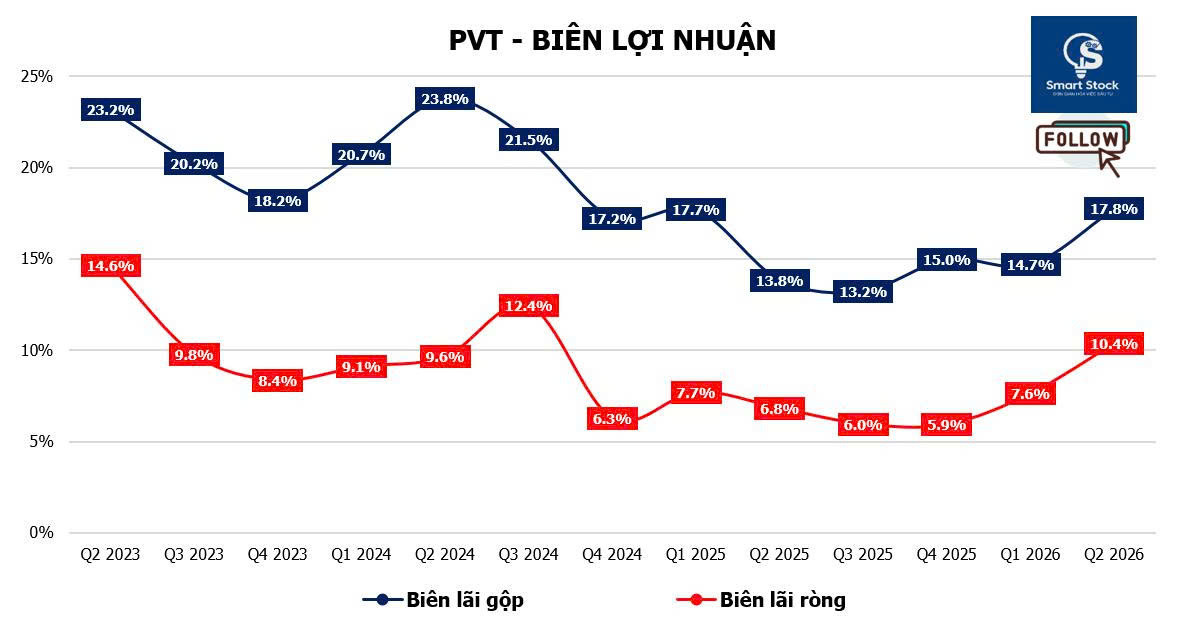
Chất lượng tăng trưởng cũng được cải thiện đáng kể thể thể hiện trong biên lợi nhuận gộp tăng từ 13,8% lên 17,8%. Đáng chú ý, biên lãi ròng có mức tăng ấn tượng tự từ 6,8% lên 10,4%, mức tăng trưởng này không chỉ đến từ khoản thu nhập bất thường mà cho thấy sự cải thiện đến từ hoạt động kinh doanh chính nhờ tiết giảm được chi phí quản lý doanh nghiệp.
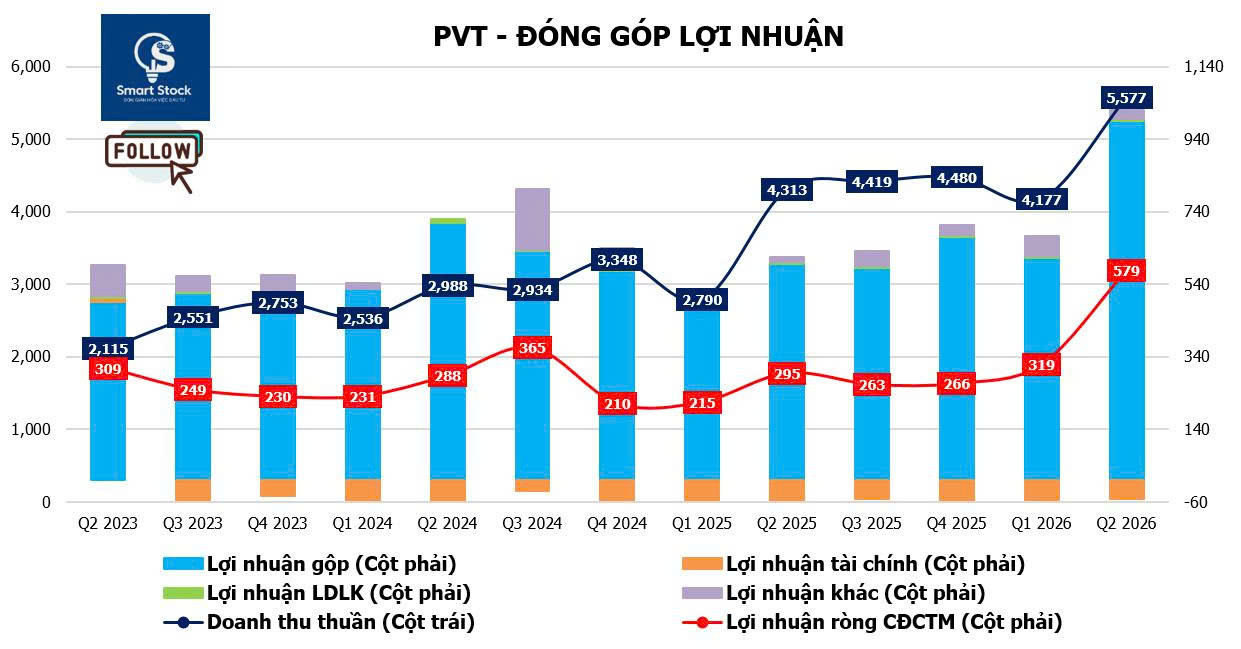
Mảng vận tải là động lực chính khi biên lợi nhuận tăng mạnh hơn doanh thu
Trong Q2/2026, doanh thu vận tải đạt 3.093 tỷ đồng, tăng 30% YoY, nhưng lợi nhuận gộp mảng này tăng tới 77% lên 880 tỷ đồng. Biên lợi nhuận gộp theo đó tăng lên 28,4%, so với khoảng 21% cùng kỳ. Lũy kế 6T2026, doanh thu vận tải đạt 5.891 tỷ đồng, tăng 28% YoY, trong khi lợi nhuận gộp vận tải tăng 56% YoY lên 1.428 tỷ đồng. Mảng vận tải chiếm khoảng 60% doanh thu nhưng đóng góp tới 91% lợi nhuận gộp của PVT trong 6T.2026 bởi giá cước tăng trong khi một phần lớn chi phí cố định không tăng tương ứng, mức tăng lợi nhuận đã tăng nhanh hơn đáng kể so với doanh thu.
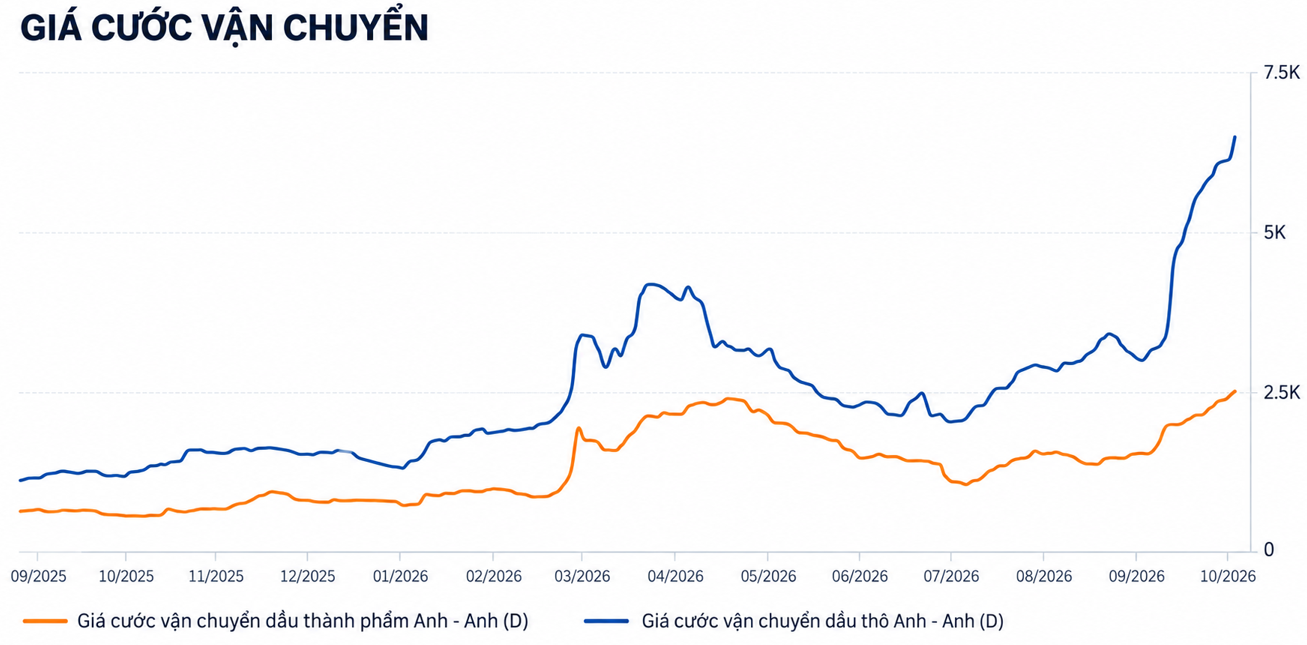
Giá cước tàu chở dầu tính đến cuối tháng 9/2026 đang neo ở vùng cao kỷ lục lịch sử do xung đột địa chính trị tại Trung Đông và các hạn chế hàng hải qua khu vực Vùng Vịnh.
Đội tàu tiếp tục mở rộng, tăng trưởng cả về số lượng và trọng tải củng cố tăng trưởng sản lượng
Tính đến cuối năm 2025, Tổng công ty Cổ phần Vận tải Dầu khí (PVT) tiếp tục duy trì vị thế doanh nghiệp vận tải dầu khí hàng đầu tại Việt Nam với đội tàu quy mô lớn gồm 65 chiếc, tổng trọng tải đạt khoảng 2 triệu DWT. Trong đó, PVT sở hữu trực tiếp 56 tàu và khai thác thêm 9 tàu theo hình thức thuê tàu trần (bareboat).
*** Hình thức thuê tàu trần giúp PVT mở rộng nhanh quy mô đội tàu mà không cần bỏ ra khoản vốn đầu tư ban đầu lớn để sở hữu tài sản. Theo mô hình này, PVT tiếp nhận quyền khai thác tàu và chịu toàn bộ chi phí vận hành như nhân sự thuyền viên, nhiên liệu, bảo hiểm và bảo dưỡng. Cấu trúc này tạo sự linh hoạt trong việc gia tăng năng lực vận tải, đồng thời tối ưu hóa hiệu quả sử dụng vốn trong bối cảnh nhu cầu vận chuyển năng lượng ngày càng tăng.
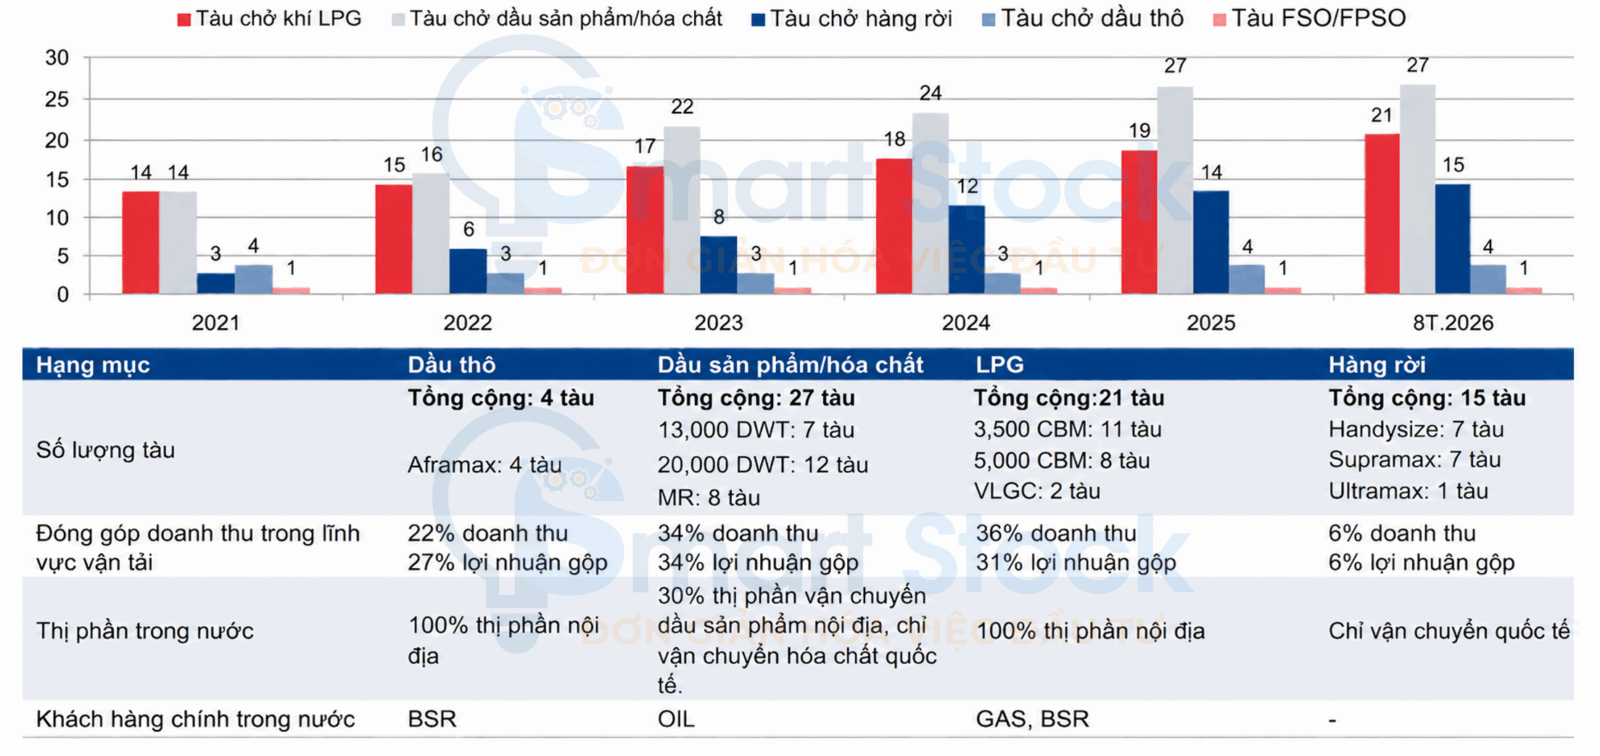
Cập nhật đến tháng 8/2026, PVT đã bổ sung thêm 3 tàu mới vào hệ thống khai thác, nâng tổng số tàu lên 68 chiếc, tương ứng tổng trọng tải gần 2,1 triệu DWT, tăng khoảng 3,5% so với cuối năm 2025.
Các tàu mới bao gồm:
- Hai tàu vận chuyển khí hóa lỏng LPG có sức chứa 5.000 CBM được bổ sung trong tháng 5/2026, trong đó một tàu được khai thác theo hình thức thuê tàu trần (bareboat).
- Một tàu chở hàng rời Ultramax được đưa vào khai thác trong tháng 8/2026.
Cơ cấu khai thác cũng cho thấy mức độ tiếp xúc ngày càng lớn với thị trường quốc tế. Trong tổng số 68 tàu hiện nay, có 59 tàu hoạt động trên thị trường quốc tế và 9 tàu phục vụ thị trường nội địa. Việc gia tăng tỷ trọng khai thác quốc tế giúp PVT tiếp cận trực tiếp với mặt bằng giá cước vận tải toàn cầu, đặc biệt trong các giai đoạn thị trường thuận lợi.
Ở thị trường nội địa, PVT tiếp tục duy trì vị thế dẫn đầu khi nắm giữ 100% thị phần vận chuyển dầu thô, 100% thị phần vận chuyển khí LPG và khoảng 20% thị phần vận chuyển dầu thành phẩm. Bên cạnh lợi thế về vị thế thị trường, PVT còn nhận được sự hỗ trợ từ công ty mẹ PVN thông qua cơ chế linh hoạt trong điều chỉnh giá nhiên liệu, giúp hoạt động vận tải nội địa duy trì biên lợi nhuận ổn định hơn so với thị trường quốc tế vốn chịu ảnh hưởng lớn từ biến động giá cước và chi phí vận hành.
Hai động lực tăng trưởng chính trong nửa cuối năm 2026: vận tải dầu thô và dầu thành phẩm
Trong bức tranh tăng trưởng 2H/2026, hai phân khúc được đánh giá là trọng tâm tạo động lực cho PVT gồm vận tải dầu thô và vận tải dầu thành phẩm. Đây là hai mảng có khả năng hưởng lợi trực tiếp từ xu hướng giá cước vận tải duy trì ở mức cao, đồng thời đóng góp khoảng 60% lợi nhuận gộp (LNG) của PVT trong nửa đầu năm 2026.
Vận tải dầu thô: Cơ hội từ nhu cầu vận chuyển gia tăng và các hợp đồng thuê mới
Hiện PVT đang vận hành 4 tàu chở dầu thô, bao gồm 2 tàu (PVT Mercury và PVT Hera) phục vụ thị trường nội địa cho Nhà máy Lọc dầu Bình Sơn (BSR) và 2 tàu (PVT Apollo và PVT Poseidon) khai thác trên thị trường quốc tế.
Trong tháng 9/2026, một tàu quốc tế của PVT (PVT Apollo) sẽ bước vào giai đoạn bảo trì, dự kiến kéo dài khoảng 1-1,5 tháng. Để đảm bảo không xảy ra tình trạng thiếu hụt công suất khai thác, PVT đang đàm phán thuê bổ sung tàu quốc tế trong thời gian tàu bảo dưỡng.
Bên cạnh đó, một tàu quốc tế còn lại (PVT Poseidon) sẽ hết hạn hợp đồng thuê vào tháng 11/2026 sau hợp đồng kéo dài 1 năm. Trong bối cảnh giá cước vận tải dầu thô đang duy trì ở mức cao, việc đàm phán gia hạn hợp đồng được kỳ vọng sẽ giúp PVT tái ký kết với mức giá thuê tốt hơn, qua đó cải thiện hiệu quả khai thác trong giai đoạn tiếp theo.
Đối với thị trường nội địa, nhu cầu vận chuyển dầu thô phục vụ hoạt động sản xuất của BSR dự kiến tăng trong nửa cuối năm 2026. Trước nhu cầu vượt khả năng vận chuyển hiện hữu, PVT đã chủ động thuê thêm một tàu chở dầu thô Aframax theo từng chuyến nhằm bổ sung năng lực vận tải khi cần thiết.
Điểm tích cực của việc linh hoạt kết hợp giữa đội tàu sở hữu và thuê ngoài giúp PVT đáp ứng nhanh nhu cầu thị trường mà không phải chịu áp lực đầu tư tài sản cố định lớn.
Vận tải dầu thành phẩm: Hưởng lợi từ giá cước quốc tế và các hợp đồng tái ký kết
Ở phân khúc vận tải dầu thành phẩm, PVT hiện đang vận hành 8 tàu, trong đó 2 tàu phục vụ thị trường nội địa cho PVOIL (OIL) và 6 tàu khai thác quốc tế.
Trong số 6 tàu quốc tế, có 4 tàu được vận hành theo mô hình thuê chung (Pool). Đây là hình thức đưa tàu của PVT tham gia khai thác cùng đội tàu của nhiều chủ tàu khác trong cùng một liên minh, giúp nâng cao hiệu suất sử dụng tàu, mở rộng mạng lưới khách hàng quốc tế và tận dụng tốt hơn cơ hội từ thị trường giá cước giao ngay.
Hai tàu quốc tế còn lại đang hoạt động theo các hợp đồng thuê dài hạn. Các hợp đồng này sẽ lần lượt hết hạn vào tháng 10/2026 và tháng 11/2026. Trong bối cảnh giá cước vận tải dầu thành phẩm vẫn ở mức tích cực, việc ký mới hoặc gia hạn hợp đồng được kỳ vọng mang lại mức giá thuê cao hơn so với giai đoạn trước, tạo dư địa cải thiện doanh thu và lợi nhuận.
Ảnh hưởng từ sự cố tại eo biển Hormuz được hạn chế
Trong nhóm 4 tàu chạy quốc tế thuộc phân khúc dầu thành phẩm, hiện chỉ có duy nhất một tàu (PVT Valencia) gặp tình trạng mắc cạn bên trong eo biển Hormuz. Tuy nhiên, tàu vẫn tiếp tục hoạt động trên các tuyến vận tải nội vùng Vịnh và duy trì khả năng tạo doanh thu, lợi nhuận cho PVT.
Do đó, sự cố này không khiến PVT mất hoàn toàn nguồn thu từ tàu PVT Valencia, đồng thời mức độ ảnh hưởng đến hoạt động kinh doanh chung được hạn chế khi phần lớn đội tàu quốc tế của doanh nghiệp vẫn đang vận hành bình thường.
Triển vọng tăng trưởng từ quy mô đội tàu và mặt bằng giá cước
Việc liên tục mở rộng đội tàu, kết hợp giữa sở hữu tài sản và thuê tàu trần, đang giúp PVT duy trì tốc độ tăng trưởng công suất vận tải trong khi vẫn kiểm soát hiệu quả sử dụng vốn. Trong giai đoạn nửa cuối năm 2026, các hợp đồng thuê tàu chuẩn bị gia hạn tại hai phân khúc dầu thô và dầu thành phẩm được kỳ vọng trở thành những yếu tố hỗ trợ quan trọng cho tăng trưởng.
Với lợi thế dẫn đầu tại thị trường nội địa, khả năng khai thác quốc tế ngày càng mở rộng cùng cơ chế vận hành linh hoạt, PVT đang có nhiều điều kiện thuận lợi để tận dụng chu kỳ tăng trưởng của ngành vận tải năng lượng trong thời gian tới.
Rủi ro lớn nhất nằm ở việc giá cước có thể bình thường hóa từ năm 2027
PVT đang hội tụ nhiều yếu tố thuận lợi trong năm 2026, một phần đáng kể của tăng trưởng hiện tại mang tính chu kỳ. Nhưng nếu Hormuz bình thường hóa sớm hơn dự kiến hoặc nguồn cung tàu mới tăng nhanh, giá cước có thể giảm trở lại. Đặc biệt, với kết quả tích cực trong 2026 cũng đồng thời tạo ra nền so sánh cao cho năm 2027.
Lượng tàu đang đặt đóng hiện tương đương khoảng 28% đội tàu dầu thô hiện hữu, 19% tàu dầu thành phẩm, 20% tàu hóa chất và 38% tàu LPG – Nhưng nhìn chung áp lực trọng 2027 chưa quá lớn nhưng có thể rõ nét từ năm 2028 trở đi.
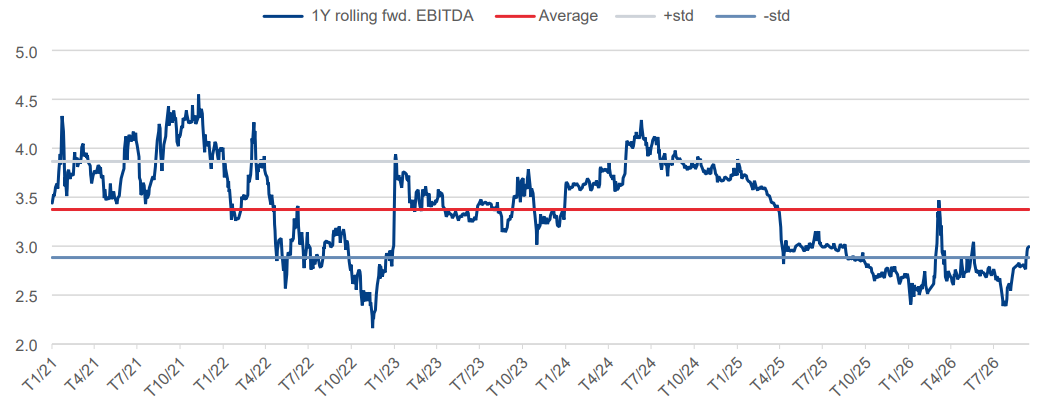
➡️ Ở vùng thị giá hiện tại, PVT đang giao dịch ở mức EV/EBITDA dự phóng 1 năm khoảng 3 lần, thấp hơn bình quân từ tháng 1/2021 ở mức 3,4 lần. Triển vọng của PVT được hỗ trợ bởi mặt bằng giá cước tàu chở dầu cao, trong khi thời điểm gia hạn hợp đồng thuê tàu thuận lợi giúp PVT chốt được mức giá thuê tích cực, qua đó bù đắp một phần tác động từ khả năng giá cước tàu chuyến giảm trong năm tới .
👉 Anh/Chị NĐT thấy bài viết hữu ích, hãy Share để nhiều Nhà đầu tư cùng tham khảo.
👉 “THEO DÕI SMART STOCK” để nhận thêm những cập nhật kinh tế, các bài phân tích cổ phiếu theo phương pháp cơ bản và các Ấn phẩm đầu tư định kỳ.
👉 Chúng tôi cập nhật định giá và vị thế mua/bán (nếu có) cổ phiếu PVT nhanh nhất TẠI ĐÂY