
Nam Việt (ANV) công bố kết quả kinh doanh Q3/2026 với doanh thu thuần đạt 2.071 tỷ đồng, tăng 3,5% so với cùng kỳ năm ngoái (YoY), trong khi lợi nhuận ròng giảm 27,1%, xuống còn 206 tỷ đồng. Kết quả này chủ yếu do biên lợi nhuận gộp thu hẹp khi giá bán bình quân cá rô phi giảm mạnh, cùng với chi phí bán hàng và chi phí tài chính gia tăng. Doanh thu trong nước tăng trưởng tích cực, bù đắp cho sự suy giảm của hoạt động xuất khẩu.
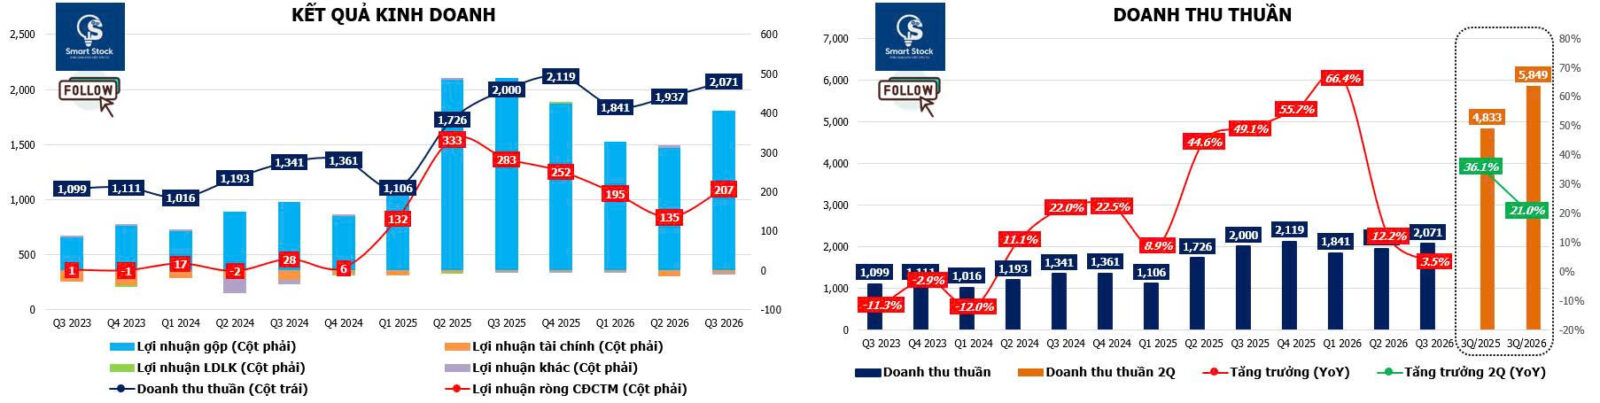
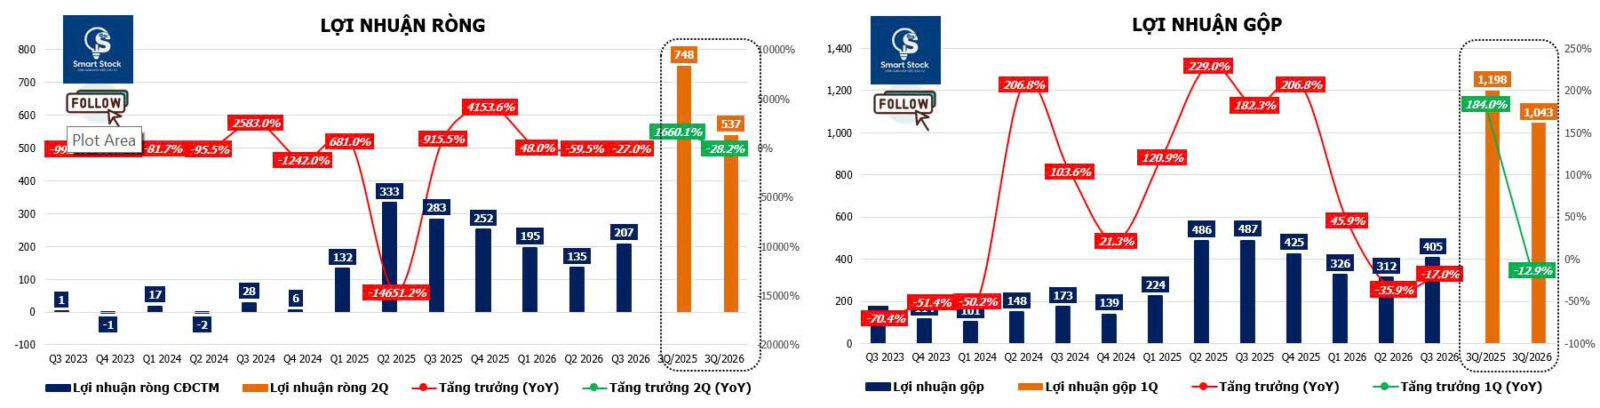
Lũy kế 9 tháng đầu năm 2026, ANV ghi nhận doanh thu thuần đạt 5.849 tỷ đồng, tăng 21% so với cùng kỳ năm ngoái (YoY), trong khi lợi nhuận ròng giảm 28,3%, xuống còn 537 tỷ đồng. Doanh thu và lợi nhuận ròng lần lượt hoàn thành 73,8% và 91,6% dự báo cả năm 2026 của HSC trước khi điều chỉnh. Mặc dù lợi nhuận suy giảm so với cùng kỳ, kết quả 9 tháng vẫn cao hơn kỳ vọng, chủ yếu nhờ biên lợi nhuận gộp trong Q3/2026 phục hồi so với quý trước.
Xuất khẩu giảm 11,1% so với cùng kỳ năm ngoái do thuế quan của Mỹ ảnh hưởng đến cá tra, trong khi xuất khẩu cá rô phi vẫn ổn định.
Theo dữ liệu Hải quan Việt Nam, giá trị xuất khẩu của ANV trong Q3/2026 đạt 52,9 triệu USD, giảm 11,1% so với cùng kỳ năm ngoái. Trong đó, xuất khẩu cá tra tiếp tục chịu áp lực lớn khi giá trị xuất khẩu giảm 14,6%, xuống còn 34,8 triệu USD, chủ yếu do sản lượng xuất khẩu giảm 17%, xuống còn khoảng 17.400 tấn. Mặc dù giá bán bình quân tăng 2,9% YoY, đạt 2 USD/kg, mức cải thiện này không đủ bù đắp sự sụt giảm về sản lượng.
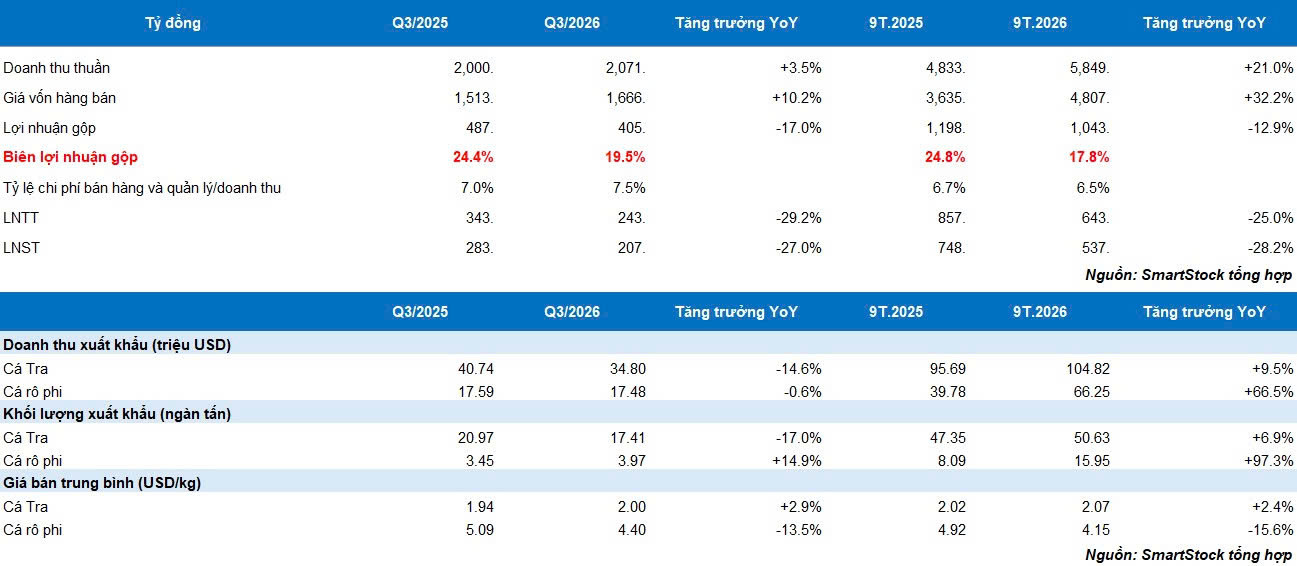
Nguyên nhân chính đến từ các rào cản thuế quan tại thị trường Mỹ, khiến khả năng cạnh tranh về giá của sản phẩm cá tra suy yếu. Trong Q3/2026, sản lượng cá tra xuất khẩu sang Mỹ giảm mạnh 55,6% so với cùng kỳ năm ngoái, trong bối cảnh ANV chịu thuế chống bán phá giá 0,84 USD/kg và thuế theo Mục 301 ở mức 12,5%. Trái lại, sản lượng xuất khẩu sang Brazil tăng 43,6%, cho thấy doanh nghiệp đang chuyển hướng một phần sản lượng sang các thị trường khác nhằm giảm tác động từ chính sách thuế quan của Mỹ.
Theo đó, tỷ trọng cá tra trong tổng giá trị xuất khẩu của ANV giảm từ 68,5% trong Q3/2025 xuống còn 65,8% trong Q3/2026, phản ánh sự suy giảm về mức đóng góp của mảng kinh doanh này. Tuy nhiên, lũy kế 9 tháng đầu năm 2026, giá trị xuất khẩu cá tra vẫn tăng 9,5% so với cùng kỳ, đạt 104,8 triệu USD, nhờ sản lượng tăng 6,9%, lên 50.630 tấn và giá bán bình quân tăng 2,4%, đạt 2,07 USD/kg. Diễn biến này cho thấy kết quả tích cực trong nửa đầu năm đã bù đắp cho sự suy giảm trong Q3/2026.
Trái ngược với cá tra, hoạt động xuất khẩu cá rô phi tiếp tục duy trì tương đối ổn định trong Q3/2026, với giá trị xuất khẩu đạt 17,5 triệu USD, chỉ giảm nhẹ 0,6% so với cùng kỳ năm ngoái. Trong đó, sản lượng xuất khẩu tăng 14,9%, đạt 3.970 tấn, nhưng giá bán bình quân giảm mạnh 13,5%, xuống còn 4,4 USD/kg, khiến giá trị xuất khẩu không ghi nhận tăng trưởng tương ứng.
Mặc dù giá trị xuất khẩu giảm nhẹ, tỷ trọng cá rô phi trong tổng giá trị xuất khẩu của ANV vẫn tăng từ 29,6% trong Q3/2025 lên 33,1% trong Q3/2026. Diễn biến này cho thấy vai trò ngày càng lớn của cá rô phi trong cơ cấu xuất khẩu, đặc biệt trong bối cảnh hoạt động xuất khẩu cá tra chịu áp lực từ thị trường Mỹ.
Lũy kế 9 tháng đầu năm 2026, giá trị xuất khẩu cá rô phi tăng mạnh 66,5% so với cùng kỳ năm ngoái, đạt 66,3 triệu USD. Động lực tăng trưởng chủ yếu đến từ sản lượng xuất khẩu tăng 97,3%, đạt 15.950 tấn, trong khi giá bán bình quân giảm 15,6%, xuống còn 4,15 USD/kg.
Theo đó, tỷ trọng cá rô phi trong tổng giá trị xuất khẩu tăng từ 28,8% trong 9 tháng đầu năm 2025 lên 38,1% trong cùng kỳ năm 2026. Mức tăng trưởng sản lượng gần gấp đôi cho thấy cá rô phi đang trở thành động lực tăng trưởng quan trọng của ANV, dù xu hướng giá bán suy giảm vẫn gây áp lực lên khả năng sinh lời của mảng kinh doanh này.
Doanh thu trong nước tăng trưởng mạnh, bù đắp sự suy giảm của hoạt động xuất khẩu
Doanh thu thị trường trong nước của ANV trong Q3/2026 đạt 619 tỷ đồng, tăng mạnh 38,4% so với cùng kỳ năm ngoái, trở thành động lực chính giúp doanh thu hợp nhất duy trì tăng trưởng 3,5% YoY. Theo đó, tỷ trọng doanh thu trong nước trong tổng doanh thu thuần tăng từ 22% trong Q3/2025 lên 30% trong Q3/2026. Ngược lại, tỷ trọng doanh thu xuất khẩu giảm từ 78% xuống còn 70%, phản ánh sự dịch chuyển trong cơ cấu doanh thu của doanh nghiệp.
Hoạt động kinh doanh trong nước của ANV bao gồm cá tra và cá rô phi sống phân phối qua hệ thống Bách Hóa Xanh, cùng với thức ăn thủy sản, phụ phẩm, phế phẩm và các sản phẩm khác. Sự mở rộng của thị trường nội địa góp phần giảm bớt mức độ phụ thuộc vào hoạt động xuất khẩu trong bối cảnh các rào cản thương mại quốc tế gia tăng.
Tuy nhiên, tăng trưởng doanh thu trong nước chưa đủ để bù đắp hoàn toàn áp lực suy giảm lợi nhuận từ các thị trường xuất khẩu, khi biên lợi nhuận gộp hợp nhất vẫn thấp hơn đáng kể so với cùng kỳ năm trước.
Biên lợi nhuận gộp giảm so với cùng kỳ năm ngoái nhưng đã phục hồi so với quý trước.
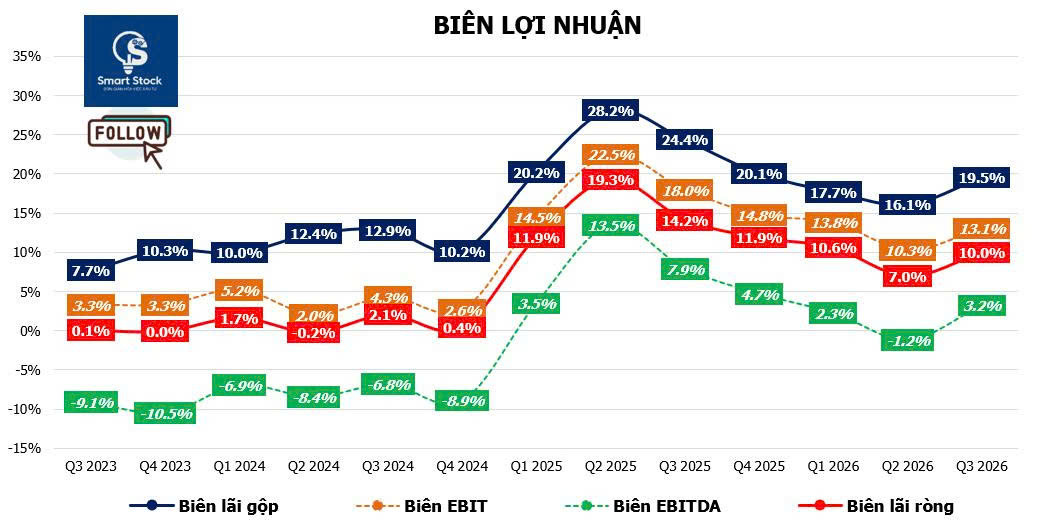
Lợi nhuận gộp Q3/2026 của ANV đạt 405 tỷ đồng, giảm 17% so với cùng kỳ năm ngoái, trái ngược với mức tăng 3,5% của doanh thu thuần. Nguyên nhân chủ yếu đến từ giá bán bình quân cá rô phi giảm 13,5% YoY, trong khi giá bán cá tra chỉ tăng 2,9%, không đủ bù đắp áp lực lên biên lợi nhuận.
Bên cạnh đó, giá vốn hàng bán tăng 10,2% so với cùng kỳ, lên 1.666 tỷ đồng, cao hơn đáng kể so với mức tăng trưởng doanh thu thuần, tiếp tục gây áp lực lên khả năng sinh lời của doanh nghiệp.
Theo đó, biên lợi nhuận gộp của ANV trong Q3/2026 giảm xuống còn 19,5%, từ mức 24,4% trong Q3/2025. Tuy nhiên, so với mức 16,1% trong Q2/2026, biên lợi nhuận gộp đã cải thiện 3,4 điểm phần trăm được hỗ trợ bởi giá bán bình quân cá rô phi tăng 6% so với quý trước, dù vẫn thấp hơn đáng kể so với cùng kỳ năm ngoái.
Lũy kế 9 tháng đầu năm 2026, lợi nhuận gộp đạt 1.043 tỷ đồng, giảm 12,9% so với cùng kỳ năm ngoái, trong khi doanh thu thuần tăng 21%. Giá vốn hàng bán tăng mạnh 32,2%, đạt 4.807 tỷ đồng, khiến biên lợi nhuận gộp giảm từ 24,8% trong 9 tháng đầu năm 2025 xuống còn 17,8% trong cùng kỳ năm 2026.
Diễn biến này cho thấy tăng trưởng doanh thu của ANV trong 9 tháng đầu năm chủ yếu được thúc đẩy bởi sản lượng tiêu thụ, đặc biệt là cá rô phi, trong khi giá bán suy giảm và áp lực chi phí đầu vào tiếp tục ảnh hưởng đến khả năng duy trì biên lợi nhuận.
Chi phí bán hàng, quản lý (SG&A)/Doanh thu tăng phản ánh chi phái vận chuyển và dịch vụ thuê ngoài tăng cao.
Chi phí bán hàng và quản lý doanh nghiệp trong Q3/2026 đạt 155 tỷ đồng, tăng 10,3% so với cùng kỳ năm ngoái, cao hơn mức tăng trưởng 3,5% của doanh thu thuần. Trong đó, chi phí bán hàng tăng 11,2%, lên 133 tỷ đồng, chủ yếu do chi phí vận chuyển và chi phí dịch vụ thuê ngoài gia tăng.
Cụ thể, chi phí vận chuyển tăng khoảng 12 tỷ đồng, tương đương 17,4% YoY, trong khi chi phí dịch vụ thuê ngoài cũng tăng khoảng 12 tỷ đồng, tương đương mức tăng 51,2% YoY, nhiều khả năng liên quan đến giá cước vận tải quốc tế tăng.
Theo đó, tỷ lệ chi phí bán hàng và quản lý doanh nghiệp trên doanh thu tăng từ 7% trong Q3/2025 lên 7,5% trong Q3/2026, cho thấy áp lực chi phí hoạt động gia tăng trong quý. Tuy nhiên, lũy kế 9 tháng đầu năm, tỷ lệ này giảm nhẹ từ 6,7% xuống còn 6,5%, dù tổng chi phí bán hàng và quản lý doanh nghiệp tăng 18,8%, đạt 382 tỷ đồng.
Triển vọng ngắn hạn: Sự tăng trưởng của cá rô phi sẽ phần nào bù đắp những khó khăn trong xuất khẩu.
Dự kiến xuất khẩu cá Tra của ANV sẽ tiếp tục chịu áp lực trong Q4 và cả năm 2027 do các rào cản thương mại của Mỹ ngày càng gia tăng. Thuế chống bán phá giá 0,84 USD/kg theo POR21, kết hợp với thuế suất 12,5% theo Điều 301 có thể đẩy tổng gánh nặng thuế quan lên khoảng 43% (với giá xuất khẩu trung bình sang Mỹ là 2,75 USD/kg) làm suy yếu đáng kể khả năng cạnh tranh về giá của ANV trên thị trường Mỹ.
Tuy nhiên nhu cầu từ Trung Quốc, Brazil và EU có thể phần nào bù đắp cho sự suy yếu này. Tại Brazil, nhu cầu dự sẽ đẩy mạnh hơn vào dịp cuối năm để chuẩn bị cho mùa Chay (Lễ hội Carnival). Tại châu Âu, nguồn cung khan hiếm và giá cao của các loại cá thịt trắng cạnh tranh đặc biệt là cá minh thái Alaska có thể xúc tác có việc chuyển sang tiêu thụ cá tra và cá rô phi.
Cá rô phi dự kiến sẽ tiếp tục là động lực tăng trưởng chính được hỗ trợ bởi vị thế dẫn đầu của ANV trong xuất khẩu cá rô phi của Việt Nam và chính sách thuế quan tương đối ưu đãi của Mỹ. Cá rô phi Việt Nam không chịu thuế chống bán phá giá và chỉ phải chịu thuế theo Điều 301 là 12,5%, so với mức 37,5% đối với sản phẩm của Trung Quốc, Colombia và Brazil.
Chi phí đầu vào tăng cao: Giá thức ăn cho cá tra đã được điều chỉnh tăng 6 lần từ đầu năm đến nay, đạt mức 23.000 VND/kg vào tháng 9 (+5% YoY). Giá cá giống tăng cao do dịch bệnh và thời tiết bất lợi cũng đẩy chi phí nuôi cá tra hộ gia đình tăng khoảng 10-15% YoY – Từ đó kéo theo việc tăng giá bán cá thành phẩm.
➡ Nhìn chung, sự tăng trưởng của cá rô phi kỳ vọng sẽ phần nào bù đắp cho sự sụt giảm xuất khẩu cá tra, mặc dù triển vọng sẽ còn phụ thuộc nhiều vào nhu cầu thị trường nhập khẩu là yếu tố cần theo dõi.