
CẬP NHẬT KQKD QUÝ 2 VÀ 6T.2026: TẠI ĐÂY
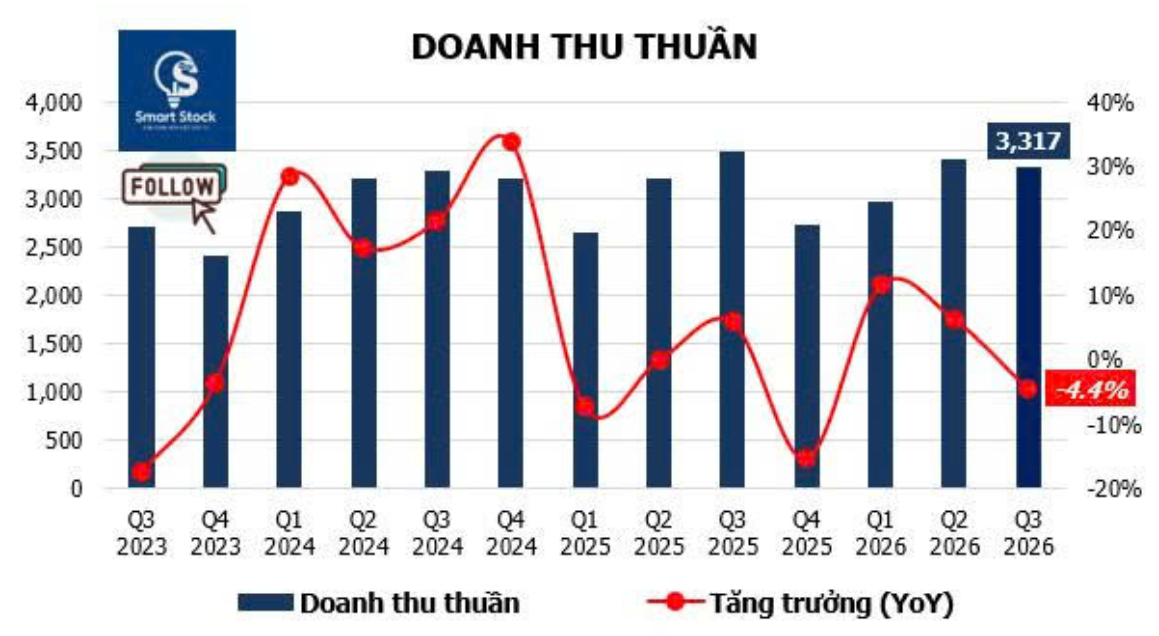
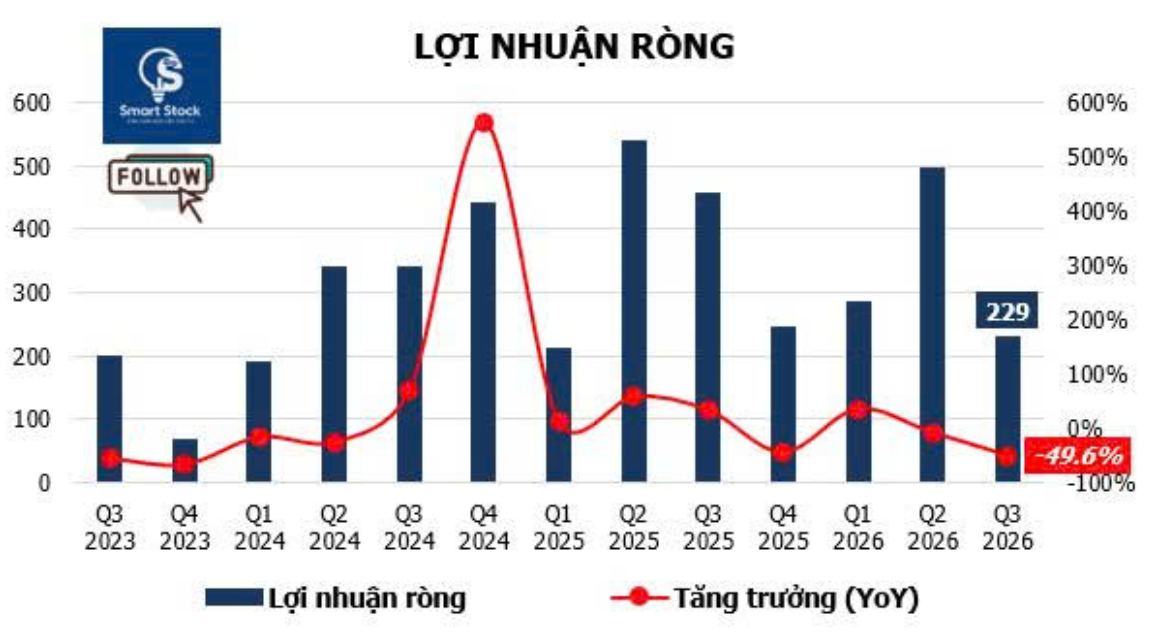
Vĩnh Hoàn công bố kết quả kinh doanh Q3/2026 với doanh thu thuần đạt 3.317 tỷ đồng, giảm 4,4% so với cùng kỳ năm ngoái (YoY), trong khi lợi nhuận ròng giảm mạnh 50,8%, xuống còn 213 tỷ đồng. Kết quả này chủ yếu do chi phí nguyên liệu tăng cao và hoạt động tài chính chuyển từ ghi nhận lãi sang lỗ.
Lũy kế 9 tháng đầu năm 2026, VHC ghi nhận doanh thu thuần 9.665 tỷ đồng, tăng 3,8% so với cùng kỳ năm ngoái (YoY); lợi nhuận ròng đạt 954 tỷ đồng, giảm 16,3% YoY. Doanh thu và lợi nhuận ròng lần lượt hoàn thành 69% và 57,9% kế hoạch doanh thu và lợi nhuận cả năm do doanh nghiệp đặt ra.
Hoạt động tài chính thua lỗ gây áp lực lớn lên lợi nhuận ròng
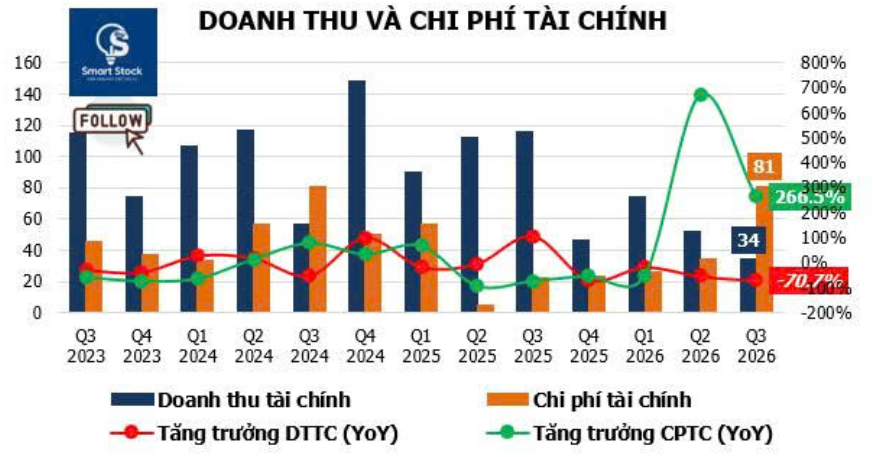
Nối tiếp sự sụt giảm thu nhập tài chính trong Q2/2026, bước sang Q3/2026 hoạt động tài chính ghi nhận khoản lỗ ròng 47 tỷ đồng, so với mức lãi ròng 94 tỷ đồng cùng kỳ năm ngoái. Nguyên nhân chính là khoản lỗ chênh lệch tỷ giá ròng 47 tỷ đồng, trái ngược với mức lãi 44 tỷ đồng trong Q3/2025. Bên cạnh đó, chi phí tài chính tăng mạnh 266,5% do chi phí lãi vay tăng. Diễn biến doanh thu vài chính suy giảm và chi phí tài chính tăng mạnh đã nối 3 quý từ đầu năm cho tới nay.
Chi phí lãi vay tăng mạnh từ 11 tỷ đồng lên 37 tỷ đồng, trong bối cảnh dư nợ vay gia tăng. VHC cũng ghi nhận khoản trích lập dự phòng giảm giá đầu tư 5 tỷ đồng, so với khoản hoàn nhập dự phòng 27 tỷ đồng trong cùng kỳ năm trước.
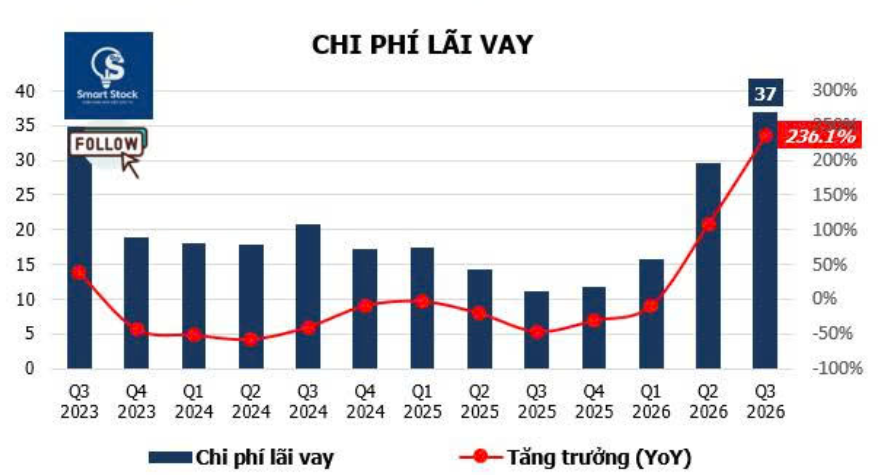
Lũy kế 9 tháng đầu năm 2026, thu nhập tài chính ròng giảm 92,4% so với cùng kỳ, xuống còn 18 tỷ đồng. Trong đó, hoạt động chênh lệch tỷ giá ghi nhận lỗ ròng 6 tỷ đồng, so với mức lãi 139 tỷ đồng trong 9 tháng đầu năm 2025, chủ yếu do lãi tỷ giá đã thực hiện giảm từ 197 tỷ đồng xuống còn 46 tỷ đồng. Thu nhập lãi ròng cũng giảm 41%, xuống còn 29 tỷ đồng, khi chi phí lãi vay gần như tăng gấp đôi lên 82 tỷ đồng.
Chi phí bán hàng và quản lý doanh nghiệp tăng 18% so với cùng kỳ năm trước, lên 173 tỷ đồng trong Q3/2026, trái ngược với mức giảm 4,4% của doanh thu thuần. Trong đó, chi phí quản lý doanh nghiệp tăng 30%, lên 98 tỷ đồng, chủ yếu do chi phí nhân sự và khấu hao lũy kế tăng. Chi phí bán hàng tăng 4,9%, đạt 74 tỷ đồng.
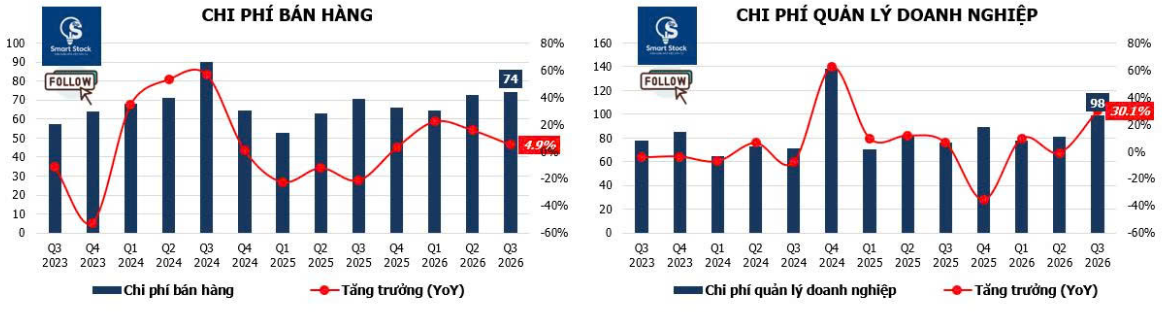
Theo đó, tỷ lệ SG&A/doanh thu tăng từ 4,2% trong Q3/2025 lên 5,2% trong Q3/2026. Lũy kế 9 tháng đầu năm, tỷ lệ này cũng tăng từ 4,4% lên 4,8%, cho thấy áp lực chi phí hoạt động gia tăng.
Mảng cá tra suy giảm do sản lượng xuất khẩu giảm
Doanh thu sản phẩm cá tra trong Q3/2026 đạt 1.719 tỷ đồng, giảm 2,3% so với cùng kỳ năm ngoái. Nguyên nhân chủ yếu đến từ sản lượng xuất khẩu giảm 11,5% (dựa trên dữ liệu hải quan). Tuy nhiên, lũy kế 9 tháng đầu năm, doanh thu mảng này vẫn tăng 5,6%, đạt 5.172 tỷ đồng.
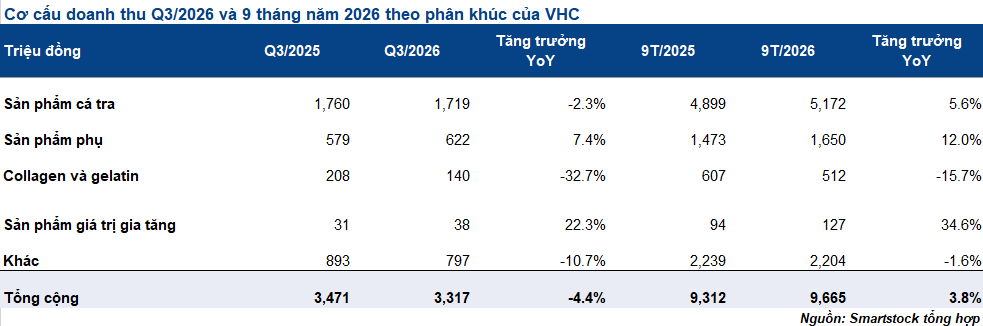
Mảng sản phẩm phụ tiếp tục duy trì tăng trưởng tích cực. Doanh thu Q/2026 đạt 622 tỷ đồng, tăng 7,4% so với cùng kỳ năm ngoái. Lũy kế 9 tháng đầu năm, doanh thu sản phẩm phụ tăng 12%, lên 1.650 tỷ đồng, nhiều khả năng được hỗ trợ bởi giá bột cá và dầu cá duy trì ở mức cao từ đầu năm.
Trái lại, collagen và gelatin tiếp tục là phân khúc kém tích cực nhất. Doanh thu Q3/2026 giảm 32,7% so với cùng kỳ năm ngoái, xuống còn 140 tỷ đồng. Lũy kế 9 tháng đầu năm, doanh thu phân khúc này đạt 512 tỷ đồng, giảm 15,7%.
Trong khi đó, mảng sản phẩm giá trị gia tăng ghi nhận mức tăng trưởng cao. Doanh thu Q3/2026 tăng 22,3%, đạt 38 tỷ đồng. Lũy kế 9 tháng đầu năm, doanh thu mảng này tăng 34,6%, lên 127 tỷ đồng, dù quy mô đóng góp vào tổng doanh thu vẫn còn tương đối nhỏ.
Doanh thu tại Mỹ chuyển sang suy giảm, trong khi châu Âu và Trung Quốc phục hồi
Mặc dù có phục hồi trở lại trong tháng 9 sau khi suy giảm 2 tháng liên tiếp (T7/2026 và T8/2026) doanh thu tại Mỹ trong Q3/2026 đạt 856 tỷ đồng vẫn giảm 16,2% so với cùng kỳ năm ngoái, đảo chiều so với mức tăng trưởng ghi nhận trong nửa đầu năm. Tuy nhiên, lũy kế 9 tháng đầu năm, doanh thu tại thị trường này vẫn tăng 6,8%, đạt 3.055 tỷ đồng.
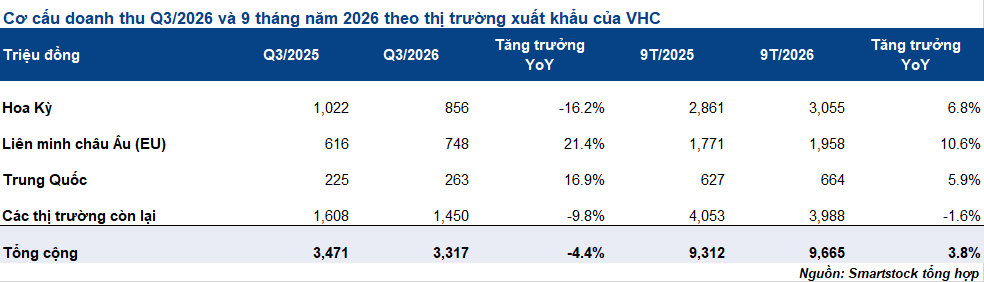
Ngược lại, thị trường châu Âu ghi nhận kết quả tích cực trong Q3/2026, với doanh thu đạt 748 tỷ đồng, tăng 21,4% so với cùng kỳ năm ngoái. Lũy kế 9 tháng đầu năm, doanh thu tại châu Âu tăng 10,6%, lên 1.958 tỷ đồng, cho thấy đà tăng trưởng được cải thiện so với nửa đầu năm.
Thị trường Trung Quốc cũng ghi nhận sự phục hồi rõ rệt. Doanh thu Q3/2026 tăng 16,9% so với cùng kỳ năm ngoái, đạt 263 tỷ đồng, cao hơn đáng kể so với mức tăng 3,2% trong Q2/2026. Lũy kế 9 tháng đầu năm, doanh thu tại thị trường này đạt 664 tỷ đồng, tăng 5,9%.
Trong khi đó, doanh thu tại các thị trường còn lại giảm 9,8% so với cùng kỳ năm ngoái, xuống còn 1.450 tỷ đồng trong Q3/2026, góp phần kéo giảm doanh thu hợp nhất của VHC.
Biên lợi nhuận gộp thu hẹp do chi phí nguyên liệu tăng cao
Lợi nhuận gộp Q3/2026 đạt 479 tỷ đồng, giảm 17,9% so với cùng kỳ năm ngoái, cao hơn đáng kể so với mức giảm 4,4% của doanh thu thuần. Nguyên nhân chủ yếu đến từ chi phí nguyên liệu tăng cao, gây áp lực lên khả năng sinh lời của doanh nghiệp. Mặc dù giá bán bình quân sản phẩm cá tra trong Q3/2026 tăng 4,1% YoY, tuy nhiên, mức cải thiện giá bán không đủ bù đắp tác động từ chi phí đầu vào gia tăng, khiến lợi nhuận gộp tiếp tục suy giảm.
Theo đó, biên lợi nhuận gộp của VHC trong Q3/2026 giảm xuống còn 14,5%, từ mức 16,8% trong Q3/2025 và 20,6% trong Q2/2026. Diễn biến này cho thấy áp lực chi phí nguyên liệu đã làm suy yếu đáng kể khả năng duy trì biên lợi nhuận của doanh nghiệp trong quý.
Lũy kế 9 tháng đầu năm 2026, lợi nhuận gộp đạt 1.614 tỷ đồng, tăng 3,8% so với cùng kỳ năm ngoái. Biên lợi nhuận gộp duy trì ở mức 16,7%, tương đương cùng kỳ năm 2025, nhờ kết quả tích cực trong nửa đầu năm bù đắp cho sự suy giảm trong quý 3.