
Nhìn lại một ngành đang dư cung mang tính cấu trúc như xi măng, nhân dịp HT1 công bố Báo cáo tài chính Q3/2026, Đội ngũ Smart Stock sẽ cùng Nhà đầu tư cập nhật nhanh doanh nghiệp đầu ngành này:
KẾT QUẢ KINH DOANH PHỤC HỒI MẠNH MẼ
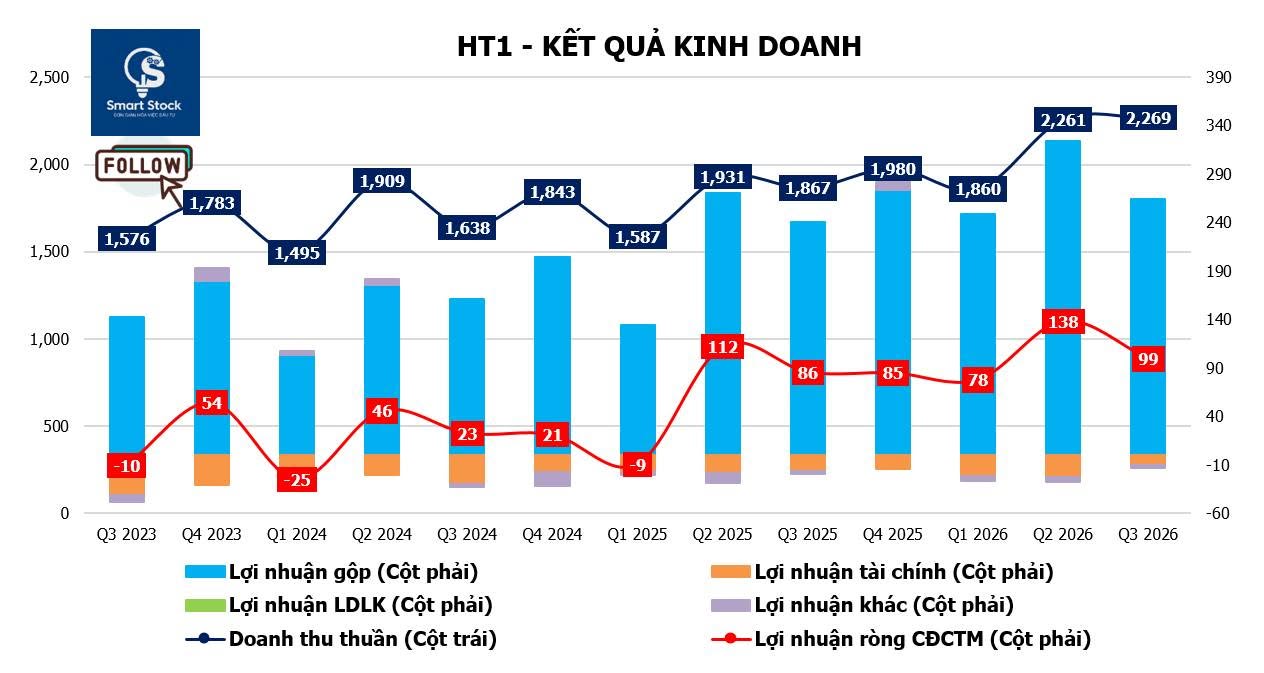
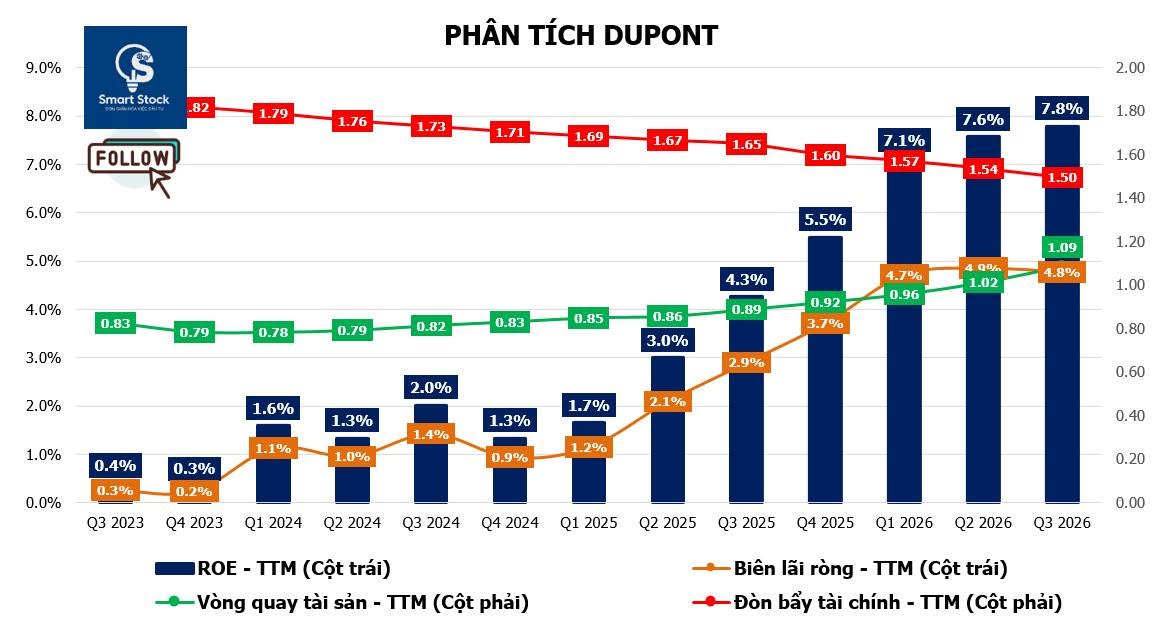
Kết quả kinh doanh của HT1 đã phục hồi rõ nét sau giai đoạn chạm đáy 2023 – 2024. Năm 2025, doanh thu thuần đạt 7.364 tỷ đồng, tăng +7% so với năm trước, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ tăng vọt lên mức 274 tỷ đồng, gấp +4,5 lần so với mức nền thấp của năm 2024.
Bước sang 9 tháng đầu năm 2026, đà tăng trưởng kinh doanh tiếp tục được duy trì mạnh mẽ. Doanh nghiệp ghi nhận doanh thu 6.389 tỷ đồng và lợi nhuận ròng đạt 315 tỷ đồng, lần lượt tăng +18,7% và +67,1% so với cùng kỳ. Đáng chú ý, lợi nhuận 9 tháng năm 2026 đã vượt kết quả của cả năm 2025.
Động lực tăng trưởng đến từ sự gia tăng cả về sản lượng tiêu thụ lẫn giá bán. Nhu cầu xi măng tại miền Nam được hỗ trợ bởi sự bứt tốc của các đại dự án hạ tầng, cùng với hiệu ứng phục hồi từ thị trường bất động sản năm 2025 tiếp tục lan tỏa sang nửa đầu năm 2026. Với thị phần dẫn đầu miền Nam cùng hệ thống sản xuất và phân phối sâu rộng, HT1 có lợi thế trong việc nắm bắt cơ hội từ sự cải thiện của thị trường tiêu thụ, qua đó thúc đẩy tăng trưởng kinh doanh.
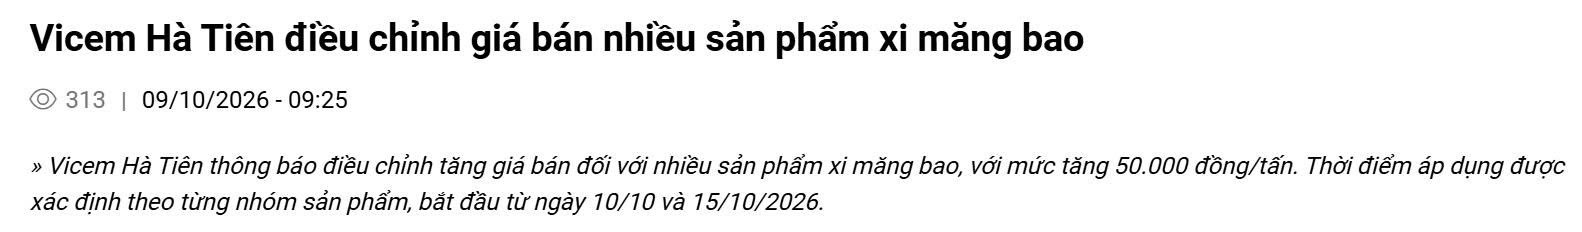
Bên cạnh đó, mảng BOT Phú Hữu dù còn chiếm tỷ trọng nhỏ (khoảng 2% tổng doanh thu) nhưng cũng ghi nhận tăng trưởng tích cực, góp phần cải thiện kết quả kinh doanh chung của toàn hệ thống.
GIẢM ĐÒN BẨY MẠNH MẼ VÀ DUY TRÌ LỢI THẾ CHIẾM DỤNG VỐN
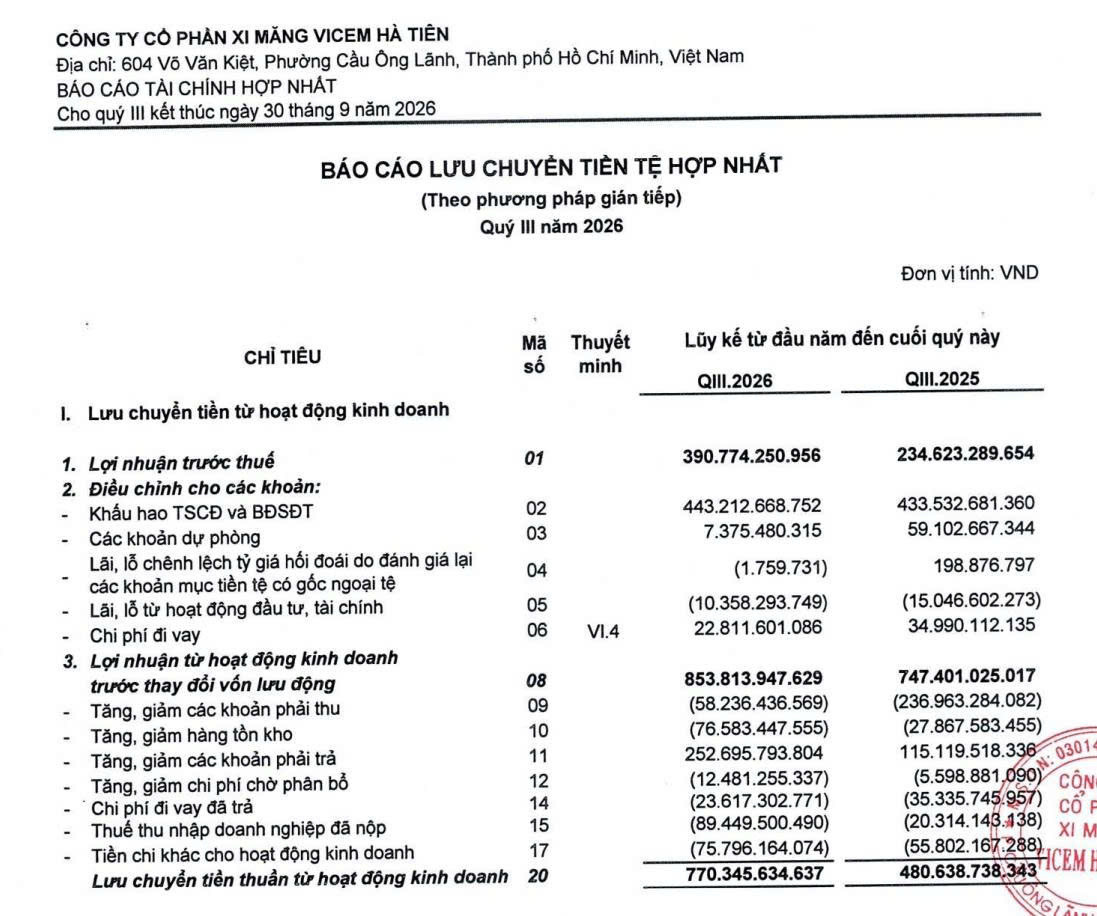
Trong 9 tháng đầu năm 2026, dòng tiền từ hoạt động kinh doanh của HT1 tiếp tục dương mạnh đạt 770 tỷ đồng, gấp khoảng 2,5 lần lợi nhuận ròng. Động lực quan trọng đến từ chi phí khấu hao tài sản cố định ở mức lớn, đây là khoản chi phí không làm thực chi dòng tiền, giúp dòng tiền ròng kinh doanh cao hơn đáng kể so với lợi nhuận kế toán.
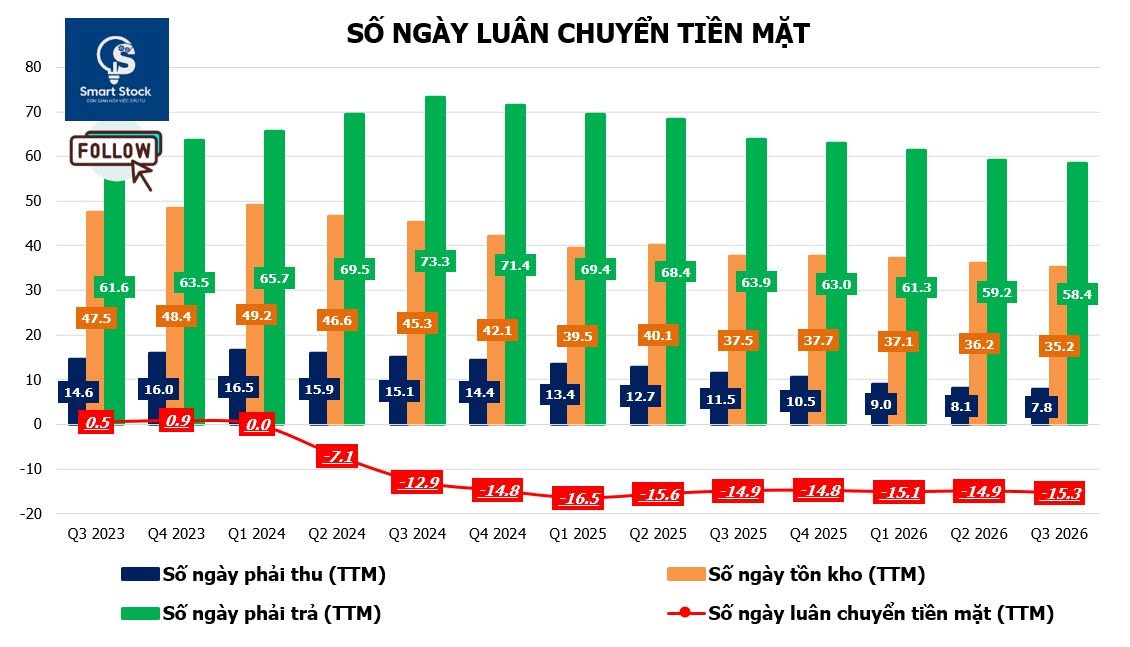
Bên cạnh đó, số ngày luân chuyển tiền mặt liên tục duy trì mức âm cũng là lợi thế đáng chú ý trong quản trị vốn lưu động. Tính đến ngày 30/09/2026, doanh nghiệp hiện chỉ mất khoảng 9 ngày để thu tiền khách hàng và 35 ngày để giải phóng hàng tồn kho, trong khi thời gian thanh toán cho nhà cung cấp lên đến 58 ngày. Nhờ chênh lệch này, HT1 có thể thu hồi tiền từ hoạt động sản xuất và bán hàng trước khi phải thanh toán đầy đủ cho nhà cung cấp, qua đó giảm nhu cầu vốn lưu động và hạn chế phụ thuộc vào vốn vay ngắn hạn để tài trợ.
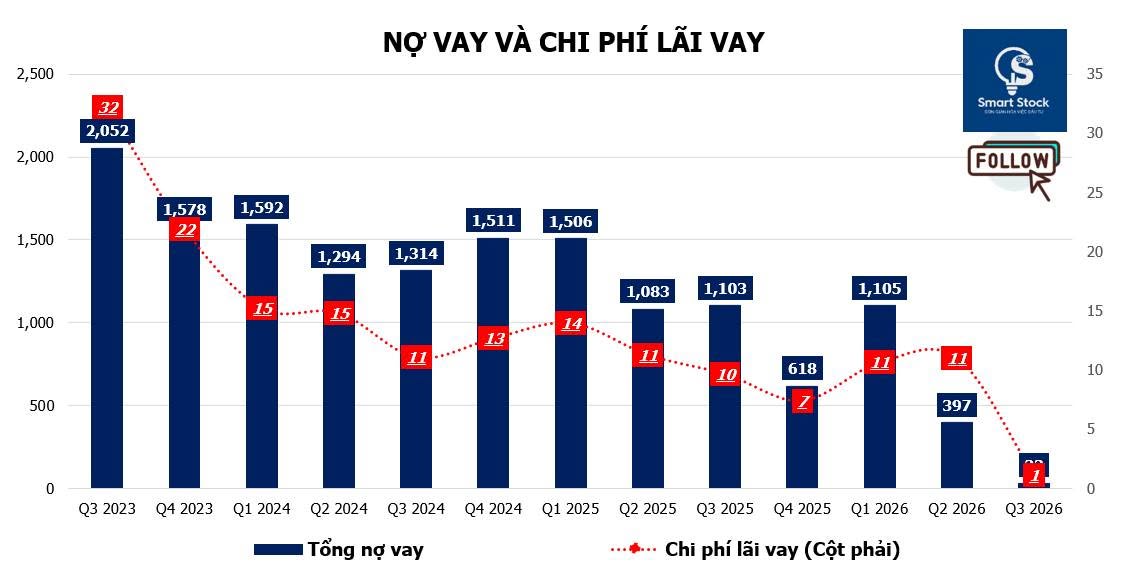
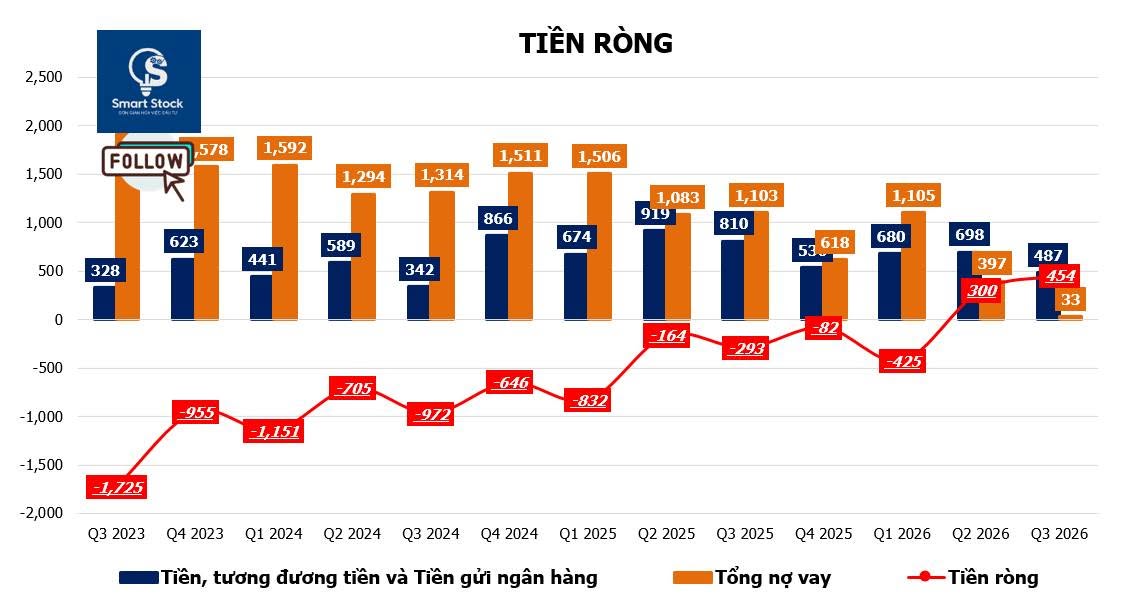
Dòng tiền kinh doanh tích cực cùng khả năng tối ưu vốn lưu động đã góp phần giúp HT1 xóa sạch nợ vay ngắn hạn tại ngày 30/09/2026. Điều này giúp doanh nghiệp giảm đáng kể áp lực chi phí lãi vay và rủi ro trước biến động lãi suất, đồng thời tăng khả năng tự chủ nguồn vốn phục vụ hoạt động sản xuất kinh doanh. Đáng chú ý, HT1 đã ghi nhận trạng thái tiền ròng dương trong quý thứ hai liên tiếp, với giá trị khoảng 454 tỷ đồng, tạo thêm dư địa tài chính vững chắc cho doanh nghiệp.
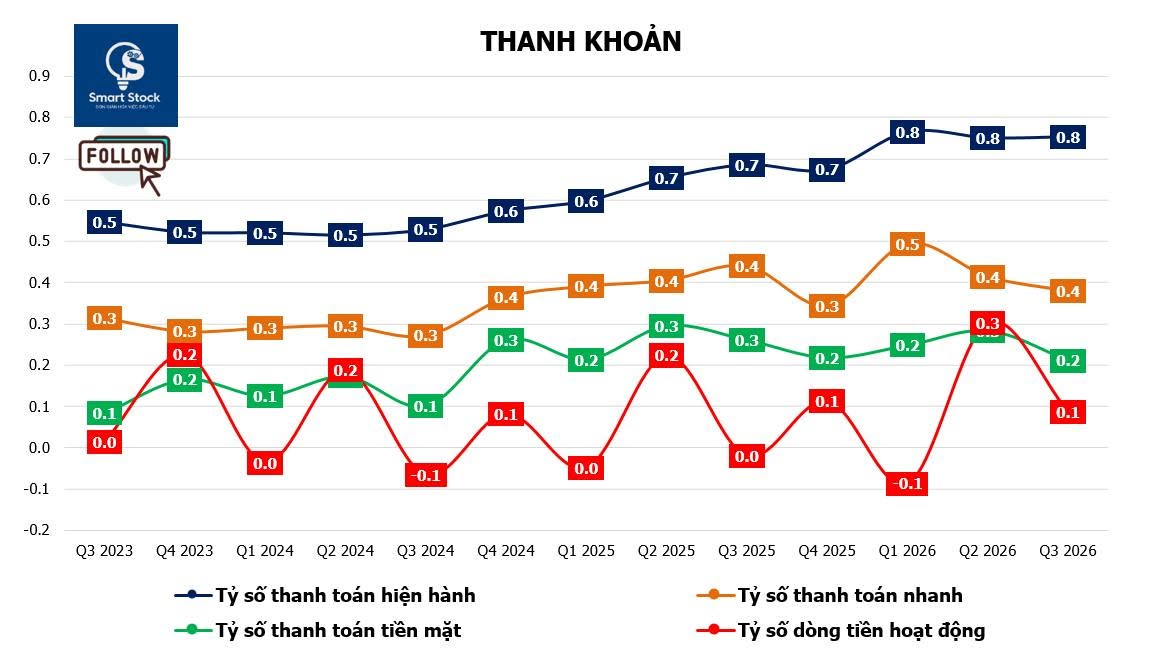
Khả năng chiếm dụng vốn thương mại kéo dài cũng giúp lý giải vì sao hệ số thanh toán hiện hành của HT1 liên tục dưới 1, nhưng chưa hẳn phản ánh tình trạng thiếu hụt thanh khoản. Hơn nữa, hệ số này cũng đang có xu hướng cải thiện dần qua các quý, cho thấy khả năng thanh khoản ngắn hạn ngày càng cân bằng, đồng thời góp phần làm bảng cân đối kế toán trở nên lành mạnh hơn.
GIÁ THAN TĂNG, DỰ ÁN ĐIỆN CHẬM TIẾN ĐỘ VÀ TÀI SẢN TREO NHIỀU NĂM CHỜ QUYẾT TOÁN
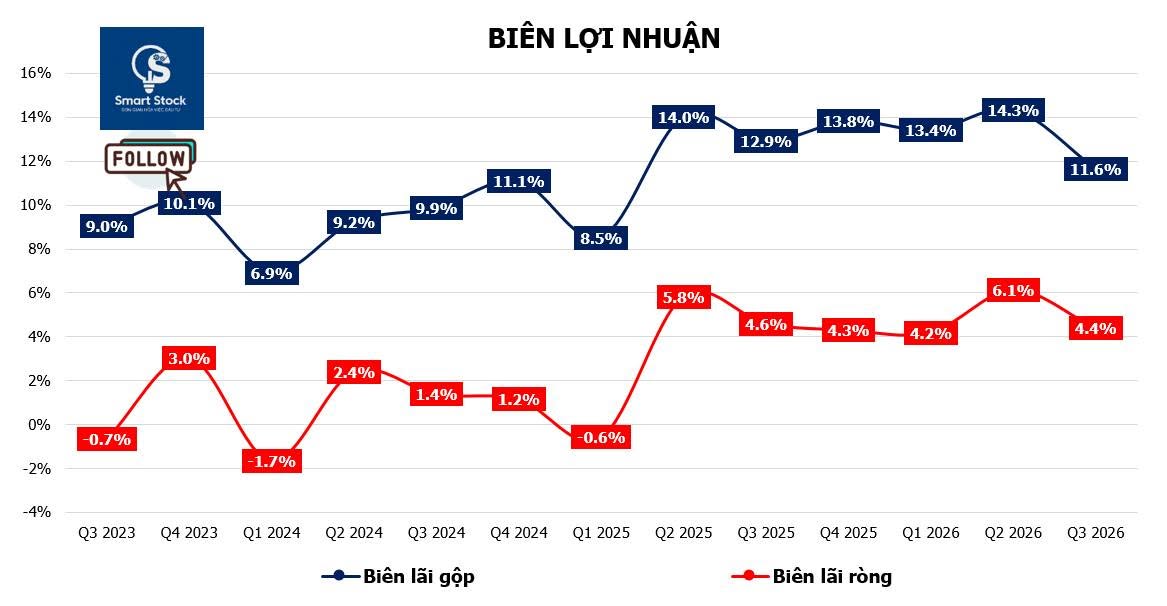
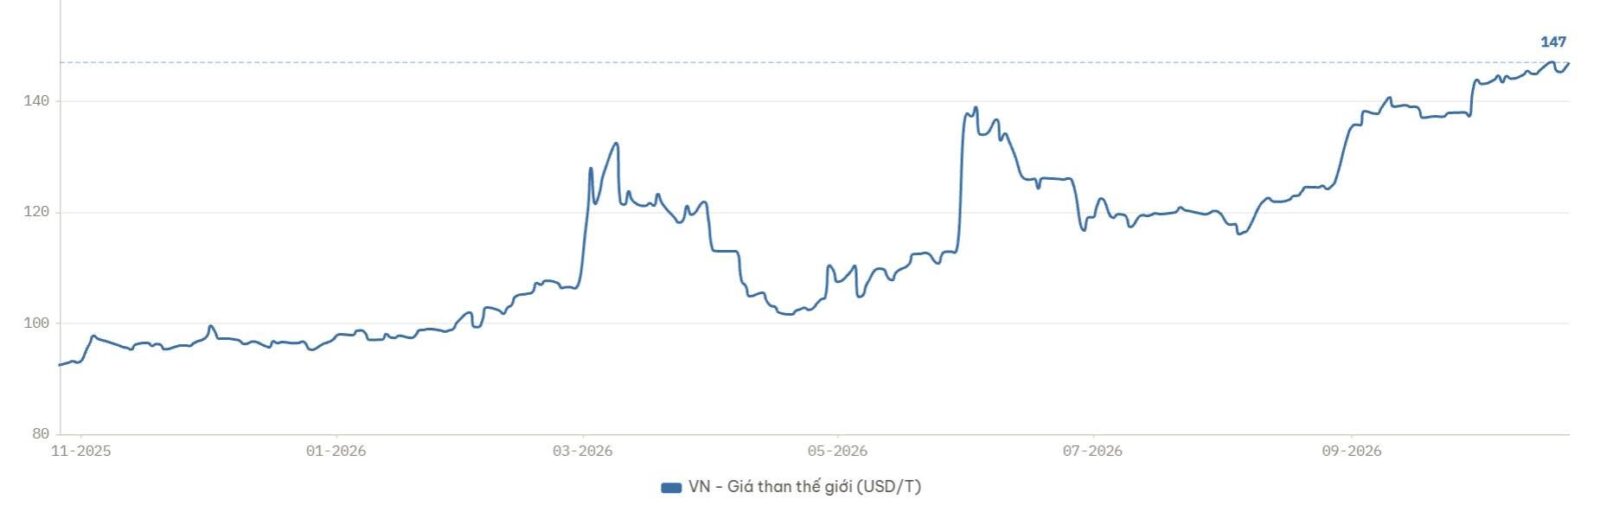
Dù lợi nhuận 9 tháng đầu năm 2026 tích cực, HT1 vẫn có thể đối mặt với áp lực chi phí trong thời gian tới. Than nhập khẩu là khoản mục chi phí lớn nhất, thường xuyên chiếm khoảng 30% – 40% tổng giá thành, trong khi điện năng chiếm khoảng 10% – 15%. Đáng chú ý, theo quan sát, giá than nhập khẩu đã tăng khoảng +50% so với cuối năm 2025. Nếu đà tăng tiếp diễn, giá than hoàn toàn có thể gây sức ép trực tiếp lên giá vốn và biên lợi nhuận của HT1.
Bên cạnh đó, để tiết giảm chi phí điện năng, HT1 dự kiến đưa vào vận hành “Dự án tận dụng nhiệt khí thải để phát điện tại Nhà máy xi măng Bình Phước” trong năm 2026. Hệ thống có công suất 7,5 MW, kỳ vọng đáp ứng khoảng 30% nhu cầu điện của nhà máy, tổng mức đầu tư khoảng 315 tỷ đồng và được tài trợ một phần bằng khoản vay dài hạn từ Vietcombank. Tuy nhiên, tại Báo cáo tài chính Q3/2026, chi phí xây dựng cơ bản dở dang của dự án dù có tăng khoảng 110 tỷ đồng so với cuối năm 2025, lên gần 209 tỷ đồng, nhưng tiến độ đóng điện vẫn chậm so với kế hoạch ban đầu vào cuối tháng 6/2026. Nếu tiếp tục trì hoãn, HT1 có thể chịu áp lực kép từ giá than và giá điện, qua đó ảnh hưởng đến biên lợi nhuận.
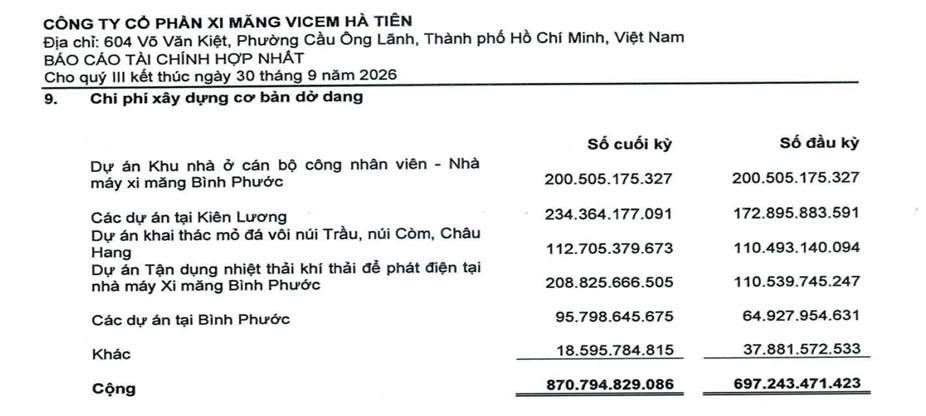
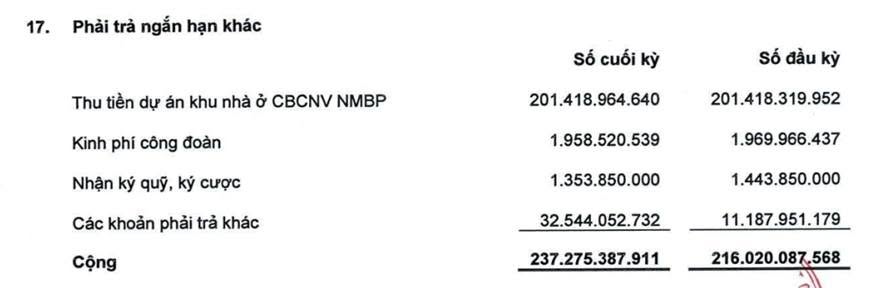
Một vấn đề khác cần theo dõi là Dự án Khu dân cư Bình Phước, hiện vẫn ghi nhận khoảng 201 tỷ đồng chi phí xây dựng cơ bản dở dang, dù diện tích đất đã bị thu hồi cách đây 5 năm. HT1 cũng đồng thời ghi nhận khoảng 201 tỷ đồng tiền nhận hộ của một số bên liên quan đến dự án tại khoản mục nợ phải trả khác. Các khoản mục này cần được theo dõi về khả năng xử lý và quyết toán. Nếu cơ quan chức năng không chấp thuận toàn bộ giá trị quyết toán, HT1 có thể phải xóa sổ một phần tài sản đã đầu tư và ghi nhận lỗ bất thường.
BẢO VỆ VỊ THẾ DẪN ĐẦU KHI ÁP LỰC CẠNH TRANH NGÀY CÀNG GIA TĂNG TẠI MIỀN NAM
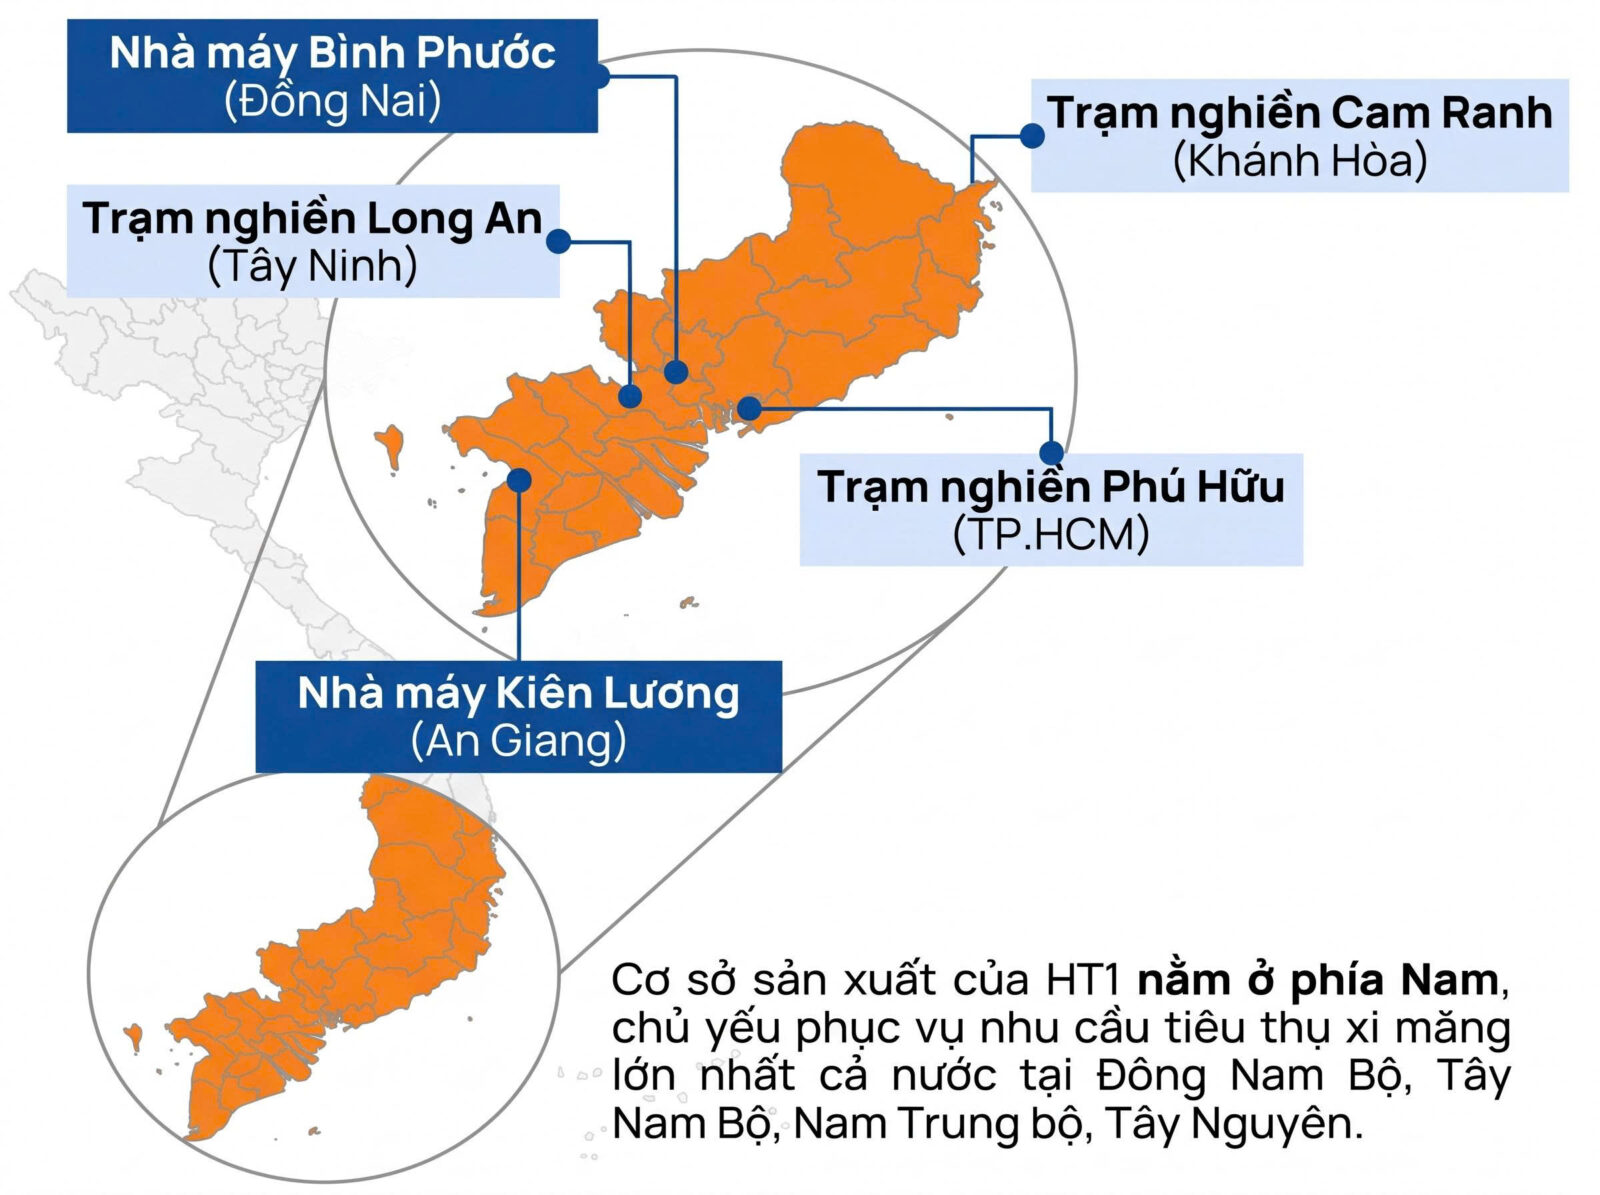
Lợi thế cạnh tranh của HT1 nằm ở hệ thống nguyên liệu, sản xuất và bán hàng được bố trí hợp lý theo chuỗi giá trị. Doanh nghiệp sở hữu các mỏ đá vôi, đất sét quy mô lớn tại miền Nam, cùng hai nhà máy sản xuất xi măng/clinker tại Bình Phước và Kiên Lương, rất gần nguồn nguyên liệu. Clinker sau đó cũng được vận chuyển đến ba trạm nghiền tại Phú Hữu, Long An và Cam Ranh để tiếp tục sản xuất xi măng. Mạng lưới này giúp HT1 tối ưu chi phí logistics và duy trì vị thế dẫn đầu tại thị trường miền Nam.
Tuy nhiên, lợi thế này đang chịu sức ép từ tình trạng dư cung xi măng nghiêm trọng tại miền Bắc, khiến các doanh nghiệp đẩy mạnh tiêu thụ vào miền Nam bằng chính sách giá rẻ. Trong bối cảnh sản phẩm xi măng khá phổ thông và ít có sự khác biệt, thị phần của HT1 tại khu vực miền Nam thực tế đã suy giảm liên tục trong giai đoạn 2021 – 2025.
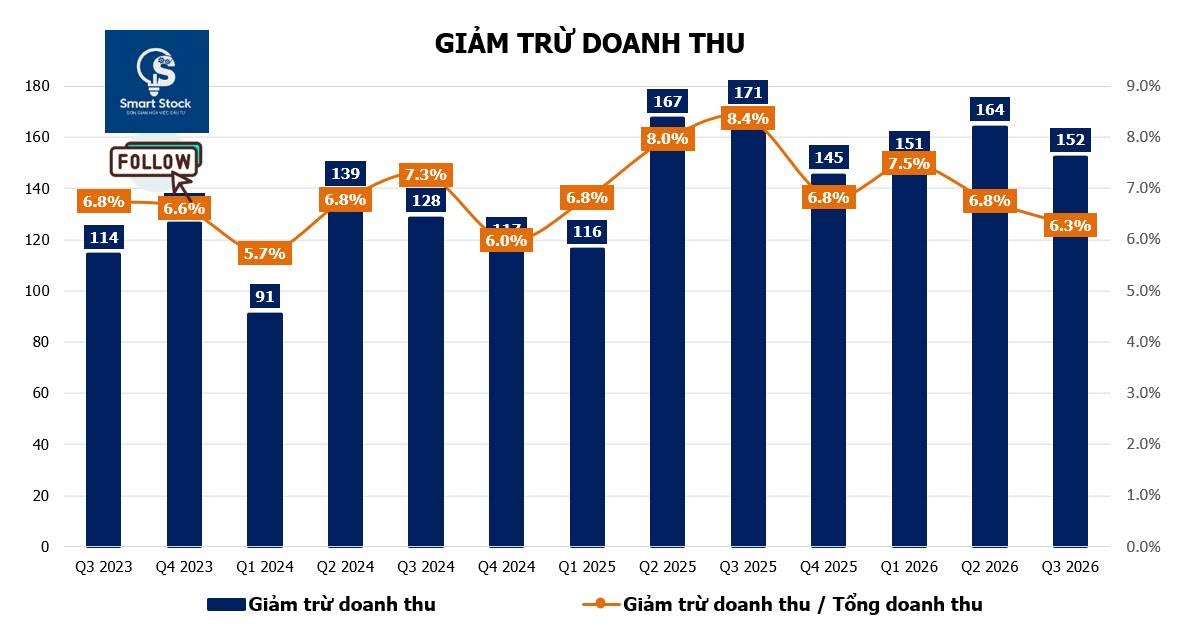
Để ứng phó, HT1 đã phát triển các dòng sản phẩm có giá thấp hơn 25% – 30% so với các sản phẩm truyền thống. Bên cạnh đó, theo quan sát, chiết khấu thương mại dành cho nhà phân phối cũng tăng mạnh, lên mức 7,5% trong năm 2025 và dự kiến tiếp tục duy trì trong năm 2026. Khoản chiết khấu này được hạch toán thẳng vào mục giảm trừ doanh thu, qua đó trực tiếp làm giảm doanh thu thuần ghi nhận của doanh nghiệp.
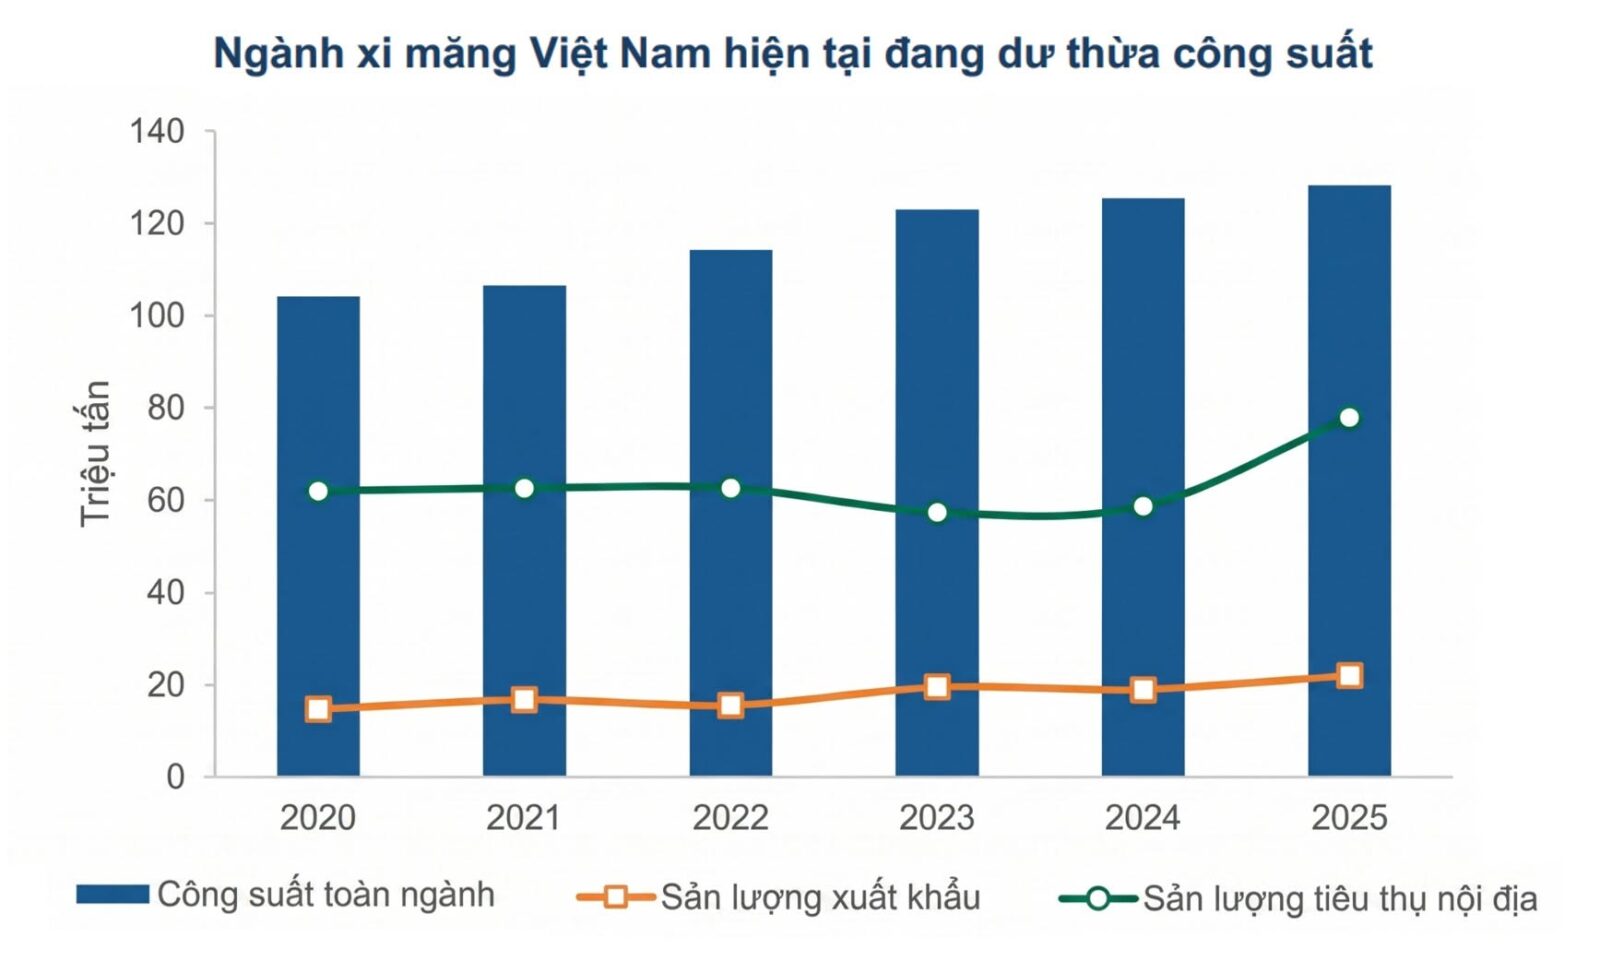
Nhìn chung, nhu cầu xi măng nội địa rõ ràng đã có sự hồi phục trong năm 2025, đạt khoảng 75,8 triệu tấn, tăng +14% so với năm trước. Trong 8 tháng đầu năm 2026, tiêu thụ xi măng nội địa đạt khoảng 57,4 triệu tấn, tiếp tục tăng +20% so với cùng kỳ. Tuy nhiên, phải thừa nhận rằng, tình trạng dư cung mang tính cấu trúc vẫn đè nặng lên toàn ngành, với công suất thiết kế hiện đã vượt 125 triệu tấn/năm.
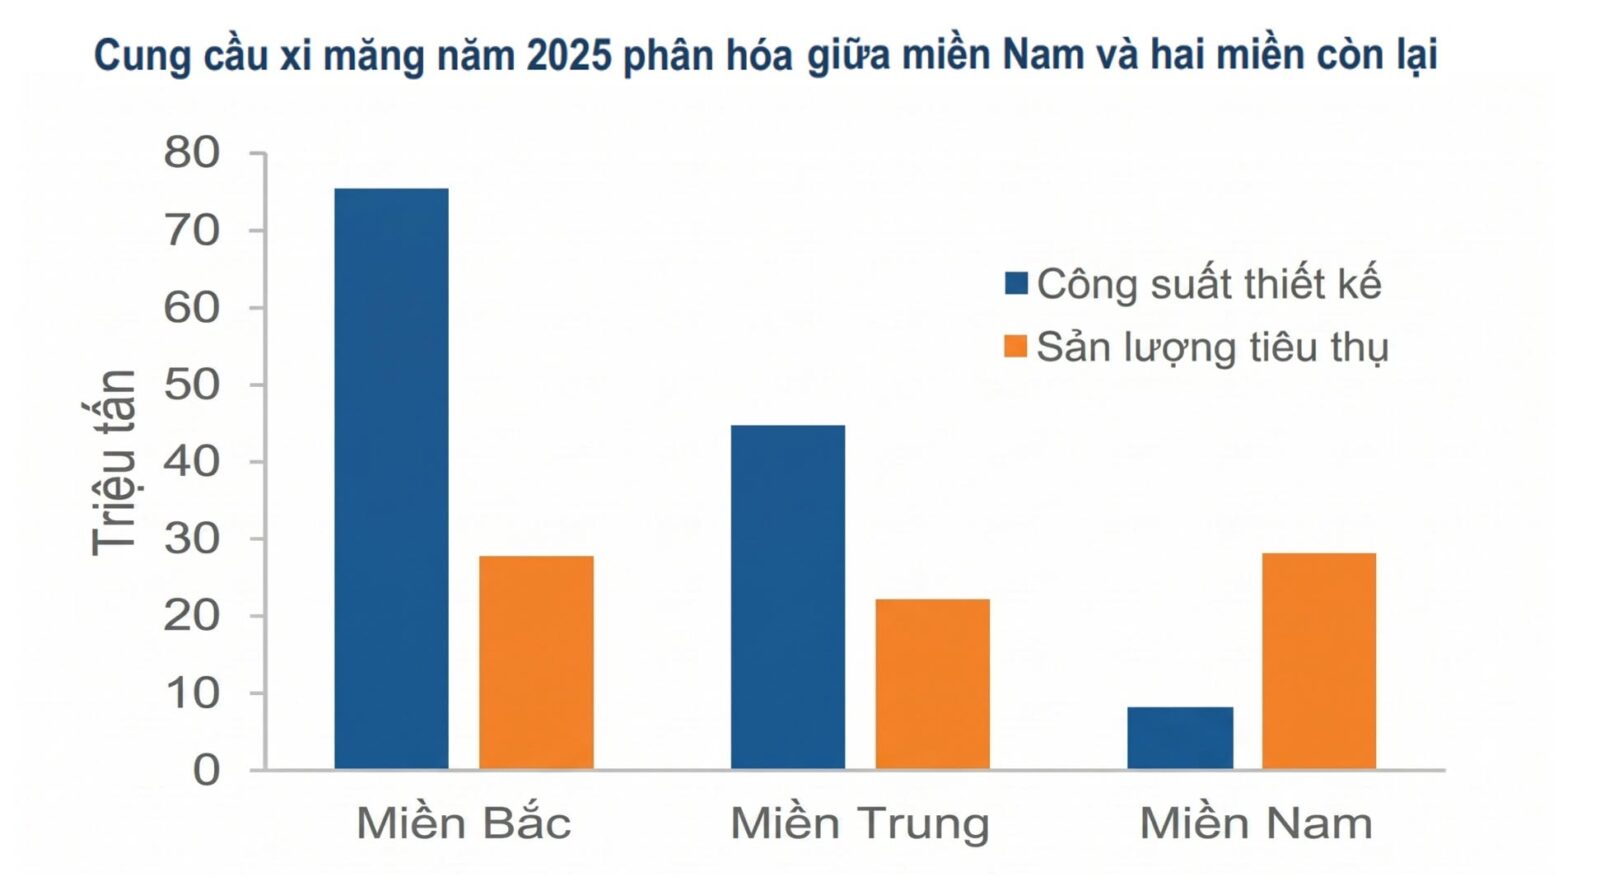
Điểm thuận lợi của HT1 là hoạt động sản xuất kinh doanh tập trung tại miền Nam – thị trường chiếm khoảng 35% nhu cầu xi măng cả nước, trong khi công suất sản xuất tại khu vực chỉ chiếm khoảng 8% tổng công suất toàn ngành. Chênh lệch cung – cầu cục bộ này tạo lợi thế nhất định cho các nhà sản xuất như HT1 trong việc duy trì mặt bằng giá bán tốt hơn. Dù vậy, HT1 không đương nhiên gia tăng thị phần nhờ lợi thế này, bởi doanh nghiệp vẫn phải đối mặt với áp lực cạnh tranh về giá từ các nhà sản xuất ngoại khu. Bên cạnh đó, diễn biến chậm lại của thị trường bất động sản dân dụng và xu hướng tăng mạnh của chi phí than là những biến số cần theo dõi trong thời gian tới.
Với kết quả kinh doanh phục hồi khá ấn tượng trong 6 quý liên tiếp, HT1 hiện đang giao dịch ở mức P/E dự phóng năm 2026 vào khoảng 12 lần. Mức P/E này thực sự chưa hấp dẫn đối với một doanh nghiệp sản xuất vật liệu xây dựng truyền thống, nhưng cũng đã về vùng định giá thấp nhất của chính cổ phiếu trong vòng 5 năm qua, dù HT1 vẫn giữ vững vị thế doanh nghiệp đầu ngành. Ở mức giá hiện tại, HT1 có thể chưa phải là một cơ hội đầu tư quá hấp dẫn nhưng vẫn đáng để theo dõi: Kiên nhẫn chờ đợi thêm một nhịp chiết khấu để gia tăng biên an toàn và tìm kiếm mức sinh lời vừa đủ có lẽ là chiến lược hợp lý.
==================
👉 Anh/Chị NĐT thấy bài viết hữu ích, hãy Share để nhiều Nhà đầu tư cùng tham khảo.
👉 “THEO DÕI SMART STOCK” để nhận thêm những cập nhật kinh tế, các bài phân tích cổ phiếu theo phương pháp cơ bản và các Ấn phẩm đầu tư định kỳ.
👉 Chúng tôi cập nhật định giá và vị thế mua/bán (nếu có) cổ phiếu HT1 nhanh nhất TẠI ĐÂY