
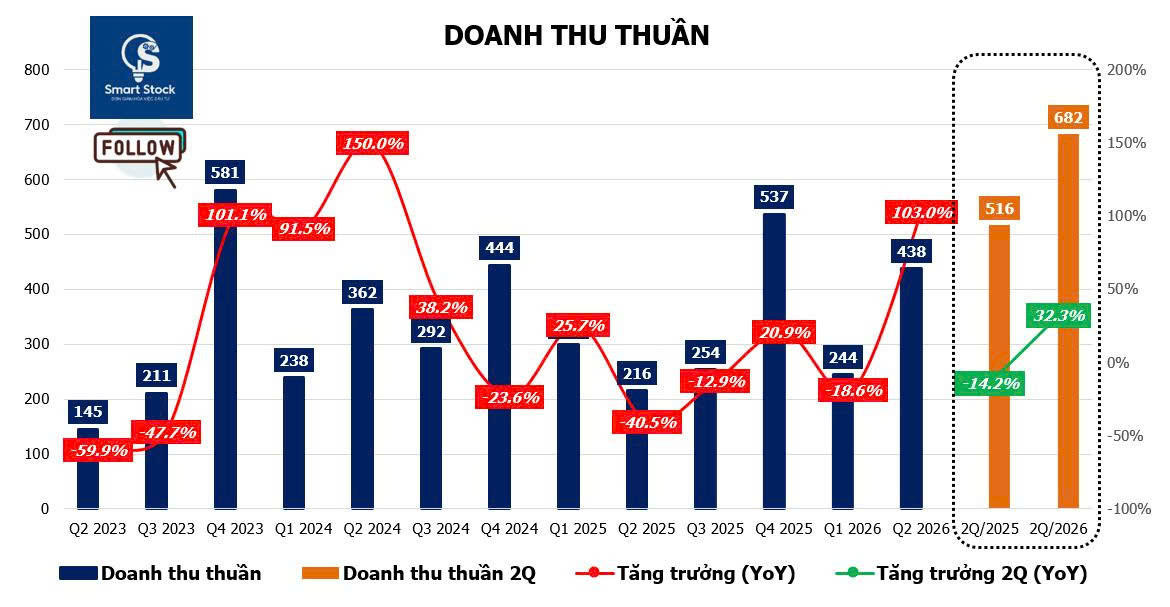
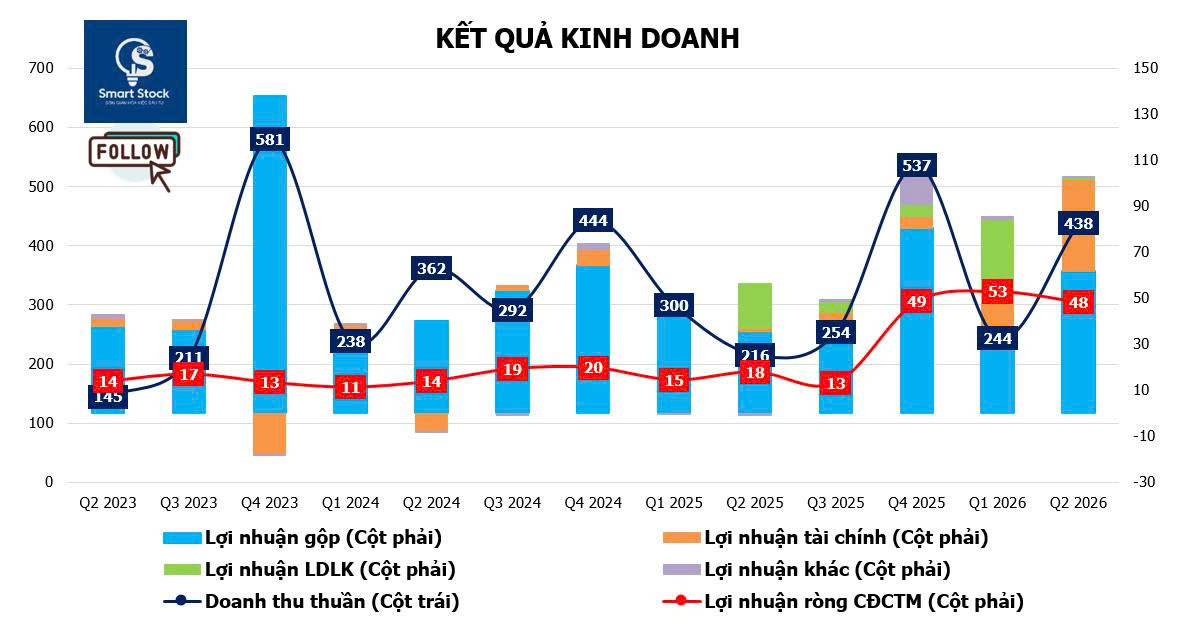
CTCP Tư vấn Xây dựng Điện 2 (TV2) ghi nhận kết quả kinh doanh quý II/2026 tăng trưởng mạnh với doanh thu thuần đạt khoảng 438 tỷ đồng, tăng 103% so với cùng kỳ (YoY); lợi nhuận gộp đạt 62 tỷ đồng, tăng 74%; trong khi lợi nhuận sau thuế (LNST) hợp nhất đạt gần 49 tỷ đồng, tăng 753% YoY.
Lũy kế 6 tháng đầu năm 2026, doanh thu thuần đạt 682 tỷ đồng, tăng 32,3% YoY; LNST đạt khoảng 101,5 tỷ đồng, cao gấp hơn 4 lần cùng kỳ. Với kết quả này, TV2 đã vượt kế hoạch lợi nhuận cả năm 2026 ở mức 100 tỷ đồng chỉ sau nửa đầu năm.
Tuy nhiên, đằng sau mức tăng trưởng lợi nhuận ấn tượng, vấn đề cần quan tâm không chỉ nằm ở tốc độ tăng trưởng tuyệt đối, mà còn ở chất lượng lợi nhuận, bao nhiêu phần lợi nhuận thực sự đến từ hoạt động kinh doanh cốt lõi và khả năng duy trì đà tăng trưởng trong các năm tiếp theo.
1. TỪ DOANH NGHIỆP TƯ VẤN ĐIỆN ĐẾN HỆ SINH THÁI TƯ VẤN – EPC – O&M – ĐẦU TƯ NĂNG LƯỢNG
TV2 có nền tảng truyền thống trong lĩnh vực tư vấn, khảo sát, thiết kế và quản lý các công trình điện. Đây là nhóm hoạt động có đặc điểm sử dụng ít vốn, hàm lượng chất xám cao và biên lợi nhuận tương đối tốt, song quy mô doanh thu thường bị giới hạn bởi giá trị và số lượng hợp đồng tư vấn.
Trong khoảng 1–2 năm trở lại đây, mô hình kinh doanh của TV2 đang từng bước chuyển dịch khi doanh nghiệp mở rộng sự hiện diện sang lĩnh vực tổng thầu thiết kế, mua sắm và xây dựng (EPC), vận hành và bảo trì (O&M), đồng thời tham gia đầu tư các dự án nguồn điện.
Theo định hướng được công bố, TV2 tập trung phát triển ba trụ cột chính gồm Tư vấn – Kinh doanh – Đầu tư, song song với việc tiếp cận các lĩnh vực năng lượng mới như LNG, điện hạt nhân, hệ thống lưu trữ năng lượng bằng pin (BESS), truyền tải điện một chiều điện áp cao (HVDC) và thủy điện tích năng.
Việc mở rộng hoạt mô hình hoạt động này giúp TV2 tham gia sâu hơn vào vòng đời dự án: Từ tư vấn, thiết kế, mua sắm, thi công (EPC) đến vận hành & bảo trì (O&M) và thậm chí là đầu tư sở hữu dự án. Trong đó, EPC được kỳ vọng đóng vai trò động lực tăng trưởng doanh thu nhờ giá trị hợp đồng lớn và khả năng mở rộng quy mô hoạt động. Trong khi đó, O&M có thể trở thành nguồn doanh thu mang tính ổn định và dài hạn khi số lượng nhà máy điện do TV2 quản lý, vận hành ngày càng gia tăng.
2. TÌNH HÌNH HOẠT ĐỘNG KINH DOANH – TĂNG TRƯỞNG DOANH THU ĐI KÈM SỰ THAY ĐỔI CƠ CẤU BIÊN LỢI NHUẬN
Kết quả kinh doanh quý II/2026 phần nào phản ánh quá trình mở rộng quy mô hoạt động của TV2 khi doanh thu tăng hơn gấp đôi cùng kỳ, đạt 438 tỷ đồng.
Tuy nhiên, biên lợi nhuận gộp giảm từ 16,4% xuống khoảng 14,1%, trong bối cảnh giá vốn hàng bán tăng 108,7% YoY, cao hơn tốc độ tăng trưởng doanh thu. Diễn biến này phù hợp với đặc thù của quá trình chuyển dịch cơ cấu hoạt động sang EPC, lĩnh vực thường có biên lợi nhuận thấp hơn mảng tư vấn truyền thống nhưng tạo ra doanh thu lớn hơn đáng kể. Do đó, sự suy giảm biên lợi nhuận gộp không nhất thiết phản ánh hiệu quả kinh doanh đi xuống.
Đối với mảng O&M, phạm vi dịch vụ bao gồm quản lý vận hành nhà máy điện, vận hành và bảo trì hệ thống đường dây truyền tải, trạm nâng áp, bảo dưỡng định kỳ cùng các dịch vụ kỹ thuật phụ trợ. Đây được kỳ vọng là một trong những mảng đóng góp doanh thu ngày càng quan trọng của TV2. Năm 2025, doanh thu O&M đạt khoảng 678 tỷ đồng, tăng 75% YoY, nhờ đóng góp từ các hợp đồng vận hành và bảo trì tại Nhà máy Nhiệt điện Duyên Hải 2 (1.320 MW) và các nhà máy điện tại Lào với tổng công suất khoảng 900 MW. Với danh mục hợp đồng hiện hữu, ban lãnh đạo đặt mục tiêu doanh thu O&M đạt khoảng 1.000–1.200 tỷ đồng trong những năm tới – Tạo dòng tiền ổn định, giảm bớt tính phụ thuộc vào tiến độ ghi nhận doanh thu của các hợp đồng EPC.
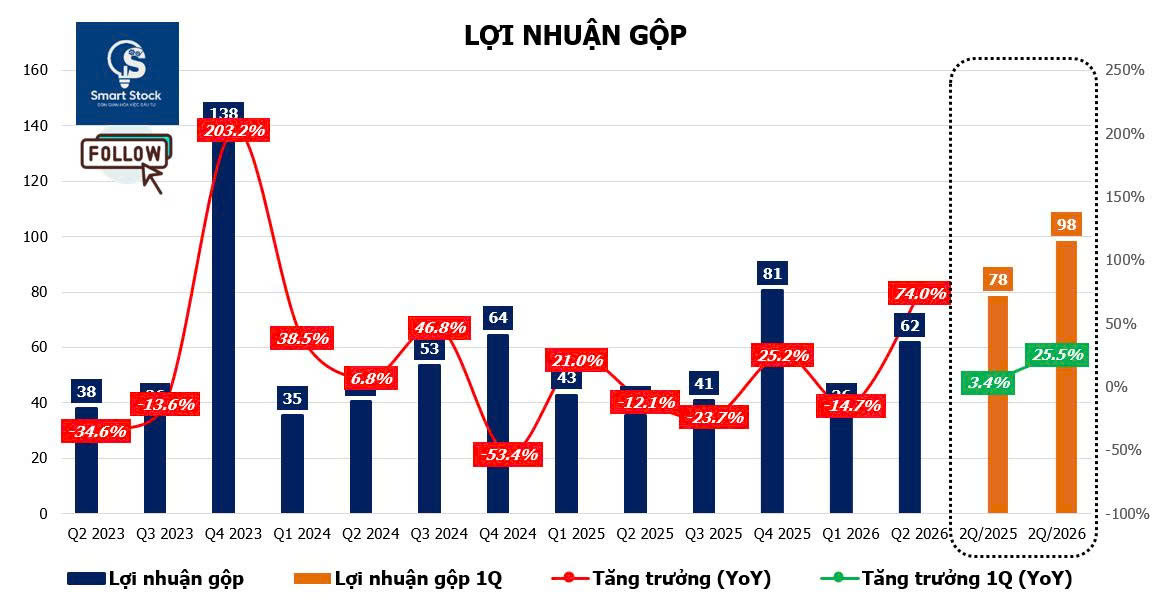
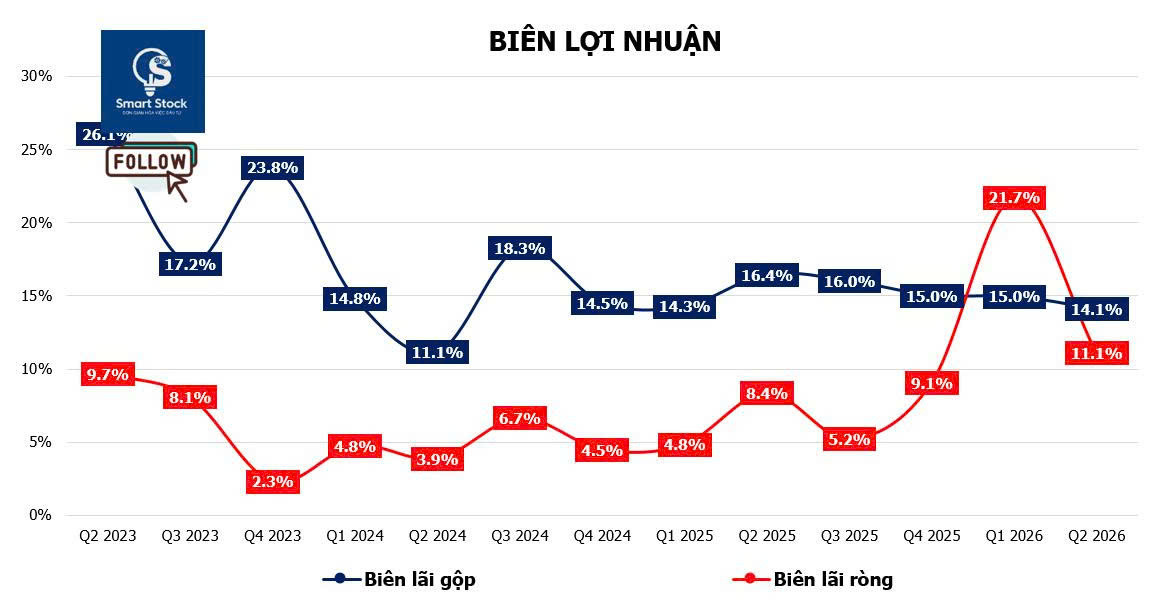
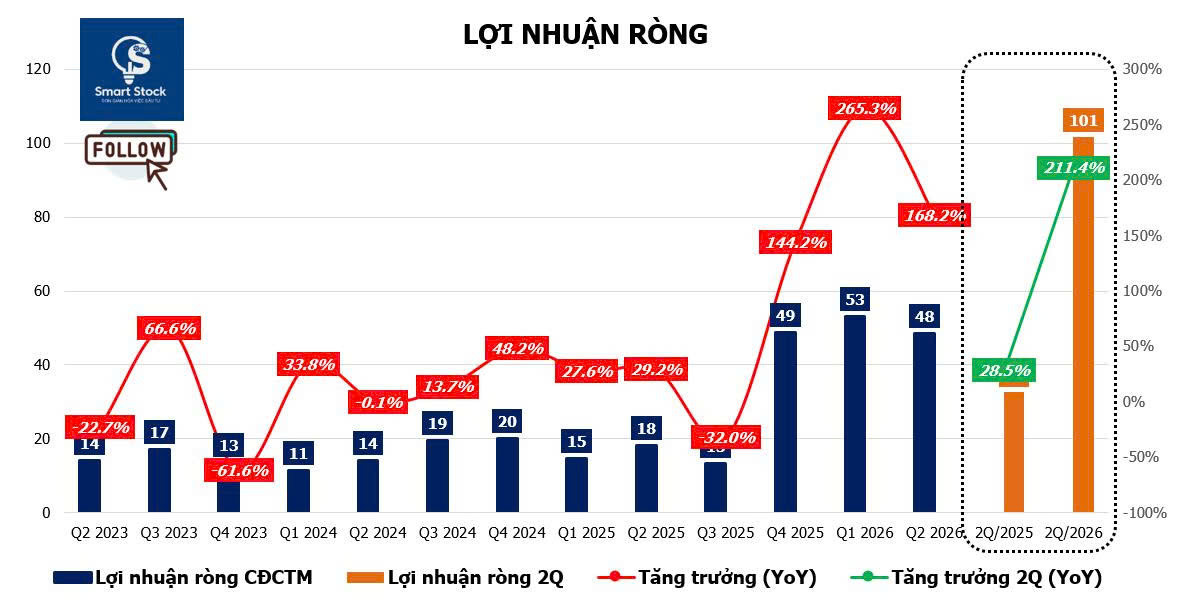
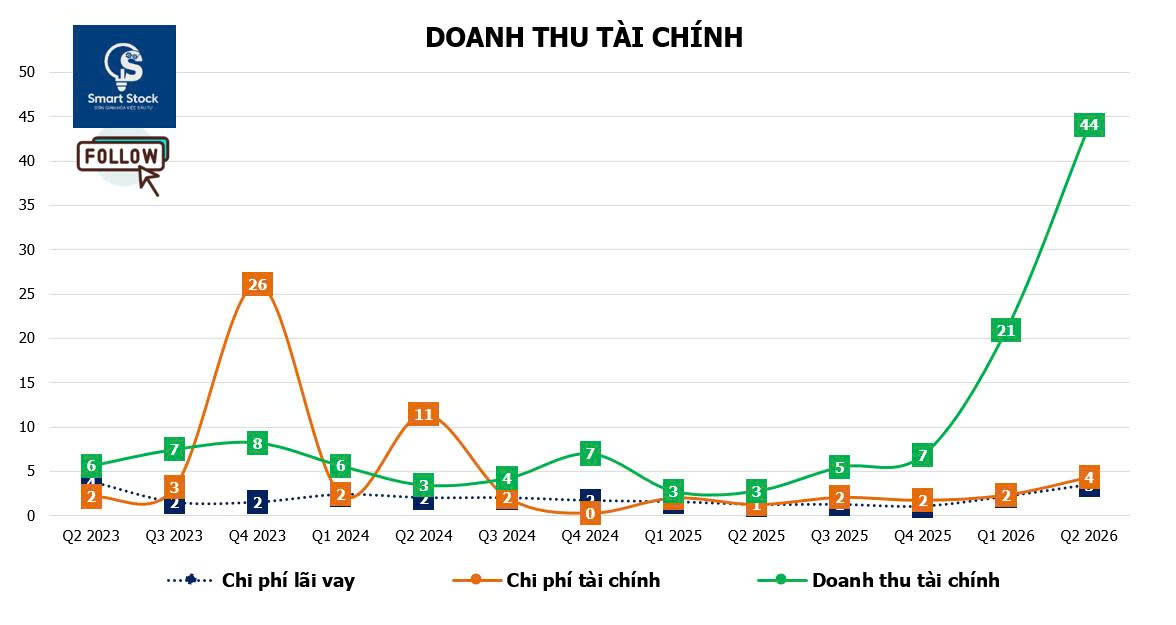
Mặc dù biên lợi nhuận có sự thu hẹp, lợi nhuận sau thuế vẫn ghi nhận mức tăng vượt trội so với doanh thu, bởi lẽ một phần đáng kể mức tăng đến từ doanh thu tài chính, đạt khoảng 65 tỷ đồng, tăng mạnh so với cùng kỳ (6T.2025 đạt 6 tỷ đồng) chủ yếu nhờ lãi tiền gửi và lãi cho vay. Bên cạnh đó, phần lợi nhuận từ các công ty liên doanh, liên kết đạt khoảng 30,5 tỷ đồng, so với 19,4 tỷ đồng cùng kỳ.
Điều này cho thấy mức tăng trưởng lợi nhuận của TV2 hiện được hỗ trợ bởi cả hoạt động kinh doanh chính và hiệu quả khai thác nguồn vốn “nhàn rỗi”
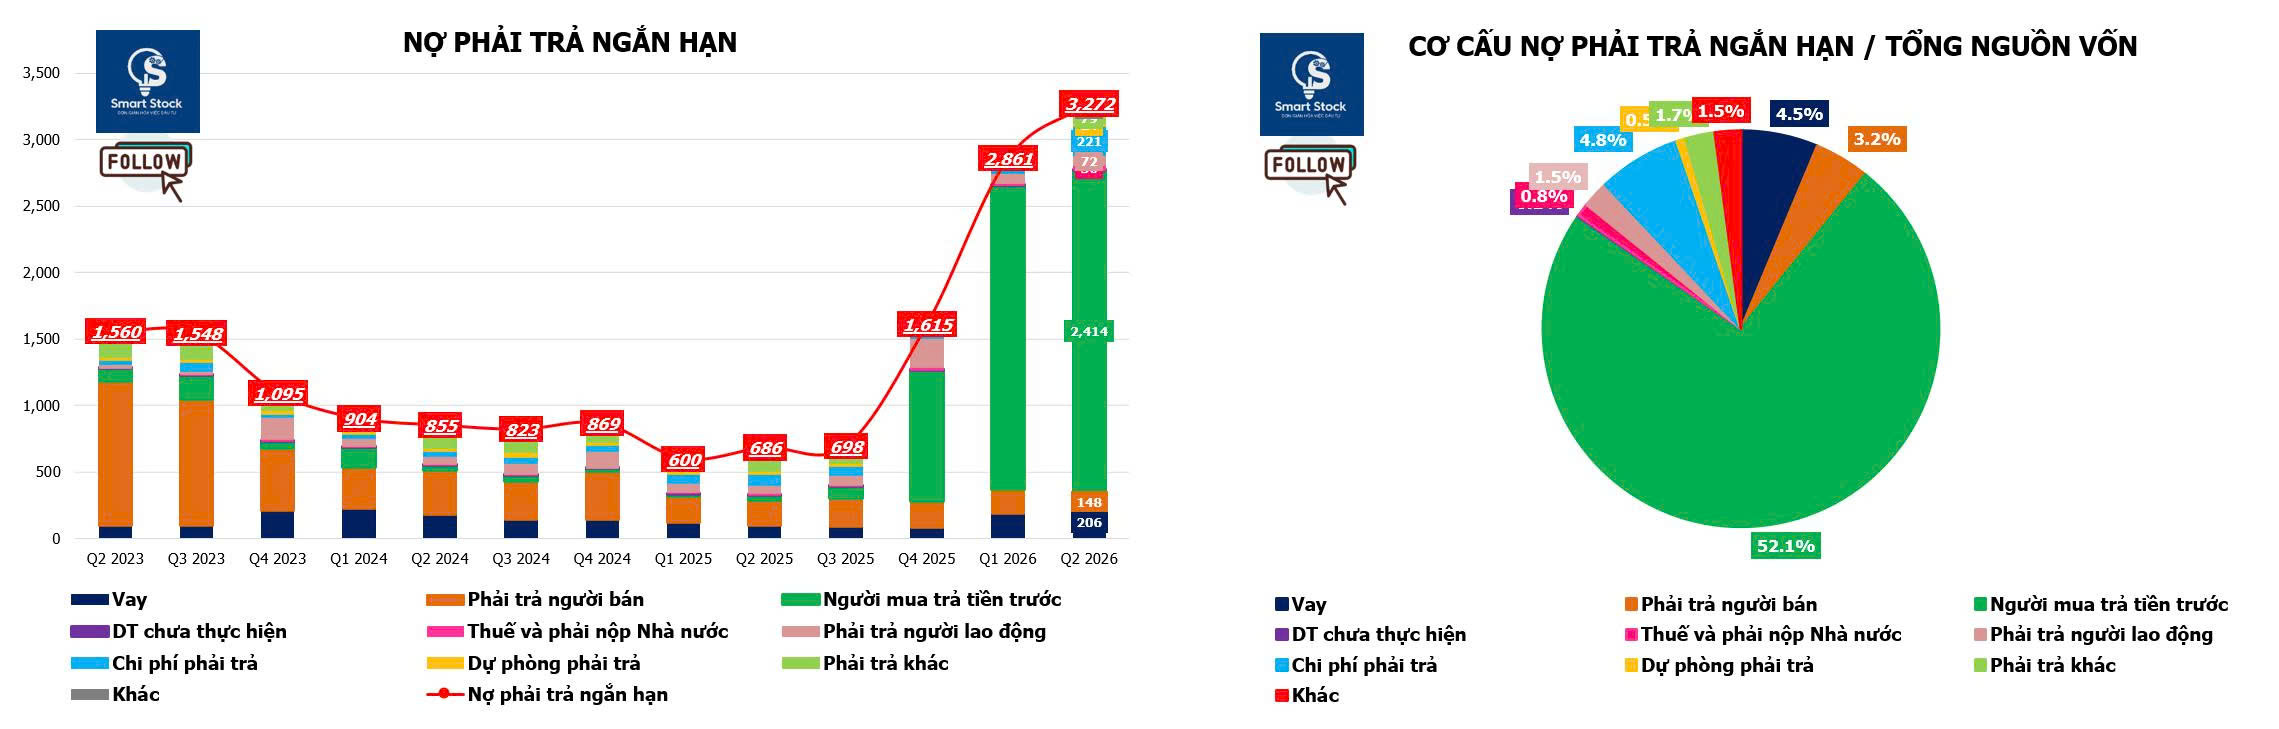
3. TV2 TỐI ƯU DÒNG TIỀN “KHỦNG” TỪ NGƯỜI MUA TRẢ TIỀN TRƯỚC
PECC2 hiện đang sở hữu lượng tiền và tiền gửi rất lớn, phần lớn đến từ nguồn tiền thanh toán trước khi TV2 đảm nhận vai trò tổng thầu EPC cho các dự án năng lượng lớn như nhà máy điện, hạ tầng lưới điện,..Theo đặc thù của hợp đồng EPC, chủ đầu tư thường thực hiện thanh toán trước một phần giá trị hợp đồng, phổ biến khoảng 10–30%, nhằm hỗ trợ nhà thầu triển khai các công việc mua sắm thiết bị, vật tư và thi công.
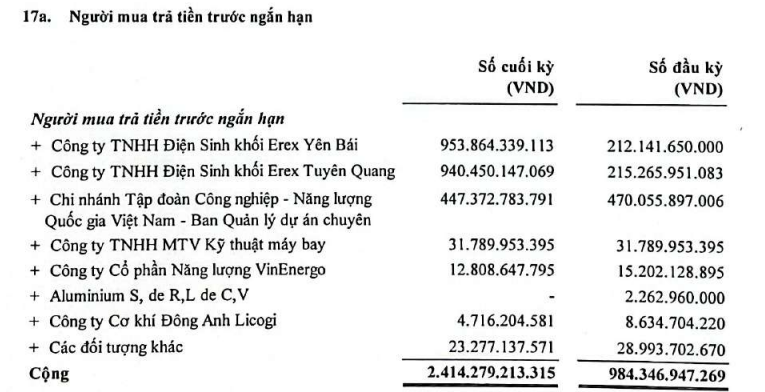
Khoản mục người mua trả tiền trước bắt đầu tăng mạnh từ nửa cuối năm 2025, gắn với quá trình triển khai các hợp đồng EPC quy mô lớn, nổi bật là dự án Nhà máy Nhiệt điện Ô Môn IV và các dự án điện sinh khối.
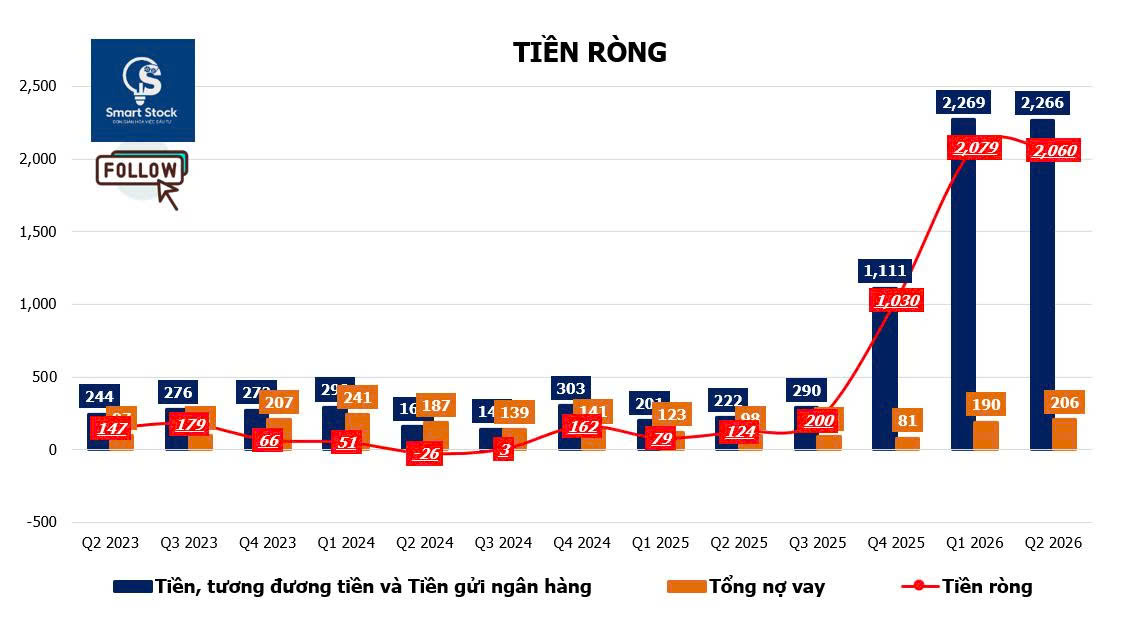
TV2 đã tối ưu dòng tiền này bằng cách hoạch toán vào khoản mục tiền mặt và tiền gửi ngân hàng (các khoản tiền gửi kỳ hạn ngắn dưới 12 tháng) và thu về doanh thu tài chính đóng góp một tỷ trọng đáng kể trong lợi nhuận ròng của PECC2 kể từ thời điểm đó.
4. CƠ CẤU TÀI SẢN PHẢN ÁNH QUY MÔ HỢP ĐỒNG ĐANG MỞ RỘNG
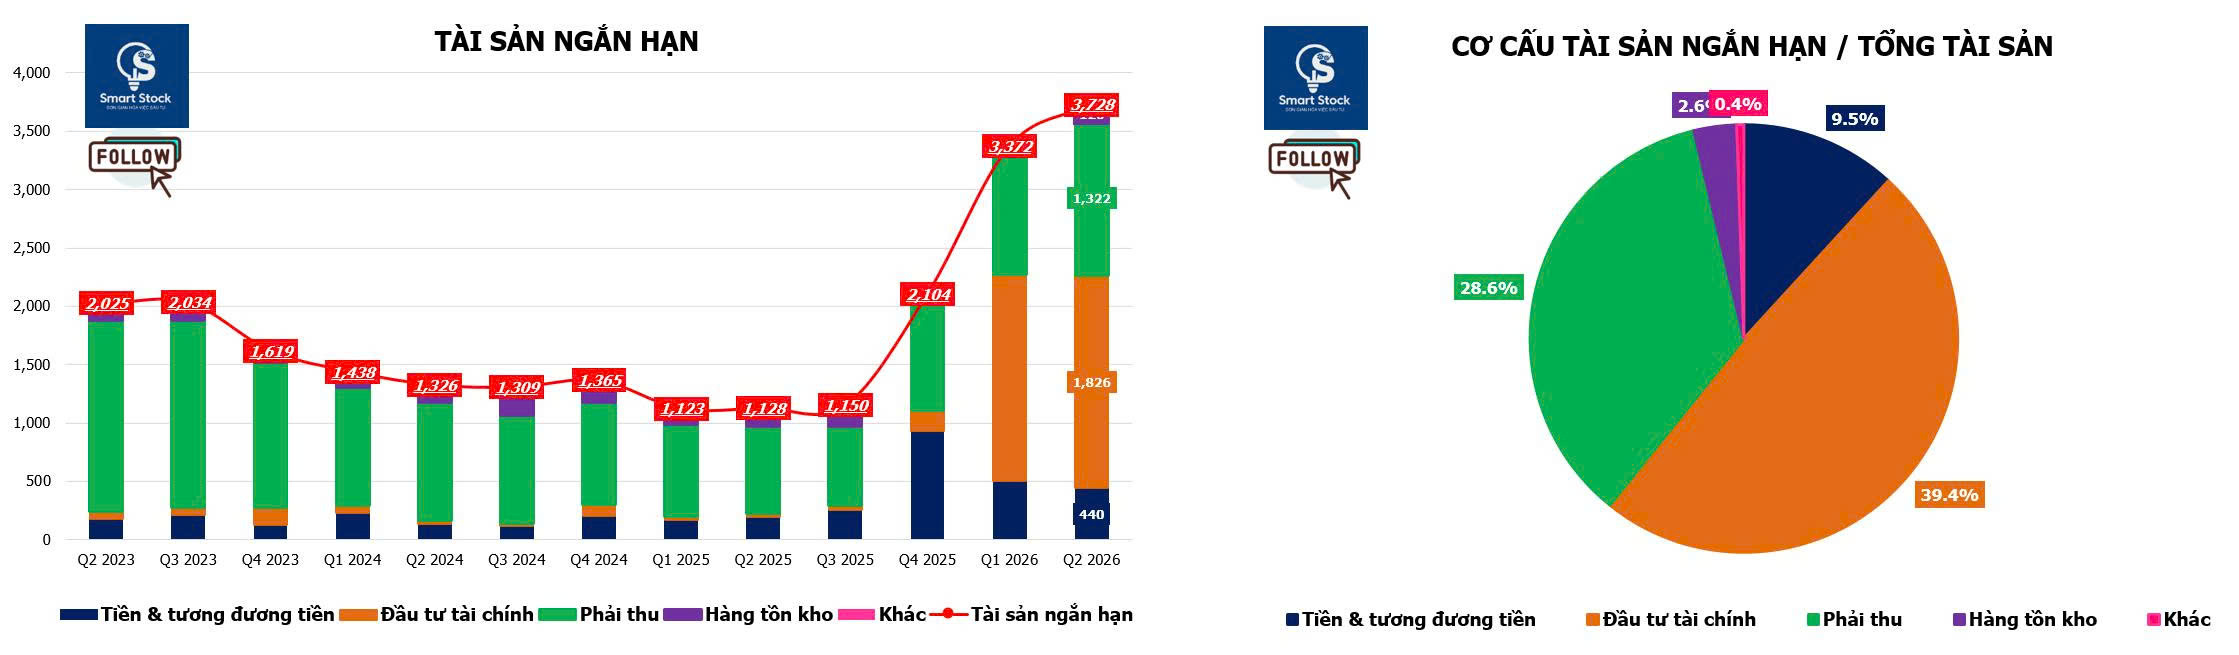
Tại thời điểm cuối Q2/2026, tổng tài sản của TV2 đạt khoảng 4.630 tỷ đồng, tăng 55% so với đầu năm. Đáng chú ý, tiền và tiền gửi đạt gần 2.223 tỷ đồng, tương đương khoảng 48% tổng tài sản. Ở chiều ngược lại, nợ vay ngắn hạn chỉ khoảng 206 tỷ đồng (Doanh nghiệp không sử dụng nợ vay tài chính dài hạn). Đáng chú ý, khoản mục Người mua trả tiền trước ngắn hạn tăng lên tới 2.414 tỷ đồng từ khoảng 984 tỷ đồng đầu năm.
Đây có thể được xem là một chỉ báo sớm về lượng công việc cũng khi khả năng huy động vốn lưu động từ khách hàng cho các hợp đồng đang và chuẩn bị triển khai. Tuy nhiên, việc chuyển hóa khoản ứng trước thành doanh thu và lợi nhuận thực tế còn phụ thuộc vào tiến độ thi công, khối lượng hoàn thành, điều kiện nghiệm thu và khả năng kiểm soát chi phí của từng dự án – Đây là yếu tố quan trọng cần theo dõi trong thời gian tới.
5. BACKLOG 10.000 TỶ – “CỦA ĐỂ DÀNH” CHO GIAI ĐOẠN 2027–2029
Một trong những luận điểm đầu tư quan trọng nhất đối với TV2 nằm ở quy mô backlog đã ký kết và tiến độ triển khai các dự án EPC. Theo thông tin được chia sẻ tại ĐHĐCĐ năm 2026, giá trị backlog đã ký của TV2 đạt khoảng 10.000 tỷ đồng, với sự đóng góp của nhiều dự án năng lượng quy mô lớn. Các hợp đồng đáng chú ý bao gồm:
- Nhà máy Nhiệt điện Ô Môn IV (4.400 tỷ đồng),
- Nhà máy Điện sinh khối Yên Bái (1.300 tỷ đồng)
- Dự án Điện gió Tân Thuận giai đoạn 3 (700 tỷ đồng)
- Nhà máy Điện sinh khối Tuyên Quang và các dự án năng lượng khác.
Bên cạnh mảng EPC nguồn điện, TV2 tiếp tục mở rộng sự hiện diện trong lĩnh vực tư vấn hạ tầng truyền tải điện tại cả miền Bắc và miền Nam.
Đáng chú ý, tháng 9/2026, liên danh TV2 – TV3 đã ký kết hợp đồng tư vấn cho dự án Đường dây 500 kV Krông Buk – Tây Ninh 1, bao gồm khảo sát, thiết kế kỹ thuật, lập dự toán, bản vẽ thi công và hồ sơ mời thầu. Dự án có tổng mức đầu tư dự kiến khoảng 14.000 tỷ đồng, với mục tiêu đóng điện trong năm 2028.
Tại khu vực miền Bắc, TV2 tham gia khảo sát tuyến Đường dây 500 kV Than Uyên – Yên Bái, với chiều dài đoạn tuyến khoảng 86 km, trong giai đoạn lập báo cáo nghiên cứu khả thi. Phạm vi công việc bao gồm khảo sát, lập hồ sơ chủ trương đầu tư, báo cáo nghiên cứu khả thi, ứng dụng mô hình thông tin công trình (BIM) và chuẩn bị hồ sơ môi trường.
Tiến độ ghi nhận backlog – Câu chuyện chính: Mặc dù liên tục được lựa chọn tham gia các dự án EPC lớn trong giai đoạn 2025–2026, quá trình chuyển hóa backlog thành doanh thu và lợi nhuận của TV2 không diễn ra ngay tại thời điểm ký hợp đồng. Ban lãnh đạo chia sẻ, phần đáng kể doanh thu và lợi nhuận từ các hợp đồng hiện hữu được kỳ vọng ghi nhận trong giai đoạn 2027–2029 liên quan đến biến động giá vật liệu và chi phí thi công trở nên đắt đỏ hơn kiến thời gian triển khai có sự chậm lại so với kế hoạch ban đầu.
6. HÀNG LOẠT DỰ ÁN LỚN BƯỚC VÀO GIAI ĐOẠN THI CÔNG – BACKLOG DẦN ĐƯỢC HIỆN THỰC HÓA
Những chuyển biến trong tiến độ thực hiện các dự án lớn đang tạo cơ sở để kỳ vọng backlog của TV2 từng bước được chuyển hóa thành khối lượng công việc thực tế tại công trường.
Nhà máy Nhiệt điện Ô Môn IV – Dự án trọng điểm trong danh mục EPC. Nhà máy Nhiệt điện Ô Môn IV có công suất thiết kế 1.155 MW, tổng mức đầu tư khoảng 22.000 tỷ đồng. Tại dự án này, TV2 tham gia liên danh tổng thầu EPC cùng Doosan Enerbility Co., Ltd. (Hàn Quốc). Dự án đã khởi công từ tháng 8/2025 và dự kiến phát điện thương mại vào tháng 12/2028.
Cựu Chủ tịch HĐQT TV2 cho biết tỷ lệ tham gia của TV2 trong dự án này rơi vào khoảng 20%, do đó quy mô hợp đồng liên quan đến TV2 khoảng 4.400 tỷ đồng, Ô Môn IV là một trong những dự án có vai trò quan trọng đối với khả năng ghi nhận doanh thu EPC trong trung hạn.
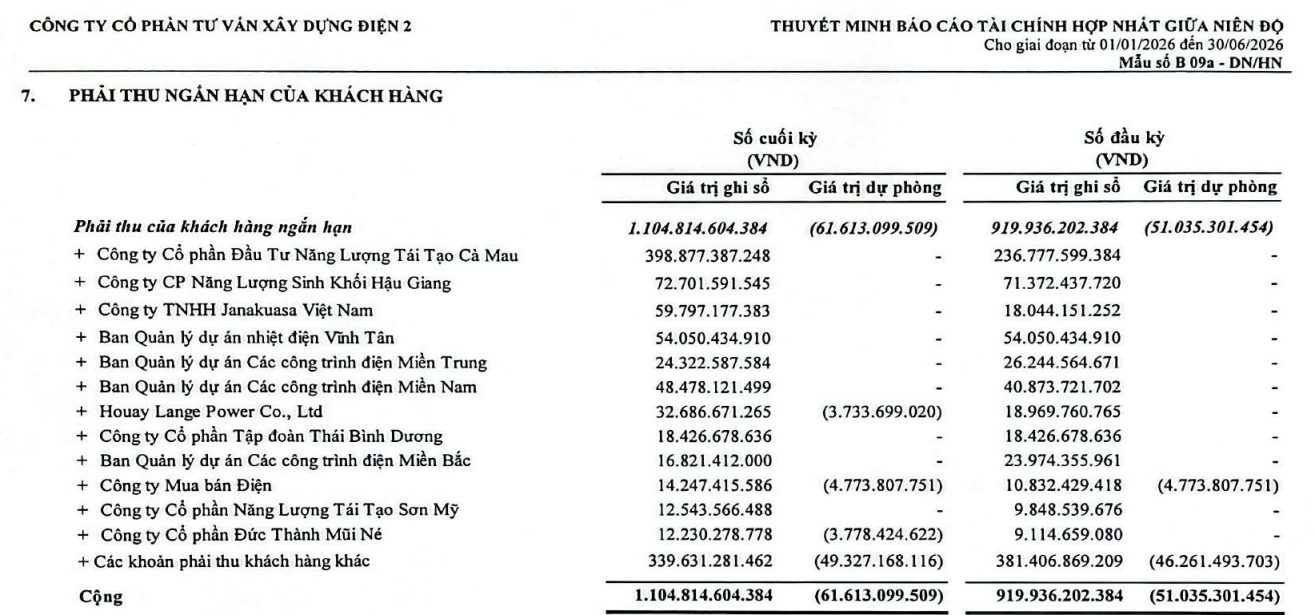
Điện gió Tân Thuận 3 – Tiến gần giai đoạn vận hành thương mại. Đối với dự án Điện gió Tân Thuận 3, công tác lắp dựng tua-bin cuối cùng đã hoàn tất vào cuối tháng 8/2026, đánh dấu một cột mốc quan trọng trong tiến độ thi công. Dự án đặt mục tiêu vận hành thương mại (COD) trong quý IV/2026. Đáng chú ý, TV2 ghi nhận khoản phải thu ngắn hạn khoảng 398,9 tỷ đồng đối với CTCP Đầu tư Năng lượng tái tạo Cà Mau, liên quan đến vai trò tổng thầu EPC tại dự án này.
Bên cạnh việc đảm nhiệm EPC, TV2 còn tham gia cung cấp dịch vụ O&M, qua đó mở rộng khả năng tạo doanh thu trong giai đoạn vận hành sau khi công trình hoàn thành. Việc Tân Thuận 3 tiến sát thời điểm COD là một tín hiệu tích cực, cho thấy backlog đang từng bước chuyển thành khối lượng thi công thành doanh thu trong ngắn hạn.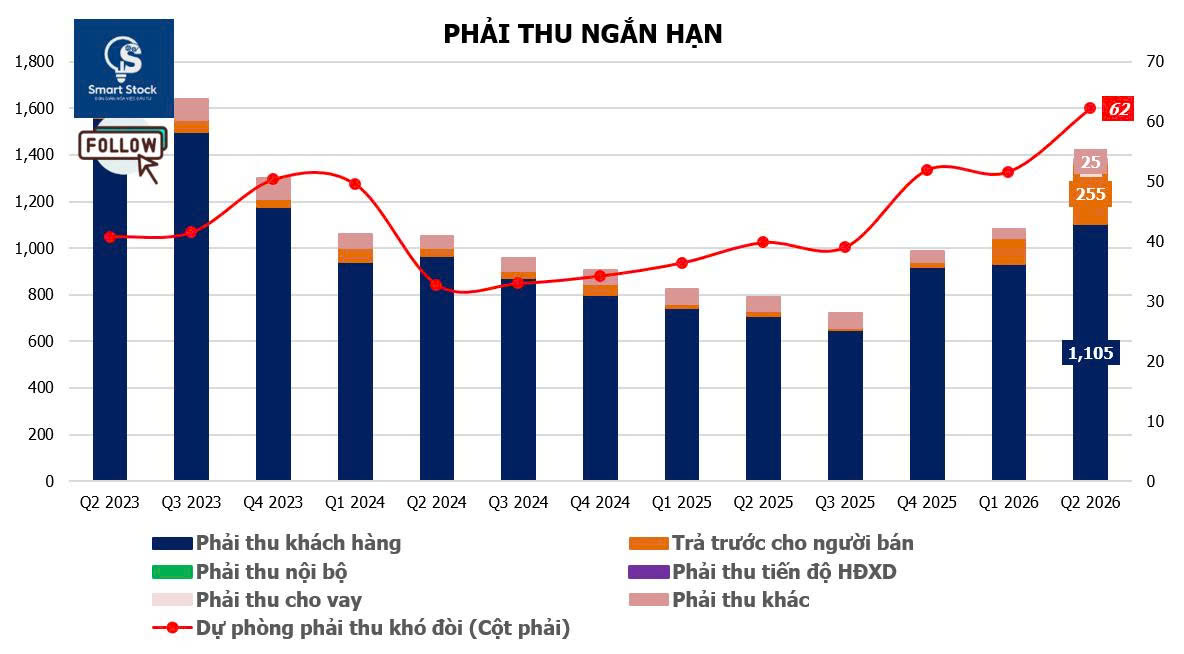
O&M mở rộng danh mục hợp đồng và duy trì nguồn thu dài hạn. Song song với hoạt động EPC, TV2 tiếp tục phát triển danh mục O&M tại các nhà máy điện trong và ngoài nước.
Các khoản phải thu đáng chú ý liên quan đến hoạt động này bao gồm:
- Nhà máy Điện sinh khối Hậu Giang: Khoản phải thu khoảng 72,7 tỷ đồng đối với CTCP Năng lượng Sinh khối Hậu Giang.
- Nhà máy Nhiệt điện Duyên Hải 2: Khoản phải thu khoảng 59,8 tỷ đồng đối với Công ty TNHH Janakuasa Việt Nam. Hợp đồng O&M được ký kết trong năm 2024, với thời hạn thực hiện xuyên suốt vòng đời dự án BOT.
- Nhà máy Thủy điện Houay LaNge tại Lào: Công suất 60 MW, hợp đồng O&M được ký ngày 22/4/2024; khoản phải thu ghi nhận khoảng 32,6 tỷ đồng.
Ngoài ra, TV2 đang tiếp tục mở rộng hoạt động O&M tại Lào, tập trung vào các dự án thủy điện có hoạt động xuất khẩu điện về Việt Nam.
→ Nếu xu hướng này tiếp tục được duy trì, O&M có thể đóng vai trò quan trọng trong việc cải thiện tính ổn định của dòng doanh thu và lợi nhuận trung, dài hạn.
Các dự án điện sinh khối – Năng lực EPC tiếp tục được nhân rộng. Đối với Nhà máy điện sinh khối Hậu Giang, đây là dự án TV2 đảm nhiệm toàn bộ vai trò tổng thầu EPC và khánh thành tháng 4/2025. Tiếp nối thành công và năng lực đó, TV2 tiếp tục ký EPC đối với dự án Nhà máy điện sinh khối Yên Bái 1 (50 MW) – Hợp đồng EPC được ký ngày 7/11/2025 với eREX. Đến tháng 9/2026, dự án đã khởi công phần xây dựng.
Mới nhất, dự án nhà máy điện tại Tuyên Quang – 50 MW đã chính thức khởi công ngày 18/8/2026 với TV2 là tổng thầu EPC.
Đây là hai dự án điện sinh khối có đóng góp đáng kể vào khoản mục người mua trả tiền trước đã đề cập.
→ Việc liên tục triển khai các dự án điện sinh khối cho thấy năng lực EPC của TV2 trong phân khúc này đang được mở rộng, tạo nền tảng để doanh nghiệp tiếp cận thêm các hợp đồng tương tự trong tương lai.
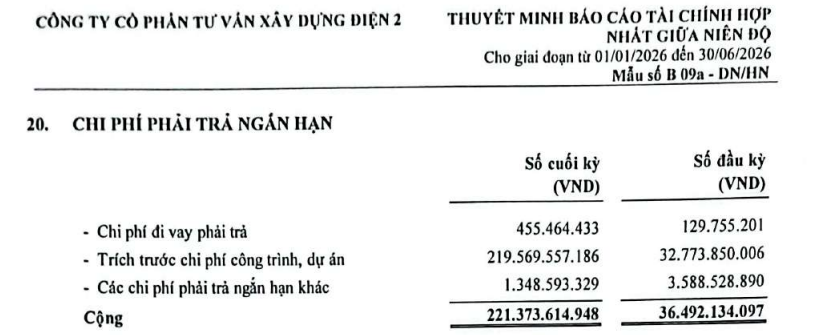
Ngoài tiến độ thực tế của các dự án, sự thay đổi của các khoản mục trên bảng cân đối kế toán cũng cung cấp thêm tín hiệu về mức độ triển khai hợp đồng EPC.
Cụ thể, khoản mục trích trước chi phí công trình tăng mạnh từ 34,7 tỷ đồng đầu năm lên 220,7 tỷ đồng tại cuối quý II/2026. Đồng thời, chi phí sản xuất, kinh doanh dở dang tăng từ 42,7 tỷ đồng lên 102,7 tỷ đồng.
→ Sự gia tăng đồng thời của hai khoản mục này cho thấy quy mô chi phí phát sinh và tích lũy tại các công trình đang mở rộng đáng kể, phù hợp với diễn biến các dự án EPC bước vào giai đoạn triển khai.
7. HIỆU QUẢ SỬ DỤNG VỐN CẢI THIỆN – ROE PHỤC HỒI KHÔNG DỰA VÀO ĐÒN BẨY TÀI CHÍNH
Cùng với sự cải thiện về kết quả kinh doanh, các chỉ tiêu hiệu quả sử dụng vốn của TV2 cũng ghi nhận chuyển biến tích cực.
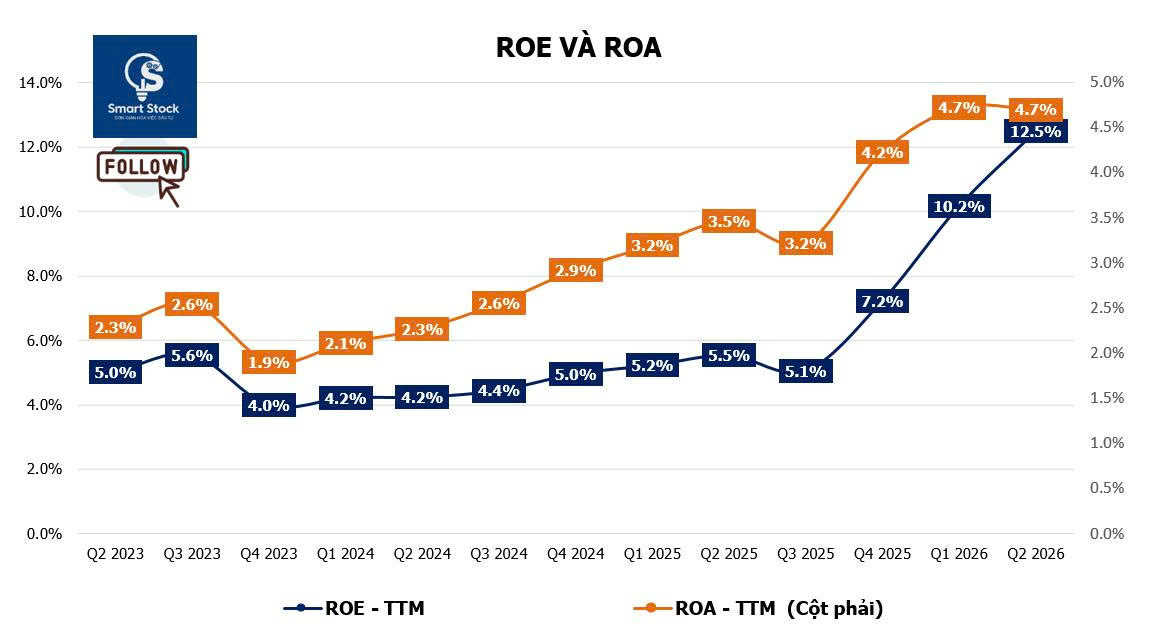
Cụ thể, tỷ suất sinh lời trên vốn chủ sở hữu (ROE) trong 12 tháng gần nhất (TTM) tăng từ 5,1% tại quý 3/2025 lên 12,5% tại quý 2/2026. Trong khi đó, tỷ suất sinh lời trên tổng tài sản (ROA) tăng từ 3,2% lên 4,7% trong cùng giai đoạn.
→ Diễn biến này cho thấy lợi nhuận đang tăng nhanh hơn quy mô vốn và tài sản, phản ánh hiệu quả hoạt động của TV2 đã cải thiện đáng kể khi các hợp đồng EPC bắt đầu được ghi nhận. Đáng chú ý, mức tăng ROE đến từ lợi nhuận phục hồi, quy mô doanh thu tăng và hiệu quả sử dụng tài sản tốt hơn, thay vì đòn bẩy tài chính.
8. BIẾN ĐỘNG BỘ MÁY QUẢN TRỊ “VẾT MỰC” LỚN NHẤT TRONG CÂU CHUYỆN CỦA TV2
Bên cạnh những chuyển biến tích cực trong hoạt động kinh doanh, rủi ro quản trị là một trong những yếu tố quan trọng tác động đến diễn biến giá cổ phiếu TV2 trong năm 2026.
Cổ phiếu TV2 từng ghi nhận diễn biến “bay hơi” gần 50% từ đỉnh trong năm 2026 được xúc tác một phần của sự kiện biến động liên quan đến ban lãnh đạo và các nhân sự chủ chốt bao gồm ông Nguyễn Chơn Hùng – Chủ tịch HĐQT và bà Bùi Thị Ngọc Lý – Kế toán trưởng TV2 bị khởi tố trong vụ án liên quan đến EVNNPT, PC1 và các đơn vị liên quan vào T5/2026.
Rủi ro quản trị trở thành biến số quan trọng nhất trong định giá TV2. BCTC bán niên soát xét ghi rõ vụ việc vẫn đang được điều tra và chưa có kết luận, cáo trạng hay bản án có hiệu lực; kiểm toán viên đưa vấn đề này vào mục “Vấn đề cần nhấn mạnh” nhưng không thay đổi kết luận soát xét.
Mặc dù hoạt động sản xuất sau đó vẫn được duy trì, tuy vậy vấn đề mang tính nhạy cảm (pháp lý) vẫn khiến thị trường chiết khấu gây áp lực lên giá cổ phiếu. Sau đó, ĐHĐCĐ 2026 đã miễn nhiệm ông Nguyễn Chơn Hùng và bầu bà Phạm Liên Hải giữ chức Chủ tịch HĐQT. Việc kiện toàn lại bộ máy quản trị giúp TV2 từng bước ổn định trở lại sau biến động lớn. Việc chứng minh tính minh bạch, ổn định của hoạt động kinh doanh và chất lượng lợi nhuận trong thời gian tới sẽ là yếu tố quan trọng giúp TV2 phục hồi trở lại mạnh mẽ.
→ Tổng kết lại, TV2 có thể đang có những tín hiệu của “điểm chuyển” để bước vào chu kỳ tăng trưởng lợi nhuận mạnh từ 2027–2029. Động lực tăng trưởng trung hạn đến từ ba yếu tố chính: quy mô backlog lớn, tiến độ triển khai các dự án trọng điểm đang được đẩy nhanh và nguồn thu O&M có khả năng gia tăng trong những năm tới. Trước mắt, dự án Tân Thuận 3 đi vào vận hành đúng tiến độ Q4/2026 sẽ củng cố cho mức tăng trưởng mạnh mẽ về lợi nhuận cốt lõi. Trong khi các dự án như Ô Môn IV, Yên Bái 1 và Tuyên Quang sẽ đóng vai trò quan trọng xác định tốc độ tăng trưởng doanh thu EPC của TV2 và là nguồn thu trong trung dài hạn.
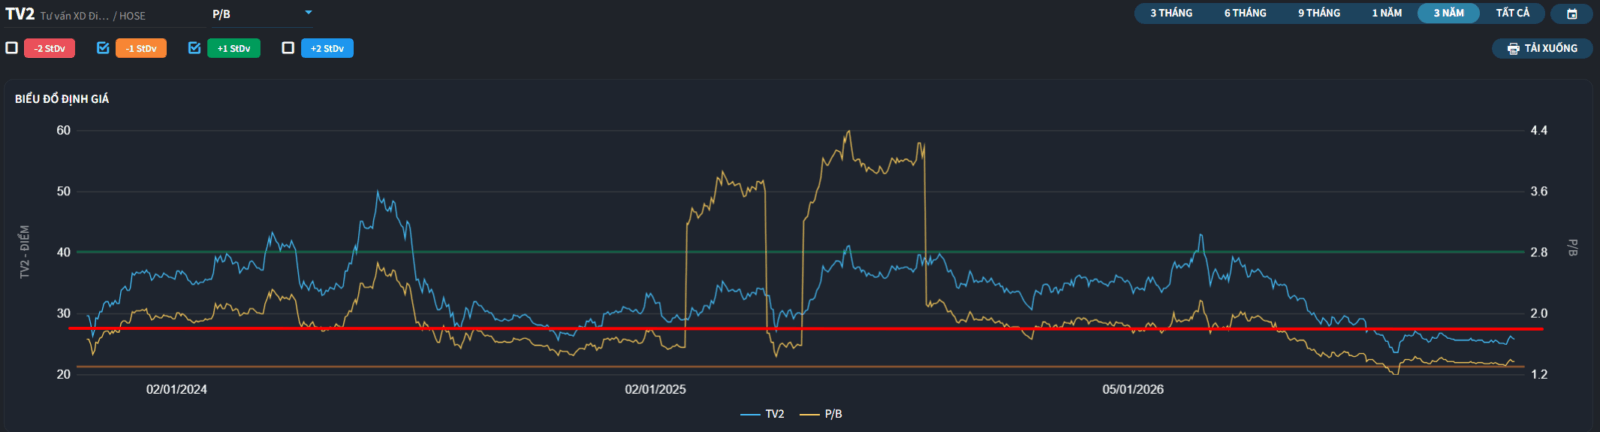
Xét trên phương diện định giá, cổ phiếu TV2 hiện đang giao dịch với hệ số P/B khoảng 1,3 lần, thấp hơn mức trung bình 3 năm gần nhất vào khoảng 1,6 lần.
Với giá trị sổ sách ước tính trong khoảng 18.800–20.000 đồng/cổ phiếu, thị giá quanh vùng 25.000 đồng/cổ phiếu phản ánh mức định giá tương đối thấp so với lịch sử giao dịch của doanh nghiệp.
Khác hẳn với giai đoạn năm 2024 – 2025 kỳ vọng của thị trường chủ yếu xoay quanh khả năng trúng thầu và triển khai các dự án lớn, đặc biệt là câu chuyện Sông Hậu 2, thì bước sang năm 2026 nhiều hợp đồng đã ký kết đang thực sự bước vào giai đoạn thi công, định giá doanh nghiệp có thể dần chuyển từ việc phản ánh kỳ vọng về hợp đồng tương lai sang ghi nhận năng lực tạo doanh thu, lợi nhuận và dòng tiền thực tế.