
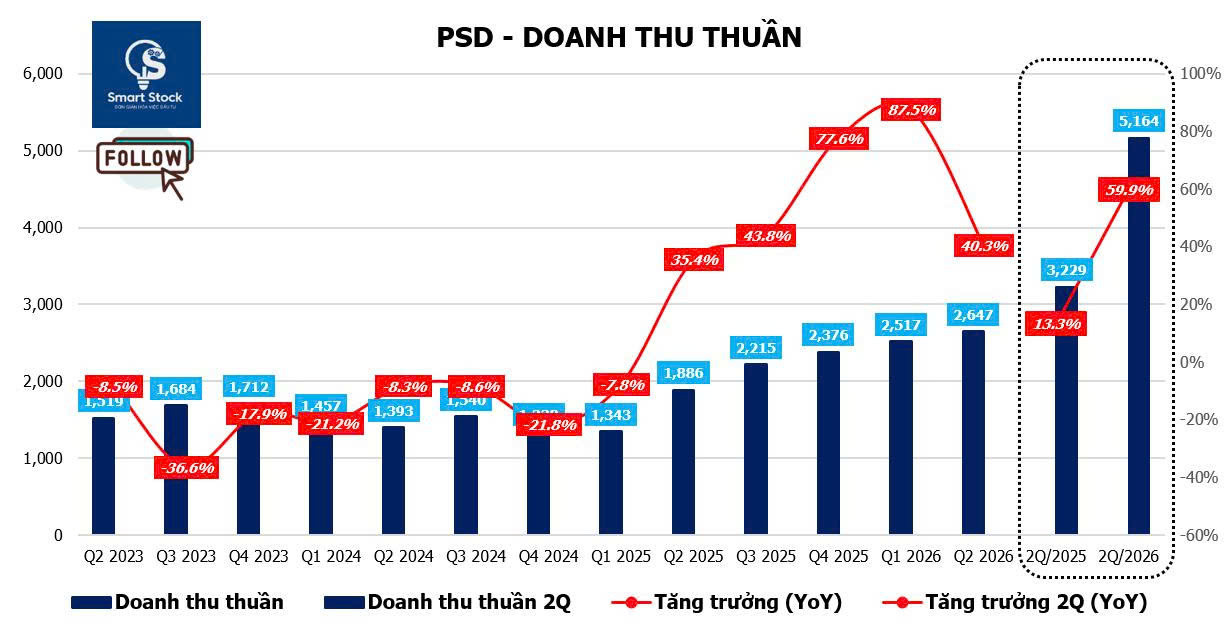
CTCP Dịch vụ Phân phối Tổng hợp Dầu khí – PSD đang có những quý kinh doanh tăng trưởng đáng chú ý gần đây. Chậm lại từ năm 2023 và sau đó phục hồi dần trở lại trong 2024, dần bứt tốc kể từ 2025 và tiếp nối sang nửa đầu 2026. Dữ liệu mới nhất tính đến hết 9 tháng 2026, doanh nghiệp cho biết đã hoàn thành 101% kế hoạch doanh thu cả năm 2026 và tương đương 110% doanh thu thực hiện cả năm 2025.
Nhưng nếu chỉ nhìn vào doanh thu và lợi nhuận, nhà đầu tư có thể bỏ qua phần quan trọng nhất của câu chuyện là PSD đang tăng trưởng bằng cách nào? Có sự đánh đổi hay rủi ro nào cho sự tăng trưởng vượt bậc này hay không? Đây mới là những câu hỏi đáng theo dõi đối với PSD trong giai đoạn 2026–2027. Chúng tôi sẽ cập nhật và đánh giá đằng sau bức tranh doanh thu và lợi nhuận đầy ấn tượng, chất lượng tài sản và dòng tiền, những vấn đề cần theo dõi cho PSD mà có thể ảnh hưởng đến triển vọng lợi nhuận trong thời gian tới.
TỪ NHÀ PHÂN PHỐI THIẾT BỊ CÔNG NGHỆ ĐẾN HỆ SINH THÁI ICT – B2B – ĐIỆN MÁY (EC)
PSD có tiền thân là đơn vị phân phối thuộc hệ sinh thái Petrosetco. Trong giai đoạn đầu, PSD ghi nhận tốc độ tăng trưởng nhanh nhờ hoạt động phân phối điện thoại di động với các thương hiệu quen thuộc như Nokia và Samsung. Sau đó, doanh nghiệp từng bước mở rộng danh mục sang các sản phẩm công nghệ thông tin (IT), thiết bị văn phòng và điện tử – điện lạnh.
Mặc dù doanh nghiệp không công bố cụ thể tỷ trọng doanh thu theo từng ngành hàng, nhưng dựa trên các chia sẻ từ Ban lãnh đạo, PSD hiện tập trung sâu vào các dòng thiết bị công nghệ thông tin, viễn thông, đồng thời mở rộng sang mảng điện máy (EC) và giải pháp, với cơ cấu ước tính như sau:
Mảng Công nghệ thông tin (IT – Laptop, PC, màn hình LCD): Chiếm khoảng 55% – 60% doanh thu, với hoạt động phân phối tập trung vào các thương hiệu lớn như Dell, Lenovo, Acer, Asus…
Mảng Điện thoại di động (Mobile Phones): Chiếm khoảng 30% – 35% doanh thu. Đáng chú ý, PSD đóng vai trò nhà phân phối trực tiếp chiến lược cho Samsung kể từ khi chuyển đổi mô hình vào năm 2025.
Mảng Điện máy, Gia dụng và Giải pháp hạ tầng số: Bao gồm máy lạnh Casper, tủ lạnh Hitachi, thiết bị bảo vệ nguồn điện UPS của Schneider Electric từ đầu năm 2026, cùng các sản phẩm linh kiện, phụ kiện và một số giải pháp liên quan.
Về bản chất, PSD là doanh nghiệp hoạt động trong lĩnh vực phân phối thương mại, với chuỗi giá trị theo mô hình: Nhà cung cấp/nhãn hàng → PSD nhập hàng → lưu kho/phân phối → bán cho chuỗi bán lẻ, đại lý và doanh nghiệp → thu tiền từ khách hàng.
Theo đó, lợi nhuận của doanh nghiệp chủ yếu được tạo ra từ quy mô phân phối, chính sách chiết khấu từ hãng, chênh lệch thương mại và khả năng tối ưu vòng quay vốn lưu động. Do đặc thù của mô hình phân phối, biên lợi nhuận gộp của PSD thường ở mức tương đối mỏng; trong khi áp lực tài chính chủ yếu đến từ nhu cầu vốn lưu động và nợ vay để tài trợ cho hàng tồn kho.
9T/2026: TĂNG TRƯỞNG HỆ SINH THÁI PHẢN ÁNH VÀO BỨC TRANH KINH DOANH
Theo dữ liệu công bố mới nhất, PSD cho biết doanh thu 9T/2026 vượt 9.000 tỷ đồng, hoàn thành khoảng 101% kế hoạch doanh thu năm chỉ sau 9 tháng và tương đương hơn 110% doanh thu thực hiện năm 2025. Trước đó, PSD đặt mục tiêu tăng trưởng trên 50% đối với cả doanh thu và lợi nhuận trong năm 2026.
Như vậy, với dữ liệu 9T/2026 vừa được công bố, riêng Quý 3/2026 PSD ước đạt gần 3.700 tỷ đồng doanh thu, tăng hơn 61% YoY và 37% QoQ, qua đó ghi nhận mức doanh thu theo quý cao nhất kể từ khi hoạt động.
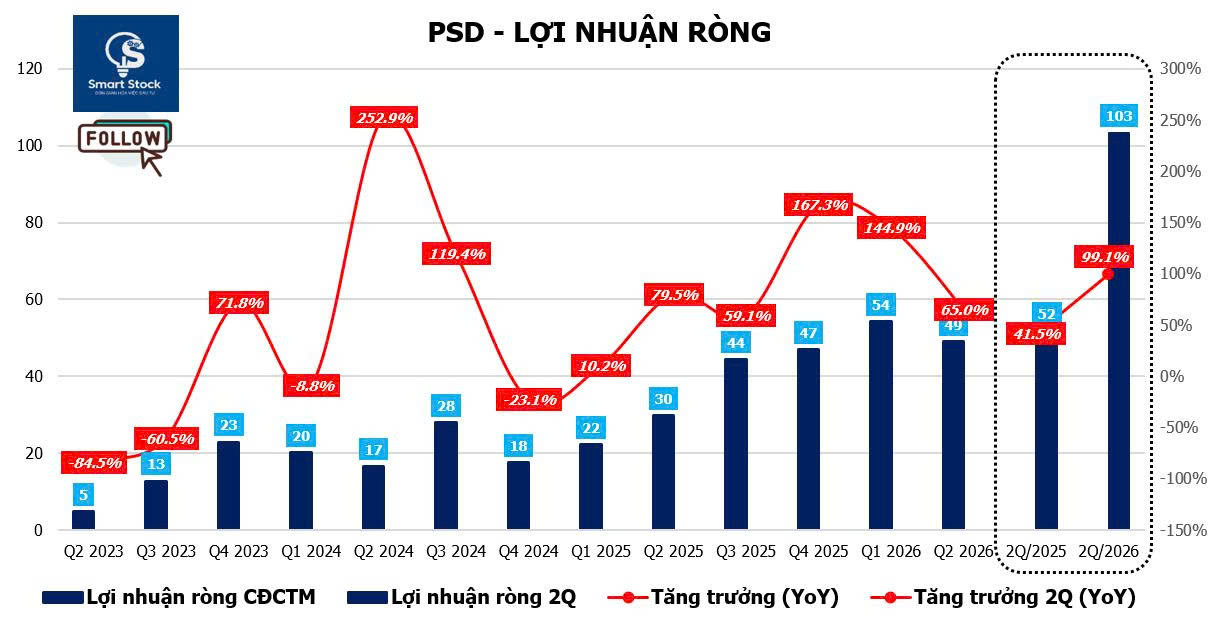
Theo số liệu 6T/2026 sau soát xét, doanh thu thuần đạt 5.164 tỷ đồng, tăng khoảng 60% YoY, trong khi LNST đạt 103 tỷ đồng, tăng khoảng 99%. Điểm đáng chú ý là tốc độ tăng trưởng lợi nhuận đang cao hơn đáng kể so với tốc độ tăng trưởng doanh thu, cho thấy hiệu quả kinh doanh có sự cải thiện tích cực.
Bên cạnh sự cải thiện của biên lợi nhuận, việc chi phí SG&A tăng chậm hơn tốc độ tăng trưởng doanh thu cũng là yếu tố quan trọng hỗ trợ kết quả lợi nhuận. Cụ thể, chi phí bán hàng trong 6T/2026 tăng từ 99,8 tỷ đồng lên 145 tỷ đồng, tuy nhiên tỷ lệ chi phí bán hàng/doanh thu lại giảm từ 3,09% xuống 2,81%. Tương tự, chi phí quản lý doanh nghiệp chỉ tăng nhẹ từ 22,8 tỷ đồng lên 26,2 tỷ đồng, trong khi tỷ lệ chi phí quản lý doanh nghiệp/doanh thu giảm từ 0,71% xuống 0,51%.
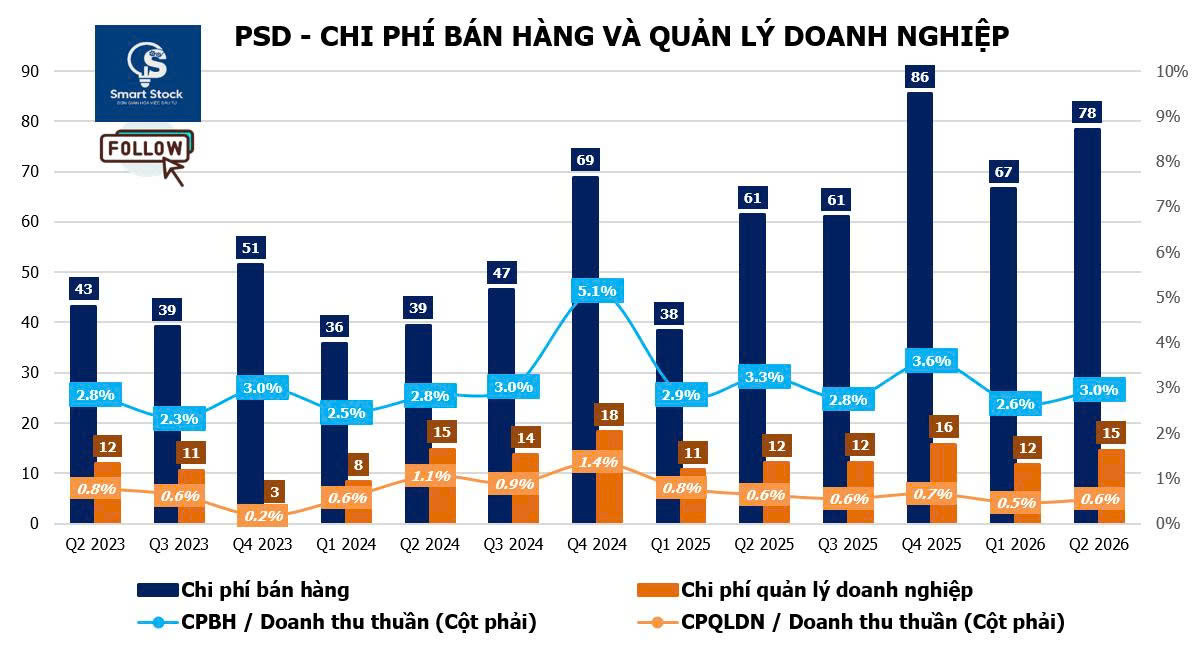
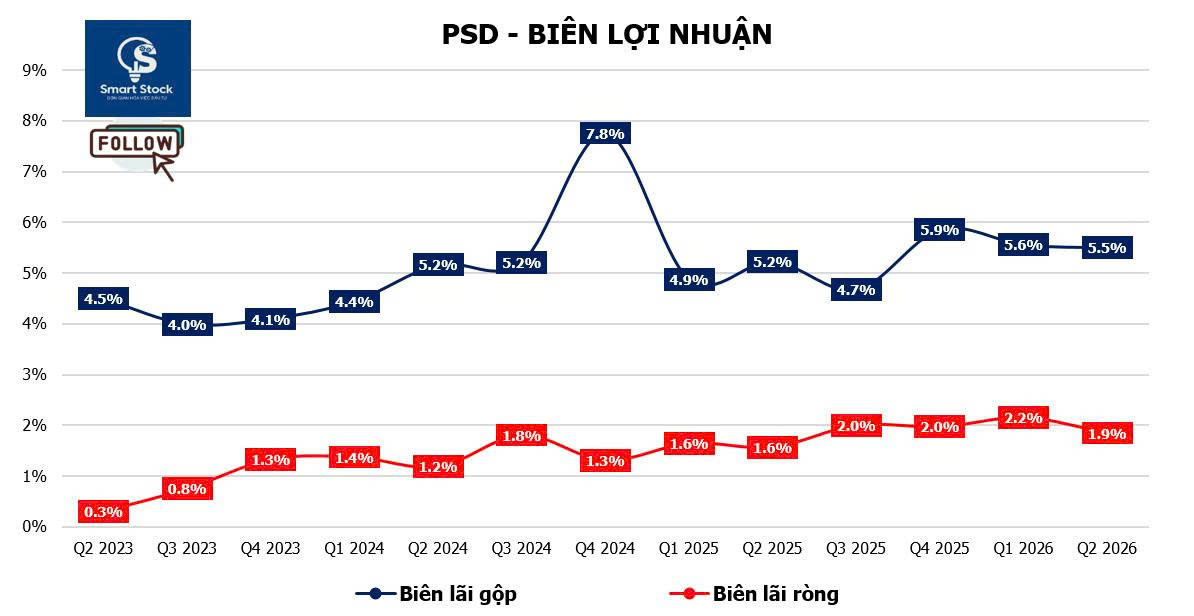
Nhìn chung, diễn biến trên cho thấy tăng trưởng quy mô doanh thu đang đi kèm với khả năng kiểm soát chi phí tốt hơn, qua đó tạo hiệu ứng đòn bẩy hoạt động và hỗ trợ tốc độ tăng trưởng lợi nhuận vượt trội so với doanh thu.
BẢNG CÂN ĐỐI ĐANG PHÌNH TO THEO DOANH THU
Tổng tài sản của PSD tại cuối Q2/2026 đạt khoảng 5.583 tỷ đồng, tăng gần 20% chỉ sau 6 tháng so với cuối năm 2025. Phần lớn mức tăng tập trung ở tài sản lưu động, trong đó Tiền & tương đương tiền và Đầu tư tài chính ngắn hạn chiếm 37% tổng tài sản, Khoản phải thu khách hàng chiếm 35% và Hàng tồn kho chiếm 23%. Cơ cấu này phản ánh khá rõ đặc thù của một doanh nghiệp phân phối, khi tăng trưởng doanh thu kéo theo nhu cầu vốn lưu động lớn hơn.
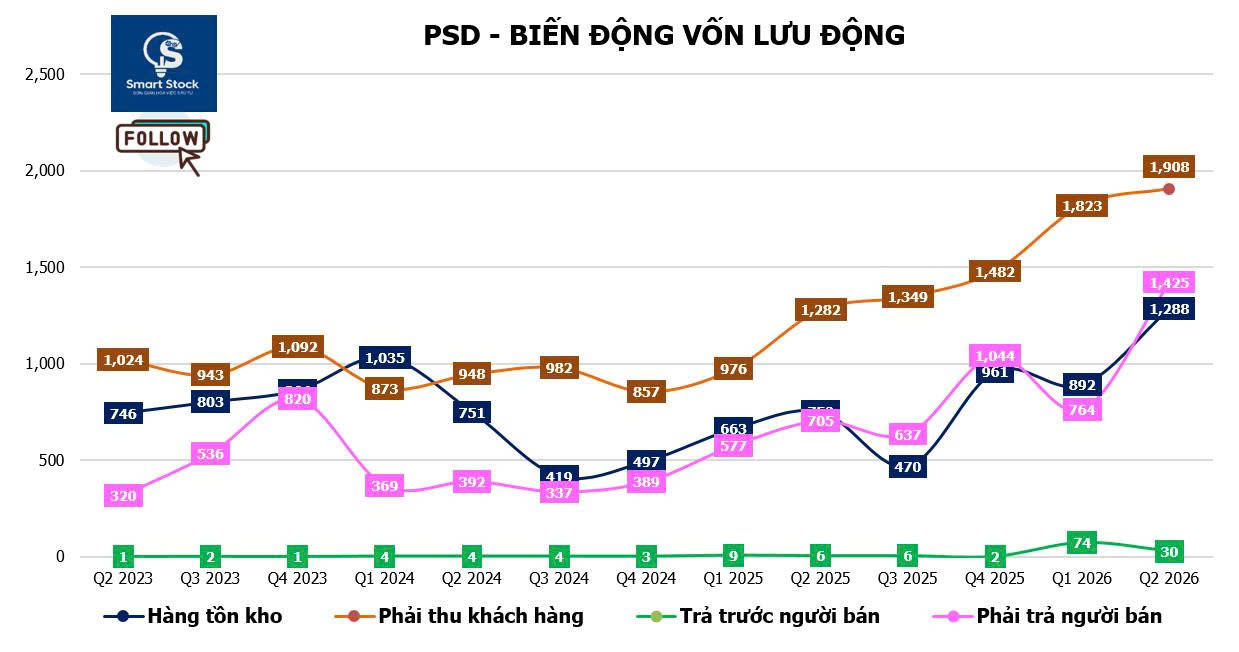
Diễn biến vốn lưu động của PSD trở nên đáng chú ý kể từ Q2/2025. Khoản phải thu khách hàng tăng 49%, từ 1.282 tỷ đồng lên 1.908 tỷ đồng; hàng tồn kho tăng 71%, trong khi phải trả người bán tăng tới 102%.
Điều này cho thấy PSD đang đẩy mạnh nhập hàng và phân phối qua các kênh bán lẻ, đại lý và doanh nghiệp, đồng thời tận dụng tín dụng thương mại từ nhà cung cấp để tài trợ cho tăng trưởng. Việc gia tăng nguồn vốn chiếm dụng từ nhãn hàng và nhà cung cấp giúp giảm bớt áp lực vay ngân hàng trong ngắn hạn. Tuy nhiên, đây cũng là yếu tố cần theo dõi, bởi nếu tốc độ bán hàng chậm lại hoặc nhà cung cấp siết chặt điều khoản thanh toán, áp lực vốn lưu động có thể chuyển sang vay ngắn hạn hoặc dòng tiền nội bộ.
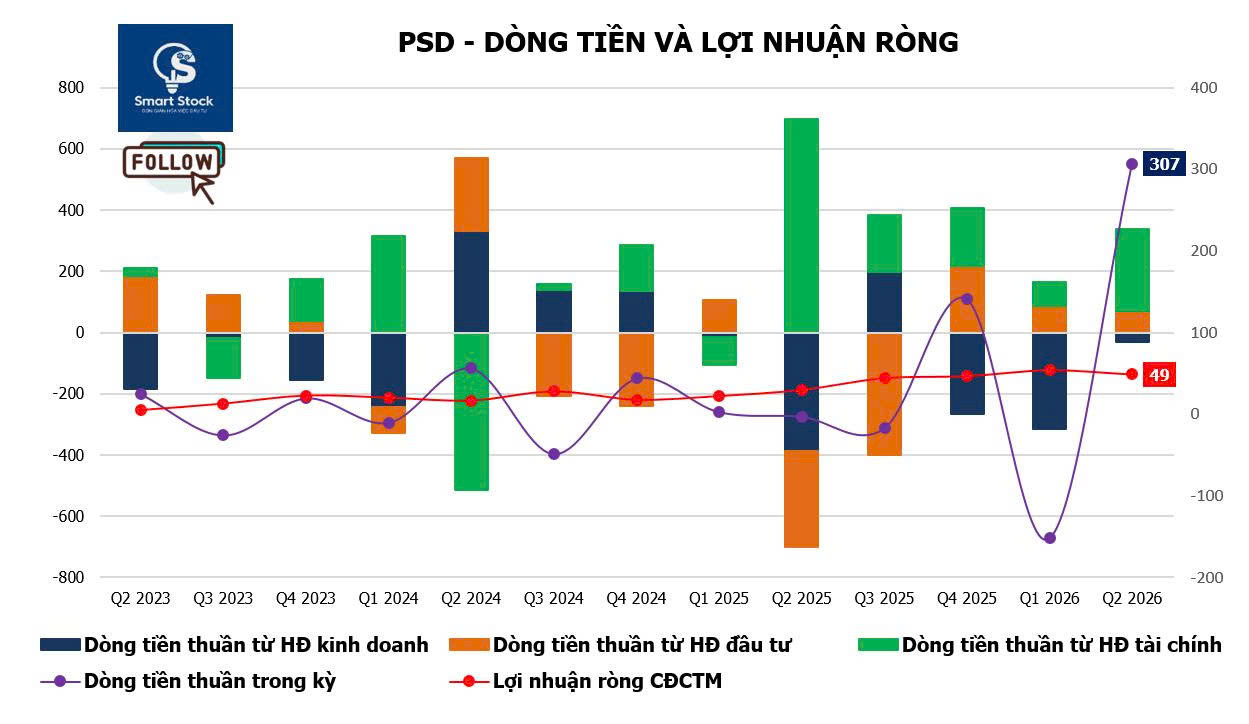
Trong 6T/2026, dòng tiền thuần từ hoạt động kinh doanh của PSD âm 347 tỷ đồng, dù lợi nhuận kế toán tăng mạnh. Nguyên nhân chủ yếu đến từ khoản phải thu khách hàng tăng thêm 498,5 tỷ đồng và hàng tồn kho tăng 322,2 tỷ đồng, trong khi phần vốn chiếm dụng từ phải trả người bán tăng 463,8 tỷ đồng, chỉ bù đắp được một phần nhu cầu vốn lưu động. Dù vậy, mức âm này đã cải thiện so với cùng kỳ, khi dòng tiền kinh doanh âm 402,5 tỷ đồng.
Tồn kho tăng mạnh – chuẩn bị cho tăng trưởng hay rủi ro “ôm hàng”
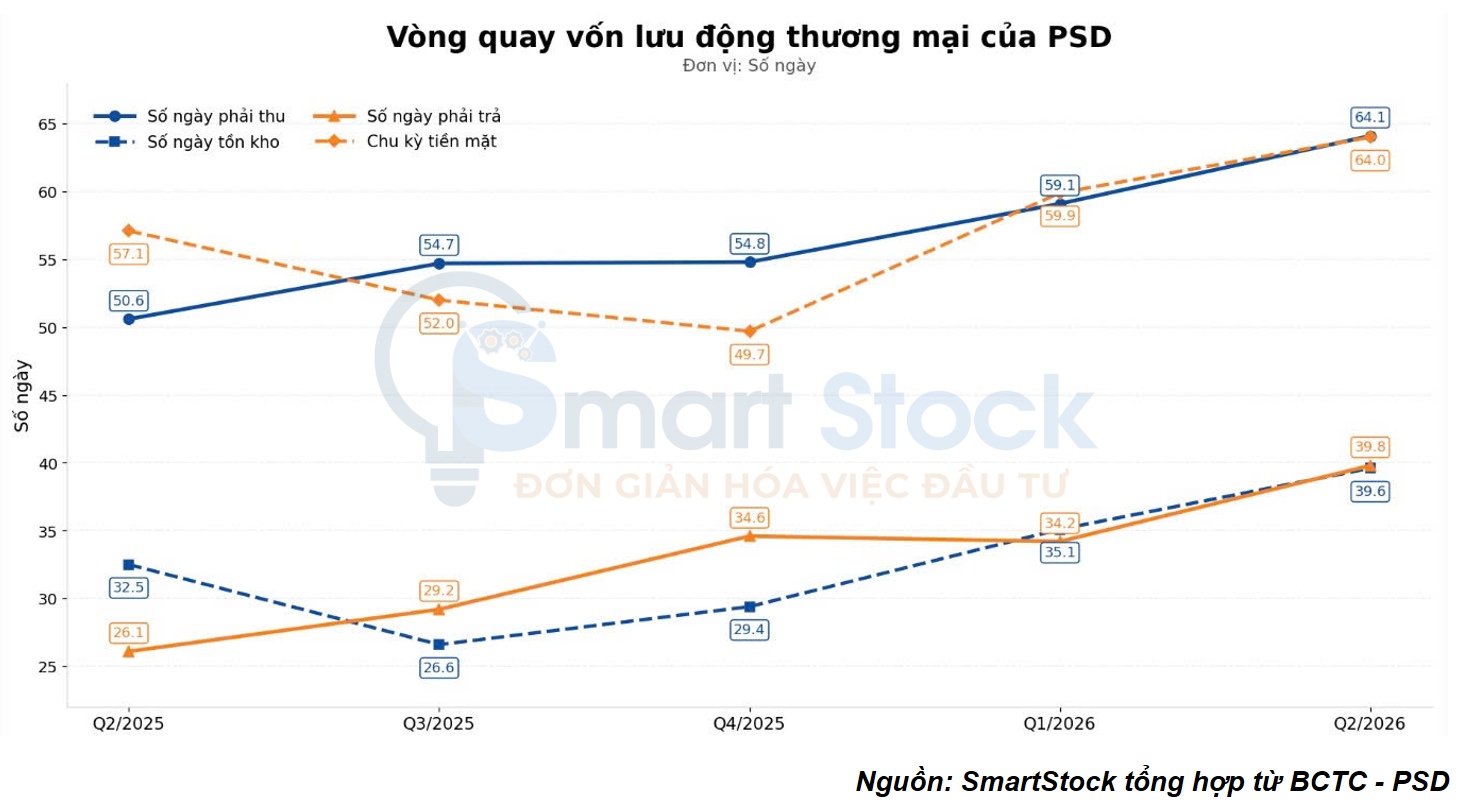
Hàng tồn kho là một trong những biến số cần đặc biệt chú ý trong nửa cuối năm 2026. Tồn kho ròng tăng từ khoảng 961 tỷ đồng cuối năm 2025 lên 1.288 tỷ đồng cuối Q2/2026, tương đương mức tăng khoảng 34%. Đồng thời, số ngày tồn kho tăng từ 29,4 ngày cuối năm 2025 lên 39,6 ngày trong Q2/2026.
Diễn biến này phần nào phù hợp với chiến lược mở rộng của PSD, khi doanh nghiệp gia tăng nhập hàng cho các nhóm ICT, điện tử – điện lạnh và các sản phẩm mới, đặc biệt trong giai đoạn chuẩn bị cho mùa cao điểm cuối năm, khi nhu cầu đầu tư, mua sắm công nghệ và triển khai dự án thường gia tăng.
Tuy nhiên, điểm cần lưu ý là dự phòng giảm giá hàng tồn kho chưa tăng tương ứng. Với đặc thù các sản phẩm công nghệ như smartphone, laptop, màn hình hay linh kiện có vòng đời tương đối ngắn, rủi ro lỗi thời sản phẩm hoặc các chương trình giảm giá từ đối thủ có thể khiến giá trị thương mại của hàng tồn kho suy giảm nhanh.
Do đó, vấn đề quan trọng cần theo dõi trong các quý tới là tốc độ tăng hàng tồn kho có đi cùng tốc độ tiêu thụ đủ nhanh hay không. Nếu hàng hóa được luân chuyển tốt, tồn kho hiện tại có thể đóng vai trò nền tảng cho tăng trưởng doanh thu. Ngược lại, nếu sức bán suy yếu, lượng tồn kho lớn có thể trở thành áp lực đối với biên lợi nhuận và dòng tiền.
PSD phân phối sản phẩm cho nhiều chuỗi bán lẻ và doanh nghiệp lớn, trong đó có Điện Máy Xanh, Nguyễn Kim, Phong Vũ, FPT Retail và các đơn vị khác. Tuy nhiên, việc hàng hóa được phân phối mạnh vào hệ thống đại lý và chuỗi bán lẻ không đồng nghĩa sản phẩm đã được tiêu thụ tới người dùng cuối. Nếu tốc độ bán hàng tại các nhà bán lẻ chậm lại, vòng quay hàng hóa của toàn chuỗi có thể giảm, kéo theo thời gian thu tiền của PSD dài hơn
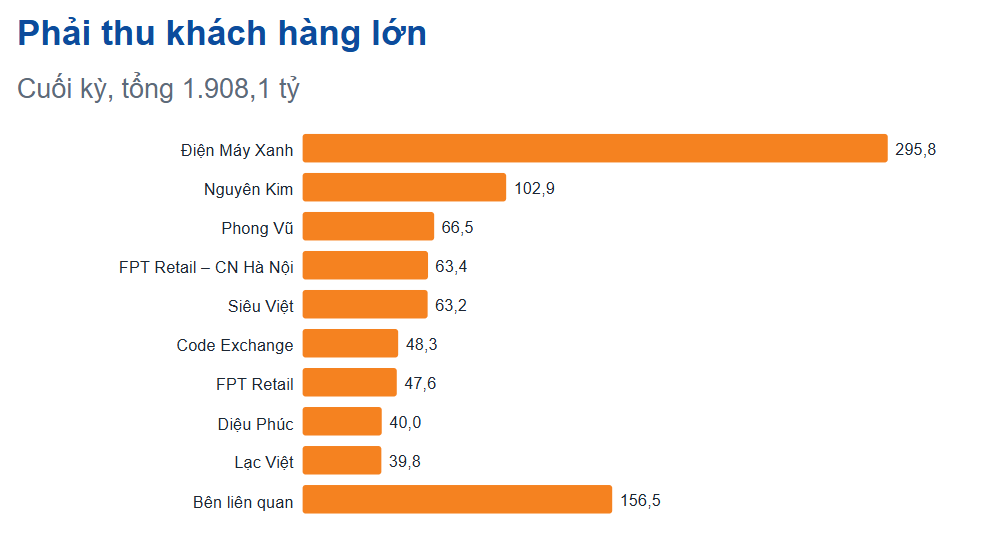
Vì vậy, sự gia tăng của khoản phải thu có thể được xem là hệ quả của tăng trưởng doanh thu và mở rộng hệ thống phân phối, nhưng đồng thời cũng đặt ra yêu cầu kiểm soát chất lượng công nợ và khả năng thu hồi tiền đúng hạn.
NHÀ CUNG CẤP ĐANG TRỞ THÀNH MỘT “NGÂN HÀNG” QUAN TRỌNG CỦA PSD
Phải trả người bán tăng từ khoảng 1.044 tỷ đồng cuối năm 2025 lên hơn 1.424 tỷ đồng cuối Q2/2026, tương đương mức tăng khoảng 36%. Các nhà cung cấp lớn xuất hiện trên báo cáo tài chính của PSD gồm Samsung, Lenovo, Dell, Microsoft, Asus…, đều là những đối tác cốt lõi trong hoạt động phân phối của doanh nghiệp.
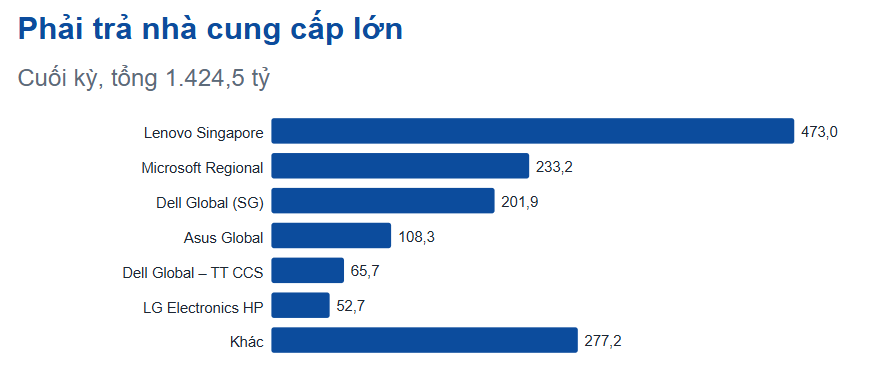
Có thể thấy, PSD đang nhận được hạn mức tín dụng thương mại lớn hơn từ nhà cung cấp khi tốc độ tăng quy mô khoản Phải trả người bán đang tăng rất nhanh trong những quý gần đây. Đồng thời, vòng quay Phải trả người bán cũng được nới rộng thêm mỗi quý và PSD cũng đang tận dụng tốt “đòn bẩy” này. Thay vì phải trả tiền ngay khi nhập hàng, công ty có thể bán hàng trước và thanh toán sau. Điều này giúp doanh nghiệp tiết giảm được việc huy động vốn qua kênh ngân hàng. Tất nhiên, đây không phải nguồn vốn miễn phí vĩnh viễn.
Nếu nhà cung cấp rút ngắn thời hạn thanh toán trong khi tốc độ bán hàng suy giảm, PSD có thể phải sử dụng tiền mặt hoặc tăng vay ngắn hạn để thanh toán lượng hàng đã nhập.
Do đó, các chỉ tiêu cần tiếp tục theo dõi trong 2H/2026 bao gồm vòng quay hàng tồn kho, tốc độ thu hồi công nợ khách hàng và vòng quay khoản phải trả nhà cung cấp. Khả năng cân bằng ba yếu tố này sẽ đóng vai trò quan trọng đối với chi phí vốn, dòng tiền, biên lợi nhuận và cuối cùng là lợi nhuận của PSD trong các quý tiếp theo.
VAI TRÒ CỦA PETROSETCO (PET – CÔNG TY MẸ): LỢI THẾ NHƯNG CŨNG LÀ PHỤ THUỘC
Petrosetco hiện nắm giữ 73,8% vốn cổ phần của PSD, qua đó giữ vai trò chi phối đối với hoạt động của doanh nghiệp. Trong 6T/2026, PSD tiếp tục phát sinh các giao dịch với bên liên quan, bao gồm mua hàng hóa/dịch vụ, phí quản lý từ công ty mẹ và đáng chú ý là các khoản nhận/chuyển trả liên quan đến hỗ trợ vốn lưu động.
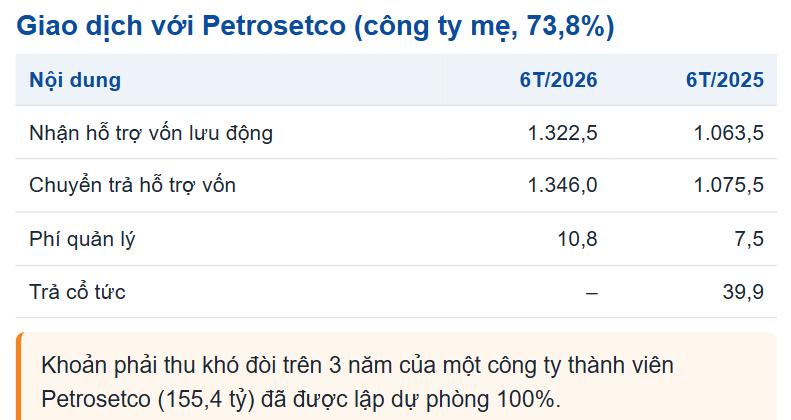
Với doanh nghiệp phân phối có đòn bẩy cao, sự hỗ trợ từ công ty mẹ giúp PSD có thêm năng lực tín dụng, uy tín với ngân hàng và khả năng xoay vòng vốn. Do đó, Petrosetco là lợi thế cạnh tranh về vốn, nhưng đồng thời là rủi ro phụ thuộc cấu trúc. Nếu công ty mẹ thay đổi chiến lược, giảm hỗ trợ vốn hoặc thay đổi chính sách quản trị, PSD có thể chịu tác động lớn hơn các doanh nghiệp phân phối có bảng cân đối độc lập hơn.
Dù vậy, rủi ro này phần nào được hạn chế bởi PSD hiện là công ty có đóng góp lớn nhất vào kết quả kinh doanh của PET. Vai trò ngày càng quan trọng của PSD trong hệ sinh thái Petrosetco tạo động lực để công ty mẹ tiếp tục duy trì sự hỗ trợ về vốn, tín dụng và nguồn lực nhằm đảm bảo tăng trưởng cũng như hiệu quả hoạt động của đơn vị chủ lực này.
PSD ĐANG BƯỚC VÀO PHA TÁI ĐỊNH HÌNH MÔ HÌNH PHÂN PHỐI TẠO SỨC BẬT MỚI
PSD đang từng bước chuyển dịch từ mô hình phân phối tập trung vào các nhóm sản phẩm truyền thống như mobile và laptop sang hệ sinh thái rộng hơn, bao gồm CE, B2B infrastructure, server, storage, software và power solutions. Trong quá trình này, làn sóng AI đóng vai trò như một chất xúc tác, khi nhu cầu nâng cấp công nghệ không chỉ diễn ra ở thiết bị đầu cuối mà còn mở rộng sang máy chủ, lưu trữ dữ liệu, nguồn điện, hạ tầng mạng và các giải pháp doanh nghiệp.
Trong KQKD 9T/2026, xu hướng này đã bắt đầu phản ánh rõ hơn vào cơ cấu tăng trưởng của PSD. Doanh thu từ Microsoft tăng gấp 4 lần cùng kỳ, trong bối cảnh nhu cầu phần mềm bản quyền và bán chéo giải pháp cùng thiết bị gia tăng. Mảng dự án tiếp tục mở rộng với Synology, MSI, đồng thời ghi nhận tăng trưởng từ Dell, Lenovo và ASUS. Bên cạnh đó, mảng điện tử – điện lạnh tăng 100% YoY với LG, Hitachi, Casper và Daikin khi nhu cầu tivi trong mùa World Cup 2026 và thời tiết nắng nóng.
Quá trình dịch chuyển sang B2B đã được PSD chuẩn bị từ trước. Từ năm 2024, PSD trở thành nhà phân phối chính thức các sản phẩm công nghệ Lenovo dành cho doanh nghiệp vừa và nhỏ tại Việt Nam, phân phối toàn bộ dòng Lenovo Think. Trong giai đoạn 2025 – 2026, doanh nghiệp tiếp tục mở rộng hệ sinh thái thông qua hợp tác với MSI cho giải pháp máy chủ, TPV Technology để phân phối AOC và Philips, Advantech trong IoT/Tự động hóa, Schneider Electric/APC cho giải pháp UPS, Synology cho NAS và quản lý dữ liệu; đồng thời được Dell Technologies trao chứng nhận Nhà phân phối Dell Server+ B2B.
Đặc biệt, từ tháng 01/2026, PSD bổ sung Dell Server+ B2B, Schneider Electric Secure Power và Synology vào danh mục phân phối. Các sản phẩm và giải pháp này phục vụ trực tiếp nhu cầu ngày càng cao về AI, Cloud, Big Data, lưu trữ, bảo vệ dữ liệu và nguồn điện. Đến tháng 9/2026, PSD tiếp tục phối hợp cùng Lenovo và Nokia tổ chức hội nghị về hạ tầng, nhấn mạnh sự kết hợp giữa điện toán, lưu trữ và hạ tầng mạng. Bước sang Quý 4/2026, động lực tăng trưởng mới từ việc mở rộng hợp tác với các thương hiệu công nghệ, nổi bật là Xiaomi, Thunderobot cùng các dòng sản phẩm laptop và màn hình LCD mới.
Các hợp tác mới cho thấy doanh nghiệp đang cố gắng đi sâu hơn vào B2B, hạ tầng IT, lưu trữ, nguồn điện, server và giải pháp doanh nghiệp. Đây là hướng đi có thể hỗ trợ biên lợi nhuận và giảm tính mùa vụ của mảng bán lẻ tiêu dùng.
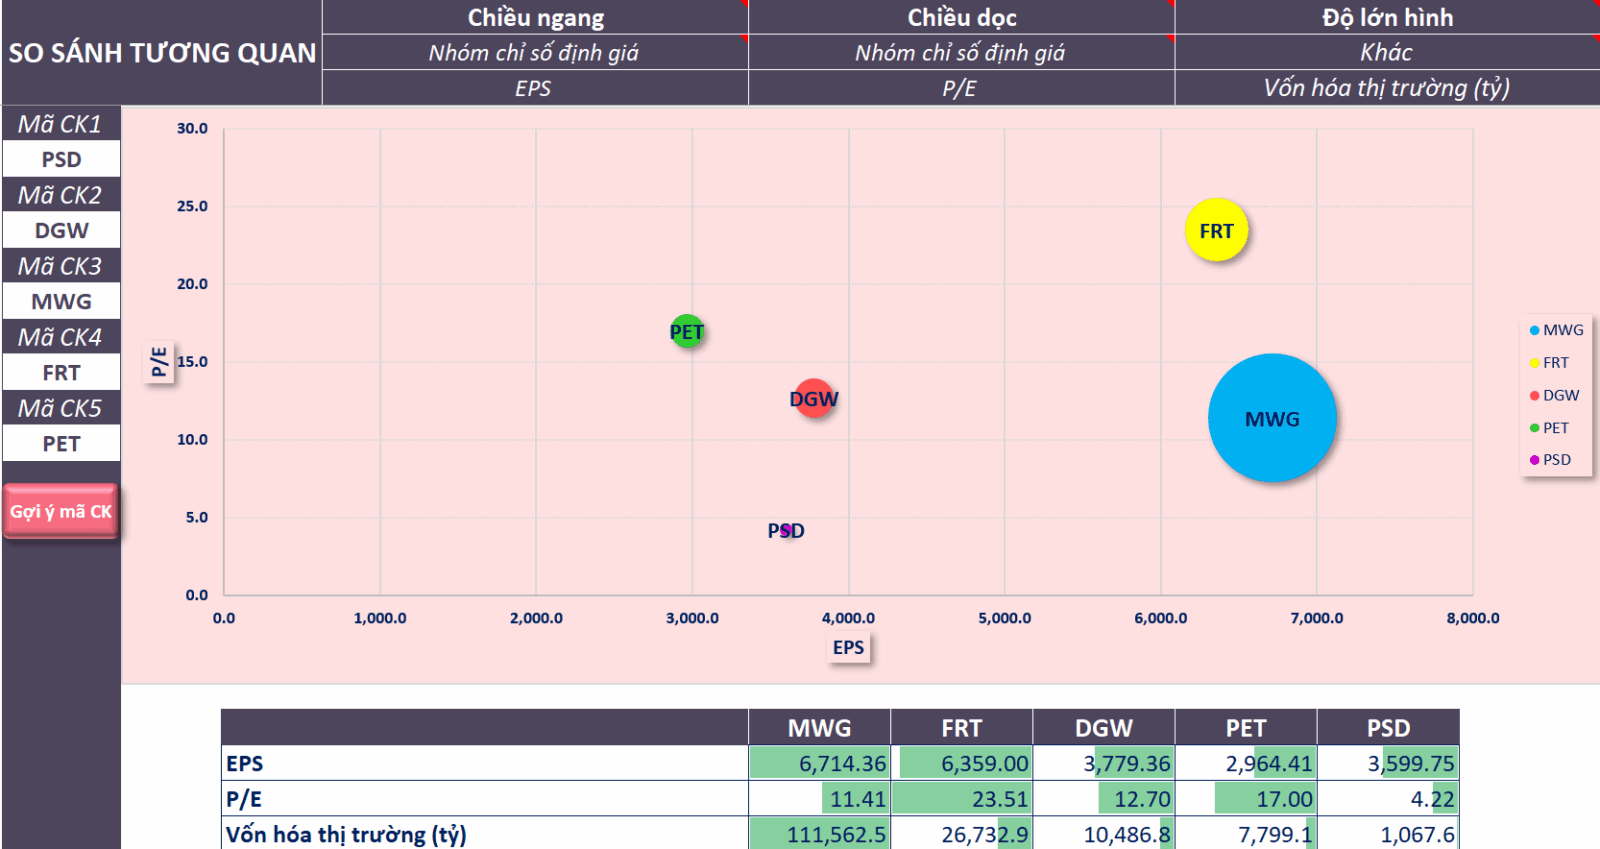
Tổng kết lại, tại vùng thị giá hiện tại PSD đang giao dịch ở mức P/E dự phóng 1 năm khoảng 5,02 lần, thấp hơn đáng kể so với mức P/E trung bình 3 năm quanh 8 lần. Xét riêng trên yếu tố định giá, đây là mức tương đối hấp dẫn trong bối cảnh doanh nghiệp đang trong chu kỳ tăng trưởng mạnh, với động lực đến từ việc mở rộng danh mục ICT, tăng tốc mảng IT dự án/B2B, mở rộng điện tử – điện lạnh và liên tục bổ sung các thương hiệu, giải pháp mới hay các ngành hàng CE.
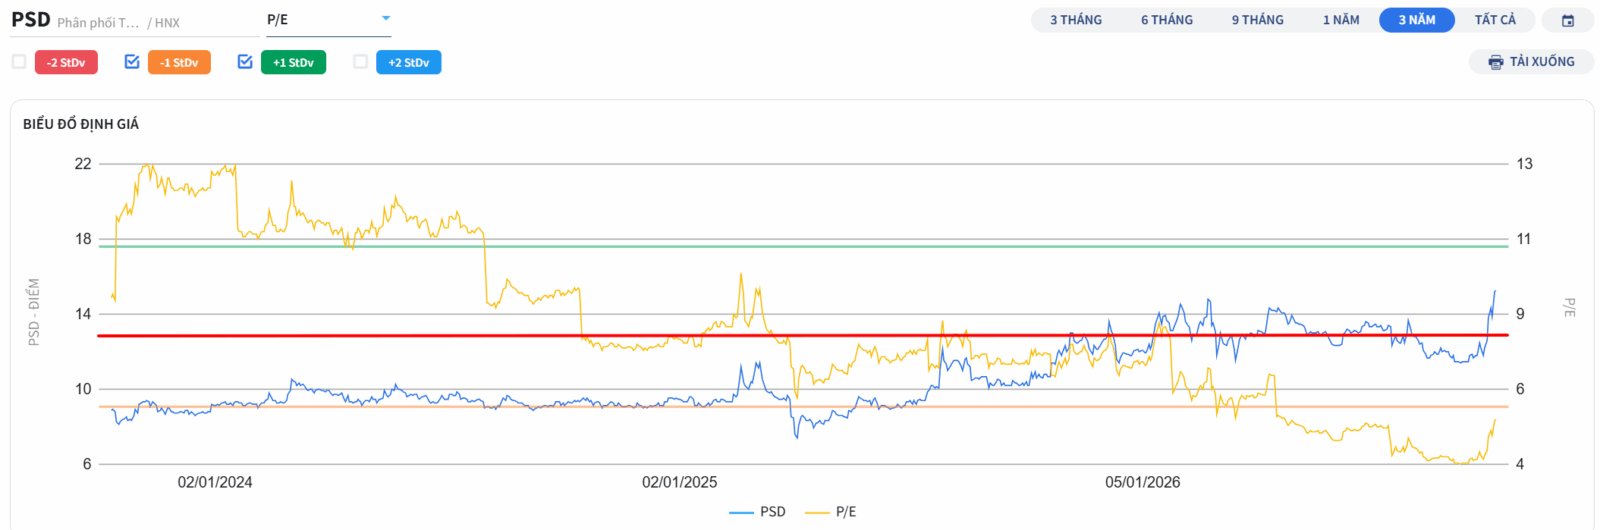
Tuy nhiên, mức P/E thấp hiện tại có thể không chỉ phản ánh việc cổ phiếu đang “rẻ”, mà còn cho thấy thị trường đang đặt dấu hỏi về tính bền vững của chu kỳ tăng trưởng lợi nhuận này. Khác với các doanh nghiệp có khả năng chuyển hóa lợi nhuận thành tiền mặt nhanh, tăng trưởng của PSD đang đòi hỏi ngày càng nhiều vốn lưu động: tồn kho, phải thu khách hàng, phải trả nhà cung cấp và dư nợ vay đều tăng mạnh, trong khi dòng tiền kinh doanh 6T/2026 vẫn âm dù lợi nhuận gần gấp đôi cùng kỳ.
Vì vậy, bài toán định giá PSD lúc này không còn đơn giản là doanh nghiệp có thể tạo ra bao nhiêu lợi nhuận trong năm 2026–2027, mà nằm ở việc thị trường sẵn sàng trả mức P/E bao nhiêu cho một mô hình tăng trưởng có biên lợi nhuận mỏng và nhu cầu vốn lưu động lớn. Nếu PSD chứng minh được rằng các ngành hàng mới, đặc biệt là IT dự án/B2B và CE, có thể duy trì tốc độ tăng trưởng cao, cải thiện cơ cấu biên lợi nhuận, đồng thời đưa vòng quay tồn kho – công nợ về mức kiểm soát và chuyển dòng tiền kinh doanh sang trạng thái tích cực, khoảng cách định giá so với mức P/E lịch sử quanh 8 lần có cơ sở để thu hẹp. Ngược lại, nếu tăng trưởng tiếp tục đi kèm tồn kho, phải thu và vay ngắn hạn tăng nhanh hơn doanh thu, mức chiết khấu hiện tại có thể là phần bù rủi ro hợp lý thay vì một cơ hội định giá đơn thuần.
Do đó, giá trị của PSD trong giai đoạn tới sẽ phụ thuộc không chỉ vào khả năng duy trì tăng trưởng lợi nhuận, mà quan trọng hơn là khả năng biến tăng trưởng đó thành dòng tiền và hiệu quả sử dụng vốn thực tế.
==================
👉 Anh/Chị NĐT thấy bài viết hữu ích, hãy Share để nhiều Nhà đầu tư cùng tham khảo.
👉 “THEO DÕI SMART STOCK” để nhận thêm những cập nhật kinh tế, các bài phân tích cổ phiếu theo phương pháp cơ bản và các Ấn phẩm đầu tư định kỳ.
👉 Chúng tôi cập nhật định giá và vị thế mua/bán (nếu có) cổ phiếu PSD nhanh nhất TẠI ĐÂY