
Quay trở lại với chuyên mục cập nhật doanh nghiệp, Smart Stock tiến hành cập nhật lại PHP trước mùa công bố Báo cáo tài chính Quý 3/2026. Từ tháng 06/2026, Chúng tôi đã đưa PHP vào danh sách gọi mua tại vùng giá 36 – 38, và đến hiện tại vẫn đang giữ nguyên quan điểm tích cực đối với cổ phiếu với những mục tiêu cao hơn trong trung và dài hạn.
Bài cập nhật lần này, chỉ tập trung vào “Lạch Huyện 3 – 4”, tài sản mà theo Chúng tôi sẽ quyết định đáng kể đến khả năng tăng trưởng của PHP trong vài năm tới. Đây cũng là phần khó nắm bắt nếu NĐT cá nhân không quá chuyên sâu về BCTC. Sau nhiều năm đầu tư và xây dựng, Lạch Huyện 3 – 4 đang chuyển sang giai đoạn khai thác và số liệu bán niên năm 2026 đã bắt đầu phản ánh rõ nét quá trình này. Vì vậy, trong bài viết này, Smart Stock muốn bóc tách từ BCTC hai vấn đề trọng yếu: (1) Tài sản Lạch Huyện 3 – 4 đã hình thành đến đâu và còn gì chưa hoàn tất, và (2) Khi vận hành ổn định, tài sản này có thể đóng góp bao nhiêu vào lợi nhuận của PHP.
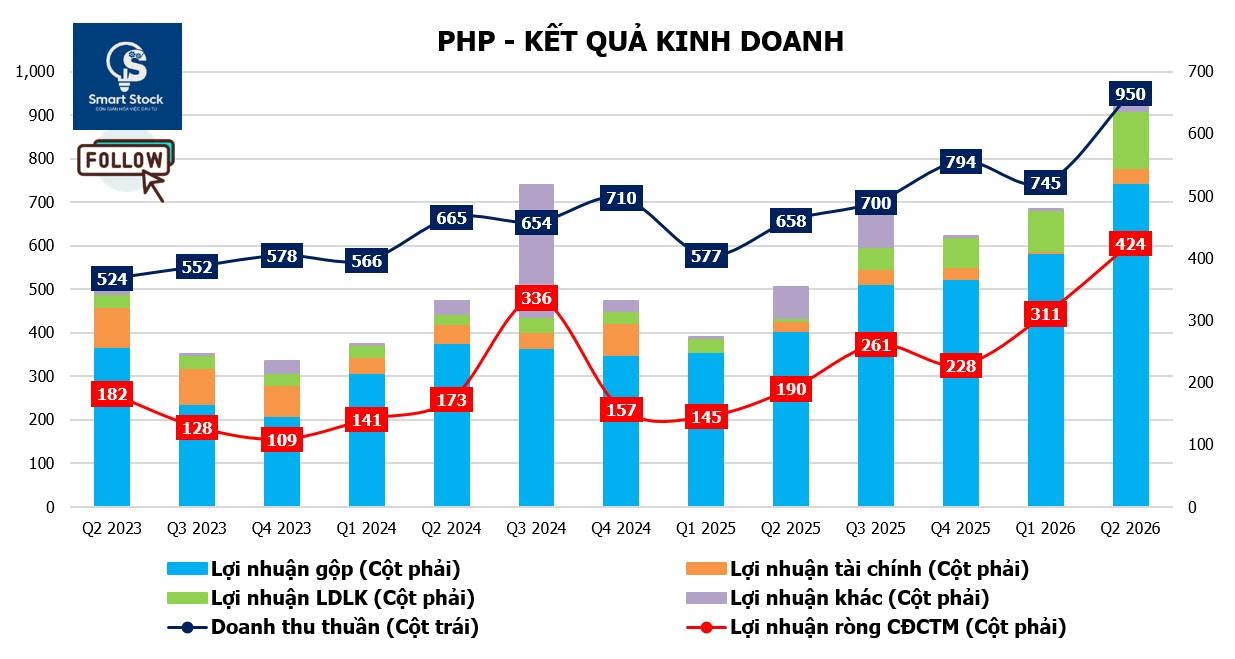
LẠCH HUYỆN 3 – 4: BẮT ĐẦU ĐÓNG GÓP VÀO KQKD TỪ NĂM 2025
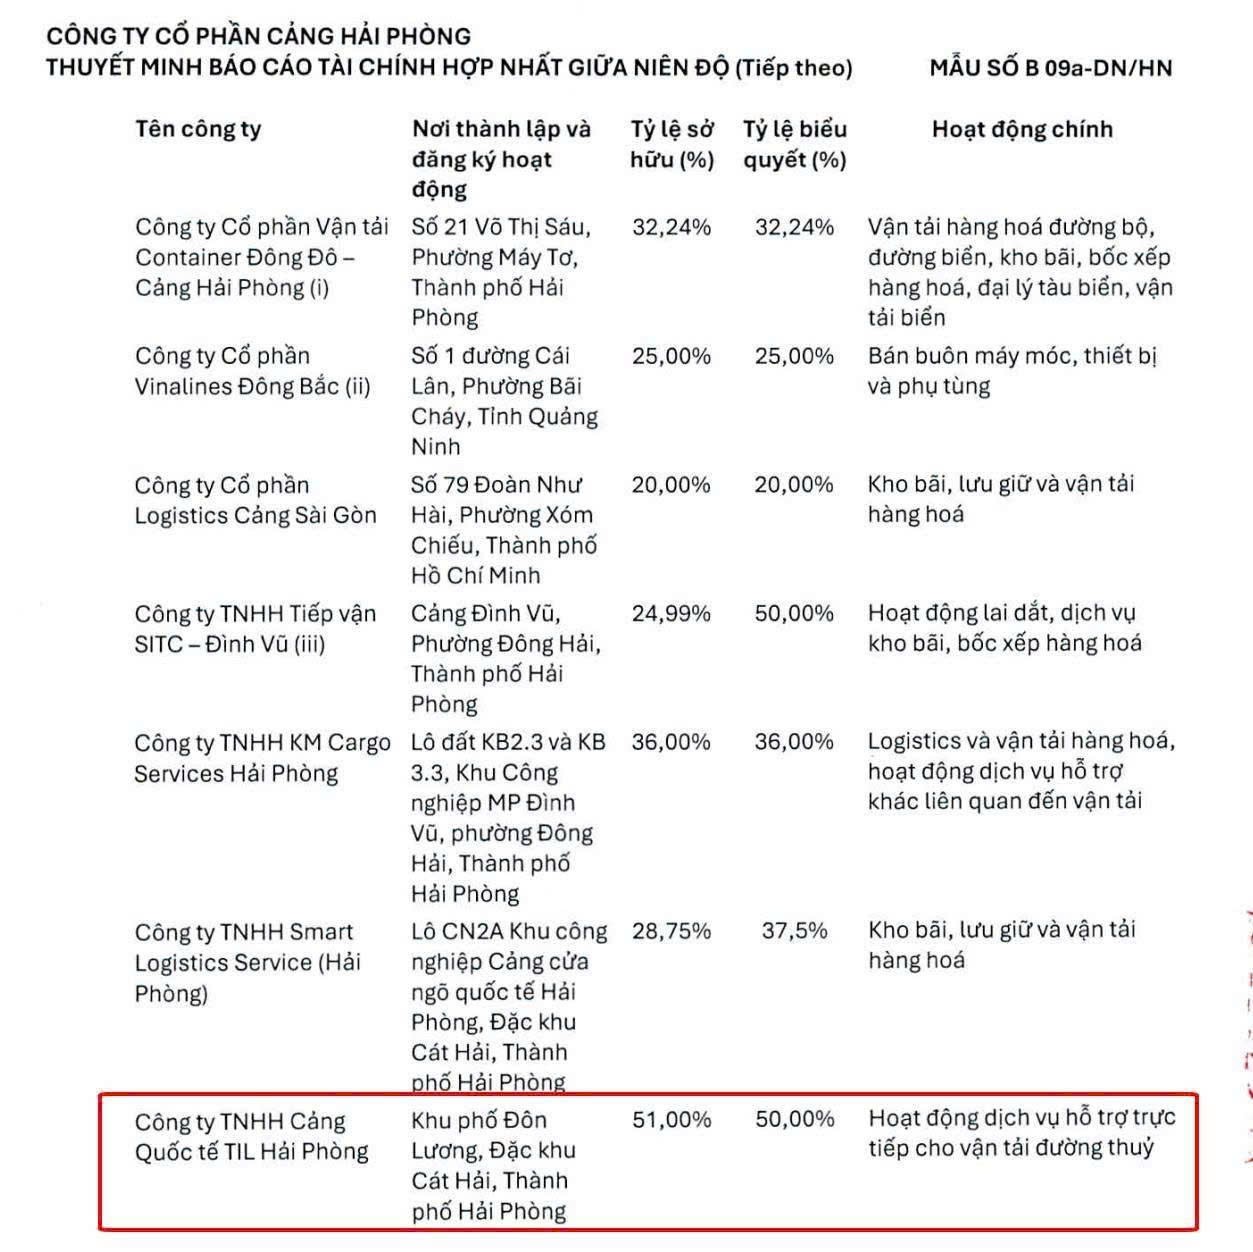
Năm 2025 là cột mốc quan trọng khi Lạch Huyện 3 – 4 đã bắt đầu chuyển khỏi trạng thái Xây dựng cơ bản dở dang (XDCB) trên cân đối kế toán của PHP. Hai bến container số 3 và số 4 lần lượt hoàn thành và đưa vào vận hành, đồng thời HTIT cũng đón chuyến tàu thương mại đầu tiên vào tháng 04/2025. NĐT lưu ý rằng, HTIT là liên doanh giữa PHP và Global Terminal Limited – thành viên của TIL/MSC, trong đó PHP nắm 51% lợi ích kinh tế, còn tỷ lệ quyền biểu quyết là 50%.
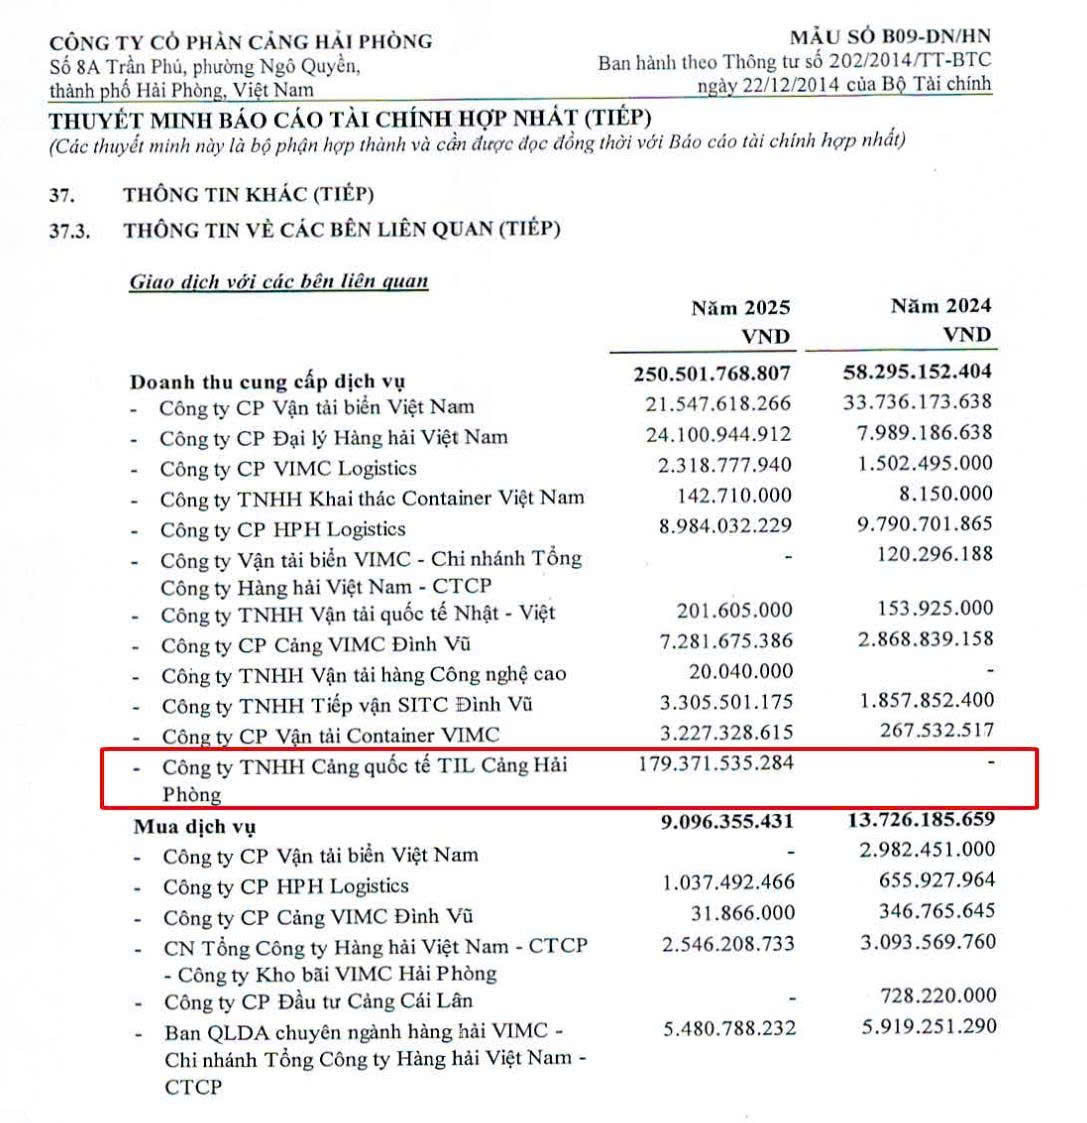
Từ đây, Lạch Huyện 3 – 4 bắt đầu đóng góp vào kết quả kinh doanh (KQKD) của PHP theo hai nguồn chính. Thứ nhất, PHP sở hữu hạ tầng cảng biển và cho HTIT thuê, qua đó ghi nhận khoảng 179 tỷ đồng doanh thu cho thuê trong năm 2025. Thứ hai, HTIT là đơn vị trực tiếp vận hành cảng nên KQKD từ hoạt động khai thác được ghi nhận tại chính HTIT, còn phần lợi nhuận thuộc về PHP được ghi nhận trên BCTC thông qua khoản lãi từ công ty liên doanh.
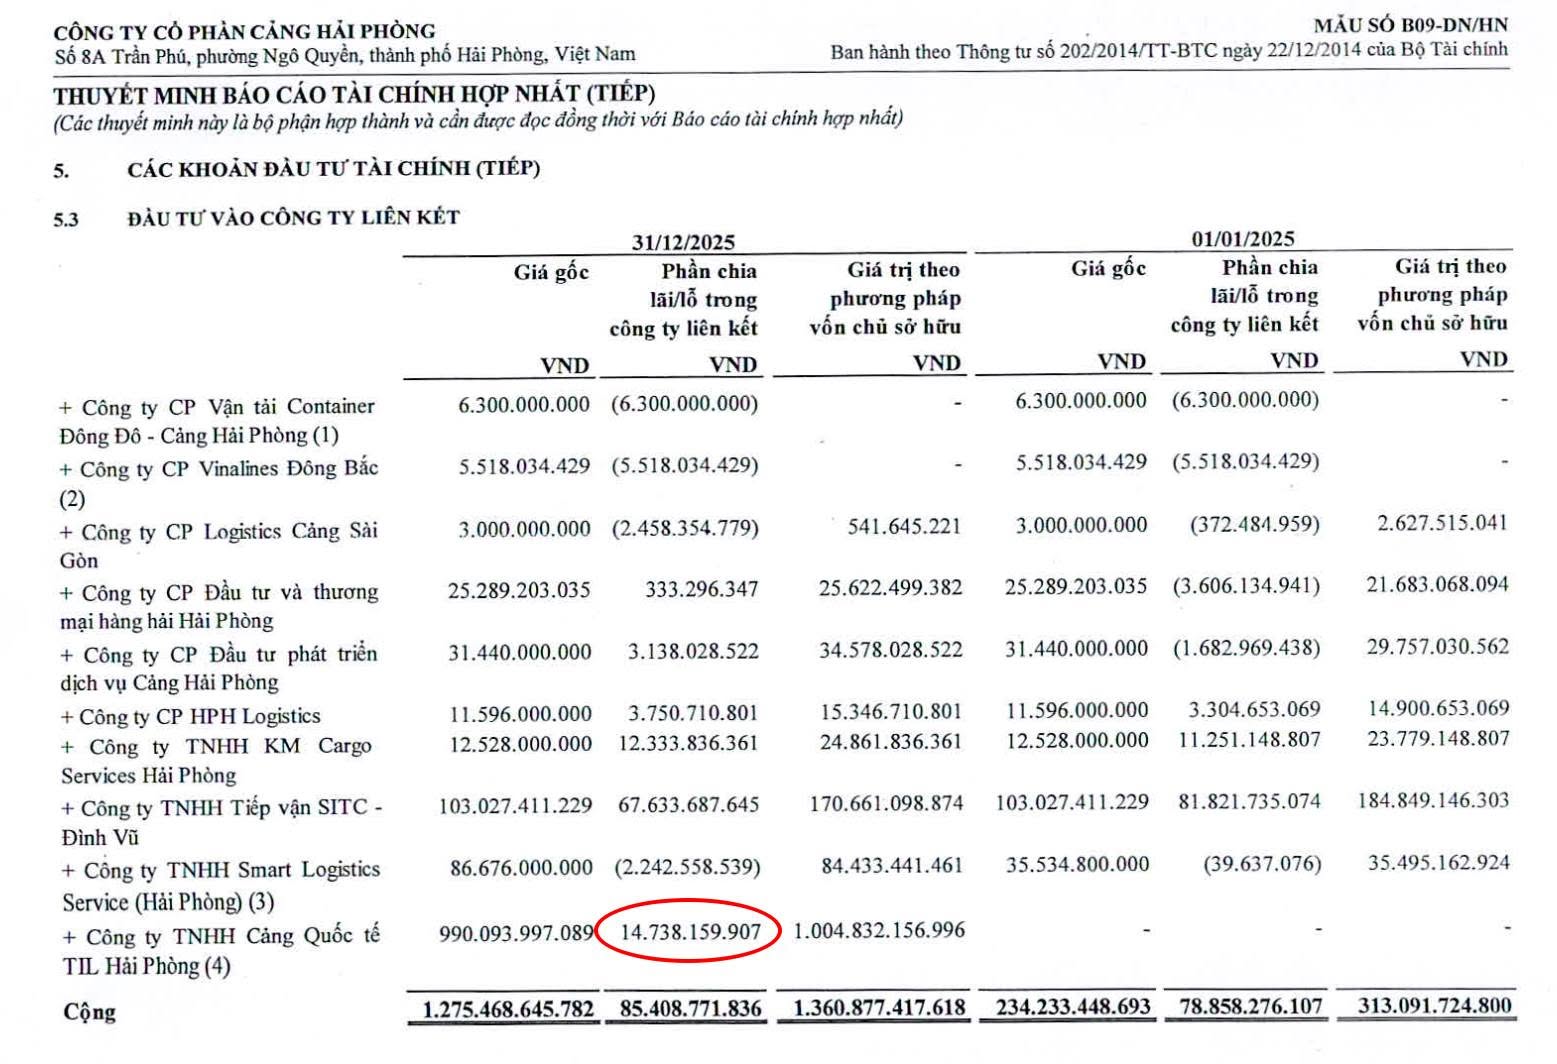
Đáng chú ý, ngay trong năm đầu tiên khai thác, HTIT đã đạt sản lượng khoảng 250.000 TEU (tương đương khoảng 23% công suất thiết kế của Lạch Huyện 3 – 4) và PHP cũng ghi nhận khoảng 15 tỷ đồng phần lãi từ HTIT trong năm 2025. Như vậy, ngay trong năm đầu vận hành, Lạch Huyện 3 – 4 đã bắt đầu tạo ra lợi nhuận và đóng góp thực tế vào KQKD của PHP, thay vì tiếp tục là một dự án chủ yếu đốt vốn.
LẠCH HUYỆN 3 – 4: TỪ BCTC NHÌN RA QUY MÔ TÀI SẢN THỰC TẾ
Đây là phần Smart Stock cho rằng cần bóc tách kỹ lưỡng nhất, bởi nếu chỉ nhìn một khoản mục trên BCTC sẽ rất dễ hiểu sai quy mô tài sản của Lạch Huyện 3 – 4.
Đến 30/06/2026, phần hạ tầng PHP trực tiếp sở hữu và cho HTIT thuê có nguyên giá khoảng 3.197 tỷ đồng, được ghi nhận tại khoản mục Bất động sản đầu tư, bao gồm Bến container số 3 & 4, bến sà lan, bến công vụ, bãi chứa hàng, đường giao thông cùng các công trình hạ tầng kỹ thuật đồng bộ —> Đây là phần tài sản nằm trực tiếp tại cân đối PHP và sẽ tiếp tục tạo doanh thu cho thuê trong thời gian tới. Sơn cũng lưu ý rằng, giá trị còn lại sau khấu hao của khối tài sản này khoảng 3.113 tỷ đồng —> Với mức khấu hao khoảng 51 tỷ đồng trong 6 tháng đầu năm 2026 (quy đổi tương đương khoảng 102 tỷ đồng/năm), thời gian khấu hao tính theo giá trị sổ sách hiện tại vào khoảng 30 năm cho phần hạ tầng.
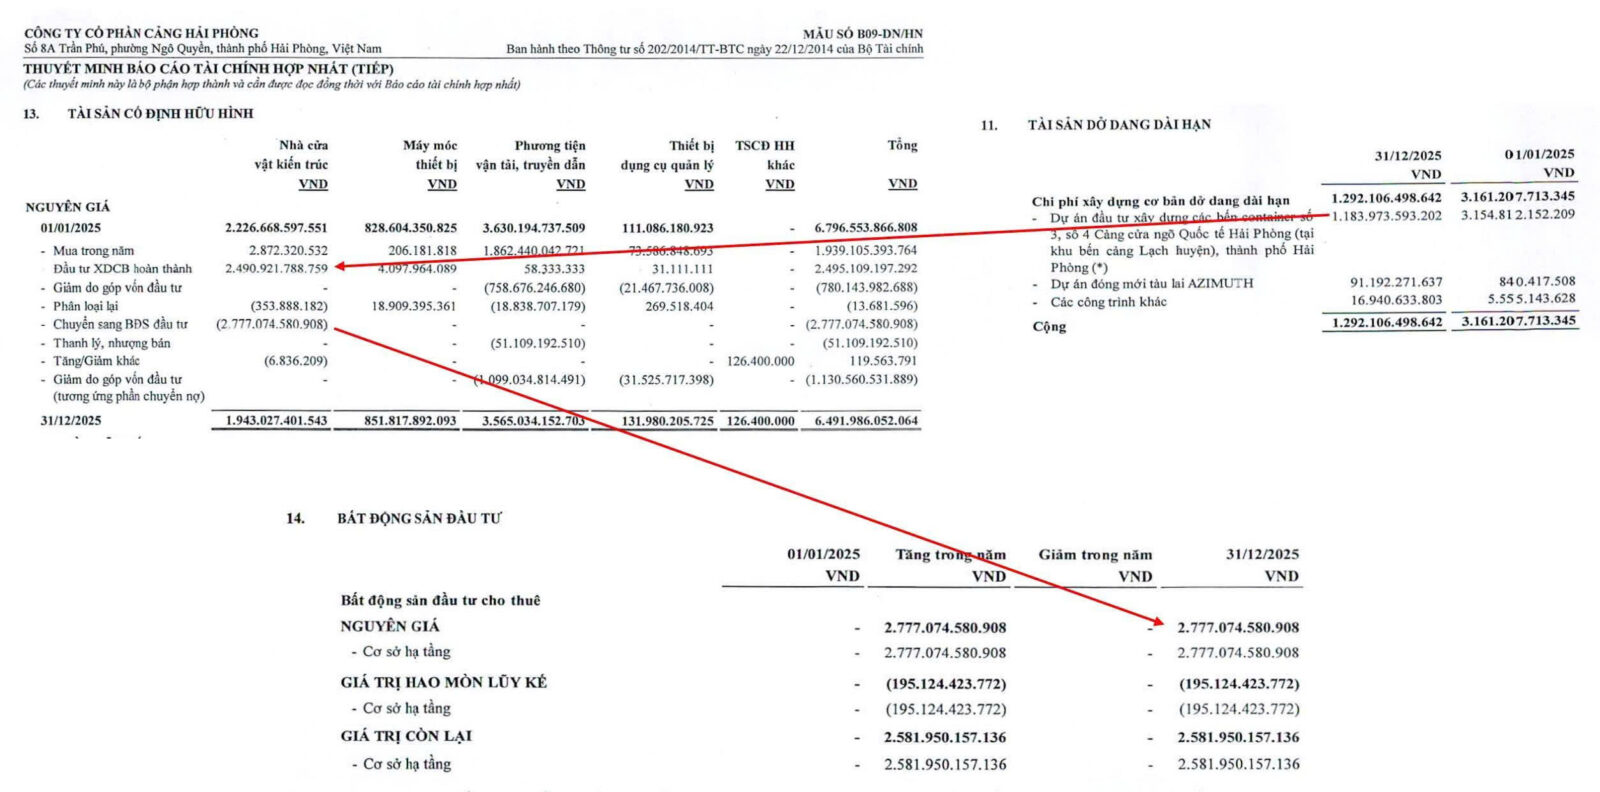
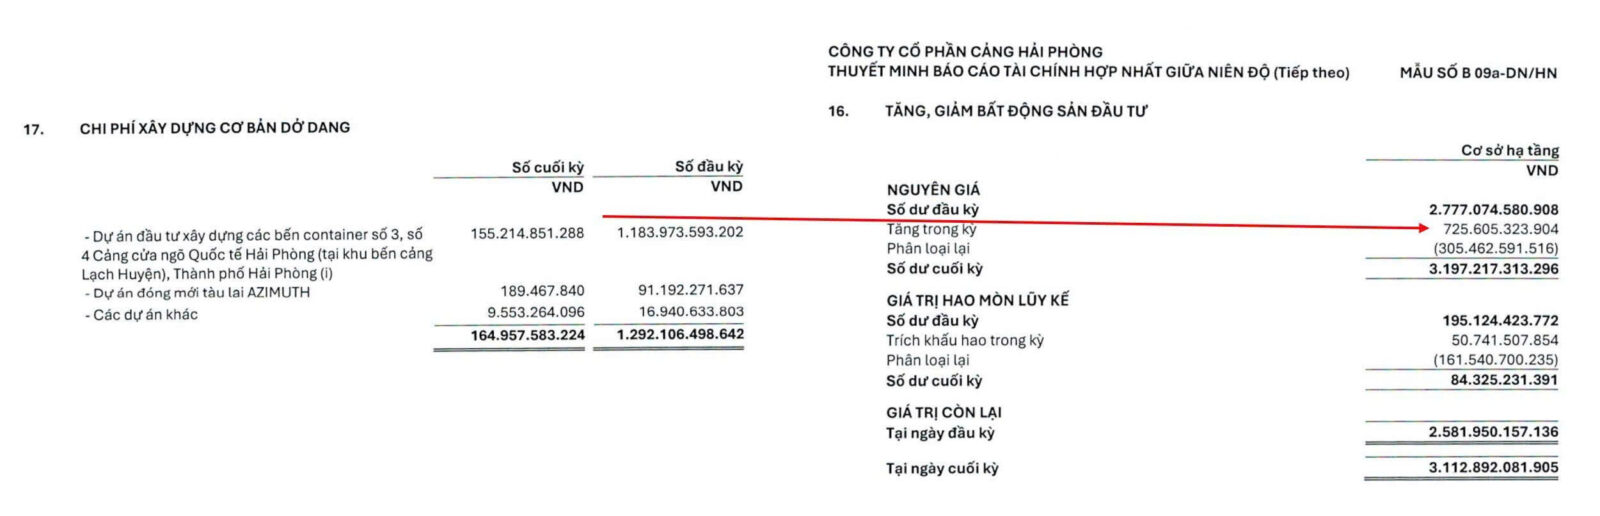
Nhưng Lạch Huyện 3 – 4 không chỉ nằm ở phần hạ tầng mà PHP đang trực tiếp ghi nhận tại khoản mục BĐS đầu tư. Một phần rất lớn khác đã được chuyển sang HTIT dưới dạng hệ thống thiết bị, phương tiện vận tải và phần mềm phục vụ khai thác cảng. Tính đến 30/06/2026, PHP đã chuyển giao cho HTIT lượng thiết bị và phần mềm có tổng nguyên giá ban đầu ước khoảng 2.672 tỷ đồng, gồm 6 cẩu STS, 24 cẩu RTG, 2 xe nâng RSD, 1 xe nâng rỗng, 50 đầu kéo & rơ-moóc, 1 cầu trục xưởng sửa chữa, 8 cân xe tại cổng cảng và phần mềm quản lý vận hành cảng TOS —> Đây đều là những tài sản phục vụ trực tiếp cho hoạt động khai thác Lạch Huyện 3 – 4 nhưng không còn nằm trên bảng cân đối của PHP sau khi được chuyển giao cho HTIT.
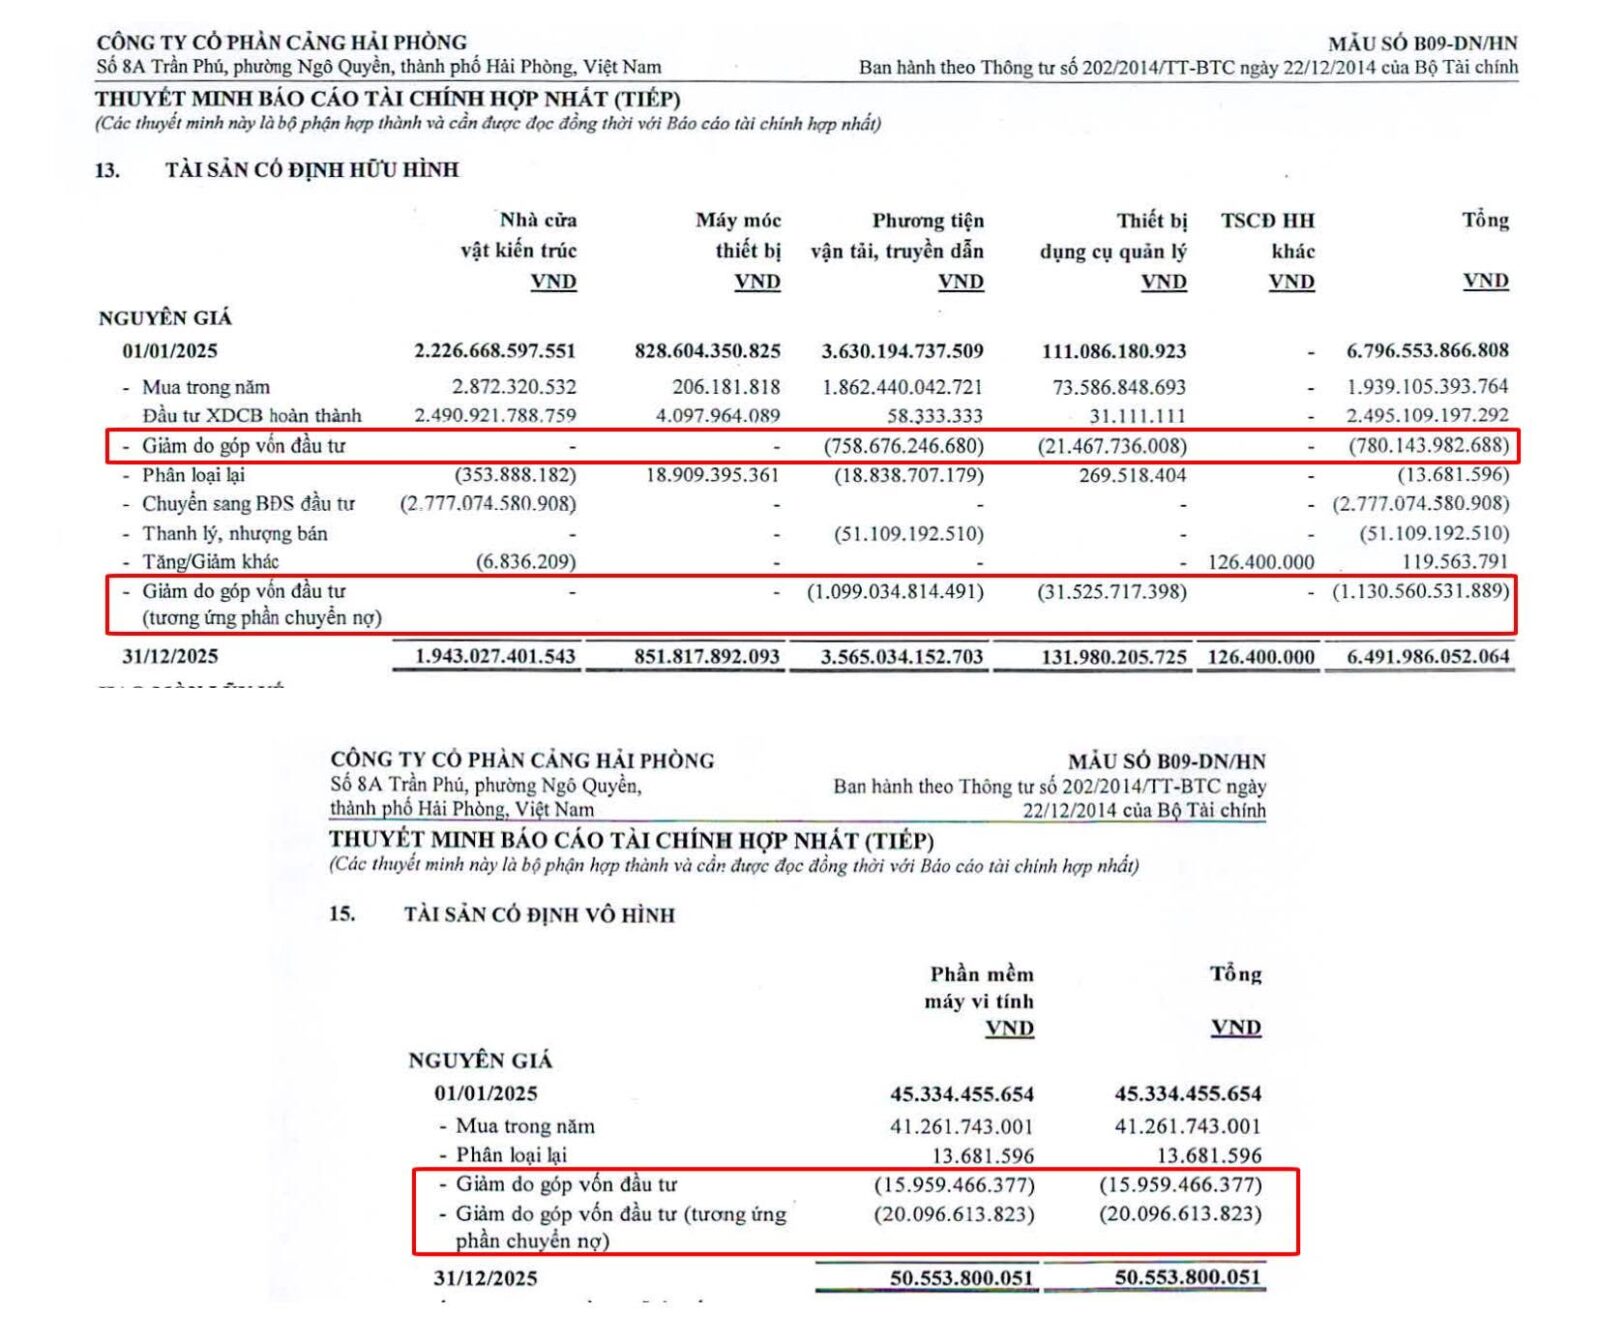
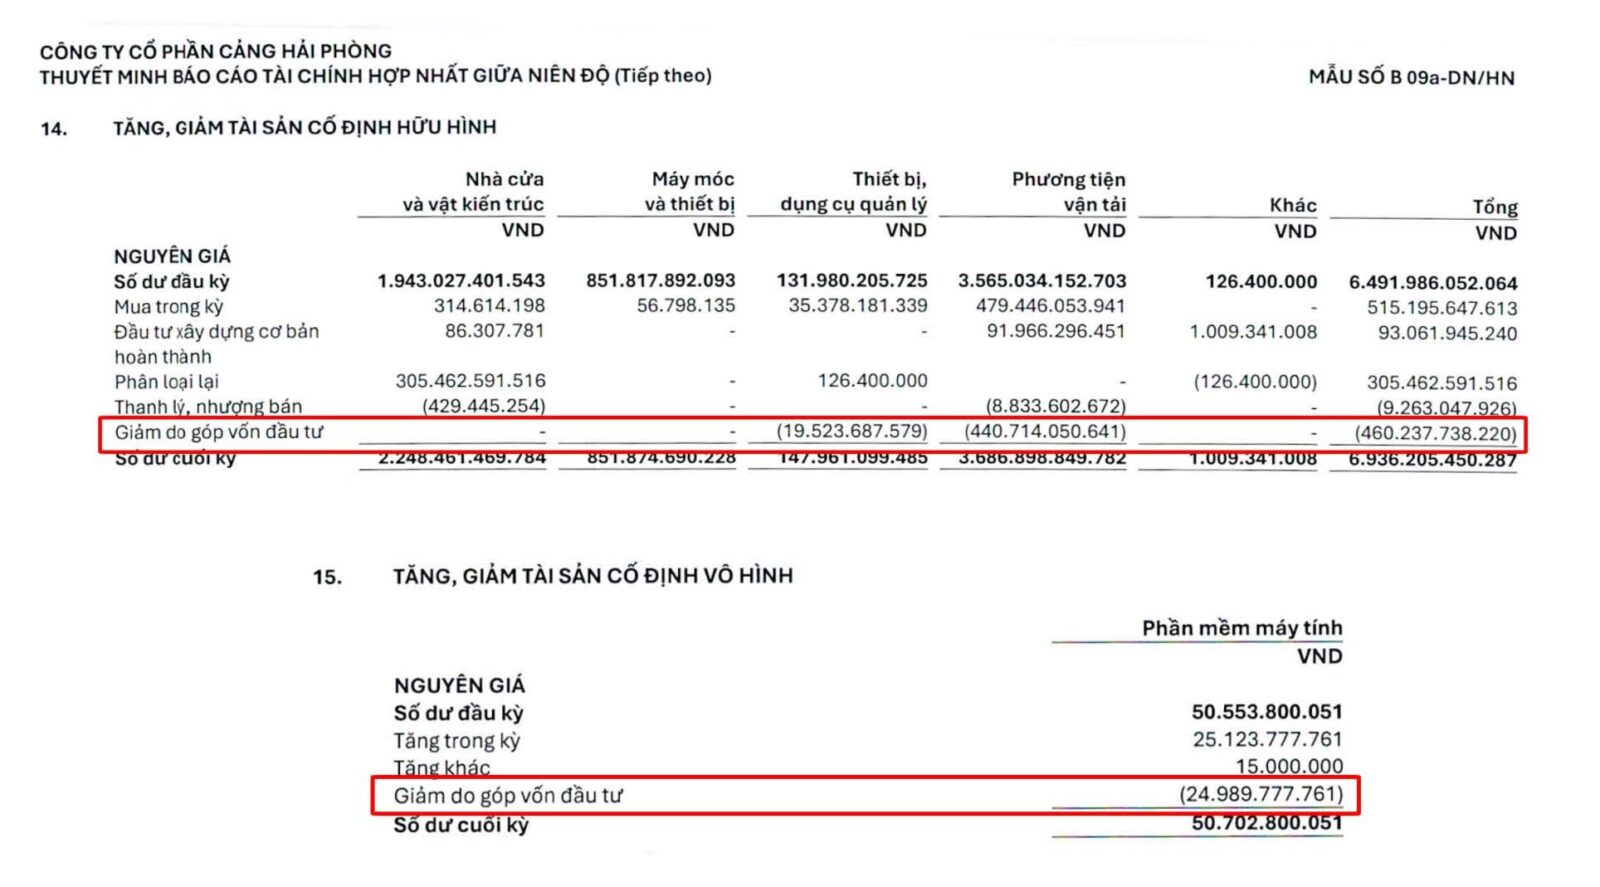
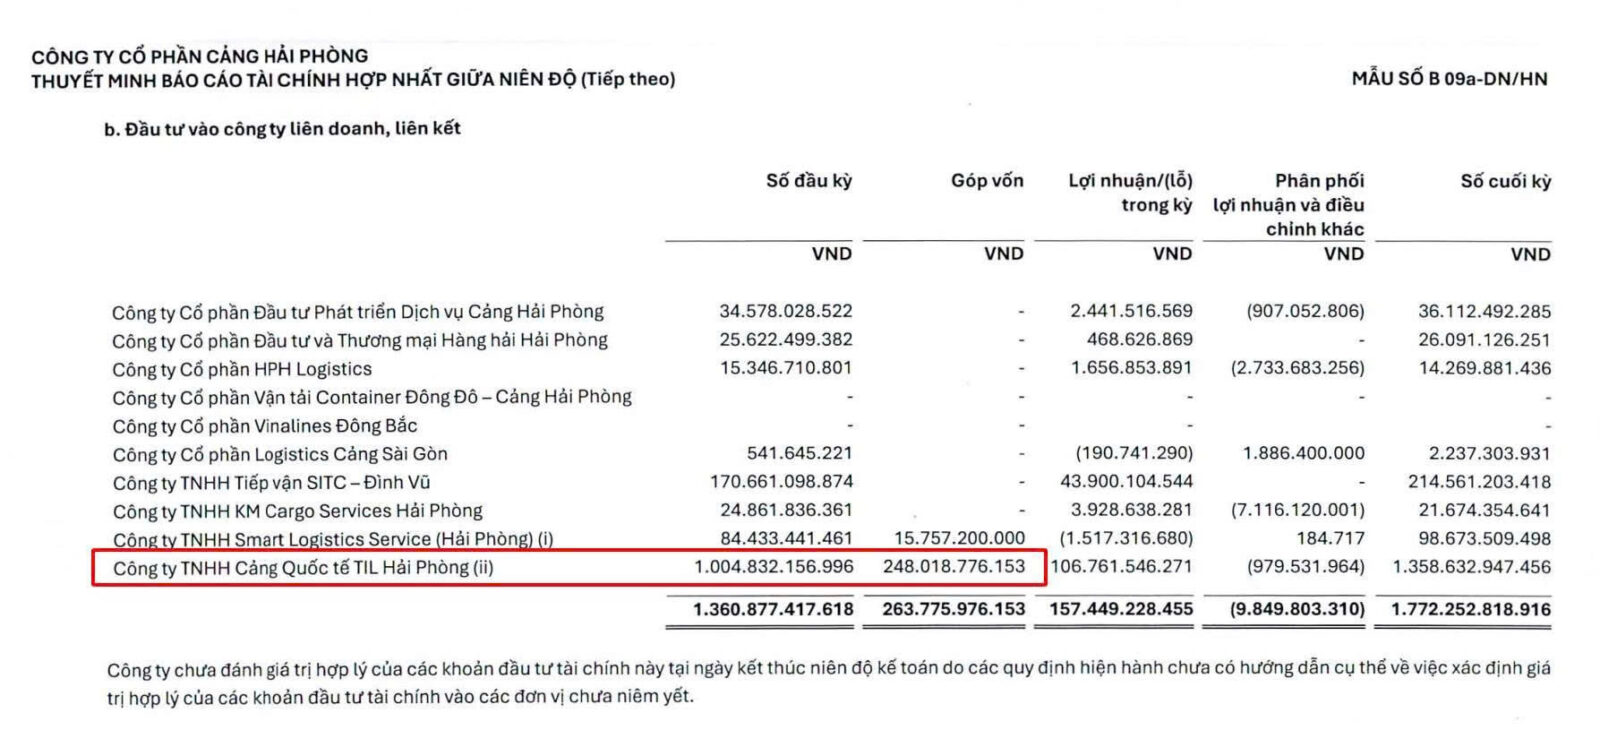
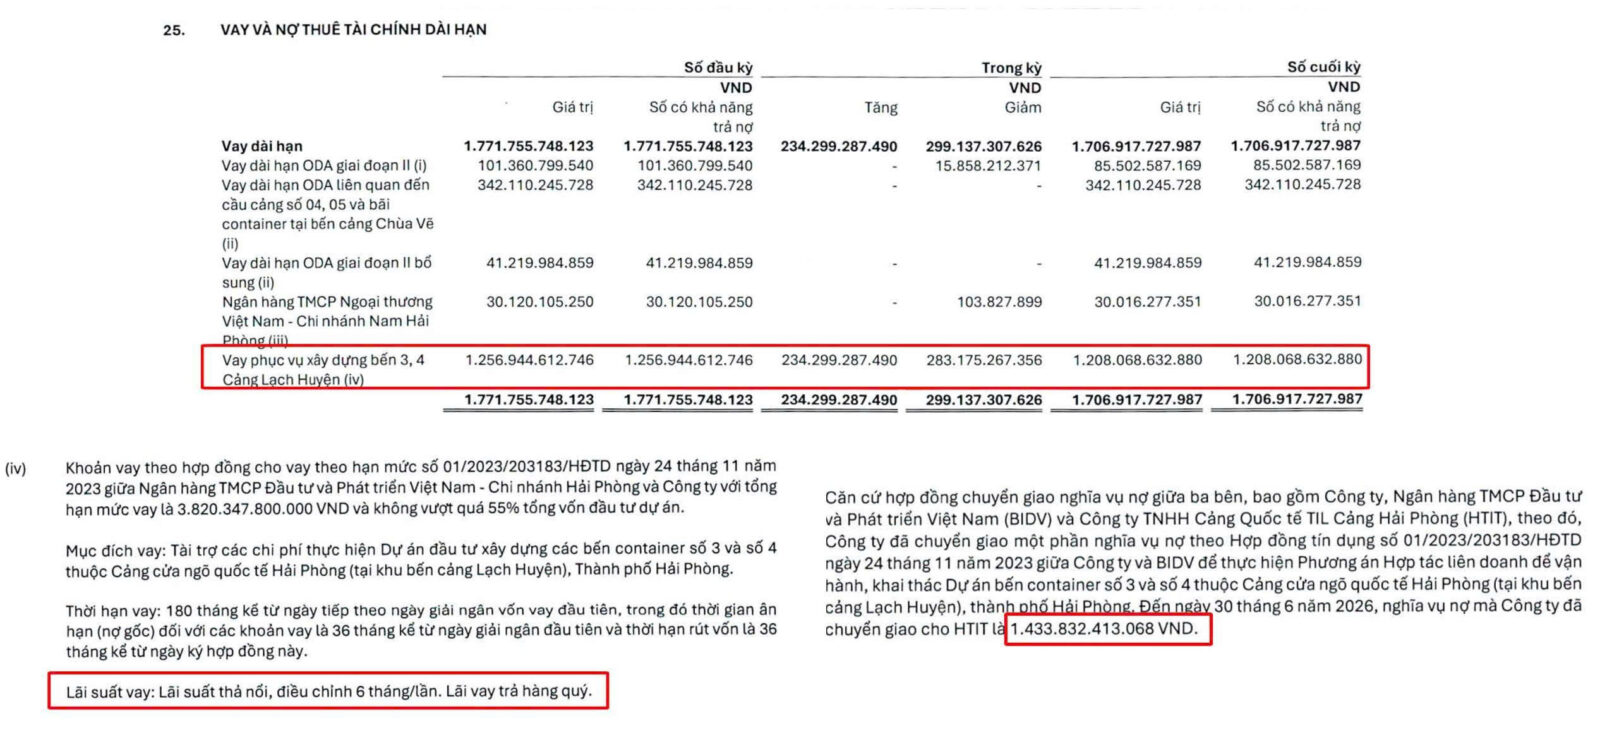
Điểm cần lưu ý là 2.672 tỷ đồng tài sản đã chuyển sang HTIT có cấu trúc khá đặc biệt và không đồng nhất với giá trị vốn mà PHP góp vào HTIT. Cụ thể, PHP chỉ ghi nhận khoảng 1.238 tỷ đồng là giá trị vốn góp bằng tài sản, đồng thời phía HTIT tiếp nhận phần nghĩa vụ tài chính tương ứng, trong đó tổng nợ BIDV đã được chuyển sang HTIT đến 30/06/2026 khoảng 1.434 tỷ đồng. Vì vậy, khi nhìn vào khoản góp vốn vào HTIT trên BCTC PHP, không nên chỉ lấy giá trị khoản đầu tư để đánh giá cho toàn bộ quy mô tài sản mà HTIT đang vận hành. Phía sau khoản đầu tư này là một hệ thống rất lớn các thiết bị, phần mềm được hình thành để phục vụ khai thác Lạch Huyện 3 – 4, đi cùng với phần nghĩa vụ nợ của dự án đã được chuyển giao cho HTIT.
Ngoài hai lớp tài sản trên, tại 30/06/2026 PHP vẫn còn khoảng 155 tỷ đồng XDCB dở dang, chủ yếu liên quan đến một số hạng mục phụ trợ, hoàn thiện và đang thực hiện các thủ tục nghiệm thu bàn giao. Như vậy, nếu bóc tách tương đối từ các khoản mục trên BCTC, gồm 3.197 tỷ đồng BĐS đầu tư + 2.672 tỷ đồng thiết bị & phần mềm đã chuyển sang HTIT + 155 tỷ đồng XDCB dở dang còn lại, Sơn ước tính tổng giá trị các cấu phần tài sản đã hình thành và đang nằm trong dự án đến 30/06/2026 vào khoảng 6.000 tỷ đồng. Đây là con số tổng hợp tương đối từ các cấu phần tài sản liên quan, không phải một khoản mục được PHP công bố chính thức trên BCTC.
LẠCH HUYỆN 3 – 4: CƠ BẢN HOÀN TẤT, SẴN SÀNG TĂNG NHANH SẢN LƯỢNG
Nếu lấy tổng mức đầu tư dự án được phê duyệt vào khoảng 6.900 tỷ đồng làm mốc tham chiếu, thì với quy mô tài sản khoảng 6.000 tỷ đồng như Sơn đã bóc tách trên, sẽ tương đương 87% tổng mức đầu tư. NĐT lưu ý rằng, đây chỉ là tỷ lệ tham chiếu để hình dung quy mô tài sản đã hình thành, không phải tỷ lệ hoàn thành kỹ thuật của dự án, bởi tổng mức đầu tư còn bao gồm các khoản mục chi phí và dự phòng có thể không chuyển đổi trực tiếp thành tài sản. Bên cạnh đó, dự án vẫn đang trong quá trình quyết toán nên giá trị tài sản và chi phí đầu tư có thể tiếp tục được rà soát, điều chỉnh khi có quyết toán chính thức.
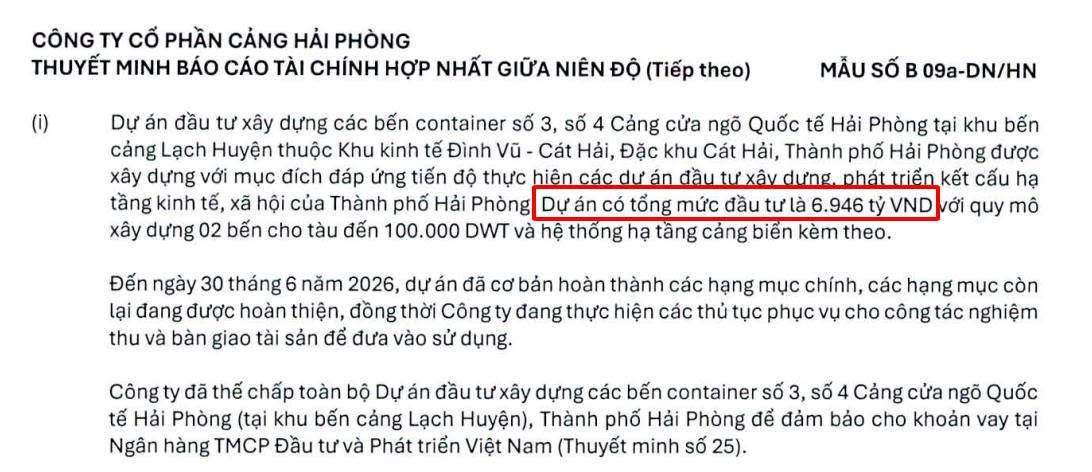
Theo Smart Stock nhận định, phần tài sản cốt lõi của Lạch Huyện 3 – 4 về cơ bản đã hoàn tất và đang chuyển sang giai đoạn tối ưu công suất. Hai bến container đã đi vào vận hành, hệ thống thiết bị chính đã được chuyển sang HTIT và hoạt động cảng đã bắt đầu đẩy nhanh sản lượng, tạo doanh thu và lợi nhuận. Phần XDCB dở dang còn lại khoảng 155 tỷ đồng, chủ yếu là các hạng mục phụ trợ và phần việc hoàn thiện của dự án. Vì vậy, câu chuyện tiếp theo của Lạch Huyện 3 – 4 sẽ tập trung nhiều hơn vào khai thác hiệu quả khối tài sản đã đầu tư và từng bước đẩy nhanh sản lượng qua cảng.
BÁN NIÊN 2026: HIỆU QUẢ KHAI THÁC TÀI SẢN LẠCH HUYỆN 3 – 4 TĂNG TỐC RÕ NÉT
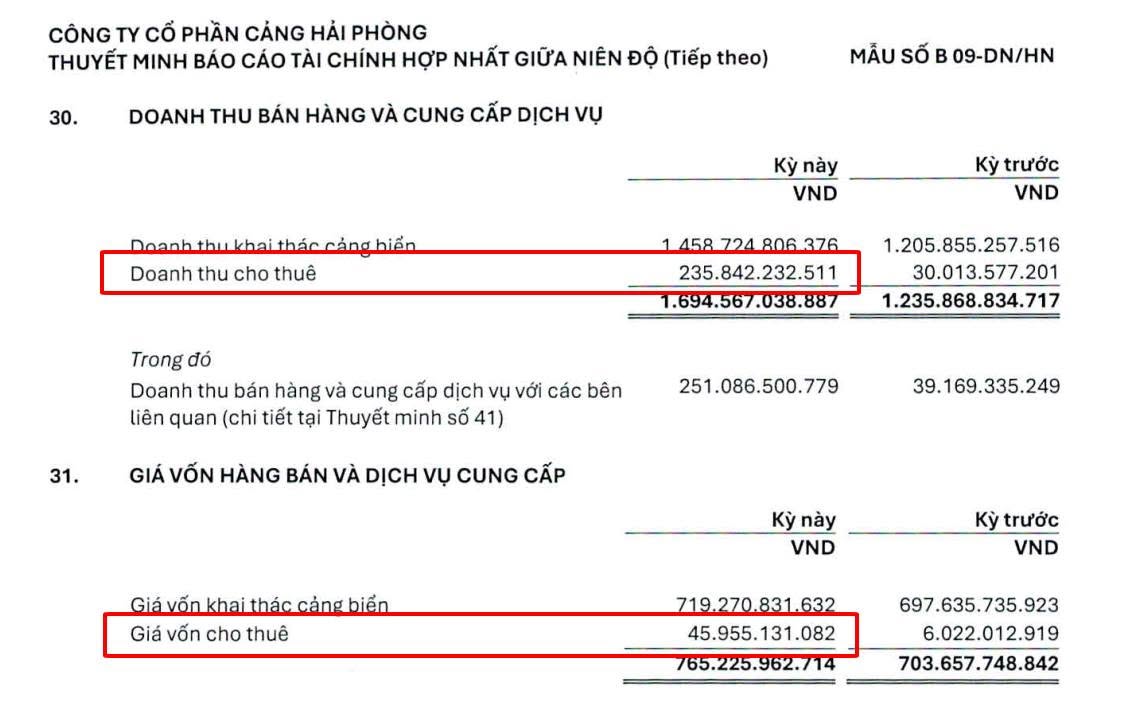
Điều đáng chú ý là khi phần lớn tài sản cốt lõi của Lạch Huyện 3 – 4 đã hoàn tất và đi vào khai thác, hiệu quả của khối tài sản này cũng bắt đầu phản ánh rõ rệt vào KQKD. 6 tháng đầu năm 2026, trong cấu trúc doanh thu, PHP ghi nhận khoảng 236 tỷ đồng doanh thu cho thuê từ hạ tầng Lạch Huyện 3 – 4. Sau khi trừ giá vốn khoảng 46 tỷ đồng (chủ yếu là khấu hao tài sản cho thuê), lợi nhuận gộp đạt khoảng 190 tỷ đồng, tương ứng biên lợi nhuận rất cao khoảng 80,5%. Đây là phần lợi nhuận trực tiếp đến từ lớp tài sản hạ tầng cảng do PHP sở hữu.
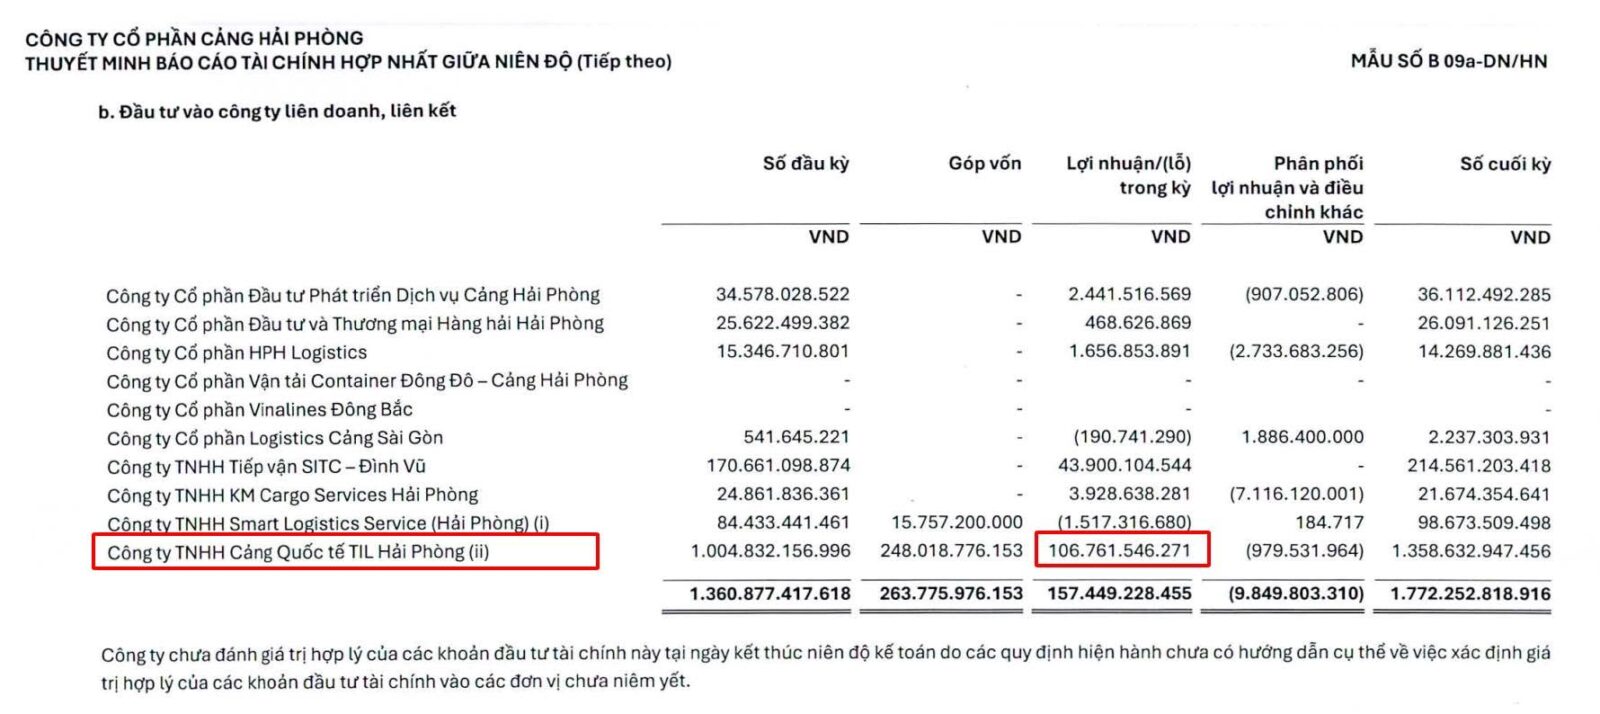
Ở phía HTIT, trong 6 tháng đầu năm 2026 PHP ghi nhận khoảng 107 tỷ đồng phần lãi từ công ty liên doanh, trong khi cả năm 2025 chỉ vỏn vẹn khoảng 15 tỷ đồng. Điều này cho thấy hiệu quả khai thác đang cải thiện khá nhanh khi cảng từng bước vận hành đầy đủ hơn. Và một lần nữa NĐT cần nhớ rằng: Doanh thu khai thác cảng của HTIT không cộng trực tiếp vào doanh thu PHP, PHP chỉ ghi nhận phần lợi nhuận tương ứng với tỷ lệ sở hữu thông qua phương pháp vốn chủ sở hữu. Vì vậy, nếu chỉ nhìn doanh thu thuần của PHP sẽ không thấy hết toàn bộ quy mô kinh tế mà Lạch Huyện 3 – 4 đã và đang tạo ra.
LẠCH HUYỆN 3 – 4: CÓ THỂ ĐÓNG GÓP BAO NHIÊU CHO PHP
Như đã phân tích ở trên, giá trị kinh tế của Lạch Huyện 3 – 4 đối với PHP sẽ đến từ hai lớp chính: Phần hạ tầng do PHP trực tiếp sở hữu và cho HTIT thuê và phần khai thác cảng được thực hiện thông qua HTIT.
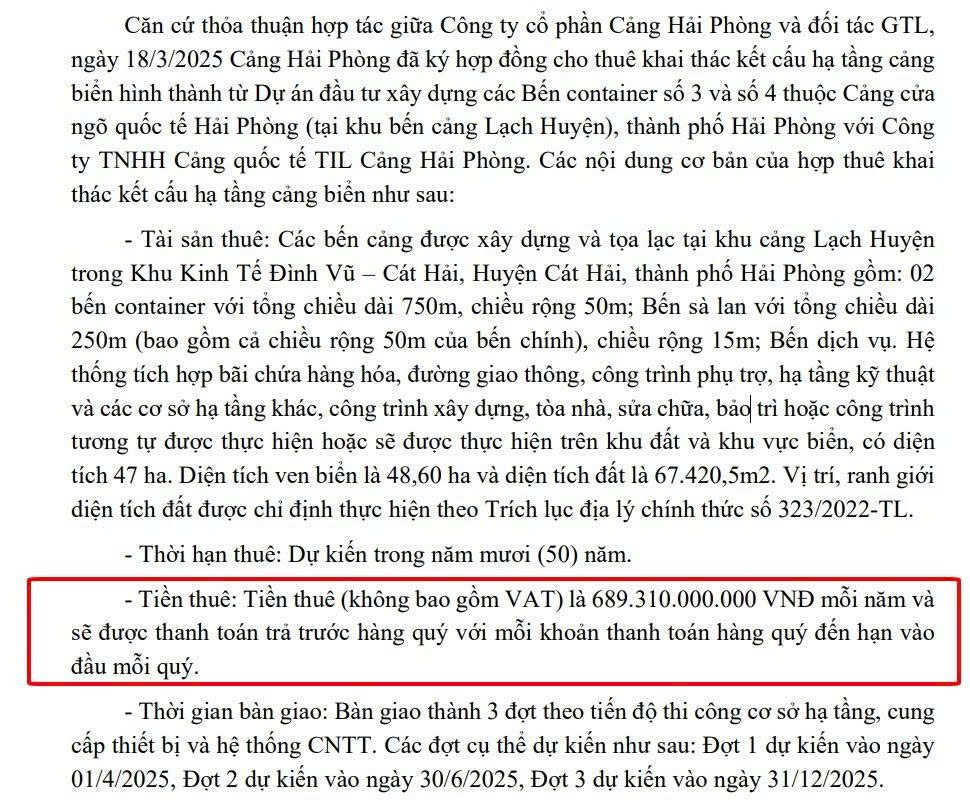
Thứ nhất là phần hạ tầng PHP sở hữu và cho HTIT thuê. Căn cứ thỏa thuận hợp tác với Global Terminal Limited, ngày 18/03/2025, PHP đã ký Hợp đồng cho thuê khai thác kết cấu hạ tầng cảng biển Lạch Huyện 3 – 4 với HTIT. Hợp đồng có thời hạn dự kiến 50 năm, tiền thuê 689,31 tỷ đồng/năm (chưa VAT) và thanh toán hàng quý. Như vậy, về dài hạn, 689 tỷ đồng/năm có thể được xem là mức doanh thu cho thuê cơ sở hạ tầng tham chiếu của PHP khi toàn bộ tài sản đi vào khai thác đầy đủ.
Với mức khấu hao hiện tại quy đổi khoảng 102 tỷ đồng/năm và dư nợ BIDV khoảng 1.208 tỷ đồng tại 30/06/2026, nếu tạm tính lãi suất vay bình quân 8 – 9%/năm, chi phí lãi vay sẽ vào khoảng 103 tỷ đồng/năm. Khi đó, lợi nhuận trước thuế từ hoạt động cho thuê hạ tầng vào khoảng 484 tỷ đồng, tương đương khoảng 400 tỷ đồng lợi nhuận sau thuế/năm với thuế suất trung bình 20%.
Tuy nhiên, đây chỉ là kịch bản tham chiếu nếu PHP duy trì toàn bộ dư nợ hiện tại. Khoản vay BIDV có lãi suất thả nổi, điều chỉnh 6 tháng/lần và thanh toán lãi hàng quý, trong khi dòng tiền từ hoạt động cho thuê có thể được sử dụng để trả nợ. Khi dư nợ giảm, chi phí lãi vay cũng giảm theo, qua đó lợi nhuận sau thuế về dài hạn có thể cao hơn mức 400 tỷ đồng nói trên. Đồng thời, khấu hao là chi phí kế toán nhưng không phải dòng tiền thực chi, nên dòng tiền tạo ra từ lớp cho thuê hạ tầng này có thể lớn hơn đáng kể so với lợi nhuận kế toán và tạo dư địa tiếp tục giảm đòn bẩy.
Thứ hai là phần khai thác cảng tại HTIT. Khác với tiền thuê hạ tầng, đóng góp của HTIT vào KQKD của PHP sẽ phụ thuộc trọng yếu vào việc tăng lên của sản lượng khai thác, với công suất thiết kế của Lạch Huyện 3 – 4 được định vị vào khoảng 1,1 triệu TEU/năm. Trong 6 tháng đầu năm 2026, HTIT đã khai thác khoảng 305.000 TEU và mang về cho PHP khoảng 107 tỷ đồng lợi nhuận từ công ty liên doanh. Nếu sản lượng tiến dần lên mức 1,1 triệu TEU/năm, trên cơ sở ước tính tương đối từ kết quả hiện tại, phần lợi nhuận thuộc về PHP có thể đạt khoảng 400 tỷ đồng/năm.
Quan trọng hơn, 1,1 triệu TEU là công suất thiết kế chứ không nhất thiết là giới hạn sản lượng khai thác thực tế. Trong điều kiện môi trường kinh doanh thuận lợi và HTIT tiếp tục nâng cao năng suất khai thác, sản lượng hoàn toàn có thể vượt mức thiết kế, qua đó tạo thêm dư địa tăng trưởng doanh thu và lợi nhuận. Vì vậy, 400 tỷ đồng/năm có thể xem là mốc tham chiếu ban đầu cho phần lợi nhuận HTIT thuộc về PHP, trong kịch bản tích cực thì mức đóng góp này hoàn toàn có thể cao hơn. Kết hợp với khoảng 400 tỷ đồng lợi nhuận từ lớp cho thuê hạ tầng, Lạch Huyện 3 – 4 có thể mang lại cho PHP khoảng 800 tỷ đồng lợi nhuận sau thuế mỗi năm khi vận hành ổn định, và còn dư địa mở rộng nếu sản lượng khai thác vượt công suất thiết kế.
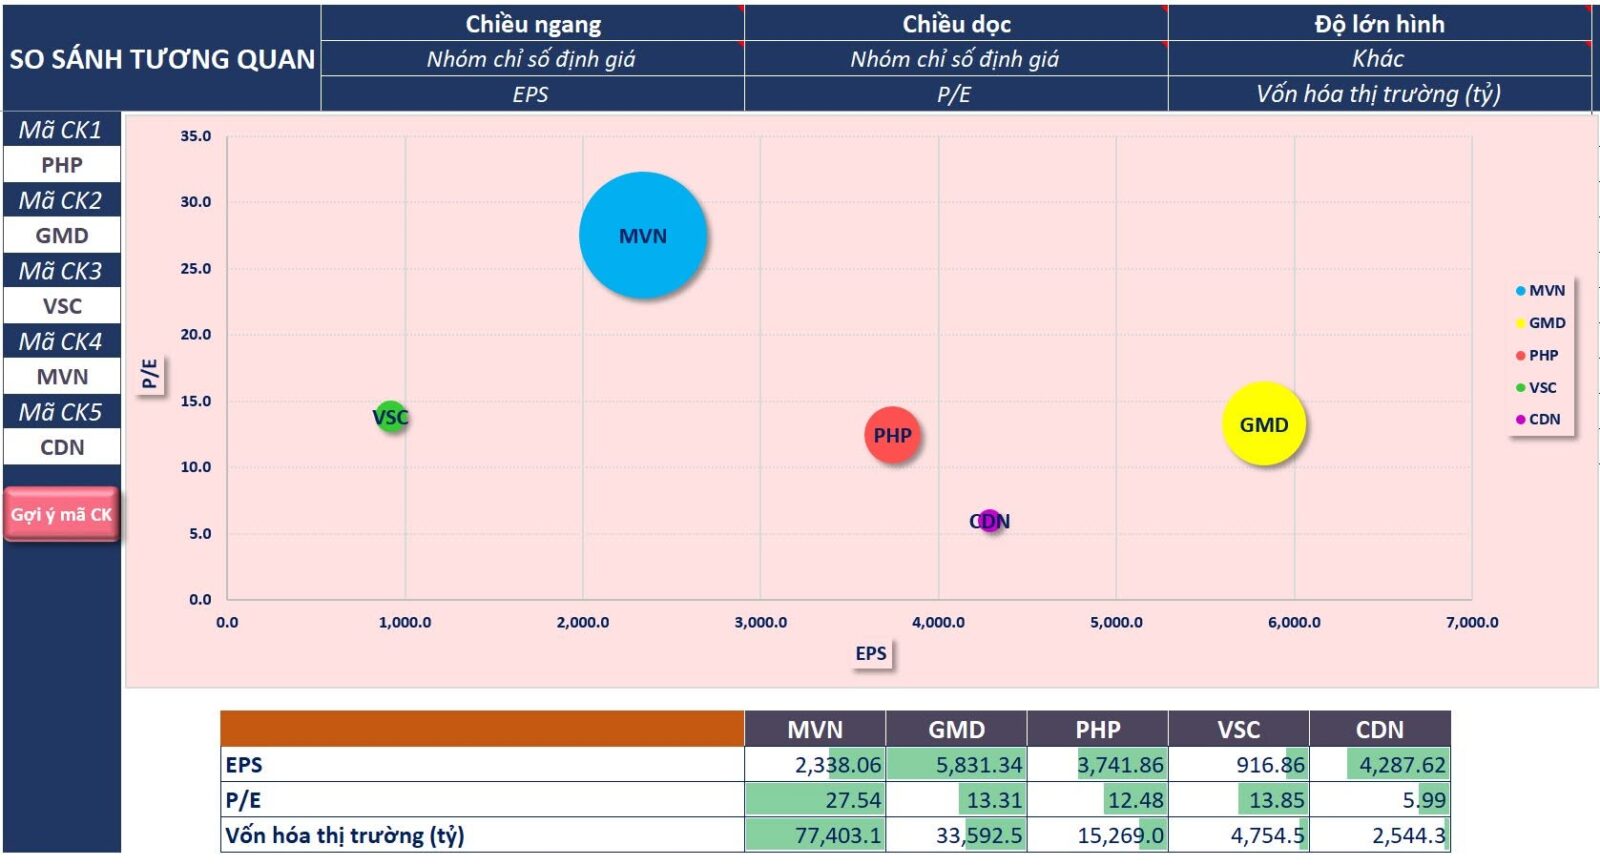
💯 Tựu trung lại, PHP đang bước vào một chu kỳ tăng trưởng mới khi cụm bến nước sâu Lạch Huyện 3 – 4 dần phát huy hiệu quả, đưa doanh nghiệp từ một cảng biển truyền thống sang giai đoạn sở hữu và khai thác nền tảng tài sản quy mô lớn. Theo Sơn, câu chuyện hiện tại của PHP không còn là có tăng trưởng hay không, mà là tốc độ tăng trưởng sẽ nhanh đến đâu khi hạ tầng Lạch Huyện 3 – 4 ngày càng hoàn chỉnh, sản lượng qua cảng tiếp tục tăng lên và MSC – một trong những hãng tàu lớn nhất thế giới – tiếp tục đồng hành cùng HTIT, tạo nền tảng thuận lợi cho việc thu hút sản lượng. Trong khi thị trường vẫn chưa hoàn toàn định giá PHP theo nền tảng mới này, Lạch Huyện 3 – 4 đang ngày càng cho thấy vai trò quan trọng đối với triển vọng kinh doanh của PHP trong những năm tới. Bối cảnh TTCK còn nhiều khó khăn, PHP vẫn xứng đáng là một câu chuyện đáng để theo dõi trong trung và dài hạn.
==================
👉 Anh/Chị NĐT thấy bài viết hữu ích, hãy Share để nhiều Nhà đầu tư cùng tham khảo.
👉 “THEO DÕI SMART STOCK” để nhận thêm những cập nhật kinh tế, các bài phân tích cổ phiếu theo phương pháp cơ bản và các Ấn phẩm đầu tư định kỳ.
👉 Chúng tôi cập nhật định giá và vị thế mua/bán (nếu có) cổ phiếu PHP nhanh nhất TẠI ĐÂY