
CTCP Điện lực Dầu khí Nhơn Trạch 2 (NT2 – HOSE) là doanh nghiệp hoạt động trong lĩnh vực sản xuất điện khí với Nhà máy điện Nhơn Trạch 2 có công suất thiết kế 750 MW, sử dụng công nghệ tuabin khí chu trình hỗn hợp (CCGT). Nhà máy đóng vai trò quan trọng trong việc cung cấp điện cho khu vực Đông Nam Bộ – nơi có nhu cầu tiêu thụ điện lớn phục vụ sản xuất công nghiệp.
Sau giai đoạn lợi nhuận tăng trưởng mạnh trong năm 2025, NT2 tiếp tục duy trì đà phục hồi tích cực trong năm 2026 nhờ sản lượng huy động cải thiện, đặc biệt trong bối cảnh nhu cầu điện tăng cao và điều kiện thủy văn kém thuận lợi khiến vai trò của nhóm nhiệt điện khí được nâng cao.
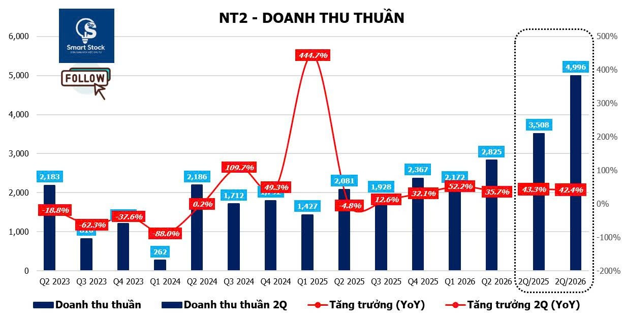
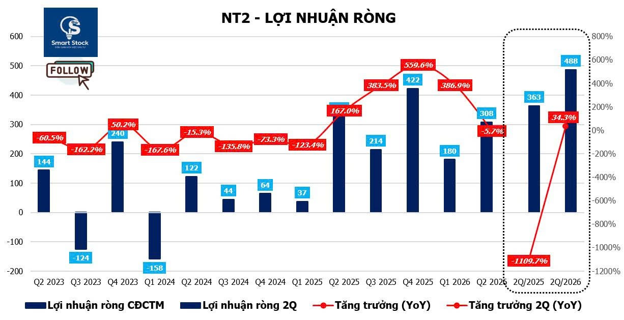
Kết thúc 6 tháng đầu năm 2026, NT2 ghi nhận doanh thu thuần đạt 4.996 tỷ đồng (+42,4% YoY), lợi nhuận gộp đạt 575 tỷ đồng, giảm -1,7% YoY. Lợi nhuận sau thuế công ty mẹ đạt 488 tỷ đồng (+34,3% YoY) – Kết quả này đã có sự điều chỉnh sau khi soát xét bán niên, giảm 95,3 tỷ đồng so với báo cáo tự lập ở mức 583 tỷ đồng. Nguyên nhân đến từ phần giá vốn tăng thêm trong quá trình chi phí sửa chữa, bảo dưỡng định kỳ Nhà máy điện Nhơn Trạch 2 khiến lợi nhuận gộp giảm nhẹ, so với mức tăng trưởng gần +70% YoY của báo cáo tự lập.
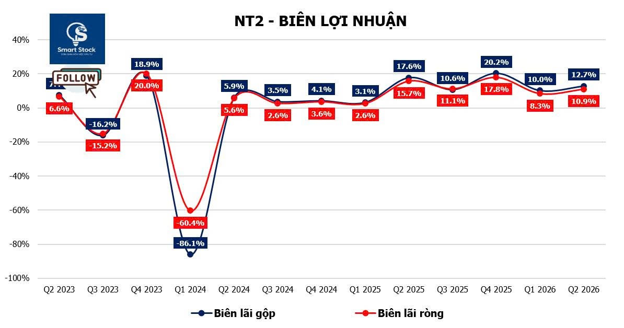
Riêng trong Q2/2026, NT2 ghi nhận doanh thu thuần đạt 2.825 tỷ đồng (+35,7% YoY), lợi nhuận gộp đạt 357,5 tỷ đồng (-2,4% YoY), lợi nhuận sau thuế đạt 308 tỷ đồng (-5,7% YoY). Kết quả doanh thu tăng tích cực chủ yếu đến từ sản lượng điện thương phẩm tăng mạnh lên 1.195 triệu kWh (+54% YoY), bù đắp cho mức giảm của giá bán điện bình quân xuống 2.363 đồng/kWh (-11,9% YoY) cùng với giá khí (nhiên liệu đầu vào) tăng mạnh hơn trong giai đoạn tháng 3 đến tháng 5 chủ yếu do căng thẳng tại Trung Đông leo thang (giá mua khí trung bình trong quý 2 là ~10,25 USD/MMBTU, tăng +7,2% YoY và +5,6% QoQ) kéo theo biên lợi nhuận gộp thu hẹp từ mức 17,6% xuống 12,7%.
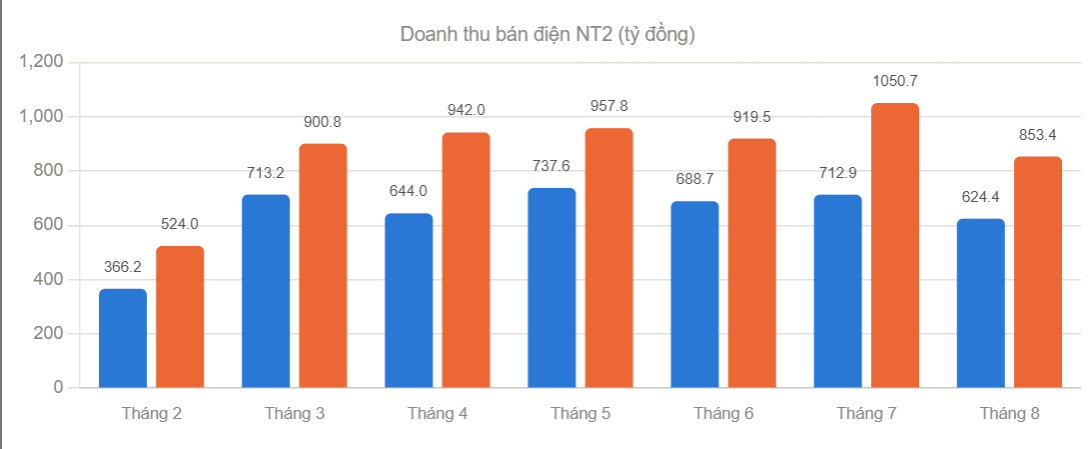
Cập nhật mới nhất trong T7 và T8/2026, ghi nhận mức tăng trưởng doanh thu bán điện lần lượt +47,4% và +36,7% – Đây là cơ sở để có thể đánh giá Doanh thu Q3/2026 của NT2 tiêu tục ghi nhận tăng trưởng trên 2 chữ số.
Sản lượng huy động tăng mạnh nhờ chu kỳ El Nino, tạo động lực tăng trưởng trong giai đoạn 2026-2027
Một trong những yếu tố hỗ trợ lớn nhất đối với NT2 là tỷ trọng huy động điện khí duy trì ở mức cao khi nguồn thủy điện chịu ảnh hưởng bởi điều kiện thời tiết. Theo nhiều chuyên gia dự báo, hiện tượng El Nino được dự báo tiếp tục duy trì đến đầu năm 2027, làm gia tăng rủi ro thủy văn kém thuận lợi. Trong bối cảnh này, các nguồn nhiệt điện khí có khả năng được ưu tiên huy động nhằm đảm bảo cân bằng hệ thống điện.
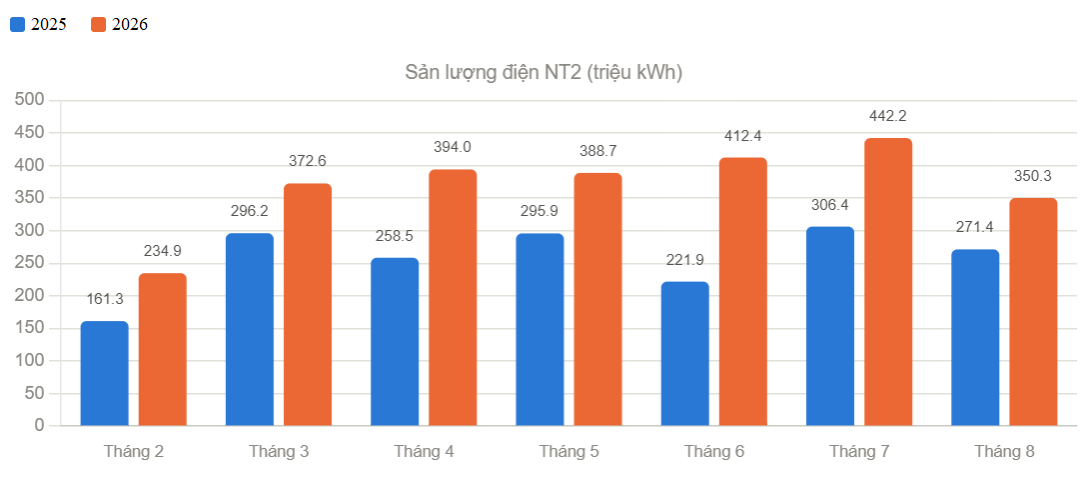
Động lực này đã được phản ánh rõ trong kết quả kinh doanh 6T/2026 khi tổng sản lượng điện sản xuất đạt 2.141 triệu kWh (+56% YoY), trong đó sản lượng điện hợp đồng (Qc) đạt 1.870 triệu kWh (+17,8% YoY). Phân bổ Qc cả năm cho Nhơn Trạch 2 được điều chỉnh tăng từ 3.200 lên 3.670, tương đương với mức tăng +15% – Sản lượng Qc tăng giúp NT2 duy trì mức huy động ổn định hơn trong cơ chế thị trường điện cạnh tranh. Trong dữ liệu Doanh nghiệp công bố trong tháng 7 và tháng 8, tổng sản lượng điện sản xuất của NT2 đạt 442.2 triệu kWh và 350.3 triệu kWh, tăng trưởng lần lượt +44.3% YoY và +29,1%.
Bên cạnh yếu tố nhu cầu, nguồn cung khí cũng đang có tín hiệu cải thiện. Các mỏ khí mới tại khu vực Đông Nam Bộ như Thiên Nga – Hải Âu, Hải Thạch – Mộc Tinh và Sư Tử Trắng 2B được kỳ vọng góp phần bổ sung nguồn khí trong trung hạn, giảm áp lực thiếu hụt nhiên liệu cho các nhà máy điện khí khu vực.
Chi phí khấu hao giảm mạnh, hỗ trợ cải thiện hiệu quả lợi nhuận
Một điểm thay đổi quan trọng trong cấu trúc lợi nhuận NT2 đến từ việc Nhà máy Nhơn Trạch 2 đã hoàn tất khấu hao máy móc thiết bị từ cuối năm 2025. Trong 6T/2026, chi phí khấu hao giảm mạnh xuống khoảng 76,5 tỷ đồng, thấp hơn 78% so với cùng kỳ. Điều này giúp cải thiện đáng kể lợi nhuận vận hành của doanh nghiệp dù chi phí nguyên liệu đầu vào vẫn chịu áp lực từ giá khí tăng. Nhờ đó, biên lợi nhuận gộp của NT2 duy trì trên mức 10% trong nhiều quý liên tiếp so với giai đoạn dưới 10% từ 2025 trở về trước
Nền tảng tài chính vững chắc, hưởng lợi từ lượng tiền gửi lớn
Tại cuối Q2/2026, tiền và đầu tư tài chính ngắn hạn của NT2 đạt khoảng 4.727 tỷ đồng, chiếm khoảng 44% tổng tài sản, tăng 24,4% so với đầu năm tương đương gần 900 tỷ đồng. Nguồn tiền lớn giúp doanh nghiệp gia tăng doanh thu tài chính nhờ lãi tiền gửi trong bối cảnh mặt bằng lãi suất duy trì ở mức hỗ trợ.
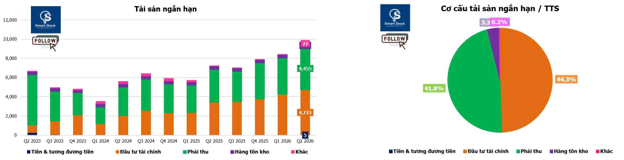
NT2 hiện không sử dụng nợ vay dài dạn, trong khi đó tỷ lệ nợ vay ngắn hạn/vốn chủ sở hữu của NT2 giảm từ 0,46 lần trong Q2/2025 xuống 0,33 lần trong Q2/2026, cho thấy cấu trúc tài chính tiếp tục được cải thiện.
Trong Q2/2026, doanh thu tài chính đạt 76 tỷ đồng, tăng hơn 100% YoY nhờ lãi tiền gửi tăng mạnh. Lũy kế 6T/2026, doanh thu tài chính đạt 134 tỷ đồng (+93,2% YoY), góp phần cũng như bù đắp áp lực từ chi phí tài chính và thuế thu nhập doanh nghiệp.
Một số yếu tố cần theo dõi: Giá khí đầu vào và áp lực thuế
Dù triển vọng huy động điện tích cực, NT2 vẫn chịu ảnh hưởng đáng kể từ biến động giá khí đầu vào – yếu tố chiếm tỷ trọng lớn trong chi phí sản xuất điện.
Trong 6T/2026, giá khí đầu vào bình quân đạt khoảng 9,98 USD/MMBTU, tăng 4,4% YoY. Đặc biệt, giá khí từng tăng vọt lên 10,4 – 10,6 USD/MMBTU trong giai đoạn tháng 3-5/2026 do ảnh hưởng từ căng thẳng địa chính trị.
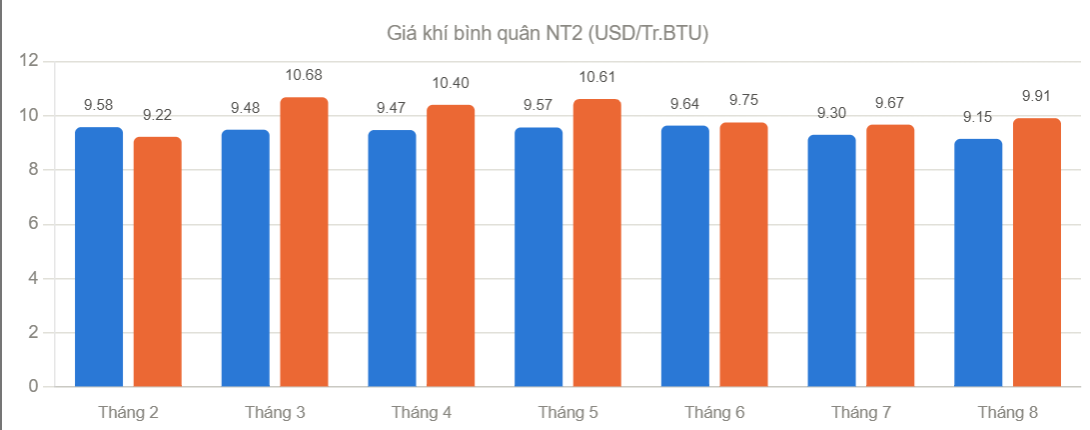
Cập nhật mới nhất trong T7 và T8/2026, ghi nhận mức tăng của giá khí bình quân lần lượt +3,9%YoY và +8,3% YoY. Tuy vậy, với mức tăng 2 chữ số của sản lượng điện và phân bổ Qc, nhiều khả năng có thể bù đắp hoàn toàn mức tăng của chi phí khí đầu vào.
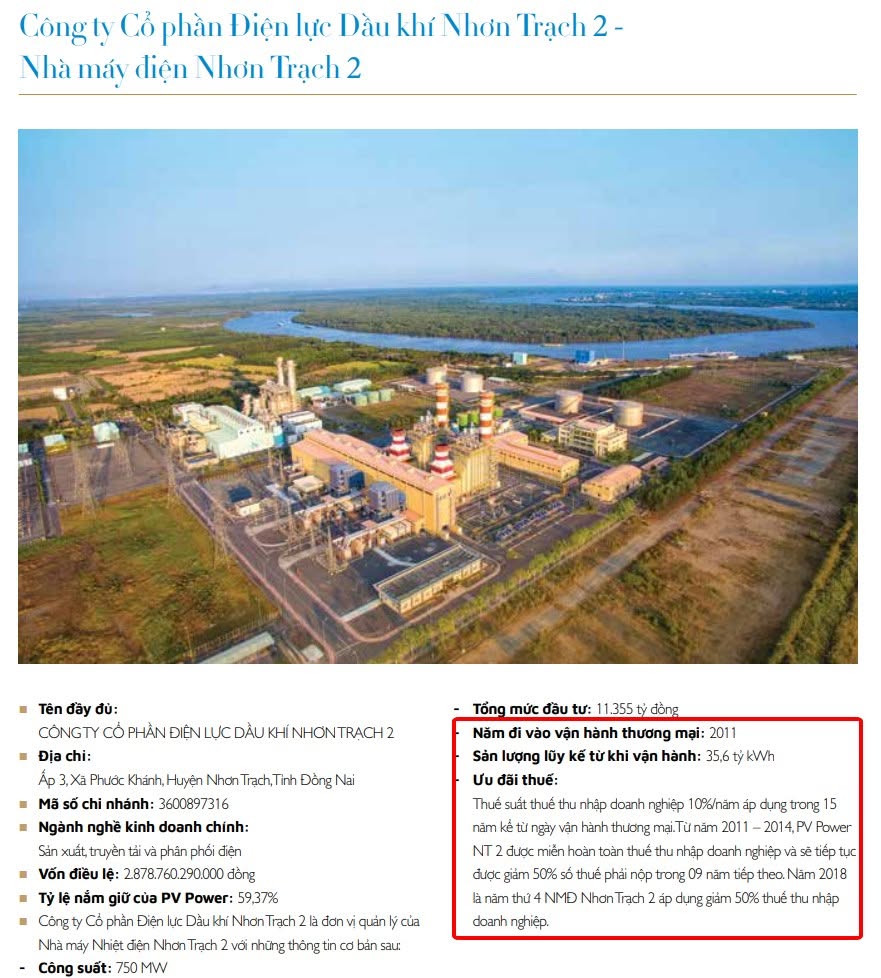
Đặc biệt vấn đề cần chú ý, từ năm 2026 NT2 không còn được hưởng ưu đãi thuế thu nhập doanh nghiệp như trước, khiến thuế suất tăng từ 10% lên 20%. Đây là yếu tố làm tốc độ tăng trưởng lợi nhuận ròng thấp hơn so với lợi nhuận trước thuế.
Ngoài ra, trong cơ chế thị trường điện, nếu giá khí duy trì ở mức cao, EVN có thể điều chỉnh mức huy động Qc của NT2 nhằm tối ưu chi phí hệ thống điện. Đây là yếu tố cần tiếp tục theo dõi trong các quý tới.
Chính sách cổ tức duy trì hấp dẫn nhờ khả năng tạo tiền tốt
Một điểm đáng chú ý của NT2 là khả năng duy trì chính sách cổ tức tiền mặt nhờ nền tảng dòng tiền ổn định. NT2 được kỳ vọng duy trì cổ tức tiền mặt khoảng 1.500 đồng/cổ phiếu trong năm 2026, tương đương lợi suất khoảng 7%. Năm 2027, cổ tức dự kiến có thể đạt khoảng 2.000 đồng/cổ phiếu.
Với đặc thù là doanh nghiệp điện có dòng tiền tương đối ổn định, lượng tiền mặt lớn và nhu cầu đầu tư mới không quá cao, chính sách cổ tức tiếp tục là một yếu tố hỗ trợ sự hấp dẫn của cổ phiếu NT2.