
Sau một giai đoạn thị trường vận tải biển toàn cầu biến động dữ dội bởi các cú sốc địa chính trị, truyền thông liên tục nhắc đến việc “giá cước tăng phi mã”. Tuy nhiên, khi nhìn vào HAH, câu hỏi đáng chú ý hiện nay không còn đơn giản là giá cước đang tăng hay giảm. Điều NĐT cần nhìn nhận là: Vì sao giá cước giao ngay tăng mạnh nhưng lợi nhuận của HAH lại tăng trưởng khá từ tốn ??? HAH hiện đang kiếm tiền thế nào ??? Và mức định giá hiện tại đang phản ánh rủi ro gì khi doanh nghiệp bước vào chu kỳ “đốt tiền” mở rộng lớn nhất lịch sử ???
Trong bài viết này, Smart Stock sẽ cùng NĐT cập nhật bức tranh mới nhất của ngành vận tải container, cấu trúc đội tàu hiện tại và tương lai của HAH, kết quả kinh doanh bán niên 2026, cũng như những luận điểm & rủi ro đáng chú ý khi đầu tư vào HAH.
BỨC TRANH NGÀNH CONTAINER: ĐỨT GÃY CHUỖI CUNG ỨNG VÀ ĐIỂM SÁNG NỘI Á
Để hiểu HAH, trước tiên phải phân biệt rõ 2 thị trường vận hành song song nhưng có độ trễ khác nhau: Thị trường cước giao ngay (Spot Freight) và Thị trường cho thuê tàu (Charter Market).
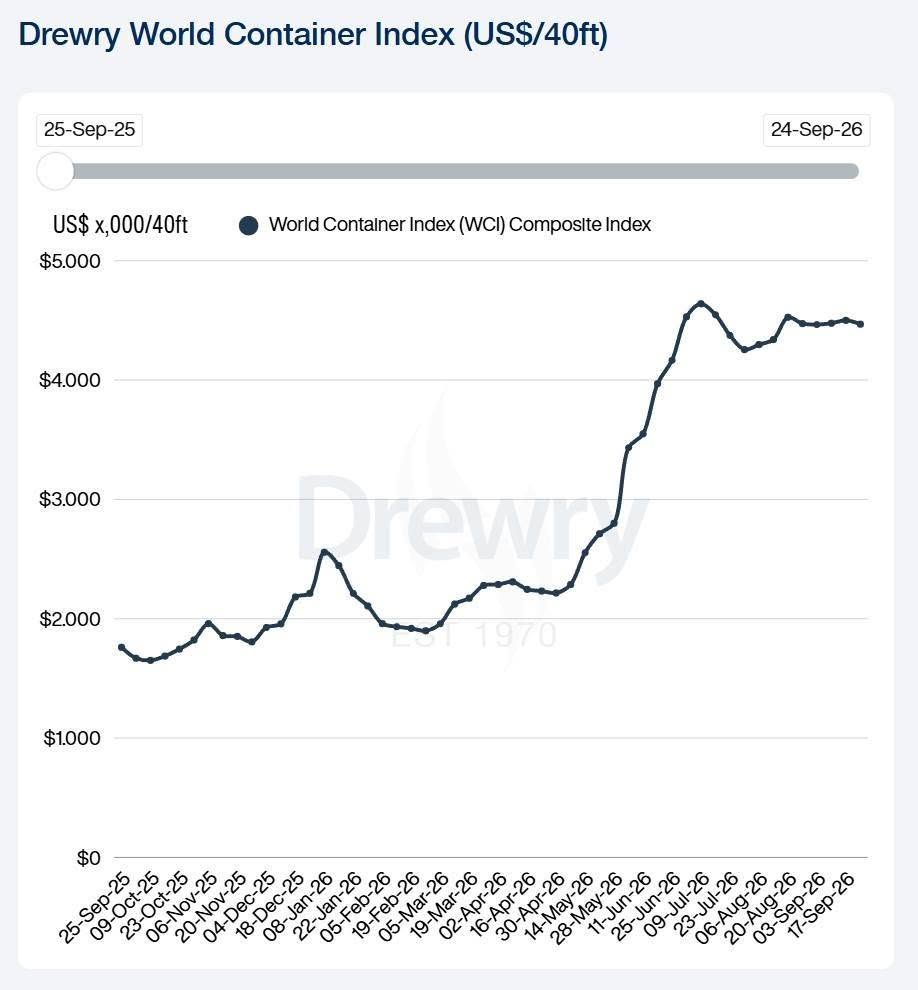
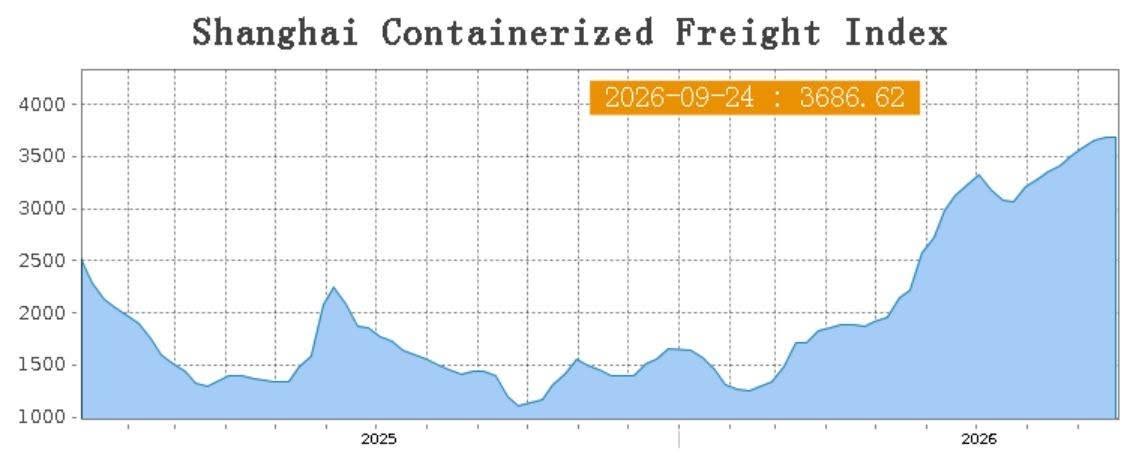
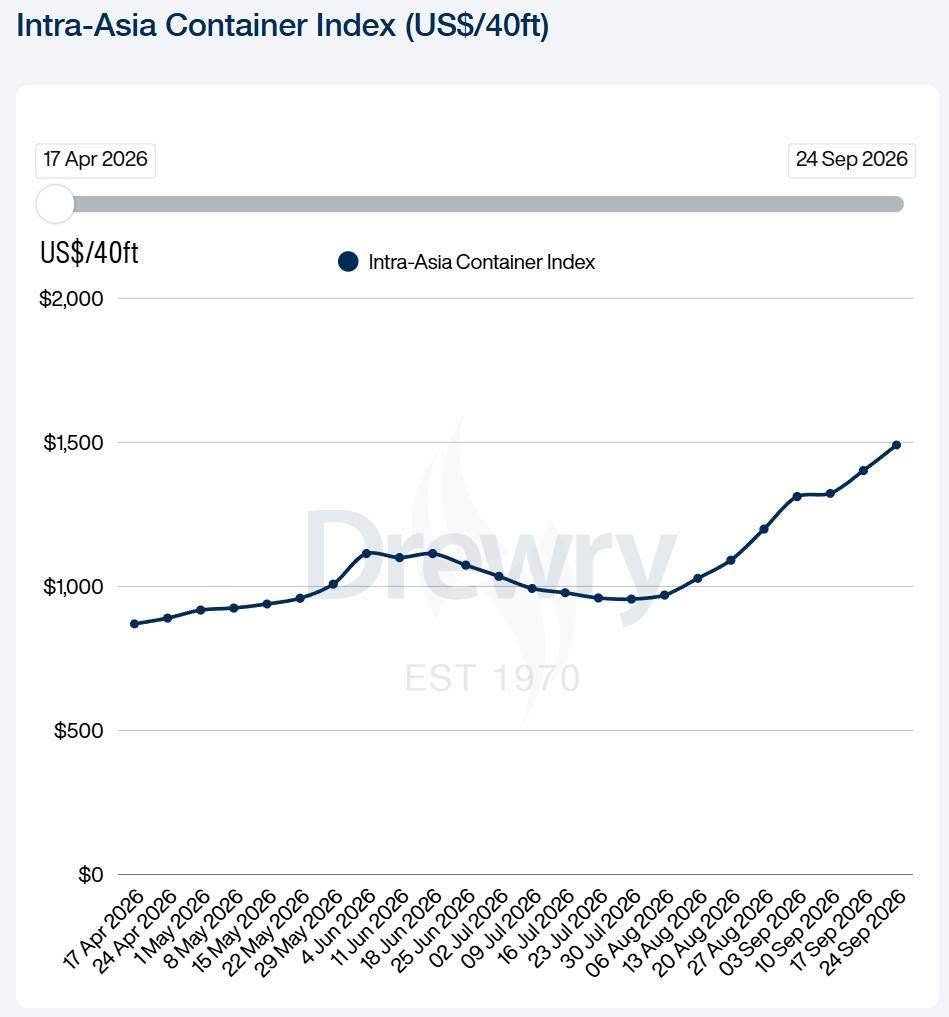
Từ đầu năm 2026 đến nay, thị trường cước giao ngay (WCI, SCFI…) đã tăng mạnh và hiện vẫn duy trì ở mức cao, trong đó Chỉ số cước container Nội Á (IACI – chỉ số quan trọng đối với HAH) cũng không nằm ngoài xu hướng chung. Động lực chính đến từ căng thẳng tại Biển Đỏ và Eo biển Hormuz, buộc các hãng tàu lớn phải đi vòng qua Mũi Hảo Vọng, tiếp tục kéo dài hành trình và qua đó hấp thụ một phần đáng kể công suất vận tải hiệu dụng toàn cầu. Bên cạnh đó, việc các chủ hàng đẩy mạnh xuất khẩu sớm (Front-loading) nhằm né hạn chót trước khi thuế quan theo Điều 122 của Mỹ hết hạn vào cuối tháng 7/2026 cũng góp phần thúc đẩy nhu cầu vận tải container toàn cầu.
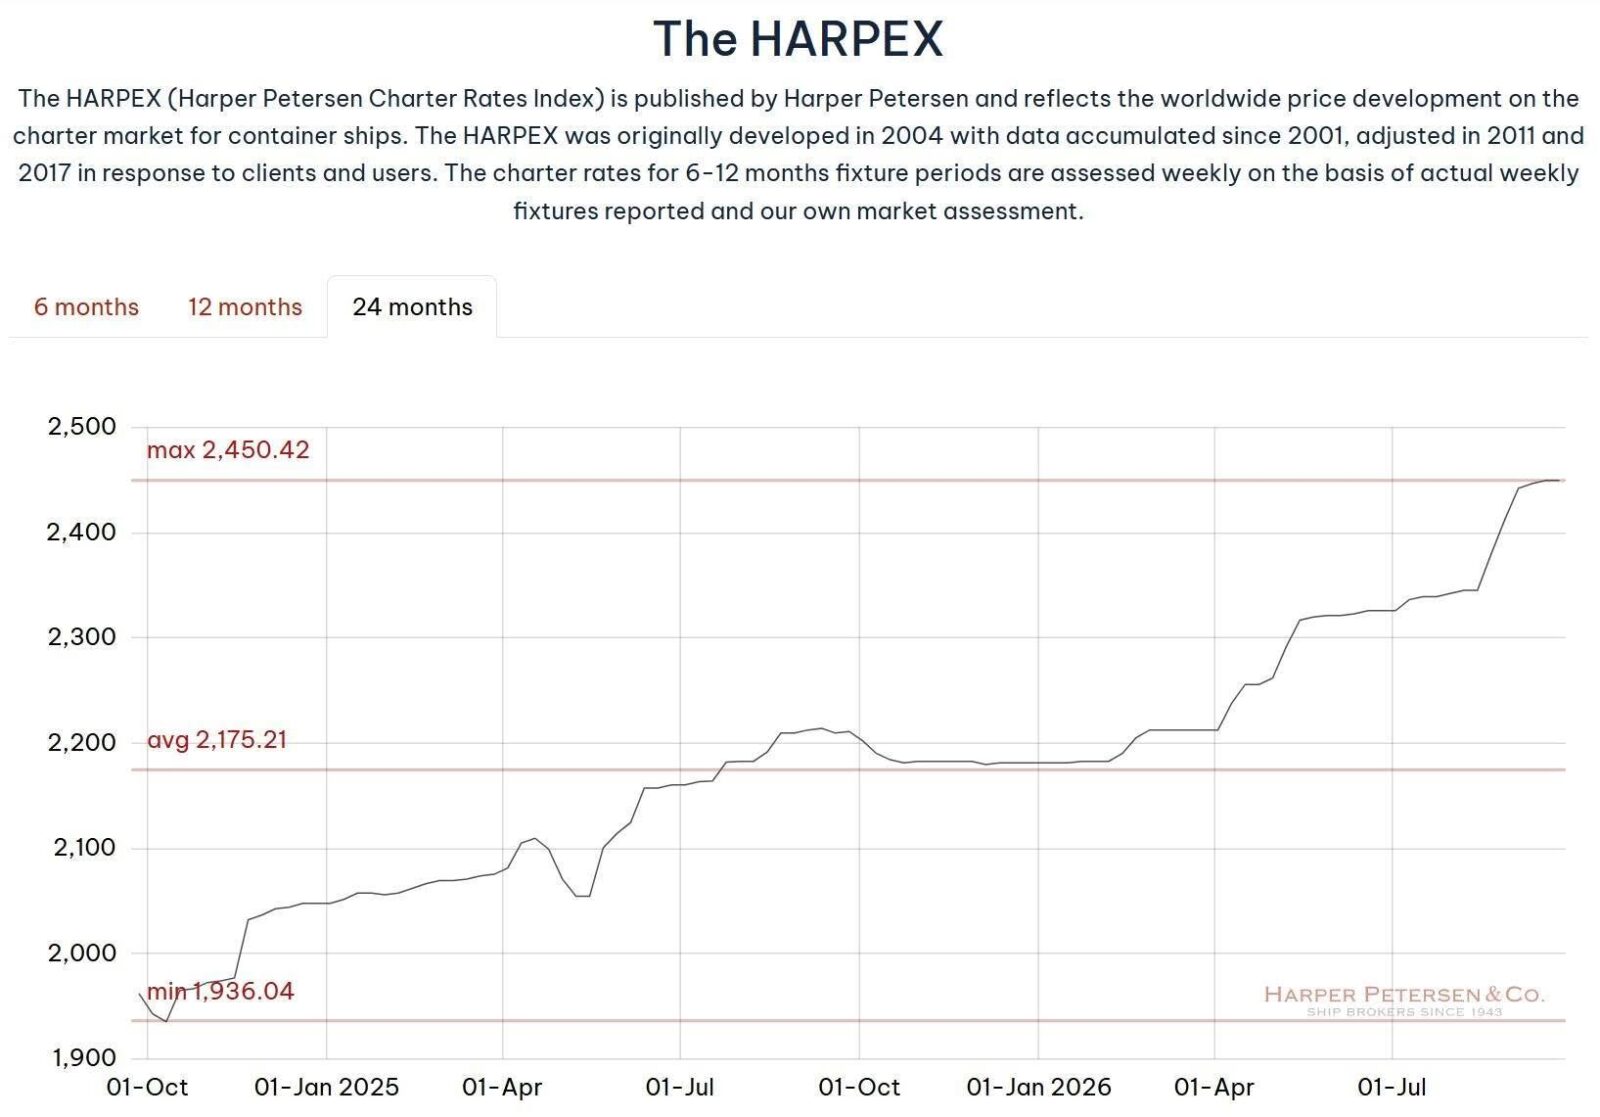
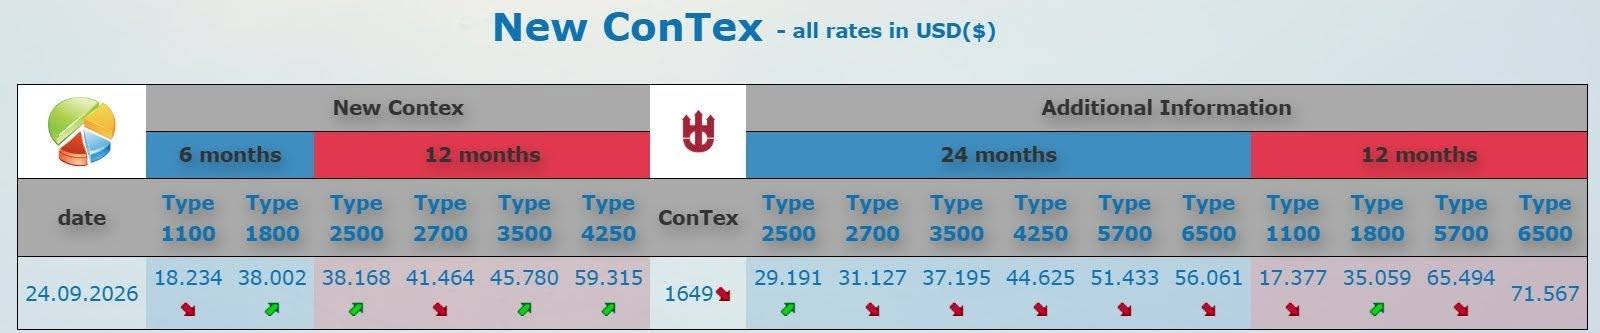
Ở thị trường cho thuê định hạn, giá thuê thường có độ trễ so với diễn biến của cước giao ngay. Tuy nhiên, diễn biến của các chỉ số thị trường (Harpex, New ConTex) cũng cho thấy mặt bằng giá thuê tàu vẫn đang duy trì ở mức cao và tiếp tục cải thiện trong thời gian gần đây.
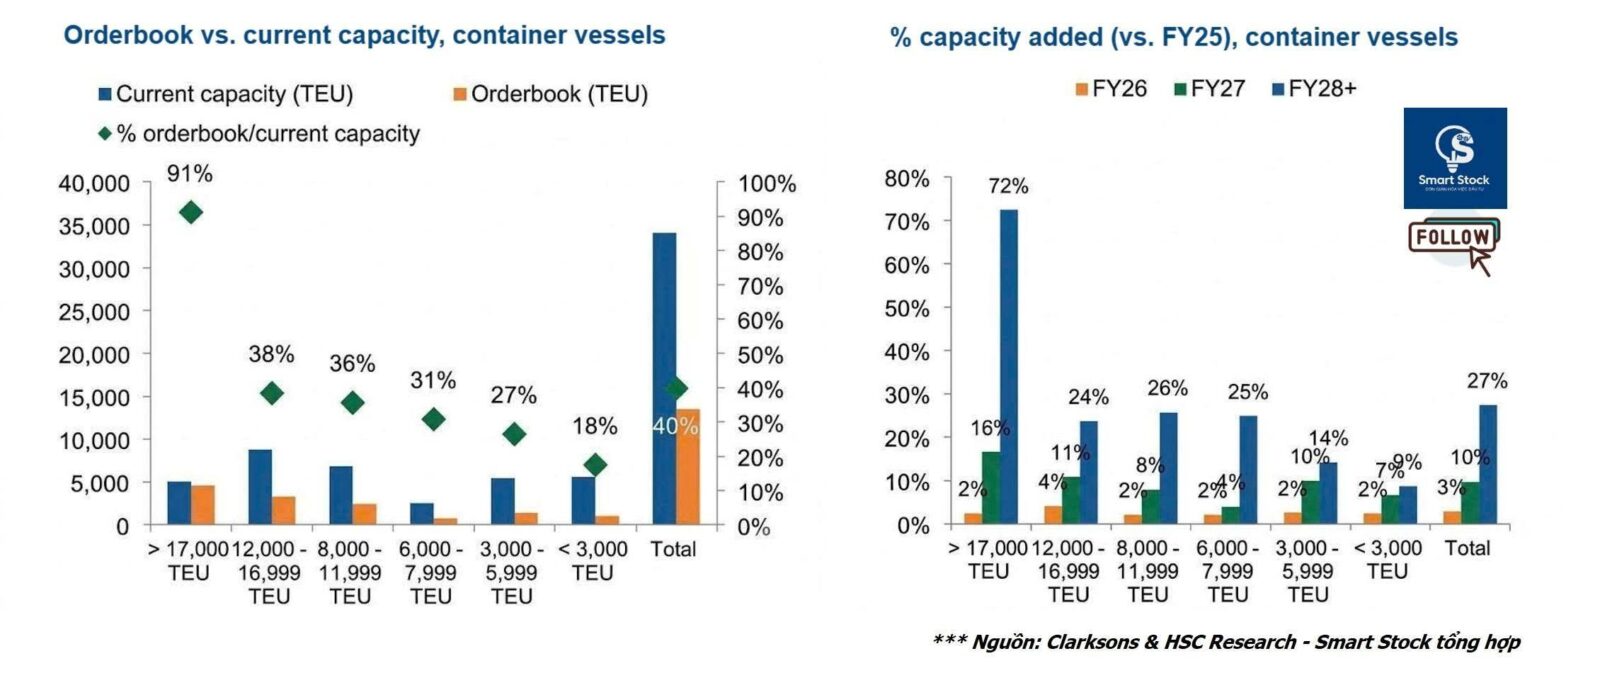
Bức tranh nguồn cung tàu container cũng đang ẩn chứa một sự phân hóa vô cùng gay gắt. Theo dữ liệu mà Smart Stock cập nhật, tổng lượng tàu container đặt đóng mới (Orderbook) toàn cầu đang ở mức khổng lồ, tương đương 40% quy mô đội tàu hiện tại. Nhưng rủi ro dư cung này tập trung chủ yếu ở các siêu tàu viễn dương (> 17.000 TEU), với tỷ lệ đặt đóng mới lên tới 91%. Ngược lại, phân khúc tàu nhỏ và trung bình (< 3.000 TEU) – sân chơi chính của HAH – lại chỉ có tỷ lệ đặt đóng mới khoảng 18%, cho thấy nguồn cung mới tương đối hạn chế. Đây cũng là lý do giá cho thuê các tàu Feeder của HAH vẫn duy trì được mặt bằng tốt, bất chấp rủi ro dư cung chung của toàn ngành trong vài năm tới.
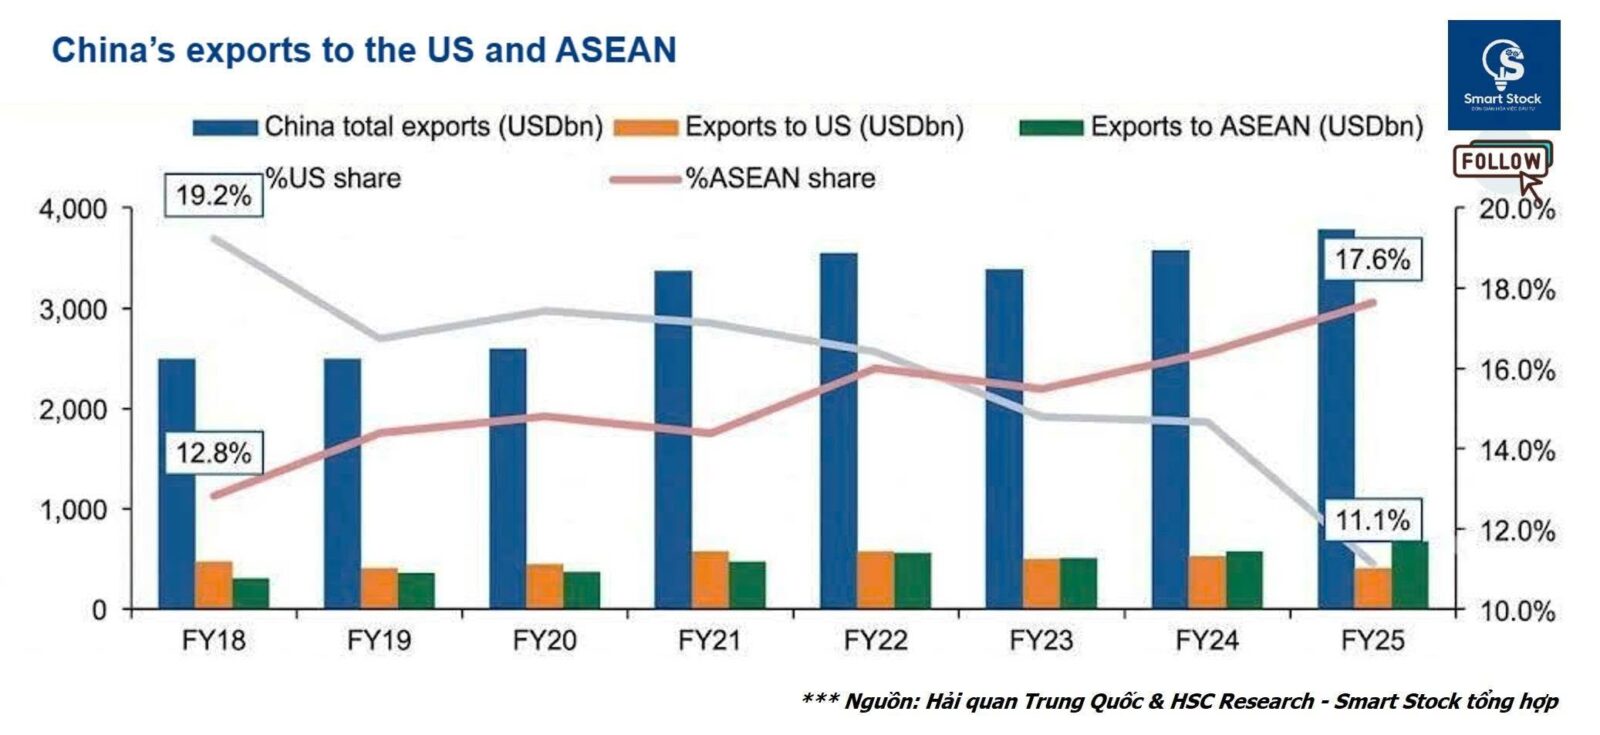
Đặc biệt, nhu cầu vận tải Nội Á đang được hỗ trợ bởi sự gia tăng giao thương giữa Trung Quốc và ASEAN, trong bối cảnh dòng thương mại của Trung Quốc đang từng bước dịch chuyển và đa dạng hóa ra ngoài thị trường Mỹ: Xuất khẩu từ Trung Quốc sang ASEAN đã tăng vọt +108% trong giai đoạn 2018 – 2025, vượt xa mức tăng +52% của tổng xuất khẩu Trung Quốc. Đây là động lực quan trọng giúp quy mô thị trường Nội Á ngày càng mở rộng, qua đó tạo nền cầu tương đối thuận lợi cho phân khúc vận tải ngách của HAH.
ĐỘI TÀU HIỆN HỮU: LỢI THẾ TỪ MÔ HÌNH KHAI THÁC LINH HOẠT
Tính đến tháng 9/2026, HAH đang sở hữu và đồng sở hữu một hạm đội gồm 20 tàu container với tổng sức chở khoảng 33.200 TEU (bao gồm cả các tàu thuộc liên doanh Hải An Green Shipping Lines và Anbien Shipping). Qua cập nhật mới nhất về cơ cấu TEU, có thể thấy rõ HAH hiện tại vẫn là một hạm đội tập trung vào phân khúc Feeder – tàu gom hàng cỡ nhỏ. Cụ thể, có tới 18/20 tàu của HAH có sức chở dưới 1.800 TEU (chủ yếu gồm 12 tàu cỡ 1.700 TEU và 5 tàu cỡ 1.100 TEU), trong khi chỉ có 2 tàu thuộc phân khúc lớn hơn, từ 2.800 – 3.400 TEU. Cấu trúc đội tàu này giúp HAH có thể khai thác các tuyến và cảng Nội Á có điều kiện hạn chế về mớn nước, tránh cạnh tranh trực tiếp với các tàu container cỡ lớn, đồng thời trở thành đối tác cung cấp “tàu gom hàng” phù hợp cho các hãng tàu quốc tế lớn.
Thêm vào đó, điểm đáng chú ý trong mô hình khai thác của HAH nằm ở cơ cấu “khai thác kép” trên khối tài sản này: Doanh nghiệp không đưa toàn bộ 20 tàu ra khai thác cước giao ngay để phụ thuộc hoàn toàn vào biến động của thị trường. Thay vào đó, HAH dành tới 14 tàu (chiếm 70% số lượng) để cho thuê định hạn trên các tuyến quốc tế, trong khi chỉ giữ lại 6 tàu tự khai thác trên các tuyến Nội địa và Nội Á. Đặc thù của hợp đồng cho thuê định hạn là HAH nhận một mức giá cố định theo ngày (các hợp đồng tái ký gần đây giá được cải thiện khoảng 5 – 10% lên mức 23.000 USD/ngày), còn phần lớn chi phí nhiên liệu (VLSFO) và phí cầu cảng do bên thuê chịu. Cơ cấu này khiến doanh thu và lợi nhuận của HAH có “độ trễ” nhất định so với diễn biến của thị trường giao ngay: Khi cước giao ngay tăng mạnh, HAH không ghi nhận ngay mức tăng tương ứng vào kết quả kinh doanh; Ngược lại, khi cước giao ngay đảo chiều, 14 tàu đang cho thuê định hạn vẫn tiếp tục mang về dòng tiền tương đối ổn định, qua đó giúp doanh nghiệp duy trì khả năng đáp ứng các nghĩa vụ nợ vay.
KINH DOANH BÁN NIÊN 2026: LỢI NHUẬN THỰC CHẤT NHƯNG ÁP LỰC VỐN LỚN DẦN
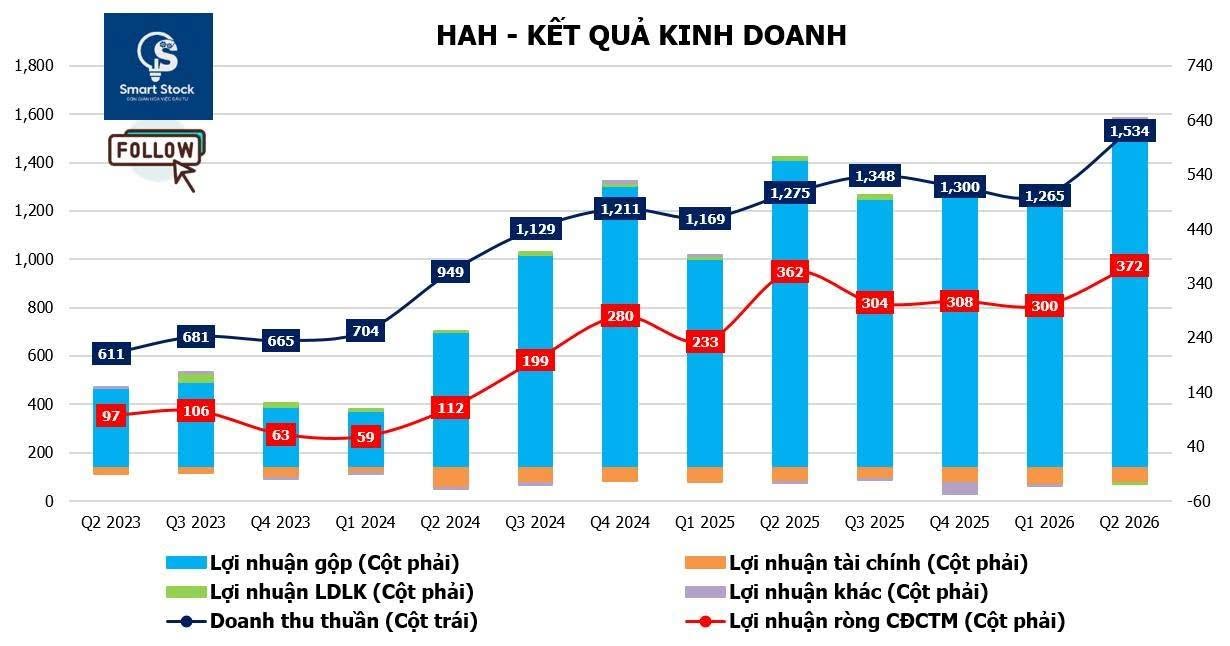
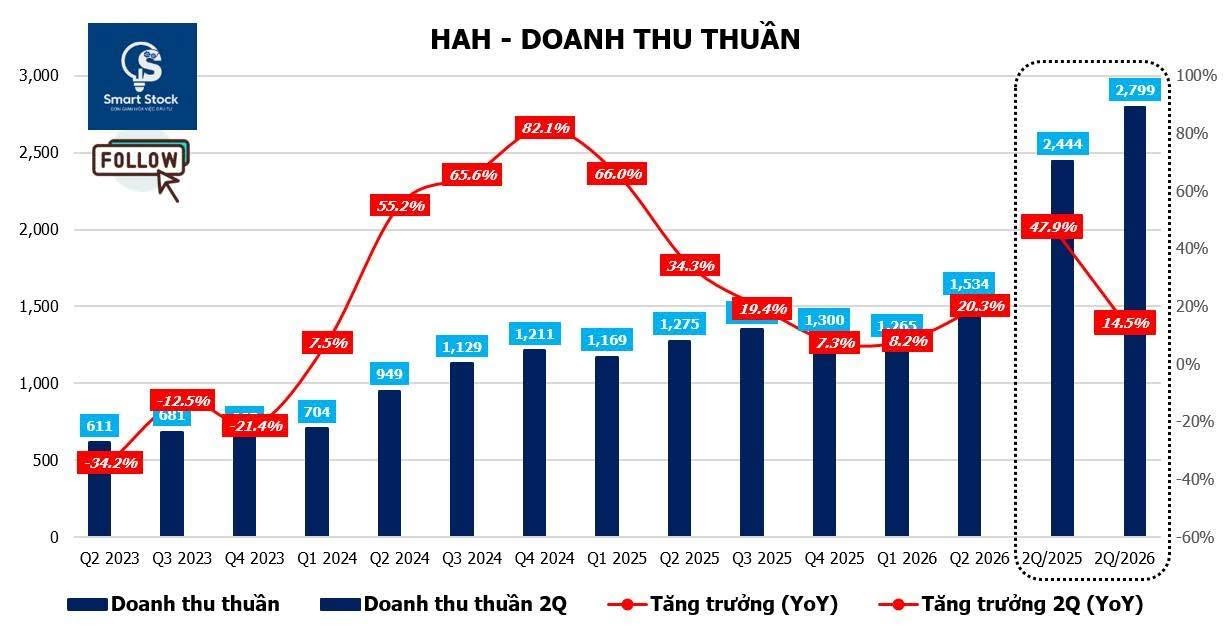
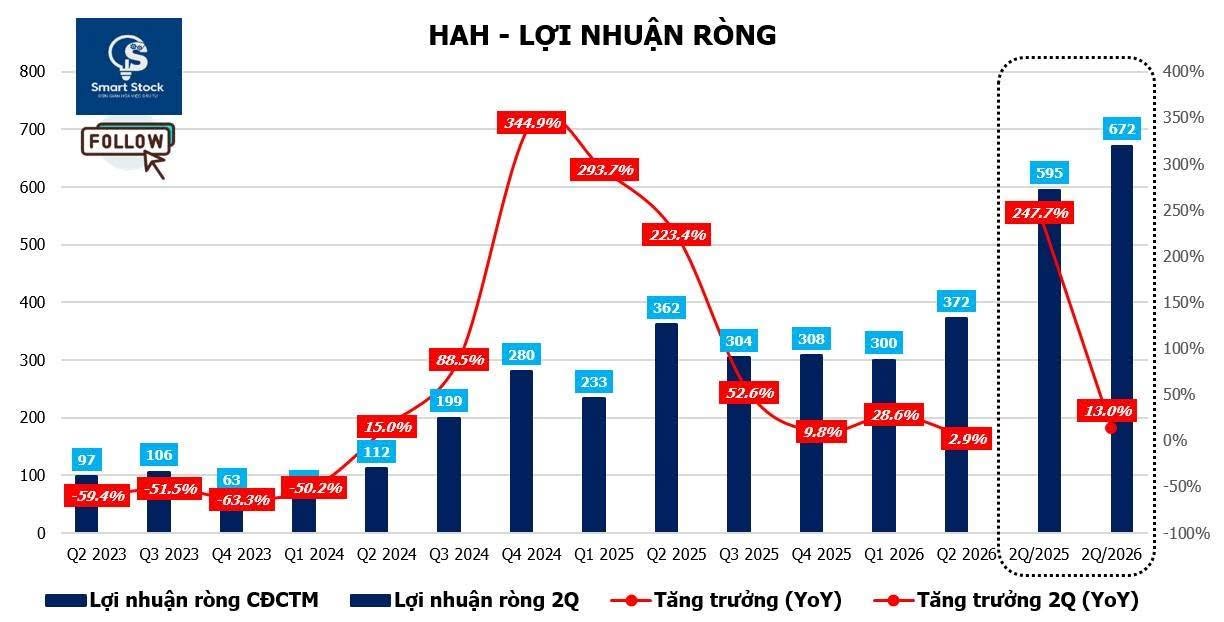
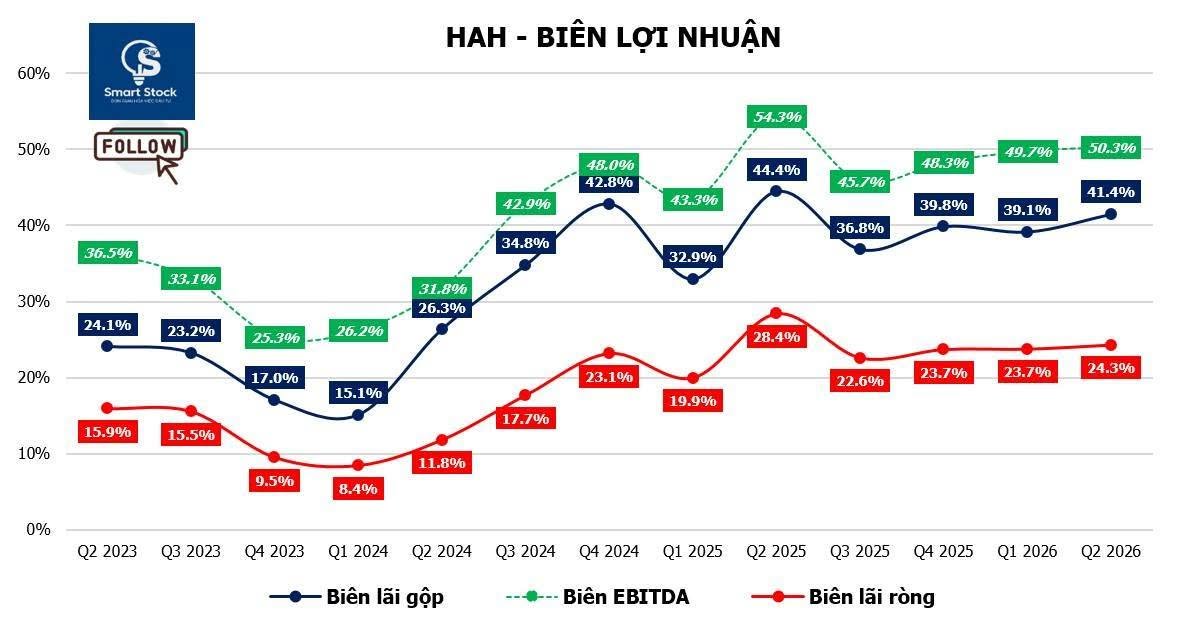
Nhìn vào BCTC hợp nhất bán niên 2026 đã được soát xét, HAH cho thấy kết quả kinh doanh tiếp tục được hỗ trợ bởi điều kiện thị trường thuận lợi và việc mở rộng công suất. Doanh thu thuần đạt 2.799 tỷ đồng, tăng +14,5% so với cùng kỳ (YoY), trong khi lợi nhuận ròng thuộc về cổ đông công ty mẹ đạt 672 tỷ đồng, tăng +13% YoY. Tăng trưởng này đến từ việc HAH đưa thêm các tàu mới vào khai thác (Iris, Green Park và Green Time), kết hợp với mặt bằng giá cho thuê trung bình duy trì ở mức cao. Biên lợi nhuận gộp hợp nhất cũng cải thiện lên 40,4%, cho thấy tỷ trọng hợp đồng cho thuê định hạn cao tiếp tục hỗ trợ biên lợi nhuận trong bối cảnh chi phí đầu vào tăng.
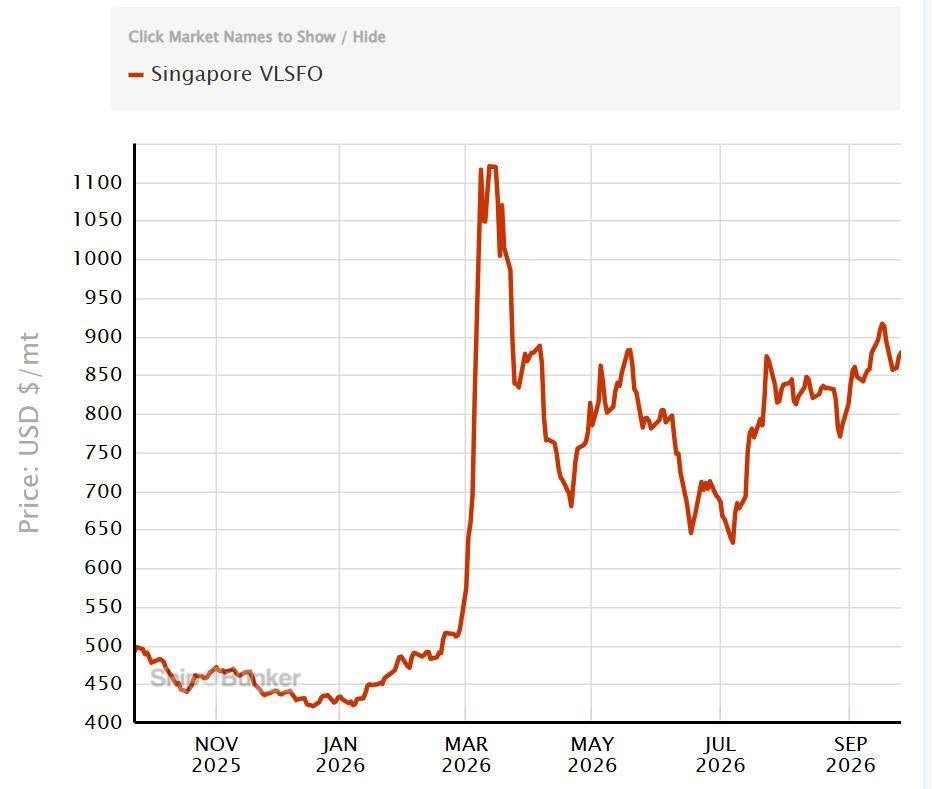
Riêng giá nhiên liệu hàng hải (VLSFO) đã có thời điểm tăng gần gấp đôi trong nửa đầu năm, tạo áp lực đáng kể lên biên lợi nhuận của mảng tàu tự khai thác theo cước giao ngay. Smart Stock lưu ý rằng, trong 4 tháng đầu năm 2026, HAH phần nào hạn chế được tác động này nhờ chủ động chốt mua trước một lượng lớn nhiên liệu từ tháng 2, khi mặt bằng giá còn thấp. Khi lượng tồn kho giá thấp dần cạn kiệt, áp lực chi phí bắt đầu phản ánh rõ hơn vào kết quả kinh doanh từ tháng 5, khi doanh nghiệp phải mua nhiên liệu theo mặt bằng giá thị trường. Tuy nhiên, HAH cũng đã áp dụng “phụ phí nhiên liệu khẩn cấp” trên các tuyến tự khai thác, qua đó chuyển một phần chi phí nhiên liệu tăng thêm sang khách hàng và giảm bớt áp lực lên biên lợi nhuận.
Để đánh giá đầy đủ bức tranh tài chính của HAH giai đoạn này, cần nhìn thêm vào Dòng tiền và Bảng cân đối kế toán, dù các nền tảng này vẫn đang rất lành mạnh. Dòng tiền từ hoạt động kinh doanh bán niên 2026 đạt 987 tỷ đồng, cao hơn đáng kể so với lợi nhuận sau thuế (tỷ lệ CFO/NPAT khoảng 1,2 lần), cho thấy lợi nhuận trong kỳ được chuyển hóa tương đối tốt thành “tiền thật”. Ở chiều ngược lại, dòng tiền đầu tư âm 1.234 tỷ đồng do doanh nghiệp đang thực hiện các khoản ứng trước cho các nhà máy đóng tàu tại Trung Quốc.
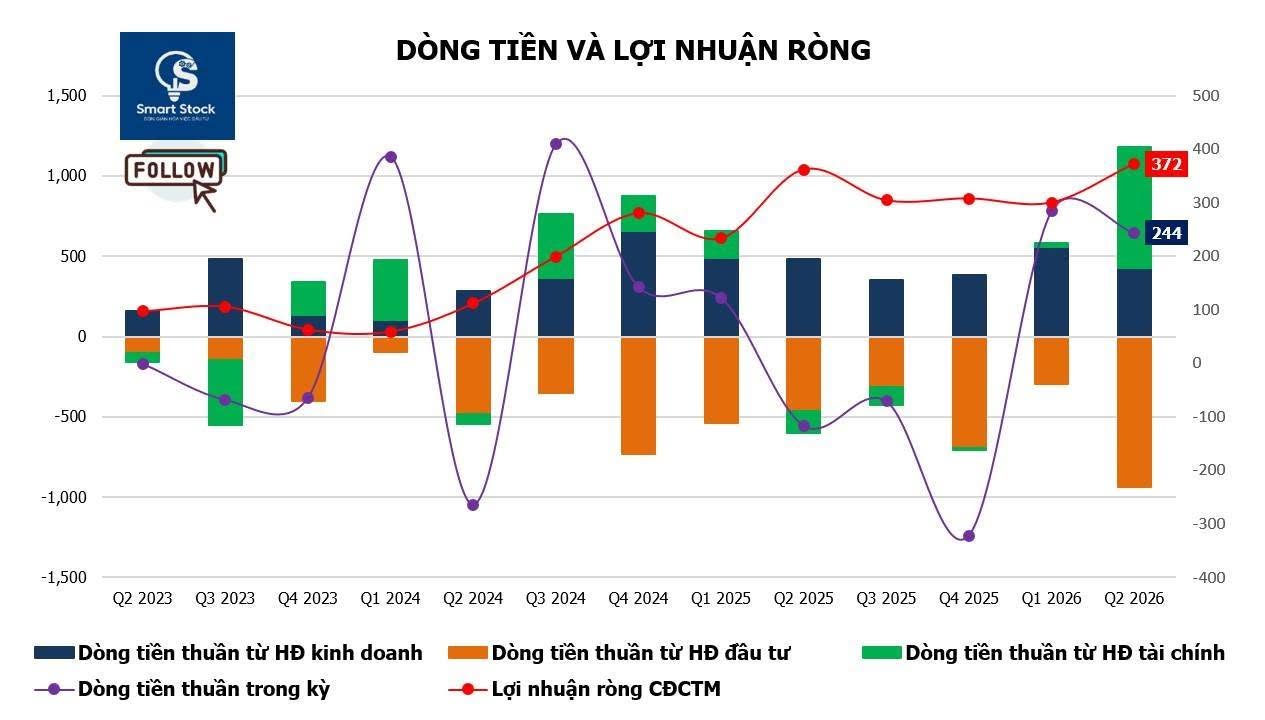
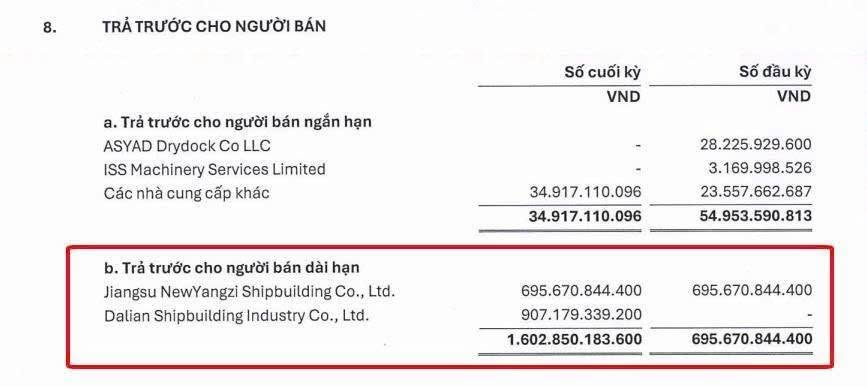
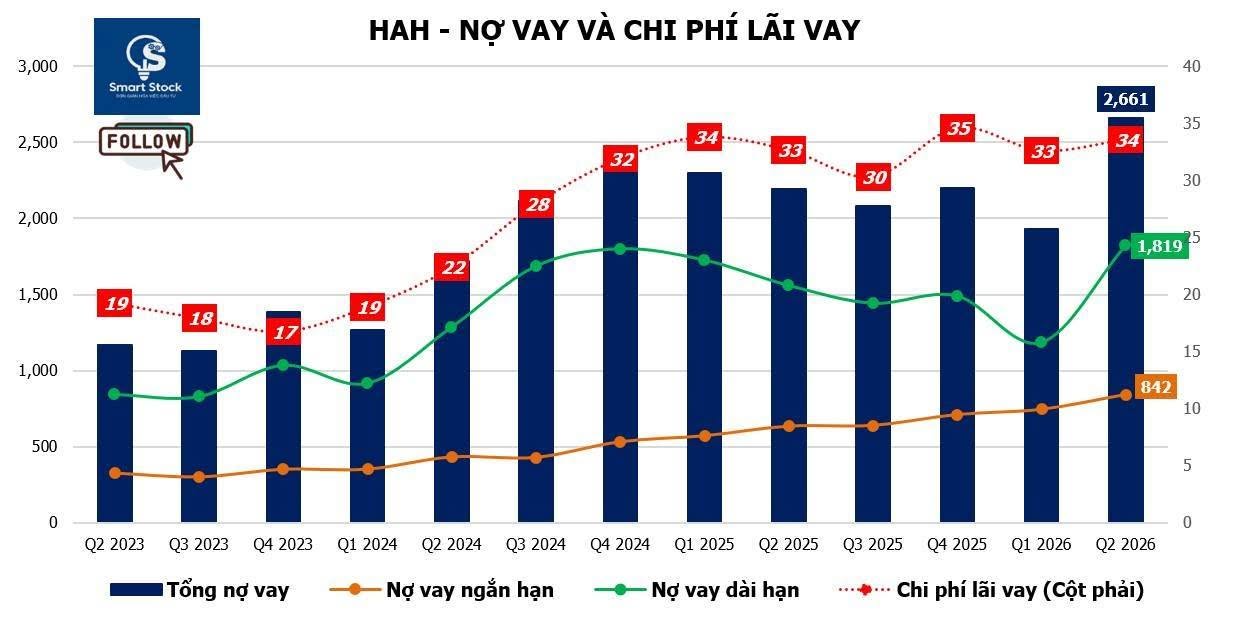
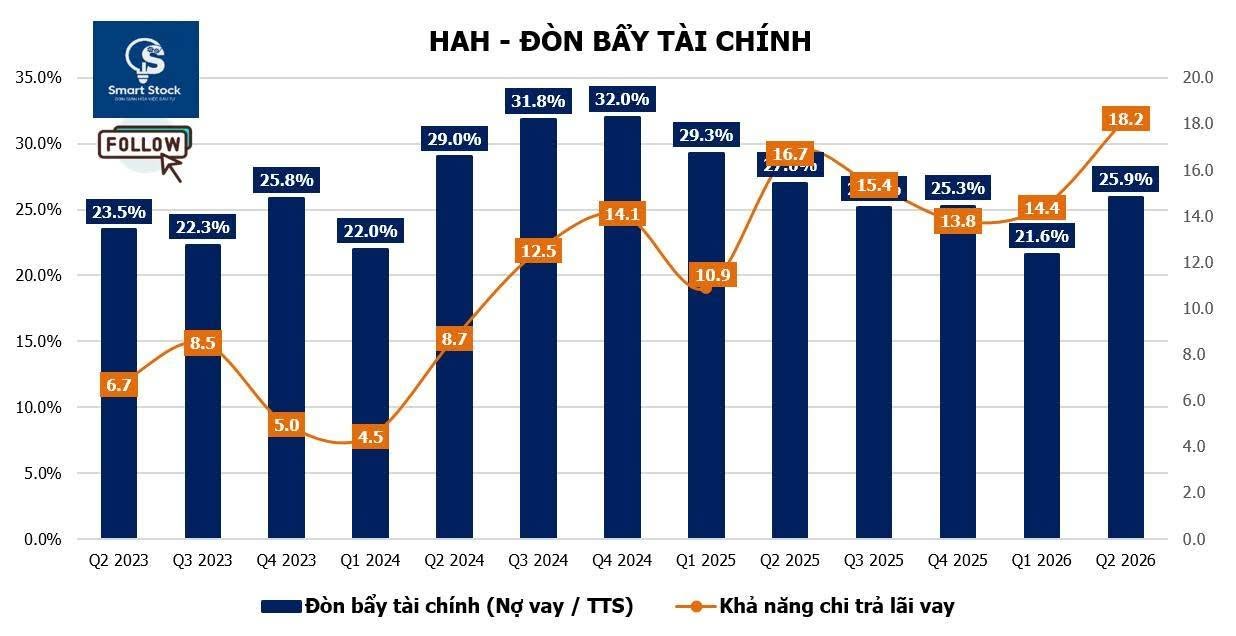
Khoản mục “Trả trước cho người bán dài hạn” trên cân đối vì vậy tăng lên 1.603 tỷ đồng tại thời điểm 30/6/2026. Để đáp ứng nhu cầu vốn cho kế hoạch đầu tư lớn và bù đắp phần thiếu hụt dòng tiền, HAH đồng thời gia tăng vay nợ, đưa tổng dư nợ vay lên 2.661 tỷ đồng.
VÁN CƯỢC NHÂN ĐÔI ĐỘI TÀU: MỞ RỘNG QUY MÔ VÀ BÀI TOÁN PHA LOÃNG EPS
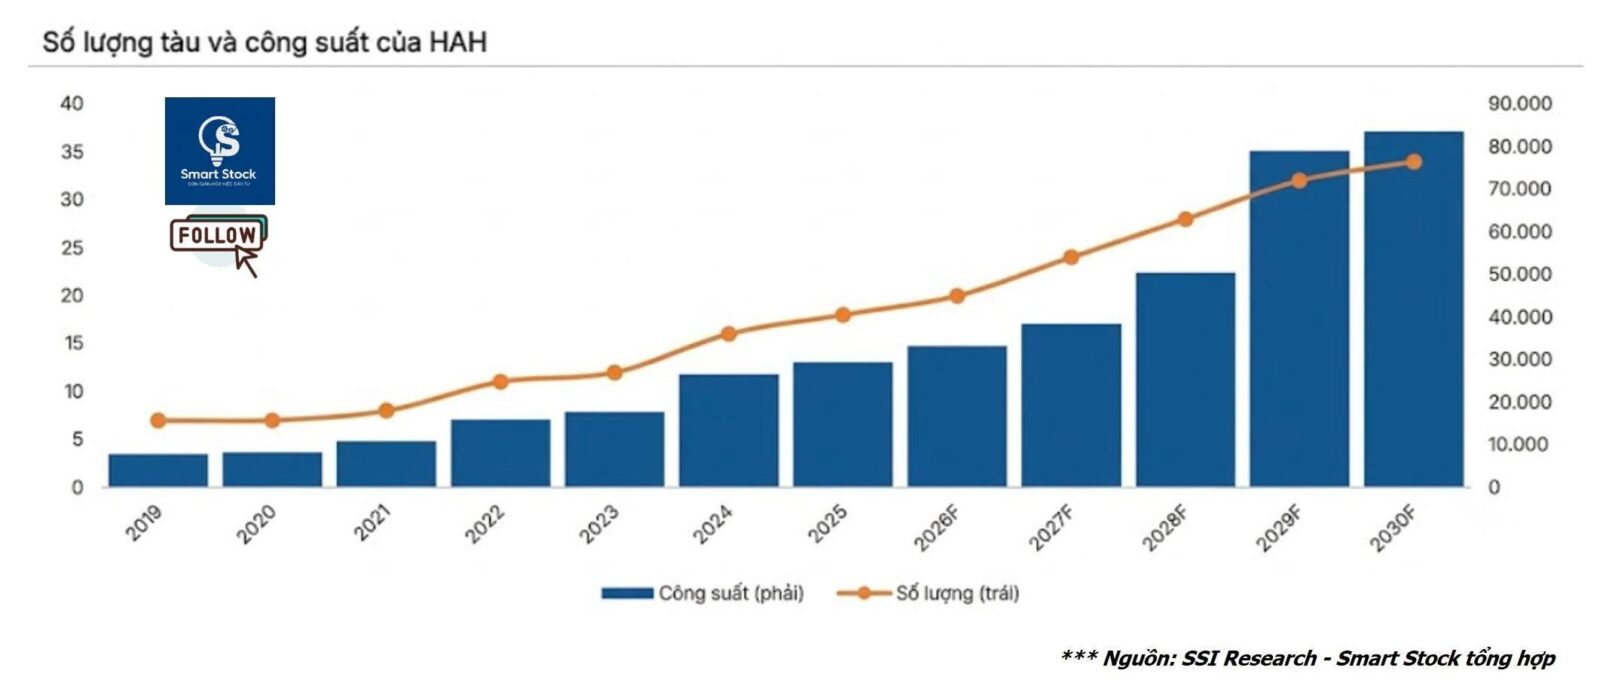
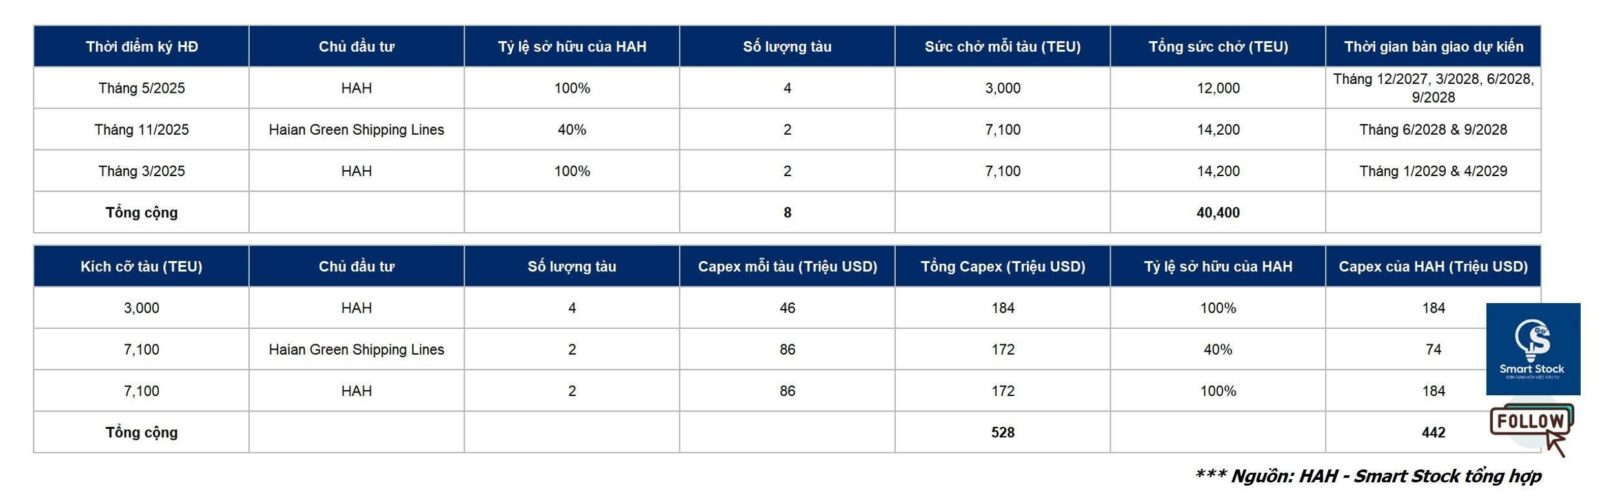
Luận điểm tăng trưởng lớn nhất của HAH trong giai đoạn tới đến từ kế hoạch mở rộng và nâng cấp đội tàu. Doanh nghiệp và các liên doanh dự kiến nhận thêm 8 tàu đóng mới, gồm 4 tàu 3.000 TEU và 4 tàu 7.100 TEU, trong giai đoạn từ tháng 12/2027 – tháng 4/2029. Tổng mức đầu tư lên tới 528 triệu USD, trong đó phần vốn HAH chịu trách nhiệm khoảng 442 triệu USD. Đáng chú ý, 8 tàu này sẽ bổ sung khoảng 40.400 TEU, tương đương 121% quy mô 33.155 TEU của đội tàu hiện hữu. Như vậy, chỉ trong một chu kỳ đầu tư, HAH có thể bổ sung lượng công suất lớn hơn toàn bộ quy mô đội tàu đã tích lũy trước đó.
Việc bổ sung các tàu cỡ lớn, đặc biệt là 7.100 TEU, mang ý nghĩa chiến lược đối với HAH. Đây là bước đi nhằm ứng phó với “Hiệu ứng thác đổ” trong ngành vận tải biển. Như đã đề cập trên, khi các hãng tàu toàn cầu tiếp nhận thêm nhiều tàu cỡ lớn trong tương lai, một phần đội tàu 5.000 – 8.000 TEU có thể được điều chuyển xuống các tuyến Nội Á. Nếu HAH tiếp tục tập trung vào nhóm tàu Feeder, doanh nghiệp sẽ phải cạnh tranh với những tàu có quy mô lớn hơn và chi phí vận chuyển trên mỗi container thấp hơn. Việc nâng cấp lên tàu 7.100 TEU vì vậy giúp HAH cải thiện chi phí trên mỗi container và duy trì khả năng cạnh tranh khi cơ cấu đội tàu trên các tuyến Nội Á thay đổi.
Bên cạnh đó, cách thức khai thác các tàu mới cũng là yếu tố đáng chú ý. Với chi phí đầu tư lớn, HAH không định đưa toàn bộ số tàu này vào tự khai thác từ đầu, qua đó hạn chế rủi ro về tỷ lệ lấp đầy. Thay vào đó, doanh nghiệp tiếp tục ưu tiên cho thuê định hạn dài hạn với các hãng tàu quốc tế. Mô hình này giúp HAH tiếp tục đóng vai trò là nhà cung cấp tàu, tạo nguồn thu tương đối ổn định để trang trải chi phí khấu hao và lãi vay bằng USD khi đội tàu mới đi vào khai thác.
Tuy nhiên, kế hoạch này cũng đặt ra các rủi ro đáng lưu ý. Đáng phải nhắc đến là rủi ro pha loãng EPS. Để tài trợ cho chuỗi dự án đóng tàu, HAH dự kiến phát hành tối đa 1.883 tỷ đồng trái phiếu kèm chứng quyền, kỳ hạn 5 năm và lãi suất tối đa 8%/năm, vào tháng 10 hoặc tháng 11/2026. Theo Smart Stock cập nhật, mỗi chứng quyền cho phép mua 10 cổ phiếu với giá 20.000 đồng/CP. Nếu toàn bộ chứng quyền được thực hiện, lượng cổ phiếu phát hành thêm có thể lên tới hơn 188 triệu đơn vị, tương đương khoảng 112% số cổ phiếu hiện tại. Khi đó, nếu lợi nhuận từ đội tàu mới không tăng đủ nhanh so với số lượng cổ phiếu lưu hành, EPS của cổ đông hiện hữu sẽ chịu áp lực pha loãng đáng kể.
Tiếp theo là rủi ro dư cung và bình thường hóa chuỗi cung ứng. Một lượng lớn tàu mới từ danh sách đặt đóng toàn cầu dự kiến được đưa vào khai thác trong giai đoạn 2027 – 2028. Nếu căng thẳng địa chính trị hạ nhiệt và các hãng tàu lớn khôi phục hoạt động qua Biển Đỏ, phần công suất vận tải hiện đang được hấp thụ bởi việc đi vòng có thể quay trở lại thị trường. Khi nguồn cung tăng và giá cho thuê tàu giảm, HAH có thể khó ký được các hợp đồng mới ở mức giá cao, trong khi vẫn phải duy trì chi phí khấu hao và lãi vay. Khi đó, đòn bẩy hoạt động theo chiều bất lợi có thể tạo áp lực lên lợi nhuận.
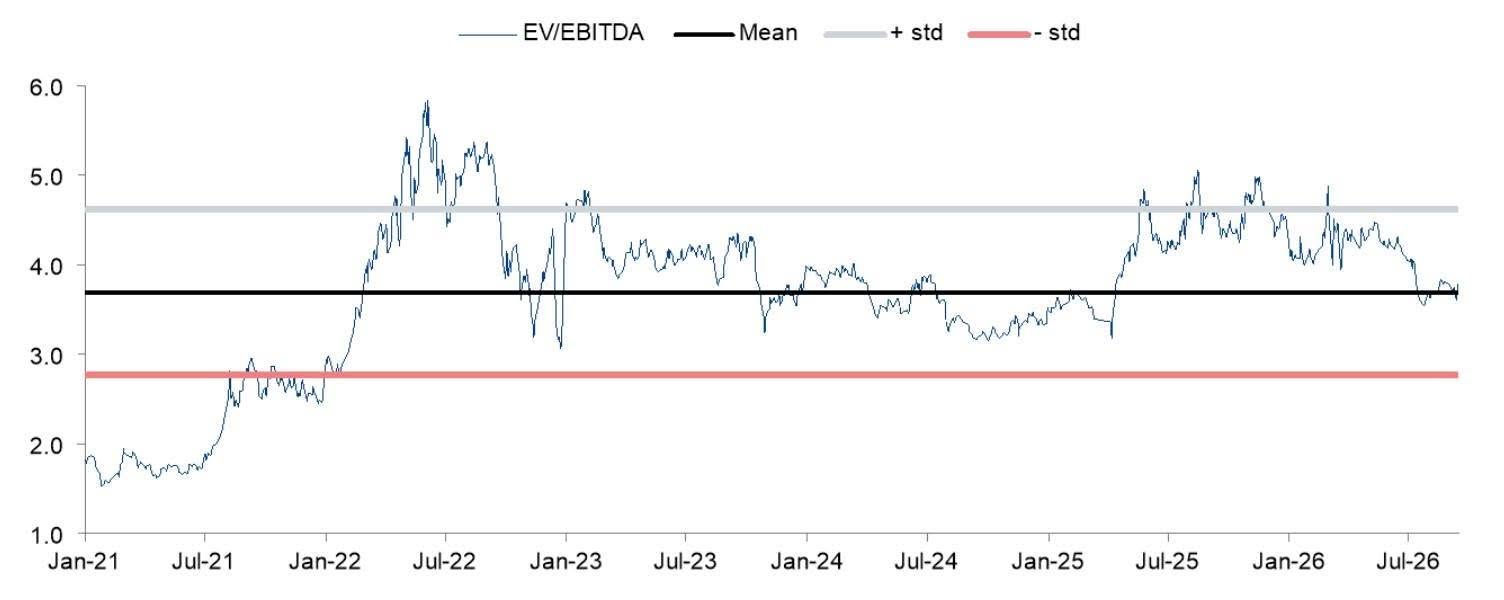
➡️ Ở vùng thị giá hiện tại, HAH đang giao dịch ở mức EV/EBITDA dự phóng 1 năm khoảng 3,7 lần, chỉ tương đương mức trung bình lịch sử tính từ năm 2021. Triển vọng của HAH được hỗ trợ bởi kế hoạch mở rộng đội tàu đầy tham vọng và định hướng ưu tiên mô hình khai thác mang lại dòng tiền tương đối ổn định, giảm phụ thuộc vào biến động lớn của thị trường vận tải container. Tuy nhiên, bài toán định giá HAH lúc này đã không còn là việc doanh nghiệp có thể tạo ra bao nhiêu lợi nhuận trong năm 2026, mà còn nằm ở việc “thị trường sẽ trả giá thế nào cho một chu kỳ tăng trưởng mới”: HAH đang sử dụng năng lực tài chính hiện tại để mở rộng đội tàu lên hơn gấp đôi trong tương lai, đổi lại là cấu trúc vốn nhiều áp lực hơn và nguy cơ pha loãng lớn EPS. Vì vậy, giá trị của kế hoạch mở rộng sẽ phụ thuộc vào khả năng biến quy mô đội tàu mới thành hiệu quả kinh doanh thực tế, trong khi vẫn kiểm soát được áp lực tài chính và tác động pha loãng. Đây sẽ là những vấn đề mà NĐT cần theo dõi chặt chẽ và xuyên suốt trong 3 năm tới, đặc biệt khi các tàu mới lần lượt đi vào khai thác.
==================
👉 Anh/Chị NĐT thấy bài viết hữu ích, hãy Share để nhiều Nhà đầu tư cùng tham khảo.
👉 “THEO DÕI SMART STOCK” để nhận thêm những cập nhật kinh tế, các bài phân tích cổ phiếu theo phương pháp cơ bản và các Ấn phẩm đầu tư định kỳ.
👉 Chúng tôi cập nhật định giá và vị thế mua/bán (nếu có) cổ phiếu HAH nhanh nhất TẠI ĐÂY