
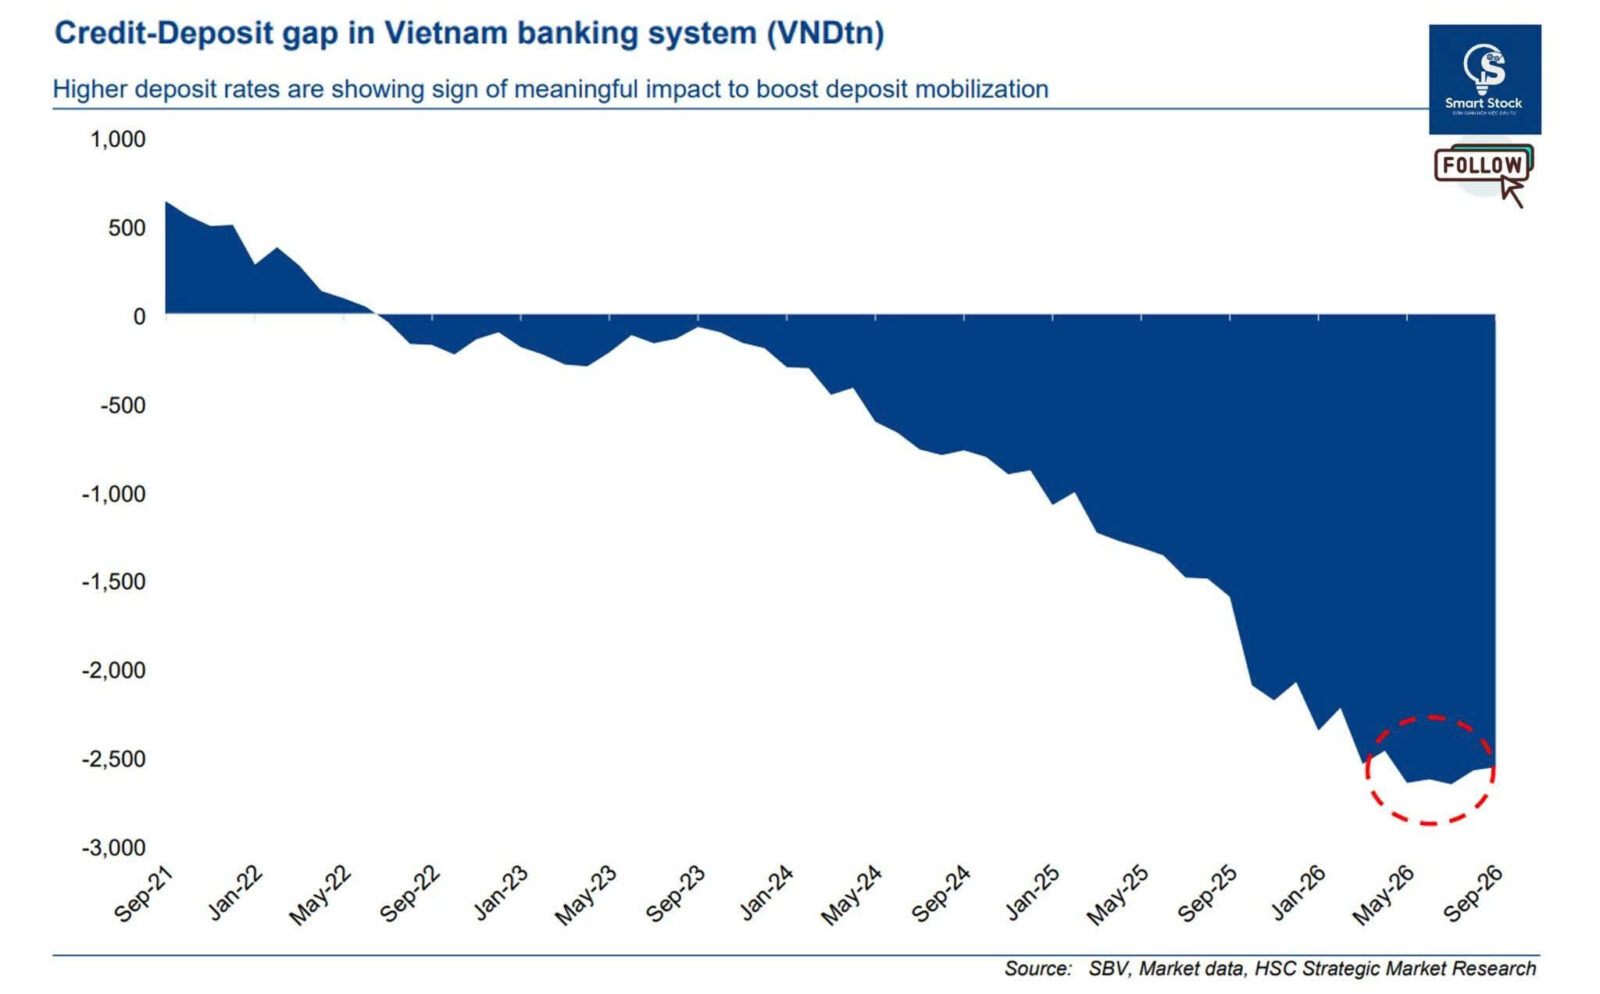
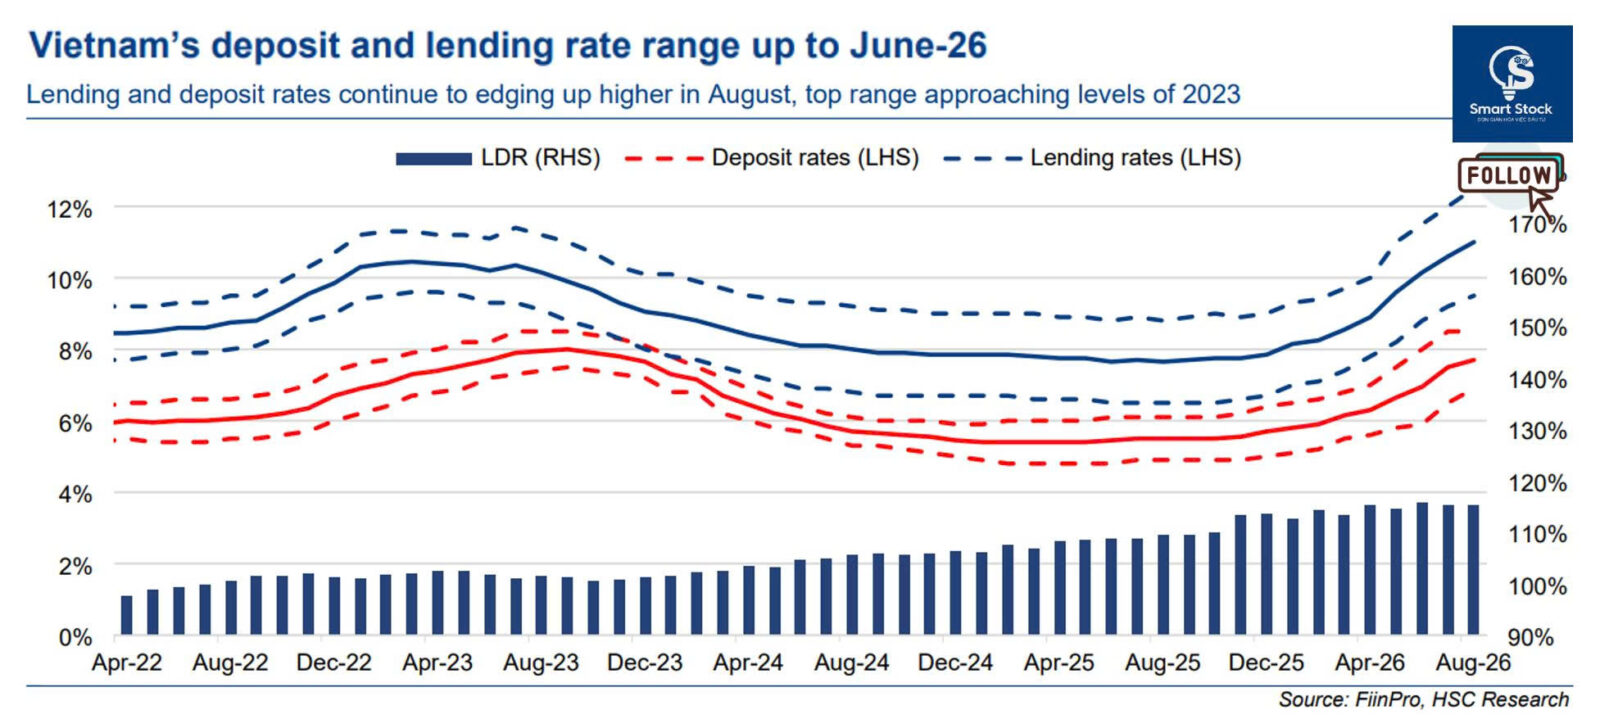
Gần đây có một chart được chia sẻ khá nhiều, ghi nhận chênh lệch “âm” giữa huy động và tín dụng đang thu hẹp lại, thậm chí tạo đáy tạm thời. Từ đây, dân chứng khoán bắt đầu diễn giải một cách quen thuộc: “Lãi suất huy động tăng trong thời gian qua giúp tiền gửi tăng nhanh hơn —> Khoảng cách huy động – tín dụng vì thế được thu hẹp —> Khi tiền gửi đã tăng thì áp lực huy động sẽ giảm —> Kéo theo hệ quả là lãi suất huy động có thể tạo đỉnh và hạ xuống”. Cách giải thích truyền thống này đúng là khá hợp lý. Nhưng nếu nhìn kỹ vào cách tiền được tạo ra và cách ngân hàng quản lý tài sản – nguồn vốn, mối quan hệ này có thể không đơn giản như vậy.
TIỀN GỬI TĂNG KHÔNG CHỈ VÌ LÃI SUẤT HUY ĐỘNG TĂNG
Trước hết, tín dụng và tiền gửi có mối quan hệ rất chặt chẽ với nhau. Theo cách tiếp cận về cung tiền nội sinh, khi ngân hàng giải ngân một khoản vay, số tiền đó được ghi có vào tài khoản của khách hàng và trở thành tiền gửi. Khi khách hàng sử dụng khoản tiền này để chi tiêu, tiền tiếp tục di chuyển trong hệ thống ngân hàng và trở thành tiền gửi tại một chủ thể ngân hàng khác. Như vậy, quá trình cấp tín dụng cũng đồng thời tạo ra tiền gửi. Đây là một cơ chế “giúp tiền gửi tăng một cách tự nhiên” trong hoạt động của hệ thống ngân hàng, dù trên thực tế mối quan hệ này không phải lúc nào cũng tuyệt đối theo tỷ lệ 1:1.
Ở cấp độ từng ngân hàng, lãi suất huy động có thể khiến tiền gửi dịch chuyển từ ngân hàng này sang ngân hàng khác. Nhưng trên toàn hệ thống, đây chỉ là sự dịch chuyển dòng tiền, chứ không phải các ngân hàng cứ tăng lãi suất thì tổng tiền gửi của cả hệ thống sẽ tăng tương ứng. Việc gia tăng quy mô tiền gửi còn chịu tác động bởi nhiều dòng tiền khác: Tiền mặt bên ngoài hệ thống được đưa trở lại ngân hàng, thanh toán ngày càng chuyển sang không dùng tiền mặt, Kho bạc Nhà nước giải ngân vốn đầu tư công vào nền kinh tế, hay SBV mua ngoại tệ và đưa thêm VND vào hệ thống… Nói cách khác, lãi suất huy động có thể ảnh hưởng đến việc tiền nằm ở ngân hàng nào, nhưng không phải là yếu tố duy nhất quyết định tổng tiền gửi của cả hệ thống sẽ tăng bao nhiêu.
TIỀN GỬI DÙ TĂNG NHƯNG CHƯA CHẮC LÃI SUẤT HUY ĐỘNG SẼ HẠ
Đến lượt quy mô tiền gửi tăng, cũng chưa thể kết luận ngân hàng đã dần có đủ nguồn vốn, không còn chịu áp lực huy động và lãi suất huy động sẽ hạ. Bởi ngân hàng không chỉ cần “có tiền”, mà còn cần “đúng loại tiền và đúng kỳ hạn”. Ví dụ, một ngân hàng có lượng tiền gửi lớn nhưng phần lớn là kỳ hạn ngắn, trong khi tài sản lại có nhiều khoản cho vay trung và dài hạn —> Nhìn trên quy mô, ngân hàng có vẻ không thiếu nguồn, nhưng xét về cấu trúc vẫn có chênh lệch kỳ hạn giữa đầu vào và đầu ra. Đây là một trong những bài toán mà ngân hàng phải liên tục cân đối, bên cạnh việc đảm bảo các yêu cầu an toàn trong hoạt động theo quy định của cơ quan quản lý.
Cũng vì vậy, “cơ cấu kỳ hạn của phần huy động tăng thêm” mới là điều đáng quan tâm. Tiền gửi ngắn hạn thường có chi phí thấp hơn, trong khi tiền gửi dài hạn thường phải trả lãi suất cao hơn. Nếu phần huy động tăng thêm thời gian tới chủ yếu nghiêng về các kỳ hạn dài – và đây cũng là một xu hướng cần theo dõi trong giai đoạn hiện nay – thì chi phí huy động vẫn có thể tăng dù tổng tiền gửi đang tăng. Khi đó, ngân hàng vẫn phải cạnh tranh để thu hút nguồn vốn trung dài hạn để phù hợp với nhu cầu sử dụng vốn. Vì vậy, chỉ nhìn vào mức tăng của huy động gần đây để kết luận lãi suất huy động đã tạo đỉnh và sẽ giảm là chưa đủ.
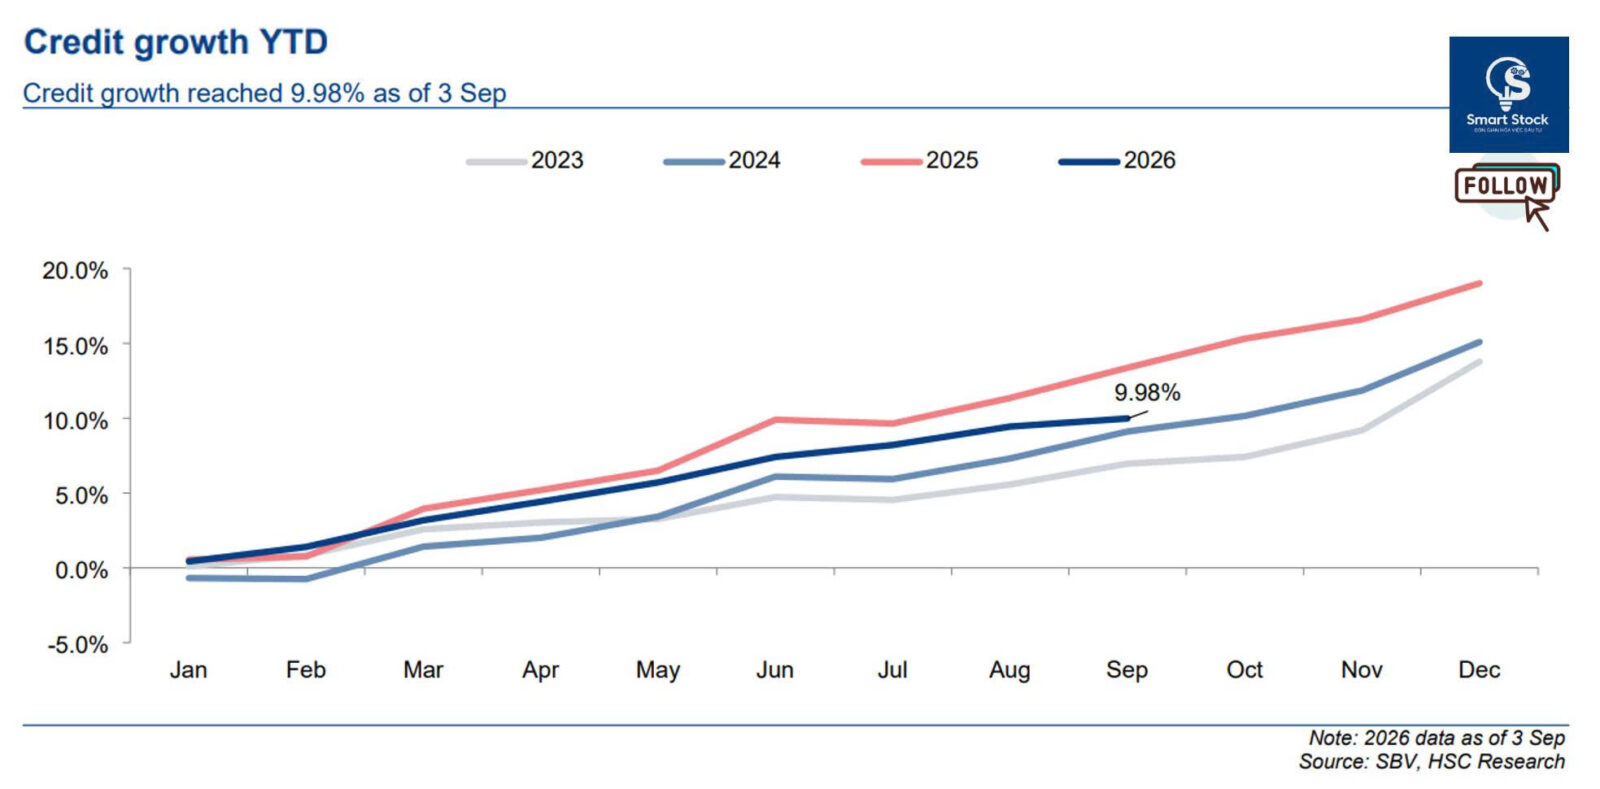
➡️ Quay lại một chút với chart ban đầu, việc chênh lệch giữa huy động và tín dụng đang thu hẹp là một tín hiệu đáng chú ý, ít nhất cũng cho chúng ta thêm dữ liệu để nhìn vào bức tranh tại một thời điểm. Tuy nhiên, chỉ với riêng chart này thì cũng cần lưu ý rằng: “Trong bối cảnh tín dụng vẫn có thể tăng tốc theo định hướng thúc đẩy tăng trưởng của Chính phủ, khoảng cách này hoàn toàn có thể mở rộng trở lại nếu tốc độ tăng tín dụng vượt lên trên tiền gửi”. Thêm vào đó, tiền gửi dù có tăng cũng chưa chắc khiến lãi suất huy động giảm như đã trao đổi ở trên. Vì vậy, thay vì chỉ nhìn vào quy mô huy động để kết luận lãi suất đã tạo đỉnh, cần theo dõi đồng thời cả tốc độ tăng tín dụng tiềm năng, cơ cấu nguồn vốn phù hợp trong giai đoạn này và chi phí mà ngân hàng phải trả để có được nguồn vốn đó.
==================
👉 Anh/Chị NĐT thấy bài viết hữu ích, hãy Share để nhiều Nhà đầu tư cùng tham khảo.
👉 “THEO DÕI SMART STOCK” để nhận thêm những cập nhật kinh tế, các bài phân tích cổ phiếu theo phương pháp cơ bản và các Ấn phẩm đầu tư định kỳ.
👉 Room cập nhật chuyên sâu & nhanh nhất TẠI ĐÂY