
1. Diễn biến thị trường chung
Thị trường chứng khoán bước vào giai đoạn cuối tháng 9/2026 với trạng thái giằng co và suy kiệt thanh khoản sau giai đoạn biến động mạnh. Nhìn chung, tâm lý nhà đầu tư rơi vào vùng bi quan sâu, lượng tiền tham gia chủ động vẫn giữ sự dè dặt rõ rệt. Mặc dù lực cầu ngắn hạn có dấu cân bằng trở lại với lực cung, nhưng đây chủ yếu là nhờ phản ứng tiết cung tại các vùng giá thấp hơn là dòng tiền lớn mới kích hoạt.
Sự lan tỏa của dòng tiền ghi nhận sự phân hóa đáng kể. Theo đó, nhóm vốn hóa lớn (VN30) có sự cải thiện nhẹ và đang đóng vai trò điểm tựa giữ nhịp chỉ số, trong khi dòng tiền tại các nhóm vốn hóa vừa và nhỏ (Midcap & Smallcap) vẫn liên tục suy giảm. Đóng cửa, VN-Index giảm 2,95 điểm (-0,17%) xuống 1.777,73 điểm, với độ rộng thị trường nghiêng về sắc đỏ.
Thanh khoản tiếp tục sụt giảm đáng kể so với phiên trước và dưới ngưỡng bình quân 20 phiên, cho thấy tâm lý nhà đầu tư vẫn tương đối thận trọng.
Đáng chú ý, nhà đầu tư nước ngoài tiếp tục bán ròng gần 400 tỷ trong phiên hôm nay và đánh dấu chuỗi bán dòng 5 phiên liên tiếp. Trong đó, VPB, HPG, ACB, VIC, VHM,.. là những cổ phiếu chịu áp lực bán mạnh nhất phiên. Ở chiều ngược lại, PVT, PLX, GEX,… là những cổ phiếu được mua ròng.
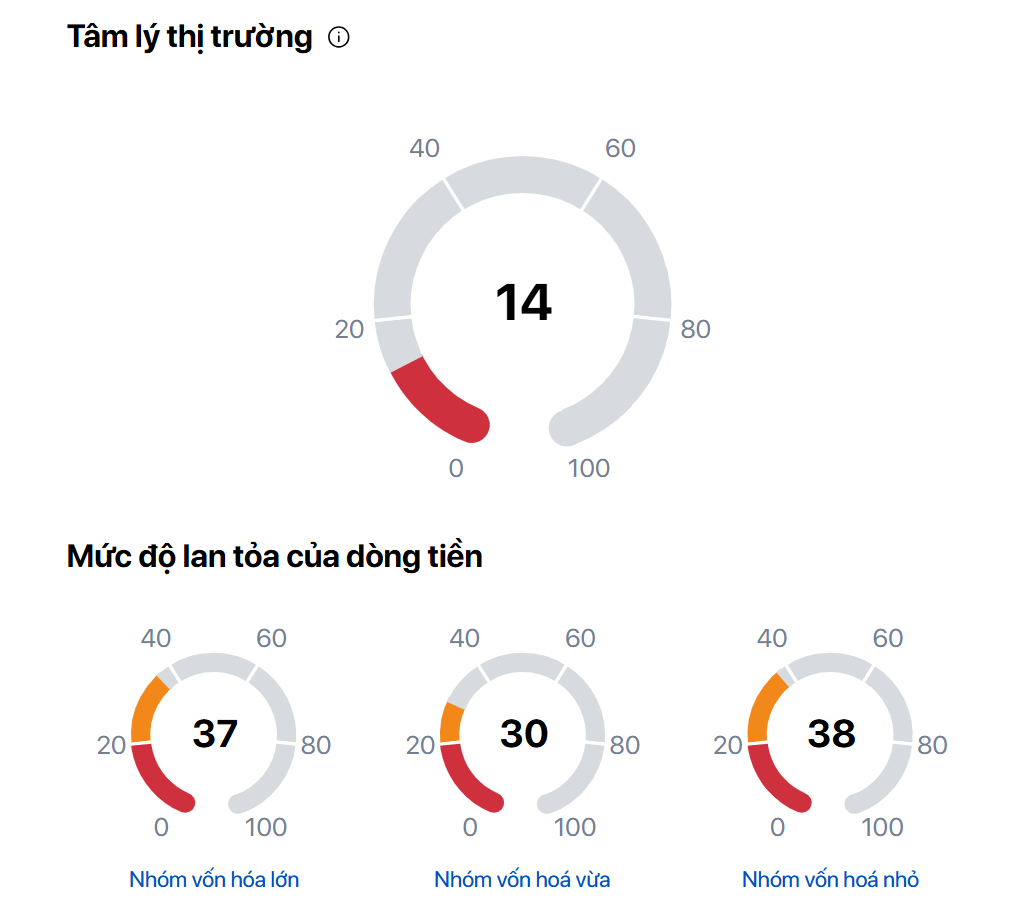
Dòng tiền đầu cơ tỏ ra thận trọng, quy mô giao dịch duy trì ở mức trung bình – Điểm đỡ giúp chỉ số không rơi vào nhịp suy giảm sâu chính là sự chủ động mang tính trụ cột từ rổ vốn hóa lớn (VN30), và một nhóm vốn hóa vừa tại 1 số ngành nghề có câu chuyện riêng như Dầu khí, Hóa chất.
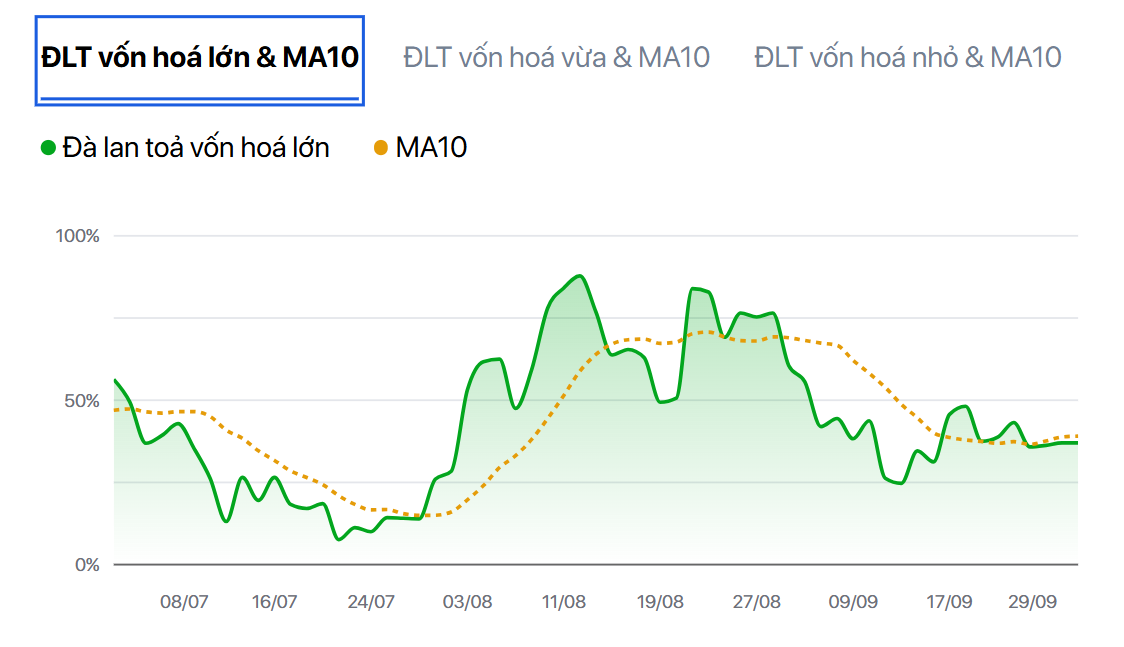
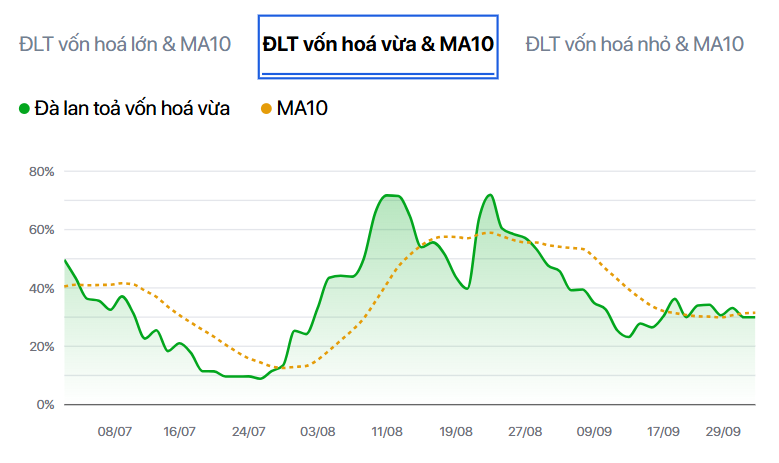
Đối với chỉ báo đà lan tỏa tại các nhóm vốn hóa: Mặc dù đà lan tỏa chưa cắt lên mạnh mẽ so với đường MA10, việc dừng đà rơi và tích lũy cân bằng tại đây cho thấy áp lực bán xả ở nhóm trụ đã giảm đi đáng kể. Nhóm vốn hóa lớn đang ở trạng thái tích lũy nền giá, chờ đợi tín hiệu dòng tiền xác nhận để đóng vai trò dẫn dắt thị trường trong giai đoạn tới.
2. Diễn biến các nhóm ngành
Nhóm cổ phiếu vốn hóa lớn tiếp tục điều chỉnh và phân hóa mạnh khiến chỉ số thị trường chung thiếu vắng lực đỡ. Trong đó, VIC (-0,8%), STB (-1,8%), MBB (-1,0%), TCB (-0,8%), PNJ giảm sàn, FPT (-0,8%), VRE (-1%), VCB (-0,5%),… tạo áp lực lên chỉ số. Trong đó, PNJ là cổ phiếu giảm mạnh nhất, áp lực bán mới nhất xuất hiện sau khi PNJ công bố tài liệu chuẩn bị cho Đại hội đồng cổ đông bất thường dự kiến diễn ra ngày 21/10 với phương án điều chỉnh kế hoạch năm 2026 từ lãi gần 3.409 tỷ đồng sang lỗ 6.271 tỷ đồng, do phải trích lập dự phòng hơn 7.000 tỷ đồng liên quan đến chính sách thu đổi hàng hóa. Ở chiều ngược lại, GAS (+1,7%), GVR (+3,4%), VHM (+0,4%), MSN (+0,6%),… là những cổ phiến giúp chỉ số không bị giảm sâu.
Nhóm dầu khí là điểm sáng nổi bật khi tiếp tục thu hút dòng tiền và duy trì đà tăng tích cực. Hầu hết các cổ phiếu trong nhóm đều tăng điểm như PVT (+6,4%), PLX (+2,4%), OIL (+2,2%), PVS (+2,1%), PVD (+1,6%), BSR (+0,3%),….. Diễn biến này tiếp tục được hỗ trợ trong bối cảnh giá dầu thô tăng cao và các rủi ro địa chính trị hiện hữu.
Nhóm logistics và vận tải biển cũng ghi nhận diễn biến tích cực với các cổ phiếu tiêu biểu như PVT, VTP (+2,1%), HAH (+1,1%),…. Diễn biến này là nhờ giá cước vận chuyển container và Chỉ số Baltic Dry (BDI) duy trì quanh mức cao nhất kể từ đầu năm — cả hai đều tăng khoảng 80–100% từ đầu năm.
Nhóm cao su cũng giao dịch tích cực, với GVR (+3,4%), DPR (+3,2%) và DRC (+1,2%). Bên cạnh đó, nhóm thép ghi nhận diễn biến cải thiện khi HSG (+1,9%), SMC (+0,5%), HPG (+0,5%) và NKG (+0,4%) đồng loạt tăng điểm.
Một số cổ phiếu khác cũng thu hút dòng tiền, nổi bật là Tiêu dùng (BHN +3,1%), Bán lẻ (PET +5,9%, FRT +1,4%), Dệt may ( STK +2,3%), Công nghiệp (DHC +3,1%), ….
3. Góc nhìn dòng tiền và kỹ thuật
Dòng tiền tiếp tục trong trạng thái thận trọng và phân hóa cao. Dưới góc nhìn kỹ thuật, VN-Index vẫn suy trì giằng co trong biên 1.770 – 1.870 và hiện đang liên tục kiểm định vùng hỗ trợ biên dưới trong bối cảnh thanh khoản thấp.
Ngoài ra, do chỉ báo độ rộng thị trường nằm dưới đường trung bình động MA10 ở đa số các khung thời gian (MA20, MA50, MA200), cho thấy thị trường chưa đủ tín hiệu xác nhận một xu hướng phục hồi bền vững ngay lập tức. Nhịp phục hồi bền vững chỉ có thể xảy ra khi các cổ phiếu trụ đồng thuận “khoá đáy” ngắn hạn và có sự bùng nổ trở lại của dòng tiền lớn.
4. Chiến lược đầu tư
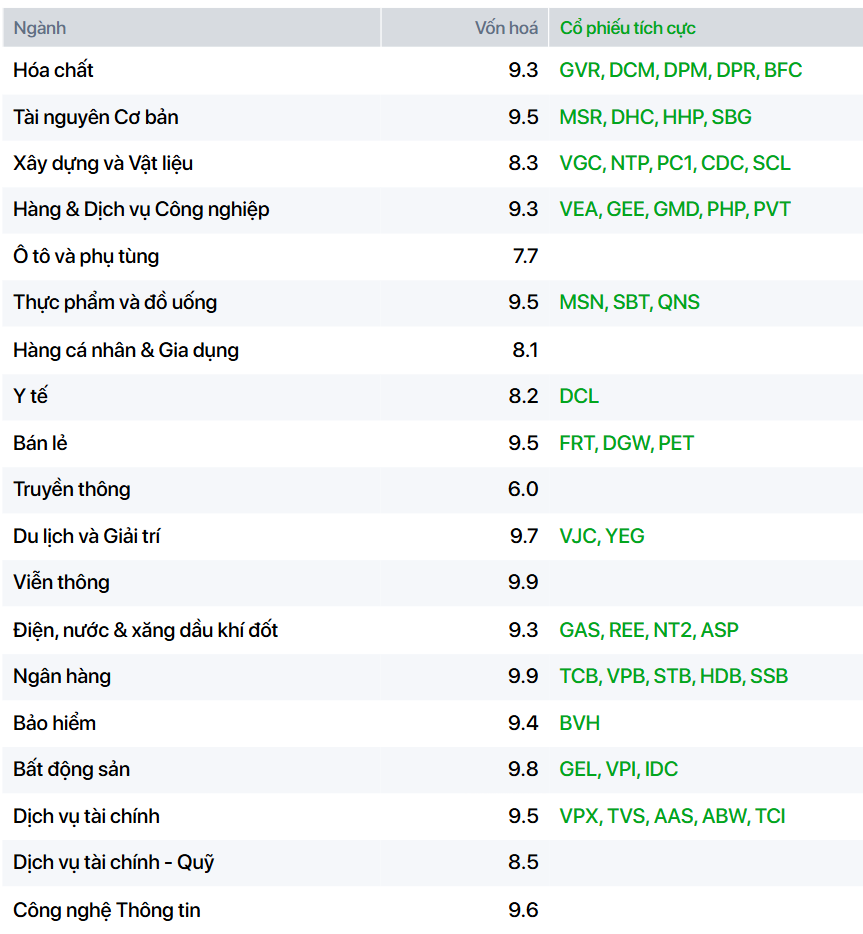
Ưu tiên quản trị rủi ro và tái cơ cấu danh mục, tránh tâm lý hưng phấn mua đuổi trong các phiên breakout khi thanh khoản toàn sàn chưa có sự bùng nổ đồng thuận. Theo dõi các cổ phiếu có triển vọng KQKD quý 3 tích cực và đang hình thành nền giá chặt chẽ để chờ đợi giải ngân vào các nhịp nhúng điều chỉnh của các nhóm ngành dẫn dắt đang duy trì đà tăng mạnh như Ngân hàng, Bất động sản, Bảo hiểm, Hóa chất, Thực phẩm và Công nghệ thông tin. Hay những ngành có câu chuyện riêng như Cổ phiếu thoái vốn, Dầu khí.
Đối với nhà đầu tư trung và dài hạn, các nhịp điều chỉnh về vùng hỗ trợ mạnh vẫn có thể được tận dụng để tích lũy từng phần, tập trung vào các doanh nghiệp có nền tảng cơ bản tốt, triển vọng tăng trưởng lợi nhuận rõ ràng và định giá hợp lý.