
1. Diễn biến thị trường chung
Thị trường chứng khoán Việt Nam tiếp tục điều chỉnh trong phiên giao dịch cuối cùng của tháng 9, khi áp lực bán hiện hữu và dòng tiền có sự phân hóa mạnh. Đóng cửa, VN-Index giảm 9,11 điểm (-0,51%) xuống 1.768,62 điểm, với sắc đỏ chiếm ưu thế trên bảng điện. Tính chung tháng 9, chỉ số VN-Index ghi nhận giảm 63,5 điểm, tương đương với giảm 3,5% so với tháng trước.
Thanh khoản nhích tăng nhẹ so với phiên trước nhưng vẫn dướng ngưỡng bình quân 20 phiên, cho thấy dòng tiền vẫn tương đối thận trọng và áp lực bán vẫn hiện hữu.
NĐT nước ngoài BÁN ròng 911,5 tỷ đồng, tính riêng giao dịch khớp lệnh thì họ bán ròng 632,5 tỷ đồng. Mua ròng khớp lệnh chủ yếu tại HDB, FRT, MSN, GEE, DMX, VPI, GEX, GMD, POW, NT2 . Ngược lại, bán ròng nhiều ở nhóm Ngân hàng như TCB, VPB, ACB, …
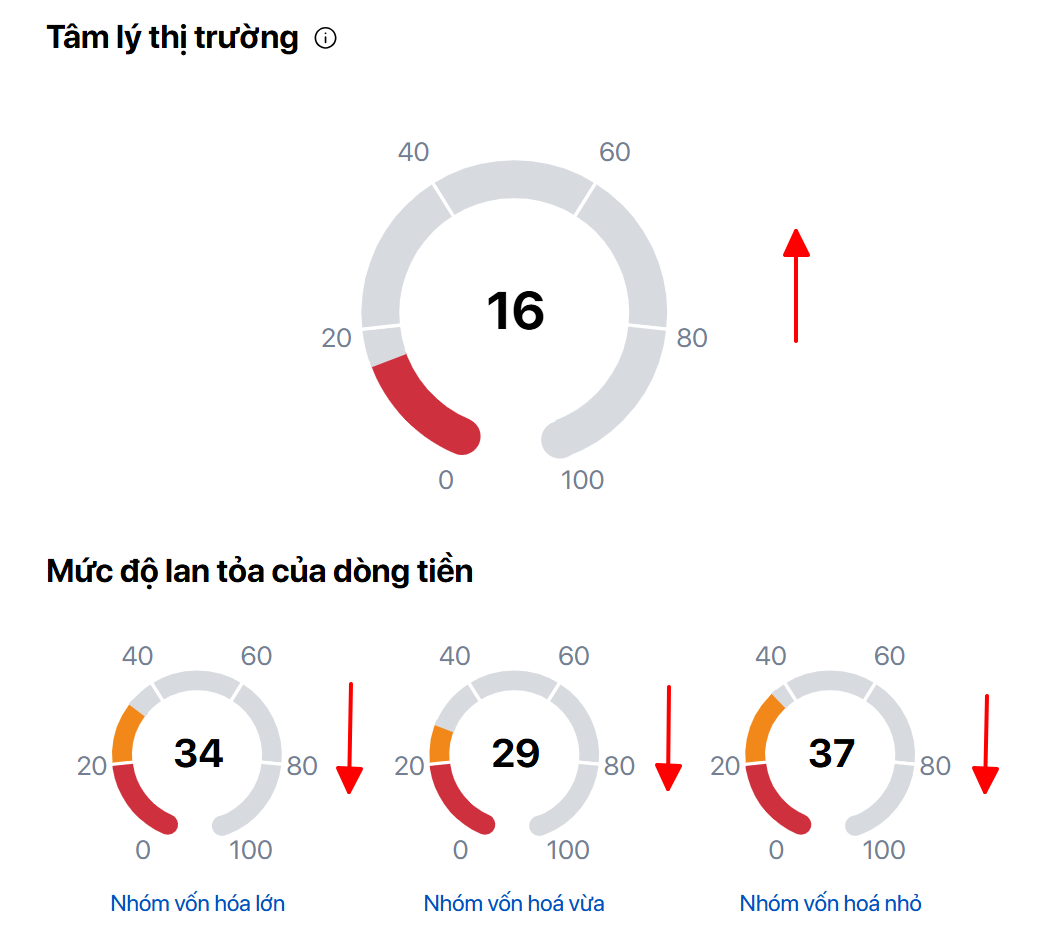
Chỉ số Tâm lý thị trường vẫn đang neo quanh mức 16/100 trong nhiều phiên qua, nằm sâu trong vùng bi quan. Mức độ tâm lý này phản ánh sự e ngại của nhà đầu tư trước các biến số vĩ mô và xu hướng đi ngang kiệt thanh khoản của thị trường
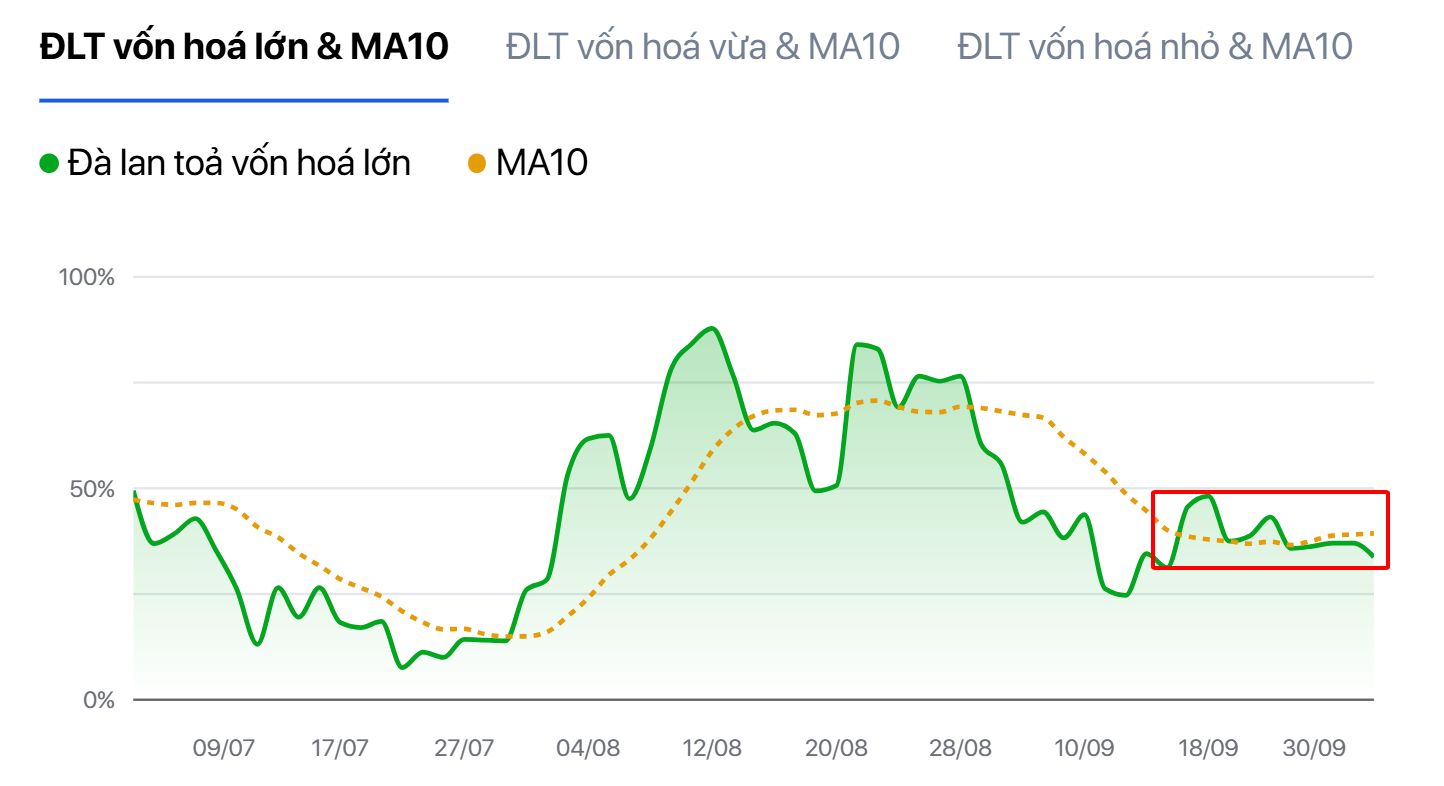
Đối với chỉ báo đà lan tỏa tại các nhóm vốn hóa: Mặc dù đà lan tỏa liên tục cắt lên/xuống giằng co so với đường MA10, nhưng việc dừng đà rơi và tích lũy cân bằng tại đây cho thấy áp lực bán xả ở nhóm trụ đã giảm đi đáng kể. Nhóm vốn hóa lớn đang ở trạng thái tích lũy nền giá, chờ đợi tín hiệu dòng tiền xác nhận để đóng vai trò dẫn dắt thị trường trong giai đoạn tới.
2. Diễn biến các nhóm ngành
- Nhóm cổ phiếu Vingroup tiếp tục điều chỉnh và là tác nhân chính kéo giảm chỉ số chung. Cụ thể, VHM (-1,9%), VIC (-0,9%) giảm điểm và lấy đi hơn 5 điểm của chỉ số chung. Các cổ phiếu khác trong nhóm Bất động sản cũng tiếp tục điều chỉnh như AGG (-1,6%), DXS (-1,9%), NVL (-0,2%),…. trong khi chỉ còn một số ít cổ phiếu duy trì sắc xanh nhẹ như VRE (+0,8%), HDC (+0,9%), NLG (+0,5%), DIG (+0,4%). Đáng chú ý, NVL thoát khỏi mức giá sàn trong phiên và chỉ còn giảm nhẹ, sau 2 phiên giảm sàn liên tiếp trước đó trong bối cảnh hôm nay là ngày giao dịch không hưởng quyền để Novaland chốt danh sách cổ đông chào bán cổ phiếu.
- Nhóm ngân hàng ghi nhận diễn biến phân hóa. Ở chiều tích cực, VPB (+2,0%), LPB (+1,1%), MSB (+1,1%), CTG (+0,8%), HDB (+0,4%), MBB (+0,3%), ACB (+0,2%), BID (+0,1%),.. tăng điểm và hỗ trợ cho chỉ số bớt giảm sâu. Ngược lại, áp lực bán xuất hiện tại STB (-2,4%), TCB (-0,2%), VIB (-0,4%), EIB (-0,3%), TPB (-0,3%),….. Diễn biến này khiến nhóm ngân hàng chưa thể đóng vai trò dẫn dắt thị trường.
- Nhóm chứng khoán tiếp tục chịu áp lực bán với hầu hết các cổ phiếu đều chìm trong sắc đỏ. Tiêu biểu như HCM (-2,7%), VND (-1,1%), SHS (-0,8%), VCI (-0,5%), VCK (-0,5%), TCX (-0,2%), SSI (-0,2%). Diễn biến này cho thấy tâm lý thận trọng vẫn chiếm ưu thế trong nhóm cổ phiếu có độ nhạy cao với diễn biến thị trường và thanh khoản.
- Nhóm dầu khí cũng chịu áp lực điều chỉnh giảm khi giá dầu WTI xuống dưới mốc 90 USD/thùng. Trong đó, PVT (-4,6%), PVD (-3,4%), BSR (-3,4%), OIL (-2,9%), PLX (-2,3%), PVS (-1,8%),… đồng loạt giảm. Diễn biến này cho thấy dòng tiền đang có xu hướng chốt lời ngắn hạn tại nhóm cổ phiếu đã có mức tăng tốt trước đó.
- Ở chiều ngược lại, nhóm Bán lẻ ghi nhận diễn biến khởi sắc với PET (+5,4%), FRT (+3,5%), HAX (+1%), MWG (+0,7%),… Trong khi đó, PNJ giảm sàn phiên thứ 3 liên tiếp khi nhận được lực cầu nâng đỡ. Trong tài liệu phục vụ ĐHĐCĐ bất thường, PNJ đề xuất phát hành riêng lẻ tối đa 550 triệu cổ phiếu mới, qua đó có thể hơn gấp đôi số lượng cổ phiếu lưu hành từ mức hiện tại là 512 triệu cổ phiếu. Giá chào bán phải không thấp hơn đồng thời hai mức sau: (1) giá đóng cửa bình quân trong 30 phiên giao dịch liên tiếp trước ngày HĐQT thông qua giá chào bán, và (2) giá trị sổ sách trên mỗi cổ phiếu (BVPS) dựa trên báo cáo tài chính hợp nhất đã kiểm toán hoặc soát xét gần nhất tại thời điểm HĐQT quyết định.
- Một số nhóm cổ phiếu vẫn thu hút dòng tiền như Dệt may ( VGT +2,8%, MSH +0,2%), khu công nghiệp ( VGC +4,7%, PHR +2,6%, BCM +0,3%), Tiện ích ( PC1 +2,5%, POW +2,4%, REE +1,6%),….
3. Góc nhìn dòng tiền và kỹ thuật
Dòng tiền tiếp tục trong trạng thái thận trọng và phân hóa cao. Dưới góc nhìn kỹ thuật, VN-Index vẫn suy trì giằng co trong biên 1.770 – 1.870 và hiện đang liên tục kiểm định vùng hỗ trợ biên dưới trong bối cảnh thanh khoản thấp.
Ngoài ra, do chỉ báo độ rộng thị trường nằm dưới đường trung bình động MA10 ở đa số các khung thời gian (MA20, MA50, MA200), cho thấy thị trường chưa đủ tín hiệu xác nhận một xu hướng phục hồi bền vững ngay lập tức. Nhịp phục hồi bền vững chỉ có thể xảy ra khi các cổ phiếu trụ đồng thuận “khoá đáy” ngắn hạn và có sự bùng nổ trở lại của dòng tiền lớn.
4. Chiến lược đầu tư
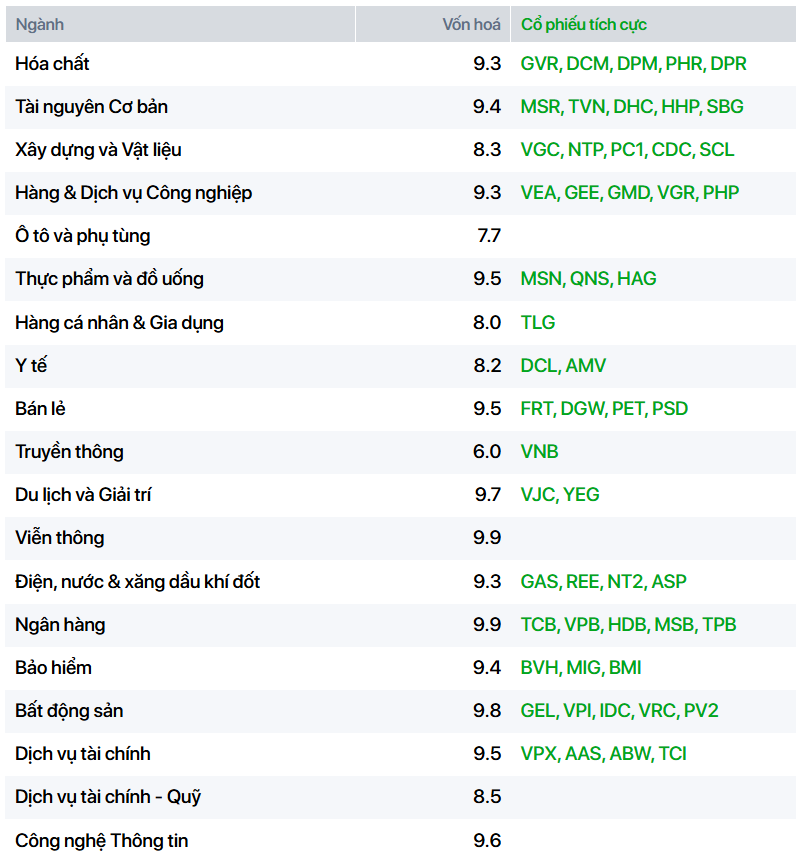
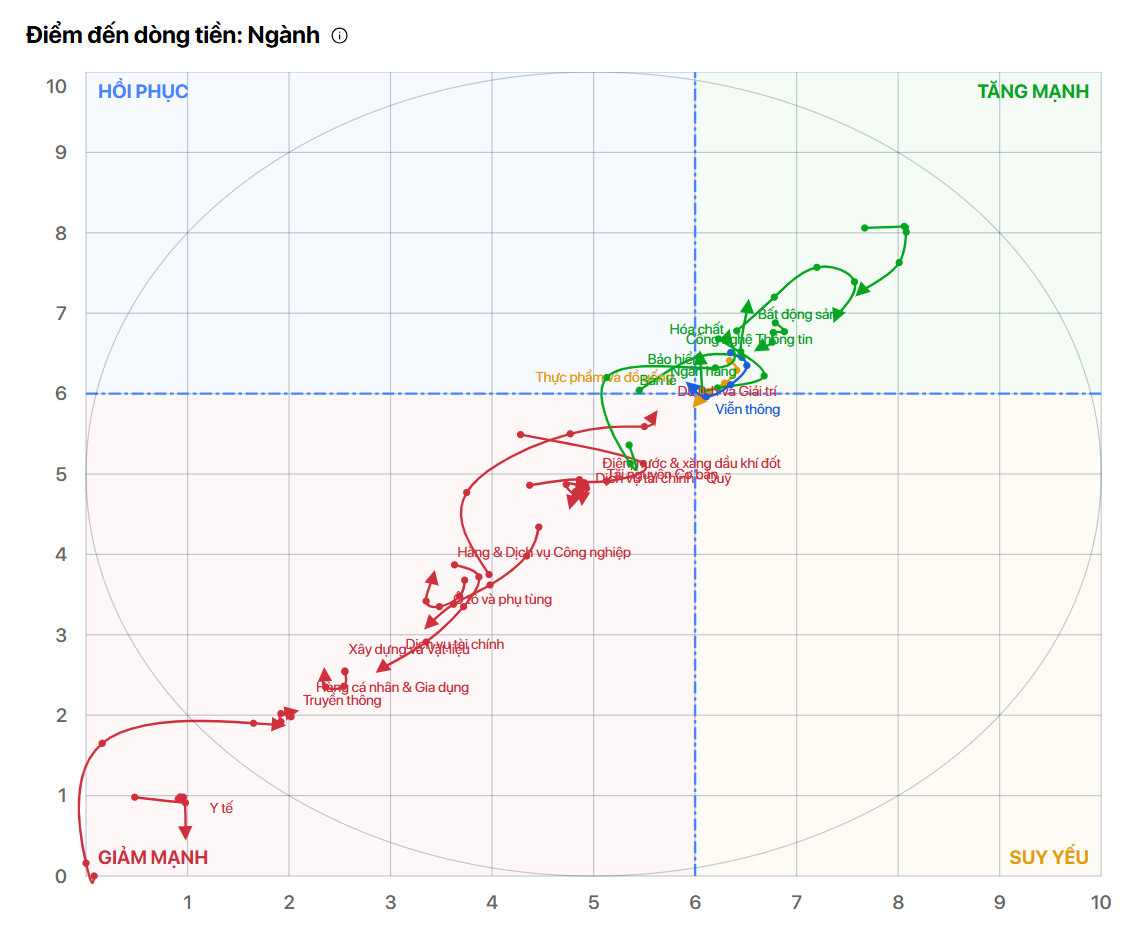
Ưu tiên quản trị rủi ro và tái cơ cấu danh mục, tránh tâm lý hưng phấn mua đuổi trong các phiên breakout khi thanh khoản toàn sàn chưa có sự bùng nổ đồng thuận. Theo dõi các cổ phiếu có triển vọng KQKD quý 3 tích cực và đang hình thành nền giá chặt chẽ để chờ đợi giải ngân vào các nhịp nhúng điều chỉnh của các nhóm ngành dẫn dắt đang duy trì đà tăng mạnh như Ngân hàng, Bất động sản, Bảo hiểm, Hóa chất, Thực phẩm và Công nghệ thông tin. Hay những ngành có câu chuyện riêng như Cổ phiếu thoái vốn, Dầu khí.
Đối với nhà đầu tư trung và dài hạn, các nhịp điều chỉnh về vùng hỗ trợ mạnh vẫn có thể được tận dụng để tích lũy từng phần, tập trung vào các doanh nghiệp có nền tảng cơ bản tốt, triển vọng tăng trưởng lợi nhuận rõ ràng và định giá hợp lý.