
Cập nhật KQKD Q1/2026:TẠI ĐÂY
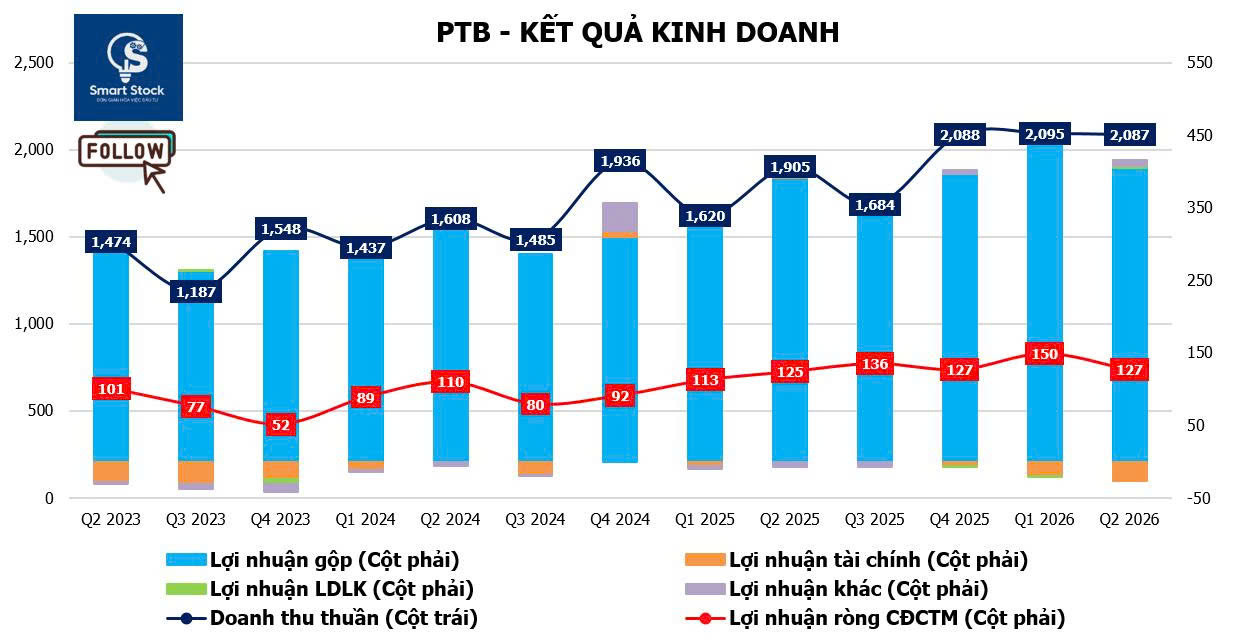
Trong quý 2 năm 2026, Phú Tài công bố doanh thu thuần và lợi nhuận ròng của PTB đạt lần lượt 2.087 tỷ đồng (tăng +9,6% so với cùng kỳ; gần như đi ngang so với quý trước) và 127 tỷ đồng (tăng +2,1% so với cùng kỳ nhưng giảm -15% so với quý trước). Mặc dù vậy, doanh nghiệp vẫn hoàn thành đúng kế hoạch kinh doanh cho quý 2 ở mức thận trọng trước đó vì là mùa thấp điểm.
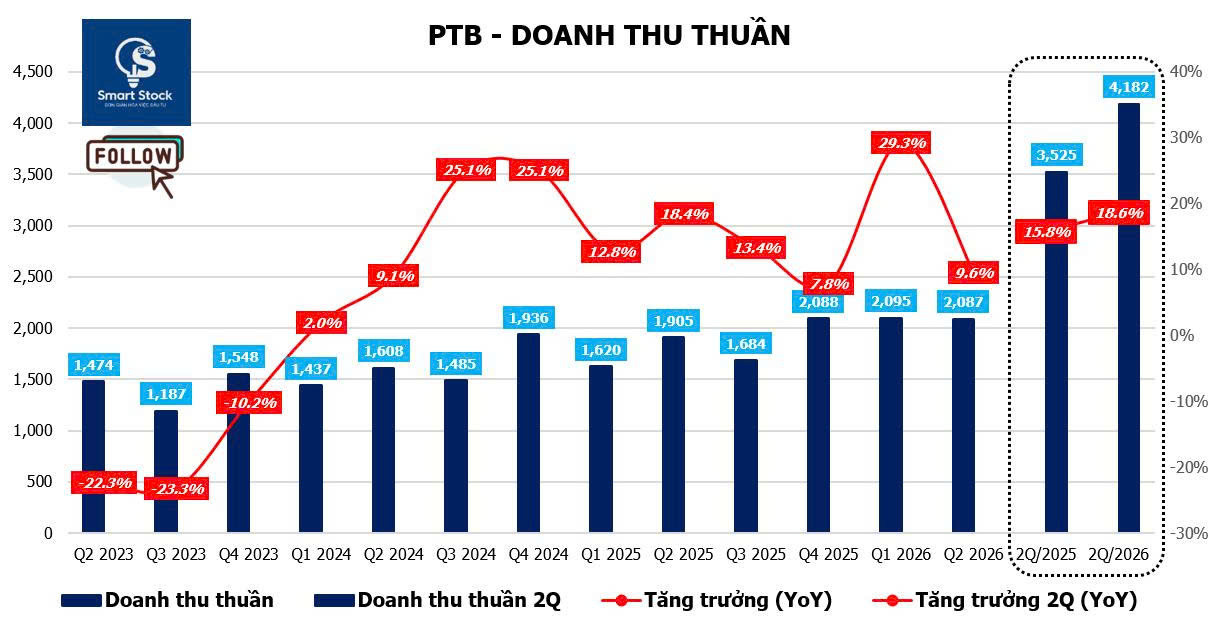
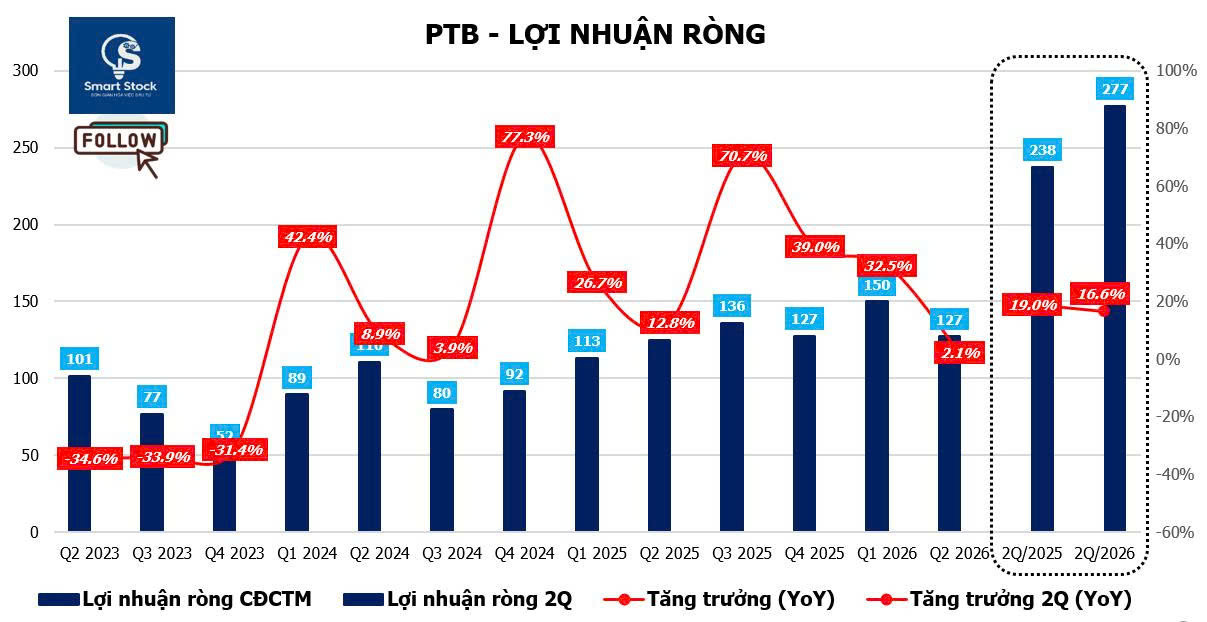
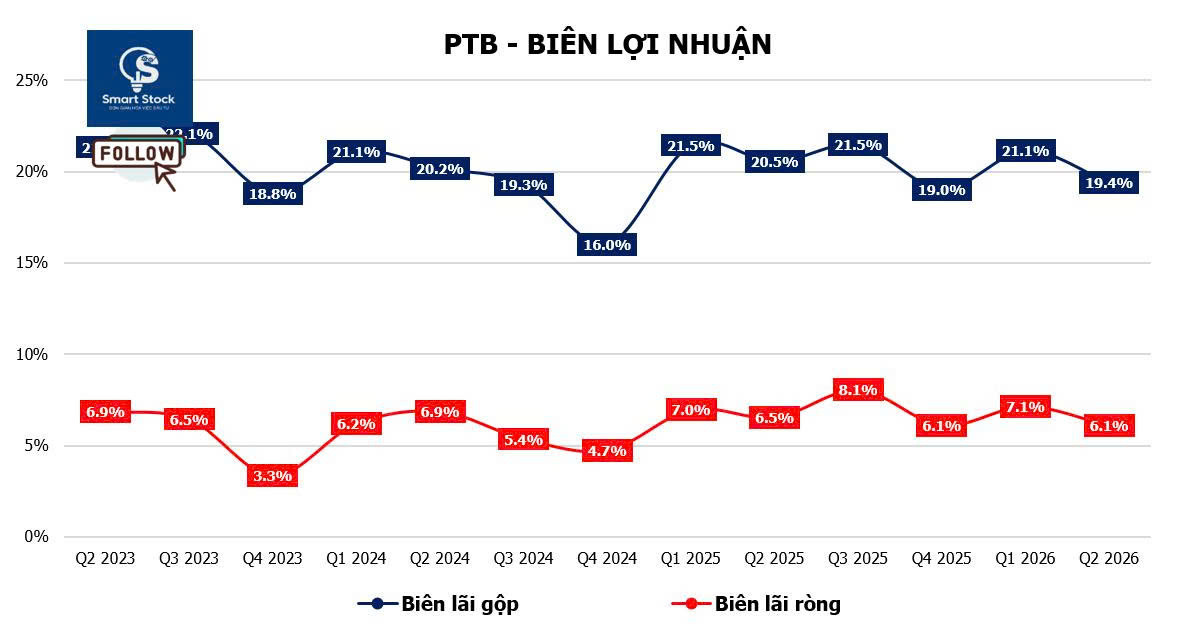
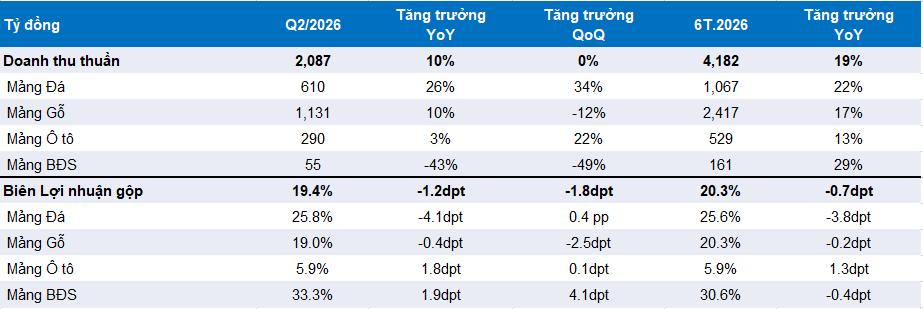
Lũy kế 6 tháng đầu năm 2026, doanh thu thuần đạt 4.182 tỷ đồng, tăng +18,6% so với cùng kỳ, lợi nhuận ròng đạt 277 tỷ đồng, tăng +16,6% YoY. Nhưng biên lợi nhuận gộp 6 tháng giảm 0,7 điểm % xuống 20,3%, cho thấy tăng trưởng doanh thu vẫn đi kèm áp lực lên khả năng sinh lời.
Mảng Gỗ duy trì tăng trưởng doanh thu nhưng biên lợi nhuận bắt đầu chịu áp lực
Doanh thu mảng Gỗ trong Q2/2026 đạt 1.131 tỷ đồng, tăng 10% so với cùng kỳ. Lũy kế 6 tháng đạt 2.417 tỷ đồng, tăng 17% YoY. Động lực tăng trưởng mới trong kỳ đến từ việc PTB tiếp tục bổ sung công suất cho viên nén gỗ (Nhà máy viên nén gỗ Phù Cát với công suất 90.000 tấn/năm đã hoạt động từ Q3/2025 và nhà máy An Khê công suất 120.000 tấn/năm bắt đầu đóng góp từ Q2/2026).
 Nguồn: SmartStock tổng hợp
Lợi nhuận gộp của mảng đạt 215 tỷ đồng trong quý 2, tương ứng biên lợi nhuận gộp 19%, giảm so với mức 19,4% cùng kỳ và 21,5% của quý trước. Nguyên nhân chính đến từ chi phí nguyên vật liệu và cước vận tải tăng trong bối cảnh căng thẳng địa chính trị tại Trung Đông.
***Đối với sản phẩm mới – Viên nén gỗ
Câu chuyện viên nén gỗ đã chuyển từ giai đoạn thử nghiệm sang giai đoạn mở rộng công suất rõ ràng hơn trong năm 2026. Tổng công suất thiết kế dự kiến có thể tăng lên 300.000 tấn/năm trong năm 2026, bao gồm Phù Cát 90.000 tấn, An Khê 120.000 tấn và Khánh Hòa 90.000 tấn. Sản lượng tiêu thụ dự báo đạt khoảng 195.000 tấn, tương ứng tỷ lệ sử dụng công suất khoảng 65%. Trong năm 2027, PTB còn có kế hoạch bổ sung thêm nhà máy tại Đắk Lắk, nâng công suất viên nén gỗ lên khoảng 420.000 tấn/năm.
Đáng chú ý, thị trường đầu ra chính hiện là Nhật Bản và Hàn Quốc. Trong đó, nhu cầu nhập khẩu viên nén gỗ của Nhật Bản tăng nhanh hơn đáng kể. Trong 6 tháng đầu năm 2026, Việt Nam xuất khẩu tổng cộng gần 3,8 triệu tấn viên nén gỗ ra toàn cầu (đạt 557,1 triệu USD). Trong đó, thị trường Nhật Bản chiếm tới 75% tổng lượng, đạt 2,8 triệu tấn với trị giá 431 triệu USD.
Theo dữ liệu của thị trường gỗ Việt Nam tính tới tháng 5/2026, Nhật Bản tiếp tục là thị trường tiêu thụ chủ lực khi lượng nhập khẩu từ Việt Nam tăng hơn 20% so với tháng trước. Trong khi đó, hoạt động xuất khẩu qua cảng Quy Nhơn tăng mạnh, cho thấy nhu cầu giao hàng cải thiện đáng kể trong tháng.
Đây có thể là một hướng đa dạng hóa doanh thu đáng chú ý của PTB trong bối cảnh mảng nội thất gỗ truyền thống đang đối mặt áp lực thuế tại Mỹ.
***Tác động từ chính sách thuế quan của Mỹ lên mảng Gỗ của PTB
Tuy nhiên, rủi ro thuế quan trong hoạt động xuất khẩu gỗ qua Mỹ của PTB đã và đang trở thành biến số lớn hơn cho giai đoạn 2026–2027. Trong đó, phân khúc Tủ bếp và tủ phòng tắm bằng gỗ (Danh mục sản phẩm chính, chiếm khoảng 12% doanh thu) hiện chịu thuế theo Mục 232 ở mức 25% (Có hiệu lực từ T10/2025), dự kiến tăng lên 50% từ tháng 1/2027. Tuy nhiên, với sắc thuế này không chỉ Việt Nam mà còn áp dụng lên nhiều quốc gia trong Đông Nam Á như Malaysia, Thái Lan, Campuchia, tại Bắc Mỹ như Canada, Mexico,… qua đó cũng hạn chế khả năng đối tác Mỹ chuyển đơn hàng ra khỏi thị trường Việt Nam. Thậm chí, việc hồi hương sản xuất đồ gỗ nội thất quy mô lớn về thị trường Mỹ cũng khó khả thi vì tính chất ngành thâm dụng lao động, chi phí vận hành tại Mỹ khá cao nên vẫn phụ thuộc lớn vào nguồn cung nhập khẩu.
Tất nhiên, vẫn có một số nước hưởng ưu đãi thuế quan theo các hiệp định thương mại riêng biệt với Mỹ như Vương quốc Anh chịu mức trần 10% theo Mục 232, trong khi EU, Nhật Bản, Hàn Quốc và Đài Loan được hưởng mức trần 15% đối với tổng thuế suất ưu đãi (MFN) kết hợp Mục 232. Tuy nhiên, các mức thuế ưu đãi này chỉ tạo áp lực cạnh tranh lên PTB ở mức hạn chế, do công suất xuất khẩu nội thất gỗ của Vương quốc Anh, Nhật Bản, Hàn Quốc và Đài Loan tương đối khiêm tốn, trong khi các nhà sản xuất EU chủ yếu định vị ở phân khúc cao cấp hơn.
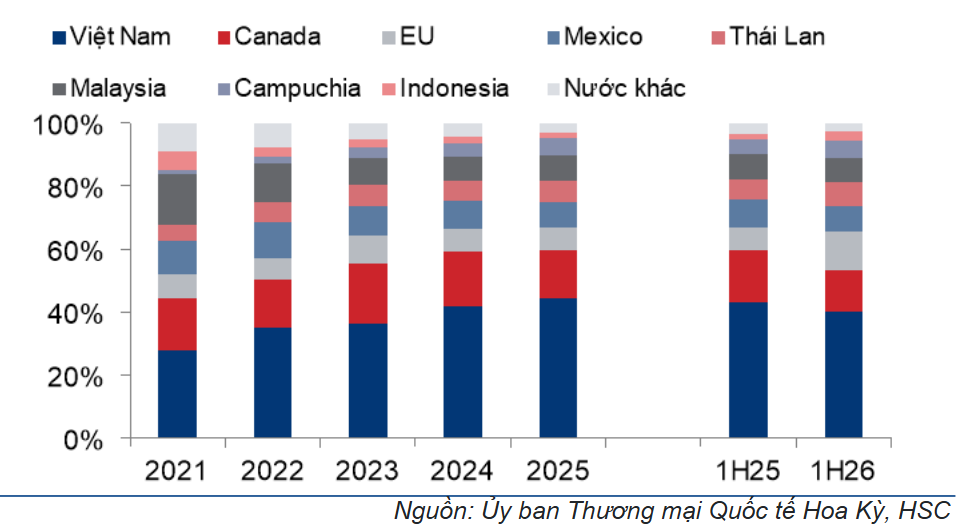
Hiện đối với phân khúc tủ bếp bằng gỗ xuất khẩu qua Mỹ, Việt Nam có thị phần lớn nhất với 40%, tiếp đến là Canada (13%), EU (12%), Mexico (8%), Thái Lan (8%), Malaysia (7%) và Campuchia (6%).
Thị phần xuất khẩu tủ bếp bằng gỗ sang Mỹ – Việt Nam duy trì thị phần từ 40% trở lên kể từ năm 2024
MasterBrand Cabinets – một trong hai khách hàng chính của PTB bao gồm vả Fabuwood trong phân khúc tủ bếp bằng gỗ đã dự báo nhu cầu tiêu thụ thủ bếp tại Mỹ sẽ sụt giảm khoảng 5% trong năm 2026 trước khi dần phục hồi từ năm 2027. Đà sụt giảm này đến từ việc giảm nhu cầu nội thất cho nhà xây mới trong bối cảnh lạm phát khiến nhu cầu chi tiêu lớn có xu hướng tiết giảm. Tuy vậy, mức độ tăng trưởng doanh thu được bù đắp bởi các đối tác đẩy mạnh nhập hàng trước Q4/2026 nhằm đón đầu các đợt tăng thuế theo mục 232 từ 25% lên 50% từ đầu năm 2027 như đề cập phía trên.
Mảng đá: Trở thành động lực tăng trưởng nổi bật trong Q2/2026
Doanh thu mảng đá Q2/2026 đạt 610 tỷ đồng, tăng mạnh 26% so với cùng kỳ và 34% so với quý trước. Lũy kế 6 tháng, doanh thu đạt 1.067 tỷ đồng, tăng 22% YoY. Động lực tăng trưởng chủ yếu đến từ đá thạch anh nhân tạo. PTB đã tăng gấp đôi công suất thiết kế từ 650.000 m²/năm lên 1,3 triệu m²/năm từ tháng 8/2025, giúp sản lượng bán sang thị trường Mỹ cải thiện đáng kể trong nửa đầu năm 2026.
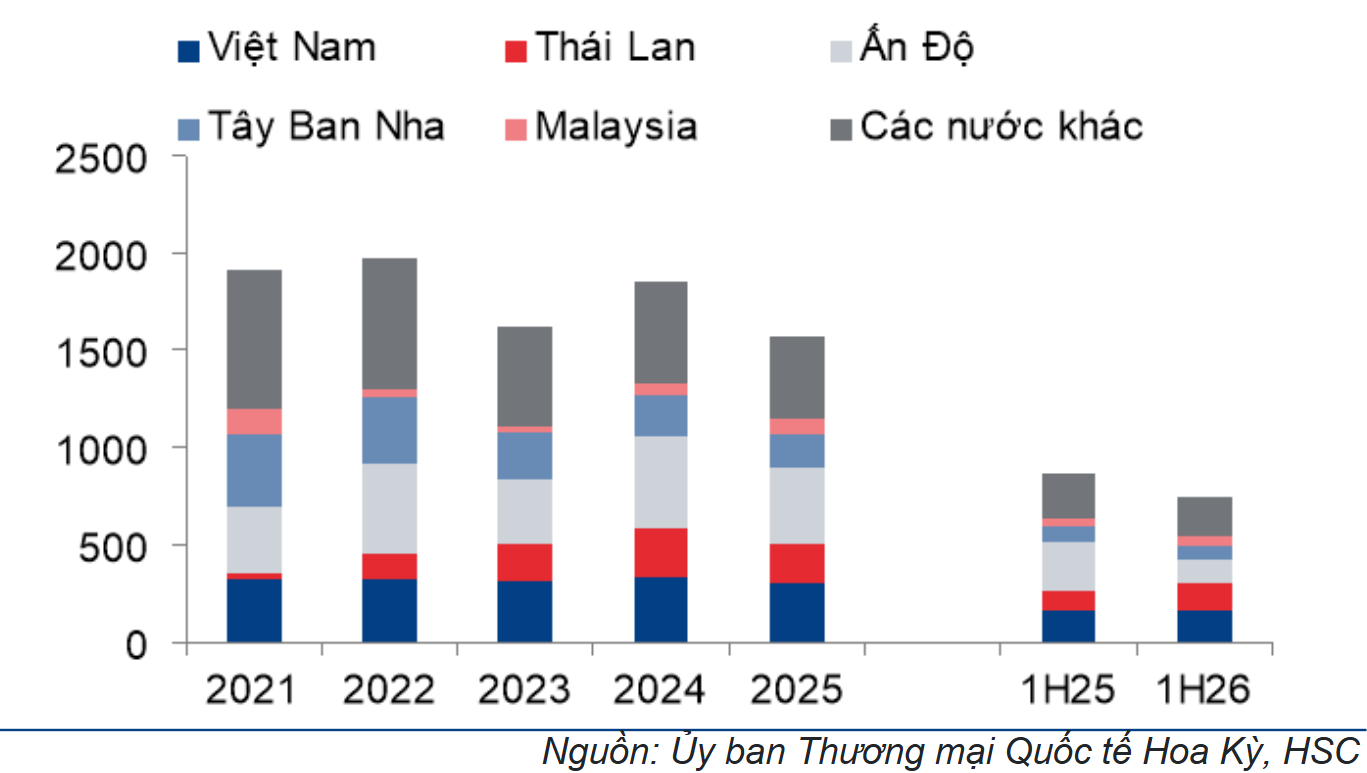
Trong nửa đầu năm 2026, Việt Nam đã vượt qua Ấn Độ để trở thành nước xuất khẩu đá thạch anh nhân tạo lớn nhất sang Mỹ với 21% thị phần. Sự bứt phá này diễn ra sau khi Mỹ áp thêm mức thuế 25% lên Ấn Độ liên quan đến các giao dịch mua dầu từ Nga trong giai đoạn tháng 8/2025 – tháng 2/2026.
Tuy nhiên, việc tăng doanh số mảng đá thạch anh nhân tạo đang đi kèm đánh đổi nhất định về biên lợi nhuận, khi cơ cấu nhu cầu dịch chuyển sang phân khúc phổ thông khiến giá bán bình quân đá thạch anh nhân tạo giảm. Đây là một trong hai nguyên nhân chính khiến biên lợi nhuận gộp toàn công ty giảm trong Q2/2026. Cụ thể, biên lợi nhuận gộp chỉ đạt 25,8% giảm mạnh so với mức 29,9% cùng kỳ Q2/2025.
***Rủi ro mới – Hạn ngạch thuế quan đối với đá thạch anh tại Mỹ
Từ tháng 8/2026, đá thạch anh nhân xuất khẩu vào thị trường Mỹ bắt đầu chịu cơ chế hạn ngạch thuế quan theo Mục 201 – TRQ có hiệu lực trong vòng 4 năm và hạn ngạch tăng dần theo năm – Thuế suất giảm dần. Cụ thể,
Trong năm đầu tiên, hạn ngạch được đặt ở mức 13 triệu m²; thuế trong hạn ngạch là 25% và ngoài hạn ngạch lên tới 50%. Mức thuế trong hạn ngạch giảm từ 25% năm 1, 23% năm 2, 21% năm 3 và xuống 19% trong năm 4, trong khi mức thuế ngoài hạn ngạch giảm từ 50% lần lượt xuống 47% tương ứng trong 4 năm tới T8/2030
Để chủ động hơn trong việc sử dụng hạn ngạch, PTB đã thành lập Phu Tai Home USA, Inc. tại Houston, bang Texas, Mỹ vào cuối tháng 8/2026, với tỷ lệ góp vốn 950.000 USD (chiếm 95% vốn). Mục tiêu là trực tiếp nhập khẩu đá từ PTB, từ đó chủ động thời điểm giao hàng và tối ưu sản lượng nằm trong hạn ngạch. Với nước đi này, giúp PTB giảm bớt sự phụ thuộc vào các đối tác nhập khẩu trung gian tại Mỹ, đồng thời tối ưu hóa sản lượng bán hàng trong hạn ngạch thuế quan kể từ năm 2027.
*Đang chú ý, Việt Nam vượt Ấn Độ, trở thành nước xuất khẩu thạch anh nhân tạo lớn nhất sang Mỹ trong 6T.2026. chiếm 11% thị phần xuất cải thiện mạnh từ mức khiêm tốn 2% trong năm 2021.
Các sản phẩm khác – xuất khẩu sang Mỹ bị áp mức thuế theo mục 301 về Lao động Cưỡng bức (có hiệu lực từ tháng 7/2026)
Đối với các sản phẩm còn lại của PTB xuất khẩu sang Mỹ (Chiếm khoảng 34% doanh thu) chịu mức thuế lao động cưỡng bức 12,5%. Mức thuế suất này tương đương với mức áp dụng lên 40 nền kinh tế khác (bao gồm cả cơ chế thuế suất cố định và cơ chế ưu đãi thuế MFN). Mức thuế suất này chỉ cao hơn so với mức ưu đãi 10% được cấp cho 19 nền kinh tế theo các cơ chế tương tự như Malaysia, Indonesia, Campuchia và Ấn Độ.
Mảng Bất động sản: Hạ nhiệt mạnh sau Q1/2026
Doanh thu bất động sản Q2/2026 đạt 55 tỷ đồng, giảm 43% so với cùng kỳ và giảm 49% so với quý trước. Dù vậy, nhờ mức đóng góp cao trong quý 1, lũy kế 6 tháng doanh thu BĐS vẫn đạt 161 tỷ đồng, tăng 29% so với cùng kỳ.
Trong 6 tháng đầu năm 2026, PTB đã bàn giao xong 95 căn tại Phú Tài Central Life và 6 căn còn lại tại Phú Tài Residence. Đối với dự án Phú Tài Jade Garden được dời thời gian bàn giao sang 2027.
* Dự án Phú Tài Jade Garden (liên doanh với An Phát Land và PTB sở hữu 60% vốn) có diện tích đất ở là 48.846 m2 (chiếm 38% trên tổng diện tích khu đất 127.834 m2) với tổng vốn đầu tư ước tính là 861 tỷ đồng. Cơ cấu sản phẩm bao gồm 421 căn (24 biệt thự, 90 shophouse và 307 nhà liền kề).
Biên lợi nhuận gộp Q2 đạt 33,3%, tăng 1,9 điểm % so với cùng kỳ và tăng 4,1 điểm % so với quý trước. Như vậy, doanh thu ghi nhận giảm mạnh nhưng chất lượng lợi nhuận của phần doanh thu được hạch toán lại tốt hơn.
Đáng chú ý, PTB có động thái mở rộng quỹ đất, phát triển thêm các dự án bất động sản sang tỉnh Đồng Nai. Vào T7/2026, công ty TNHH một thành viên Phú Tài Land (PTB sở hữu 100%) đã được thành lập với vốn điều lệ 410 tỷ đồng – Động thái đánh dấu bước mở rộng chiến lược của PTB sang khu vực mới
*** Đánh giá rủi ro về biên lợi nhuận: Áp lực không còn chỉ đến từ chi phí vận chuyển
Q2/2026 cho thấy vấn đề đáng theo dõi nhất của PTB không nằm ở tăng trưởng doanh thu, mà là tốc độ co hẹp biên lợi nhuận. Biên lợi nhuận gộp toàn công ty giảm từ khoảng 20,6% cùng kỳ xuống còn 19,4%. Biên lợi nhuận ròng giảm từ 6,5% xuống 6,1%.
2 yếu tố chính gồm: (1) Chi phí nguyên vật liệu và cước vận tải tăng cao do căng thẳng tại Trung Đông; (2) Giá bán bình quân đá thạch anh nhân tạo giảm khi PTB mở rộng mạnh sang phân khúc phổ thông; và (3) công ty ghi nhận lỗ tài chính 27 tỷ đồng trong Q2/2026 so với mức lãi cùng kỳ, việc tăng dư nợ để mở rộng hợp nhà máy khiến doanh nghiệp áp lực chi phí khiến tăng trưởng lợi nhuận ròng thấp hơn nhiều so với tốc độ tăng doanh thu.
Triển vọng 6 tháng cuối năm 2026 – PTB
Như vậy, sau 6 tháng đầu năm, bức tranh của PTB đang có sự phân hóa khá rõ: doanh thu vẫn duy trì tốc độ tăng hai chữ số và có thêm các động lực mới từ đá thạch anh nhân tạo, viên nén gỗ và nội thất bằng nhôm, sắt nhưng khả năng chuyển hóa tăng trưởng doanh thu thành lợi nhuận đang yếu đi do biên gộp chịu áp lực.
Trong bức tranh hoạt động 6 tháng cuối năm, nhiều khả năng động lực tăng trưởng doanh thu sẽ được hỗ trợ tại mảng đá, viên nén gỗ nhưng biên lợi nhuận tiếp tục chịu sức ép từ chi phí sản xuất và giá bán đá thạch anh nhân tạo. Do đó, điểm cần theo dõi quan trọng là doanh nghiệp tối ưu được chi phí trước áp lực kép từ chi phí đầu vào và chính sách thuế quan tại Mỹ. Đặc biệt rủi ro thuế quan khi PTB trước các cuộc điều tra theo Mục 301 của Mỹ về Dư thừa công suất và việc thực hiện quyền Sở hữu Trí tuệ của Việt Nam.
Với mục 301 về Dư thừa Công suất : Tháng 3/2026, Cơ quan Đại diện Thương mại Hoa Kỳ đã khởi xướng điều tra quy mô lớn nhắm vào 16 quốc gia và vùng lãnh thổ có cả Việt Nam. Đáng chú ý, USTR đã nêu đích danh ngành sản xuất đồ nội thất của Việt Nam có dấu hiệu dư thừa công suất. Hiện tại, kết luận cuối cùng vẫn đang chờ được công bố.
Tiềm năng tăng giá – Vụ kiện vào tháng 8/2026 liên quan đến đá thạch anh nhân tạo
Vào ngày 21/8/2026 (chỉ 6 ngày sau khi cơ chế Hạn ngạch Thuế quan – TRQ có hiệu lực), 5 công ty đã chính thức khởi kiện lên Tòa án Thương mại Quốc tế Mỹ, yêu cầu vô hiệu hóa các biện pháp tự vệ của Ủy ban Thương mại Quốc tế Mỹ (USITC) và hoàn trả toàn bộ số thuế đã nộp.
Mặc dù quy trình tố tụng, kháng cáo thường diễn ra trong thời gian dài, nhưng một phán quyết pháp lý thành công có thể dẫn đến việc dỡ bỏ hoàn toàn biện pháp tự vệ và hoàn trả các khoản thuế đã nộp.