
Kết thúc tháng 9/2026, bức tranh kinh tế Việt Nam tiếp tục ghi nhận nhiều điểm sáng khi tăng trưởng GDP quý III tăng tốc mạnh, sản xuất công nghiệp duy trì mức tăng hai con số, FDI đăng ký và giải ngân tích cực, trong khi tiêu dùng và du lịch tiếp tục mở rộng. Điểm đáng chú ý là cán cân thương mại đã quay trở lại xuất siêu trong tháng 9 sau chuỗi 9 tháng liên tiếp nhập siêu. Tuy nhiên, áp lực lạm phát vẫn tương đối lớn khi CPI tháng 9 tăng trên 5% so với cùng kỳ và CPI bình quân 9 tháng đã vượt 4,5%.
Tăng trưởng GDP ấn tượng
GDP quý III/2026 ước tăng 9,95% so với cùng kỳ, tăng tốc rõ rệt so với mức 8,15% của quý I và 8,81% của quý II. Nhờ đó, GDP 9 tháng đầu năm 2026 tăng 9,01%, cho thấy động lực tăng trưởng tiếp tục được củng cố trong quý III.
Trong quý III, tăng trưởng diễn ra trên diện rộng dẫn đầu là công nghiệp và xây dựng tăng mạnh 12,50%, đóng góp 51,57%; tiếp theo là dịch vụ tăng 9,54%, đóng góp 43,29% và nông, lâm nghiệp và thủy sản tăng 4,21%, đóng góp 5,14% vào tăng trưởng chung.
Xét theo phương pháp sử dụng GDP, tiêu dùng cuối cùng tăng 8,96%, tích lũy tài sản tăng mạnh 21,39%, xuất khẩu hàng hóa và dịch vụ tăng 23,27%, trong khi nhập khẩu tăng 28,75%.
Đầu tư tiếp tục duy trì mạnh, với tổng vốn đầu tư toàn xã hội tăng 16,7% so với cùng kỳ trong quý 3/2026 và 15,1% trong 9T.2026, đạt 3.109,6 nghìn tỷ đồng. Giải ngân đầu tư công đạt 661,8 nghìn tỷ đồng, tương đương 59,9% kế hoạch cả năm, tăng 19,0% so với cùng kỳ. Thu ngân sách đạt 2.187,3 nghìn tỷ đồng trong 9T.2026, tương đương 86,5% dự toán cả năm và tăng 12,1% so với cùng kỳ, trong khi chi ngân sách tăng 14,5% lên 1.873,7 nghìn tỷ đồng (tương đương 59,3% dự toán cả năm), qua đó tạo ra thặng dư ngân sách 313,6 nghìn tỷ đồng.
Tính đến 28/9, tiền gửi ngân hàng tăng 9,78% từ đầu năm, trong khi tăng trưởng tín dụng đạt 10,89%, đều thấp hơn cùng thời điểm năm trước lần lượt +9,99% và +13,37%.
Tổng kết, các diễn biến này phản ánh cả tiêu dùng, đầu tư và hoạt động thương mại đều duy trì tốc độ tăng trưởng cao.
Đầu Tư Trực Tiếp Nước Ngoài (FDI): Tiếp tục là điểm sáng
Tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam tính đến ngày 30/9/2026 đạt 50,36 tỷ USD, tăng mạnh 76,4% so với cùng kỳ năm trước. Trong đó, vốn đăng ký mới đạt 29,24 tỷ USD, gấp 2,4 lần cùng kỳ; đây tiếp tục là động lực chính thúc đẩy tăng trưởng FDI trong năm nay.
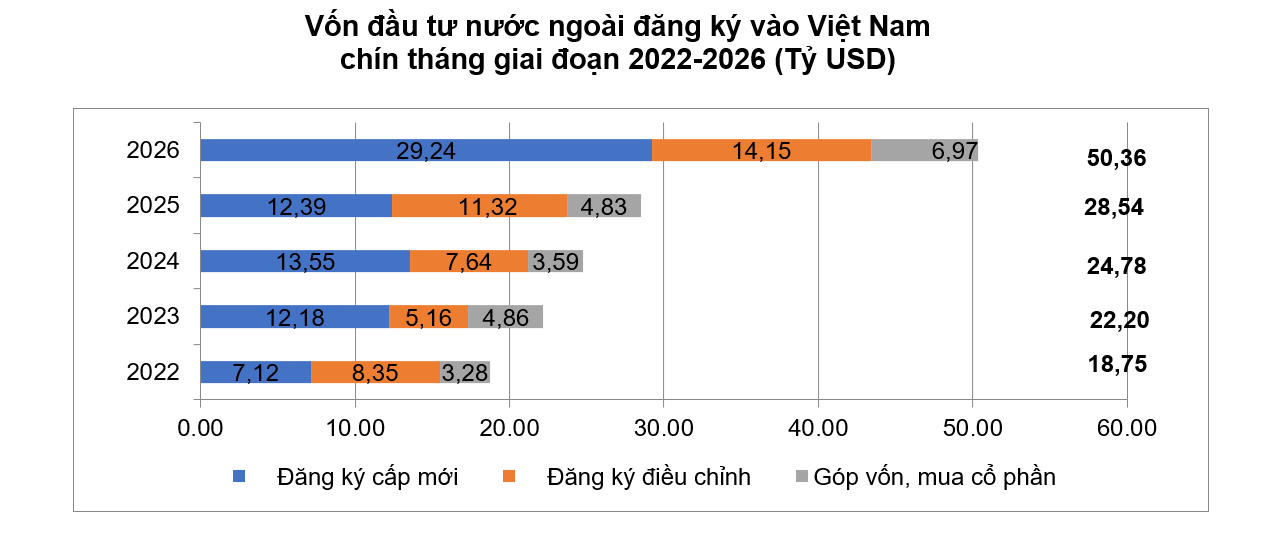
Vốn điều chỉnh tăng thêm của các dự án hiện hữu đạt 14,15 tỷ USD, tăng 25,1% so với cùng kỳ, trong khi góp vốn và mua cổ phần đạt 6,97 tỷ USD, tăng 44%. Đáng chú ý, nếu tính cả vốn đăng ký mới và vốn điều chỉnh, ngành công nghiệp chế biến, chế tạo thu hút 21,82 tỷ USD, chiếm 50,3% tổng vốn hai nhóm này, cho thấy dòng vốn FDI tiếp tục tập trung mạnh vào khu vực sản xuất.
FDI giải ngân 9 tháng đạt 21,07 tỷ USD, tăng 12,1% và là mức vốn thực hiện cao nhất của 9 tháng trong vòng 5 năm trở lại đây. Riêng công nghiệp chế biến, chế tạo thu hút 17,40 tỷ USD vốn thực hiện, chiếm tới 82,6%.
Bên cạnh mức tăng rất mạnh của vốn đăng ký mới, việc vốn điều chỉnh và vốn thực hiện cùng duy trì tăng trưởng tích cực là tín hiệu đáng chú ý, cho thấy không chỉ có dòng vốn mới vào Việt Nam mà các nhà đầu tư hiện hữu cũng tiếp tục mở rộng hoạt động.
Sản Xuất Công Nghiệp: Động lực tăng trưởng tiếp tục tăng tốc
Sản xuất công nghiệp tiếp tục là điểm sáng nổi bật khi IIP quý III/2026 tăng 14,8% so với cùng kỳ. Riêng tháng 9, IIP ước tăng tới 16,7%, sau mức tăng 15,4% trong tháng 7 và 13,5% trong tháng 8.
Tính chung 9 tháng đầu năm, IIP tăng 12,3%, cao hơn đáng kể mức tăng 9,0% cùng kỳ năm 2025 và là mức tăng 9 tháng cao nhất kể từ năm 2019. Trong đó, ngành chế biến, chế tạo tăng 12,9%, đóng góp 10,0 điểm phần trăm vào mức tăng chung; sản xuất và phân phối điện tăng 10,6%; khai khoáng tăng 8,0%.
Một số ngành ghi nhận mức tăng đặc biệt cao như sản xuất kim loại tăng 25,5%, đồ uống tăng 17,4%, xe có động cơ tăng 15,3% và sản phẩm điện tử, máy vi tính và quang học tăng 15,2%. Điều này cho thấy sự phục hồi công nghiệp đang diễn ra trên diện tương đối rộng thay vì chỉ tập trung vào một vài nhóm ngành.
Ở chiều cần theo dõi, chỉ số tồn kho ngành chế biến, chế tạo tại thời điểm 30/9 tăng 11,9% so với cùng kỳ, trong khi chỉ số tiêu thụ 9 tháng tăng 12,8%. Mức tồn kho tăng tương đối cao cho thấy cần tiếp tục quan sát khả năng hấp thụ sản phẩm trong các tháng cuối năm.
Bán Lẻ và Du Lịch: Tiêu dùng nội địa duy trì tốt
Tiêu dùng nội địa tiếp tục duy trì khả quan trong tháng 9 khi tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước và 14,1% so với cùng kỳ.
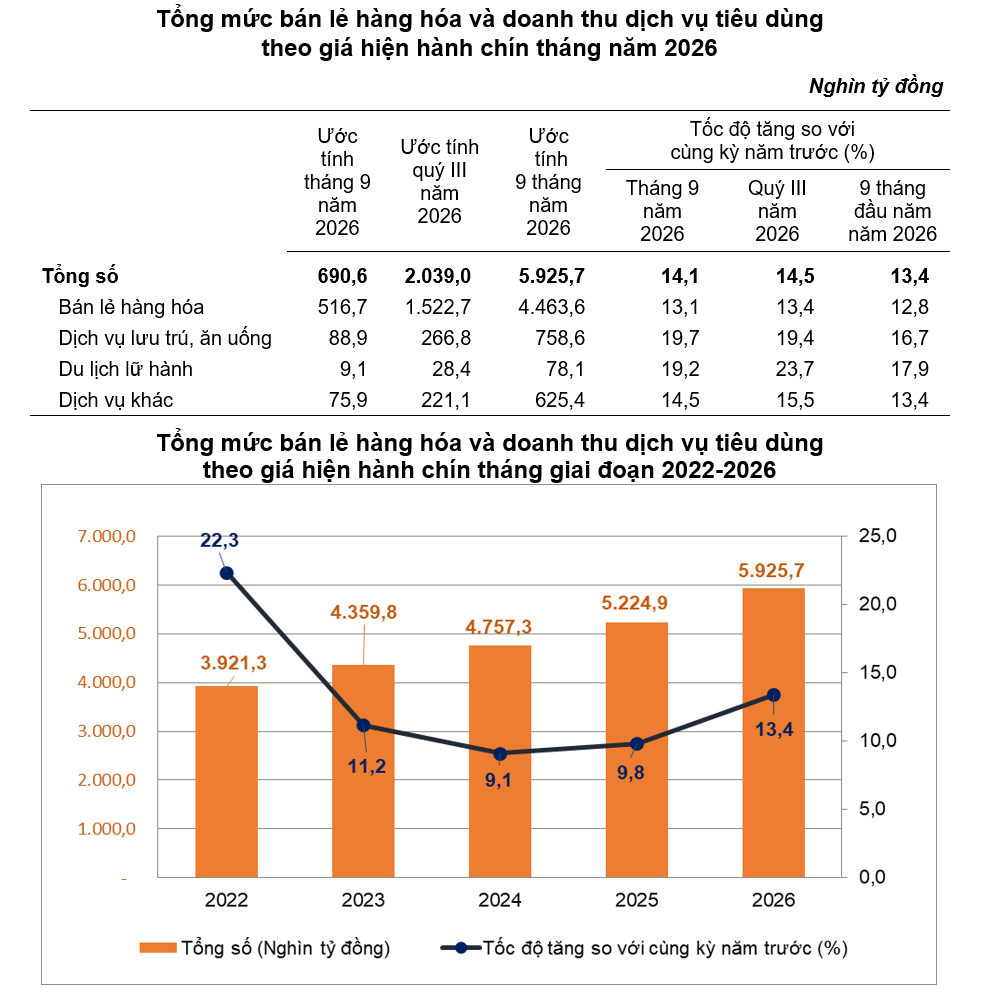
Trong quý III/2026, tổng mức bán lẻ và doanh thu dịch vụ đạt 2.039,0 nghìn tỷ đồng, tăng 3,3% so với quý trước và 14,5% so với cùng kỳ. Trong đó, doanh thu bán lẻ hàng hóa tăng 13,4%, lưu trú và ăn uống tăng 19,4%, du lịch lữ hành tăng mạnh 23,7% và các dịch vụ khác tăng 15,5%.
Lũy kế 9 tháng đầu năm, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 5.925,7 nghìn tỷ đồng, tăng 13,4%. Nếu loại trừ yếu tố giá, mức tăng thực đạt 7,8%, cao hơn mức 7,2% của năm 2025, cho thấy tăng trưởng tiêu dùng không chỉ đến từ yếu tố giá mà nhu cầu thực cũng tiếp tục cải thiện.
Du lịch tiếp tục duy trì đà phục hồi tốt. Trong tháng 9, khách quốc tế đến Việt Nam đạt khoảng 1,77 triệu lượt, giảm 11,3% so với tháng trước nhưng tăng 16,1% so với cùng kỳ và là lượng khách tháng 9 cao nhất trong 5 năm trở lại đây.
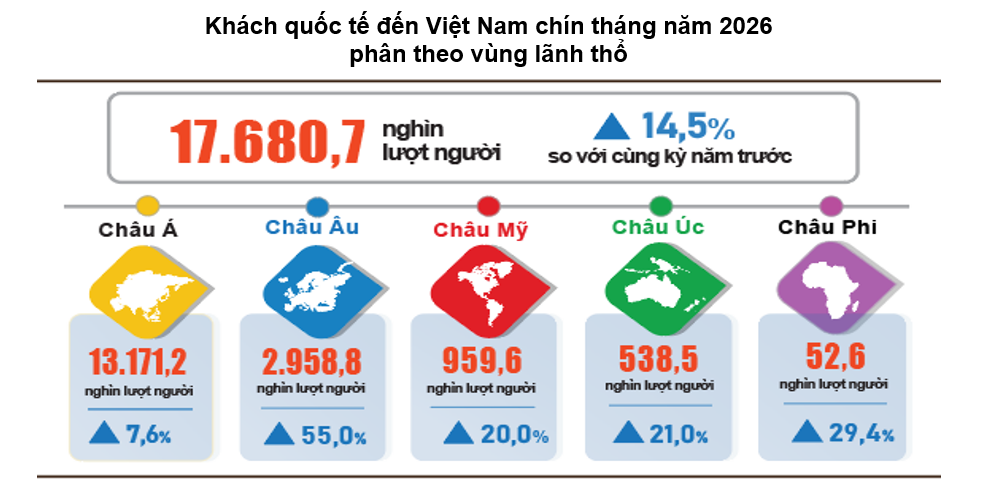
Trong quý III, Việt Nam đón khoảng 5,4 triệu lượt khách quốc tế, tăng 13,8% so với cùng kỳ. Lũy kế 9 tháng đạt 17,7 triệu lượt, tăng 14,5%; trong đó khách đường hàng không đạt 14,7 triệu lượt, chiếm 83,2% và tăng 11,9%.
Thương Mại Quốc Tế: Xuất siêu trở lại trong tháng 9 nhưng 9 tháng vẫn nhập siêu lớn
Tháng 9 ghi nhận sự cải thiện đáng kể của cán cân thương mại khi tổng kim ngạch xuất nhập khẩu đạt 117,69 tỷ USD, tăng 42,4% so với cùng kỳ. Đặc biệt, cán cân thương mại đã quay trở lại xuất siêu 1,27 tỷ USD sau chín tháng liên tiếp ghi nhận nhập siêu.
Xuất khẩu tháng 9 đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước và tăng 39,1% so với cùng kỳ. Trong khi đó, nhập khẩu đạt 58,21 tỷ USD, tăng 6% so với tháng trước và tăng 45,8% so với cùng kỳ.
Trên cơ sở quý, xuất khẩu quý III đạt 167,85 tỷ USD, tăng 30,4% so với cùng kỳ và 17,0% so với quý II bất chấp việc chuyển sang áp dụng mức thuế 12,5% theo cuộc điều tra S.301 về “lao động cưỡng bức”. Nhập khẩu đạt 170,33 tỷ USD, tăng mạnh 42,2% so với cùng kỳ và 8,8% so với quý II. Theo đó, riêng quý III, Việt Nam vẫn nhập siêu khoảng 2,48 tỷ USD, mặc dù cán cân đã cải thiện rõ rệt vào tháng cuối quý.
Lũy kế 9 tháng đầu năm, xuất khẩu đạt 434,30 tỷ USD, tăng 24,5%, trong khi nhập khẩu đạt 453,72 tỷ USD, tăng 36,7%. Việt Nam theo đó nhập siêu 19,42 tỷ USD, đảo chiều mạnh so với mức xuất siêu 16,87 tỷ USD cùng kỳ năm trước. 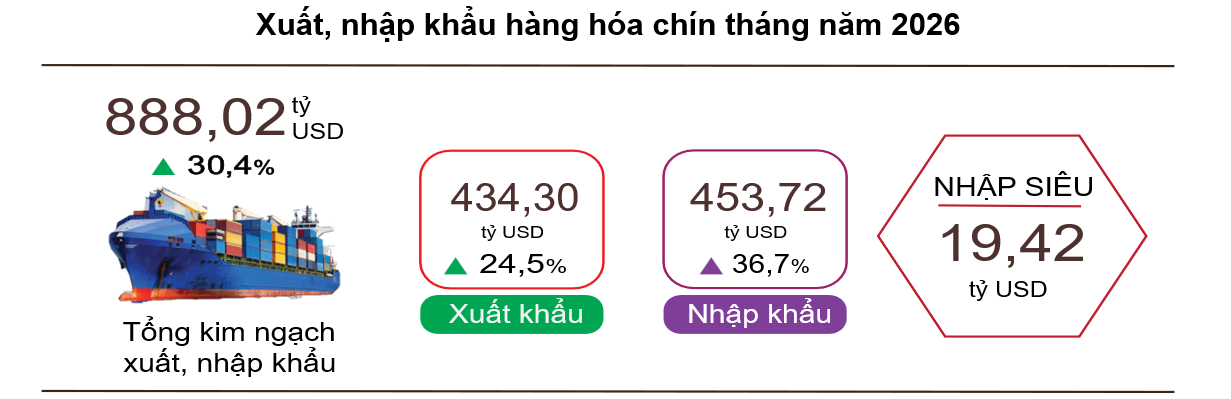
Sự suy giảm của cán cân thương mại chủ yếu đến từ mức nhập siêu lớn ở nhóm điện tử, máy tính và linh kiện với 65,28 tỷ USD, tiếp đến là xăng dầu 8,26 tỷ USD, chất dẻo 7,67 tỷ USD, than 6,8 tỷ USD và dầu thô 5,97 tỷ USD. Đáng chú ý, tư liệu sản xuất chiếm tới 94,1% tổng kim ngạch nhập khẩu, phản ánh nhu cầu nhập khẩu máy móc, linh kiện và nguyên vật liệu phục vụ sản xuất đang ở mức rất cao.
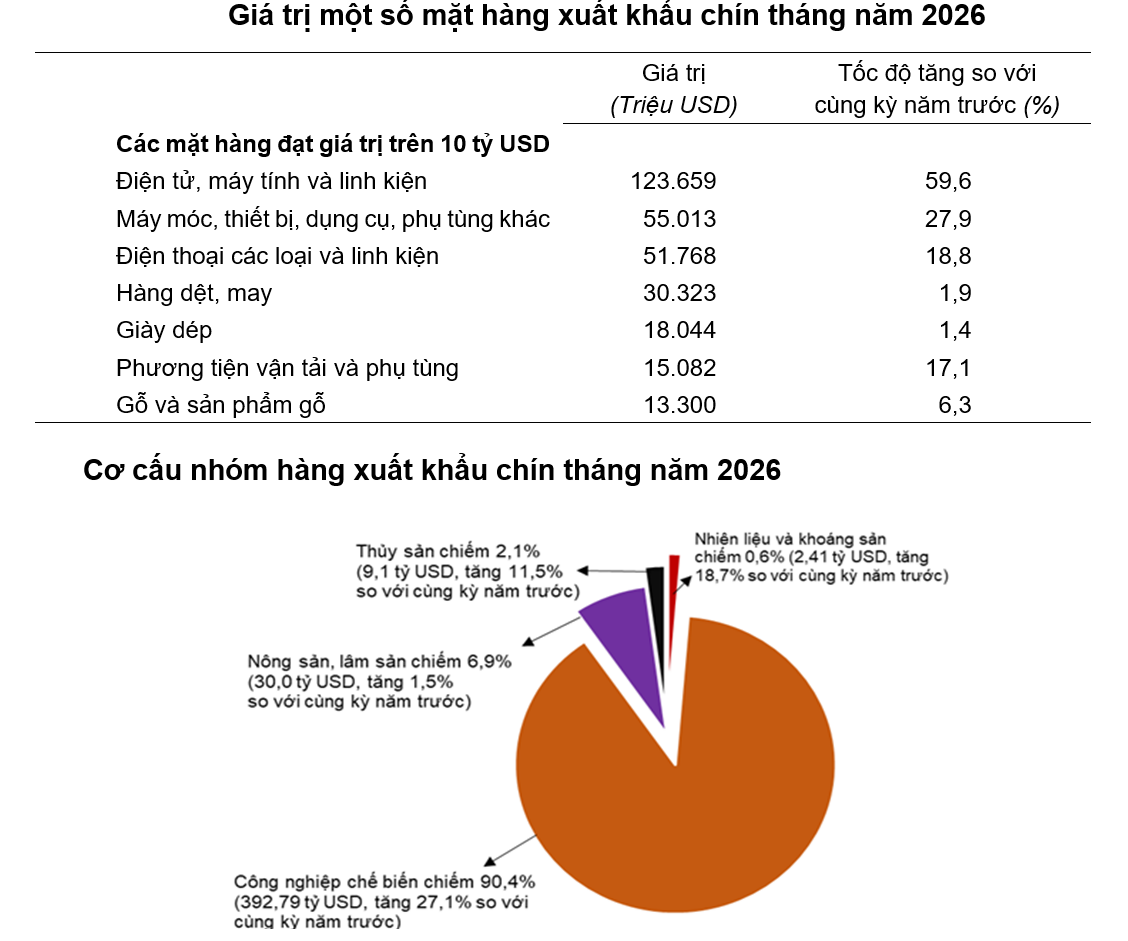
Theo thị trường, Hoa Kỳ tiếp tục là thị trường xuất khẩu lớn nhất với kim ngạch 140 tỷ USD, trong khi Trung Quốc là thị trường nhập khẩu lớn nhất với 187,34 tỷ USD. Thặng dư thương mại với Hoa Kỳ tăng 23,8% lên 122,62 tỷ USD, trong khi nhập siêu từ Trung Quốc tăng mạnh 43% lên 121,48 tỷ USD. Những mất cân đối thương mại song phương này tiếp tục là yếu tố đáng theo dõi trong bối cảnh môi trường thương mại quốc tế còn nhiều bất định.
Xét riêng trong tháng 9, tín hiệu tích cực trong số liệu thương mại cho thấy khả chống chịu tốt bất chấp mức thuế cao hơn và trong bối cảnh mùa cao điểm xuất khẩu; Thâm hụt nhóm máy tính và điện tử thu hẹp tháng thứ hai liên tiếp, giảm hơn một nửa xuống 5,6 tỷ USD; Thặng dư nhóm máy móc và thiết bị mở rộng tháng thứ ba liên tiếp, tăng 78,1% so với tháng trước lên 1,1 tỷ USD. Nếu các xu hướng này tiếp tục duy trì, nhiều khả năng sẽ giúp thu hẹp thâm hụt thương mại về cuối năm.
Lạm Phát: Rủi ro đáng chú ý – Càng áp lực khi cao hơn mục tiêu 4,5% của Chính phủ
CPI tháng 9 tăng 0,62% so với tháng trước, chủ yếu do yếu tố giao thông tăng vọt (+3,97% MoM, đóng góp 0,4 điểm phần trăm) trong đó giá xăng dầu trong nước điều chỉnh tăng theo giá nhiên liệu thế giới với mức tăng của giá xăng và dầu diesel lần lượt tăng 9,4% và 4,5%. Tiếp theo là giá giáo dục tăng 1,41% so với tháng trước, đóng góp 0,08 điểm phần trăm, nhà ở và vật liệu xây dựng tăng 0,28%, và lương thực, thực phẩm tăng 0,19%. So với cùng kỳ năm trước, CPI tăng 5,08%, đồng thời tăng 4,2% so với cuối năm 2025.
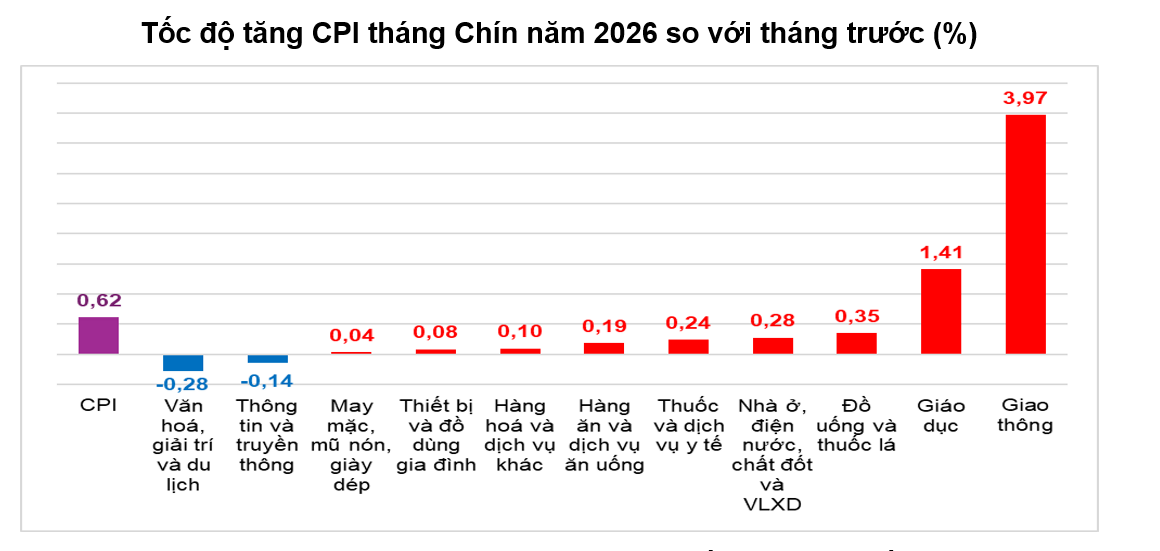
CPI bình quân quý III tăng 4,8% so với cùng kỳ, trong khi CPI bình quân 9 tháng tăng 4,52% cao hơn mục tiêu 4,5% của Chính phủ và lạm phát cơ bản tăng 4,26%.
Diễn biến này là yếu tố cần theo dõi chặt chẽ trong những tháng cuối năm, đặc biệt trong bối cảnh nhu cầu nội địa tăng tốt, đầu tư và sản xuất cùng tăng tốc và giá năng lượng quốc tế có khả năng tiếp tục biến động.
Triển Vọng và Khuyến Nghị
Bức tranh kinh tế sau 9 tháng tích cực với ba động lực nổi bật gồm tăng trưởng GDP quý III gần 10%, IIP duy trì mức tăng hai con số và dòng vốn FDI tiếp tục mở rộng mạnh. Việc xuất khẩu tăng tốc và cán cân thương mại quay lại xuất siêu trong tháng 9 cũng là tín hiệu tích cực cho những tháng cuối năm.
Tuy nhiên, hai rủi ro vĩ mô đáng chú ý vẫn là lạm phát và cán cân thương mại. CPI bình quân 9 tháng đã tăng 4,52%, trong khi cán cân hàng hóa vẫn nhập siêu 19,42 tỷ USD. Nếu nhập khẩu tiếp tục tăng nhanh hơn xuất khẩu, cùng với áp lực giá năng lượng, điều này có thể tạo thêm áp lực lên tỷ giá, chính sách tiền tệ và chi phí đầu vào của doanh nghiệp.
Triển vọng sản xuất quý IV vẫn tương đối tích cực. Theo khảo sát doanh nghiệp trong báo cáo, 30,8% doanh nghiệp dự kiến đơn hàng xuất khẩu mới trong quý IV sẽ tăng so với quý III, 54,2% dự kiến ổn định và chỉ 15,0% dự kiến giảm. Đối với tổng đơn hàng mới, 37,3% doanh nghiệp kỳ vọng tăng và 48,3% dự kiến ổn định.
Do đó, trong quý IV cần tập trung theo dõi ba yếu tố chính: (1) khả năng duy trì đà tăng của xuất khẩu sau mức tăng rất mạnh trong tháng 9; (2) tốc độ nhập khẩu máy móc, linh kiện và nguyên liệu cùng diễn biến của cán cân thương mại; và (3) áp lực CPI, đặc biệt từ nhóm năng lượng, để đánh giá dư địa điều hành chính sách tiền tệ trong những tháng cuối năm.