
Vinaconex (VCG) là doanh nghiệp Xây dựng hạ tầng lâu đời hiện có quy mô doanh thu lớn nhất trong nhóm nhà thầu hạ tầng tại Việt Nam do vậy khi nhắc đến câu chuyện hưởng lợi từ xu thế đầu tư công nhà đầu tư luôn nghĩ ngay đến VCG. Tuy nhiên, hoạt động kinh doanh cốt lõi của VCG hiện được vận hành dựa trên ba trụ cột chiến lược: (1) Xây lắp; (2) Phát triển bất động sản; và (3) Đầu tư tài chính vào các công ty con và liên kết.
Mô hình kinh doanh theo hướng đa lĩnh vực, với trọng tâm là Xây lắp, Bất động sản (Dân dụng & KCN) và Đầu tư tài chính (bao gồm hạ tầng nước, giáo dục và vật liệu xây dựng) thông qua hệ thống công ty con, công ty liên kết của doanh nghiệp. Mảng Xây lắp mang thương hiệu của doanh nghiệp nhưng thực tế chỉ đóng góp ~15-20% lợi nhuận gộp tập trung vào các công trình hạ tầng giao thông. Hai mảng cốt lõi đóng góp chính vào hoạt động kinh doanh của doanh nghiệp trong những năm gần đây là: (1) Mảng bất động sản dân dụng: Chiếm khoảng 30% lợi nhuận gộp của VCG trong 03 năm gần đây với biên lợi nhuận gộp cao ở ~60 – 66% và (2) Mảng đầu tư tài chính của VCG đem lại dòng tiền ổn định, đóng góp ~35% lợi nhuận gộp của doanh nghiệp. Nguồn thu này đến từ việc nắm giữ cổ phần và thực hiện các hoạt động mua bán và sáp nhập các công ty con thuộc lĩnh vực sản xuất và cung cấp nước sạch, sản xuất VLXD, giáo dục và các mảng khác.
Tình hình hoạt động kinh doanh Q2/2026 – Chuyển biến mạnh trong cơ cấu lợi nhuận.
Kết quả kinh doanh 6 tháng đầu năm 2026 vẫn duy trì tăng trưởng so với mức nền cao của năm 2025, Cụ thể 6T/2026, doanh thu thuần đạt 7.240 tỷ đồng, tăng 3,7% YoY từ 6.983 tỷ đồng, Lợi nhuận sau thuế thu nhập doanh nghiệp 6 tháng đầu năm 2026 tại báo cáo tài chính hợp nhất đã được soát xét của VCG đạt 644 tỷ đồng, tăng 166 tỷ đồng so với lợi nhuận sau thuế cùng kỳ năm 2025 (478 tỷ đồng), tương ứng mức tăng là 35% nguyên nhân chính nhờ doanh thu hoạt động tài chính tăng mạnh.
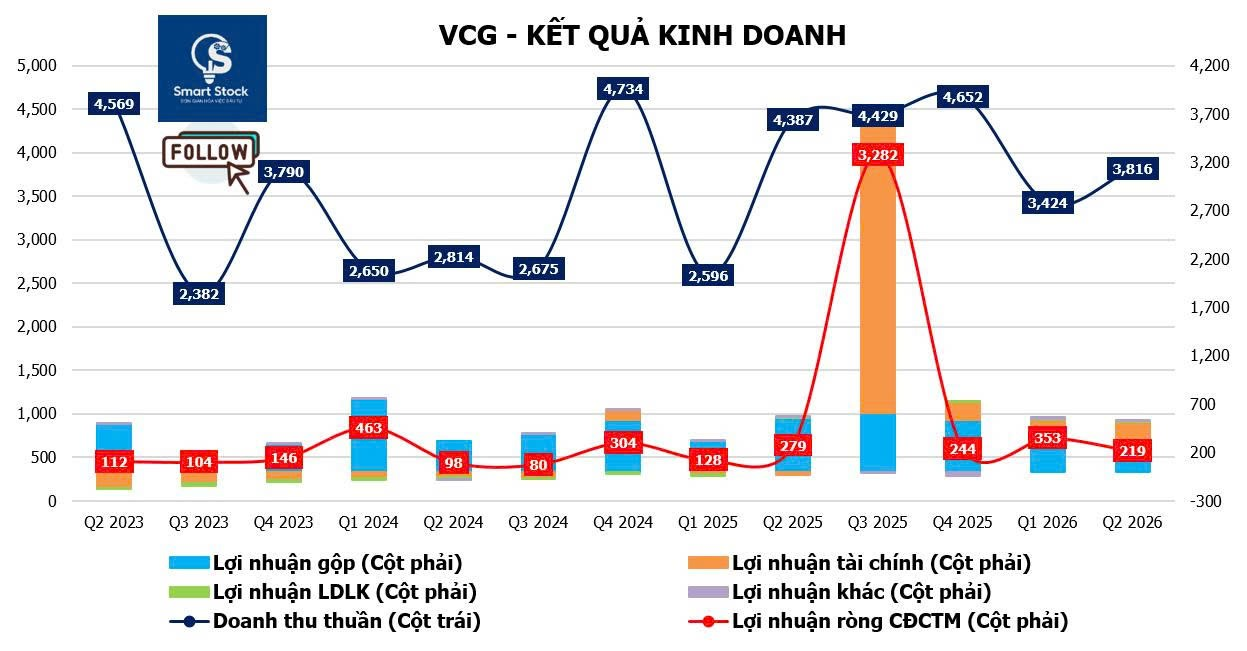
Bóc tách kỹ có thể thấy cơ cấu lợi nhuận của VCG đang có sự dịch chuyển khi mảng xây lắp được xem là hoạt động cốt lõi bắt đầu chịu áp lực về biên lợi nhuận, trong khi hoạt động tài chính đóng góp ngày càng lớn vào kết quả kinh doanh. Trong 6T/2026, doanh thu hoạt động xây lắp đạt 5.226 tỷ đồng, tăng nhẹ 1,9% YoY, cho thấy sản lượng ghi nhận từ các dự án hiện hữu vẫn được duy trì tương đối ổn định. Tuy nhiên, giá vốn xây lắp tăng tới 4,1% YoY lên 5.137 tỷ đồng, cao hơn đáng kể tốc độ tăng doanh thu, khiến lợi nhuận gộp mảng này chỉ còn khoảng 88 tỷ đồng, giảm 54,8% YoY. Diễn biến này cho thấy dù VCG vẫn duy trì được doanh thu xây lắp trong ngắn hạn nhờ các hợp đồng đã ký từ giai đoạn trước, khả năng chuyển đổi doanh thu thành lợi nhuận đang suy giảm đáng kể. Nguyên nhân chủ yếu đến từ áp lực chi phí nguyên vật liệu và nhiên liệu, trong khi các hợp đồng xây dựng đã ký trước đó có độ linh hoạt hạn chế trong việc chuyển phần chi phí tăng thêm sang chủ đầu tư.
Áp lực suy giảm ở mảng xây lắp nhiều khả năng còn kéo dài khi nguồn việc mới chưa đủ lớn để bù đắp phần backlog đang được ghi nhận. Theo FPTS, backlog xây dựng của VCG dự kiến giảm về khoảng 21.000 tỷ đồng năm 2026 và 18.000 tỷ đồng năm 2027, tiến độ ký mới hợp đồng xây lắp (backlog) trong 6T/2026 vẫn khá thấp so với mục tiêu cả năm của Ban lãnh đạo – Tại ĐHĐCĐ 2026, VCG đặt mục tiêu ký mới 4.000–6.000 tỷ đồng từ các dự án đầu tư công và 2.000–3.000 tỷ đồng từ các dự án FDI, tương đương tổng giá trị hợp đồng mới 6.000–9.000 tỷ đồng trong năm. Tuy nhiên, sau 6 tháng, giá trị hợp đồng ký mới vẫn ở mức thấp so với kế hoạch (theo cập nhật mới nhất từ DSC chỉ đến 10%), trong khi backlog hiện hữu đang dần được ghi nhận doanh thu, tạo áp lực lên nguồn việc cho giai đoạn 2027–2028. Việc liên quan đến sự việc cơ quan chức năng điều tra các vi phạm về quy định đấu thầu đối với hai cựu lãnh đạo vào đầu năm 2026 có thể ảnh hưởng đến khả năng ký kết hợp đồng mới của doanh nghiệp trong ngắn hạn.
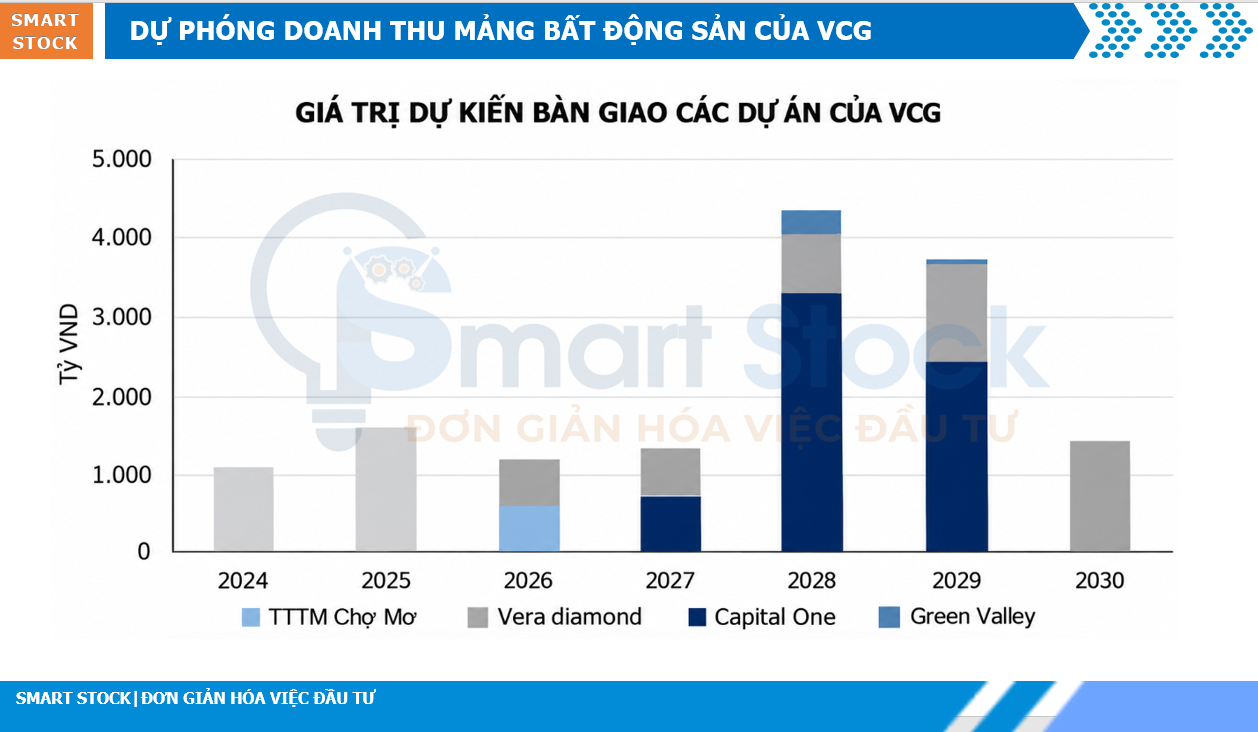
Mảng Kinh doanh Bất động sản cũng tương tự khi ghi nhận sự sụt giảm về Doanh thu và cả Lợi nhuận gộp trong nửa đầu 2026, Doanh thu kinh doanh Bất động sản đạt 529 tỷ đồng (giảm -9% YoY), Lợi nhuận gộp đạt 237 tỷ đồng ( giảm -12% YoY). Trong ngắn hạn 2026-2027 mảng Bất động sản của VCG dự báo gặp khó khi không có dự án gối đầu và Bối cảnh ngành khó khăn do mặt bằng lãi suất cao và dư thừa nguồn cung. FPTS RS đưa ra dự báo doanh thu mảng BĐS sẽ hồi phục mạnh hơn trong giai đoạn 2028 – 2029 nhờ: (1) dự án Capital One hoàn thiện để bàn giao và (2) thị trường BĐS hồi phục khi lãi suất hạ nhiệt giúp các dự án hấp thụ tốt hơn.
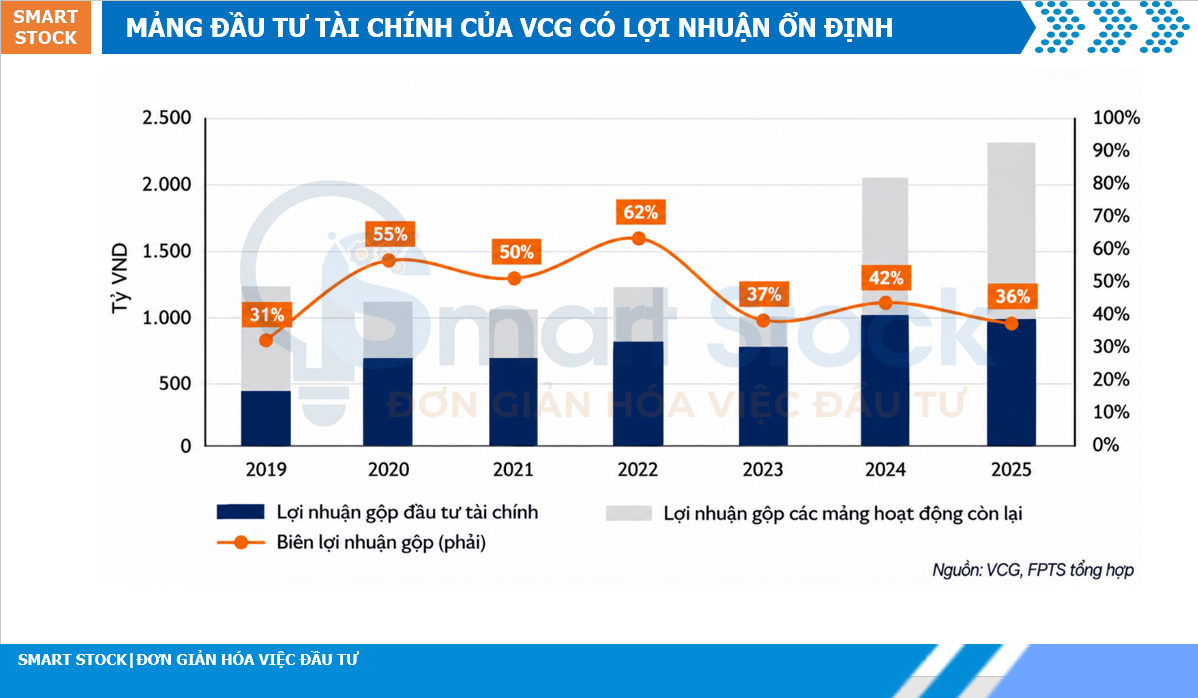
Hoạt động tài chính đang là lĩnh vực đóng góp mạnh mẽ vào hoạt động kinh doanh hiện tại của VCG. Cần lưu ý mảng đầu tư tài chính của VCG được phân thành 2 nhóm:
- Các khoản đầu tư được VCG nắm giữ lâu dài nhằm doanh thu thuần ổn định (VCG tập trung vào các ngành thể hiện nhu cầu thiết yếu và ít chịu ảnh hưởng của chu kỳ kinh tế, với mục đích đảm bảo dòng tiền ổn định cho doanh nghiệp, bao gồm: phân phối và kinh doanh nước sạch, và hệ thống giáo dục Lý Thái Tổ, và gần đây là bệnh viện quốc tế Aegis; các doanh nghiệp đa phần là công ty con được hoạch toán vào doanh thu của tập đoàn. Mảng đầu tư tài chính đóng góp 30-60% vào lợi nhuận gộp của VCG trong các năm gần đây, và đóng vai trò duy trì dòng tiền ổn định cho doanh nghiệp.
- Các khoản đầu tư ngắn hạn, VCG thoái vốn và ghi nhận vào doanh thu tài chính. Khoản đầu tư tài chính ngắn này bắt đầu biến động mạnh kể từ Q3/2025 khi VCG thoái dự án Bất động sản Cát Bà Amatina giúp VCG ghi nhận lãi đột biến Q3/2025 lên 3300 tỷ đồng, sang 6 tháng đầu năm 2026 hoạt động tài chính của VCG tiếp tục diễn ra sôi nổi khi ghi nhận Doanh thu hoạt động tài chính Q2/2026 tăng mạnh đạt 281 tỷ đồng (+297,7% YoY) đưa lũy kế 6 tháng đạt 515,6 tỷ đồng (+338,6% YoY); Lợi nhuận hoạt động tài chính luỹ kế 6 tháng đầu năm 2026 đạt 280 tỷ đồng trong khi cùng kỳ không phát sinh lợi nhuận (đáng chú ý khoản lợi nhuận từ hoạt động tài chính này đã đóng góp 43% lợi nhuận sau thuế của VCG) nguyên nhân nhờ VCG tiếp tục hoàn thành chuyển nhượng 61,01% vốn điều lệ Viwaseen (thu về gần 800 tỷ đồng). Ngoài việc đầu tư và thoái vốn công ty con, doanh thu tài chính của VCG còn được đóng góp đáng kể từ các khoản cho vay tài chính trong năm 2026.
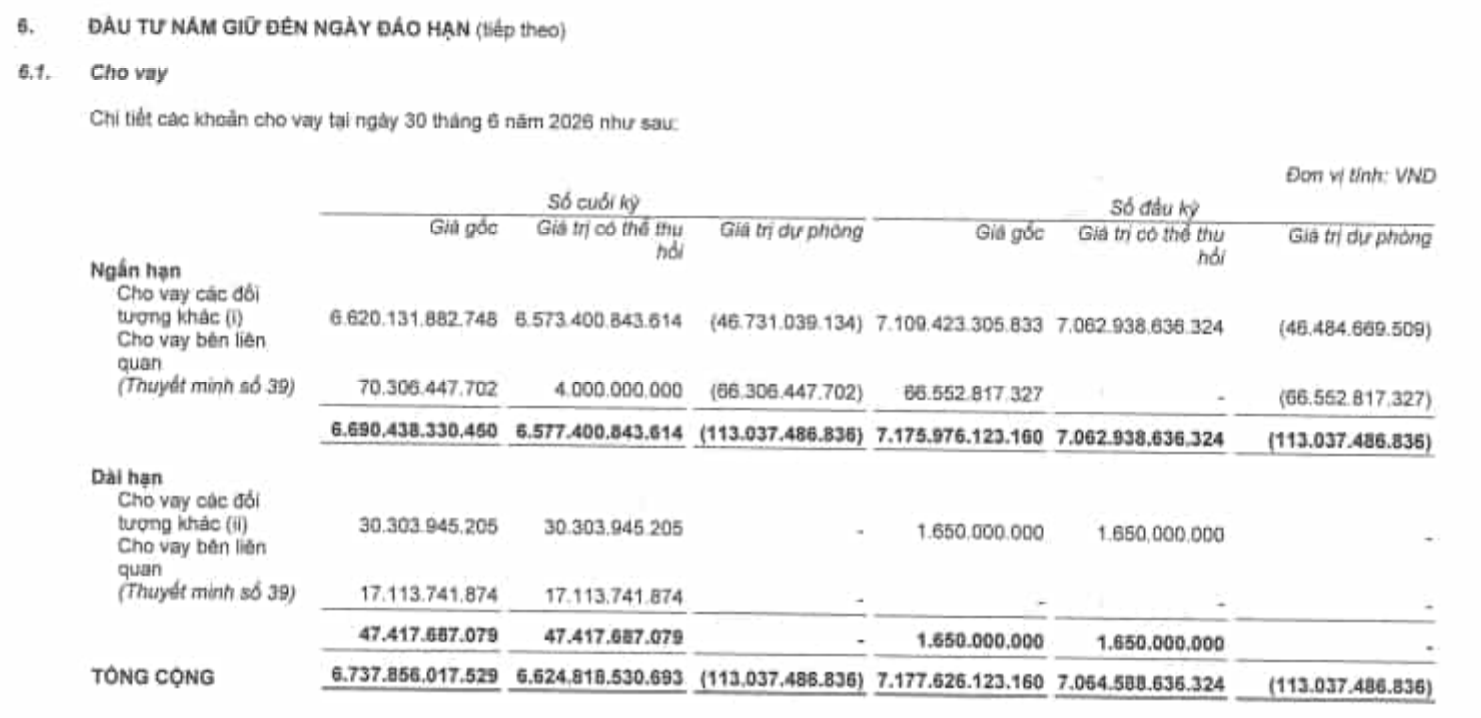
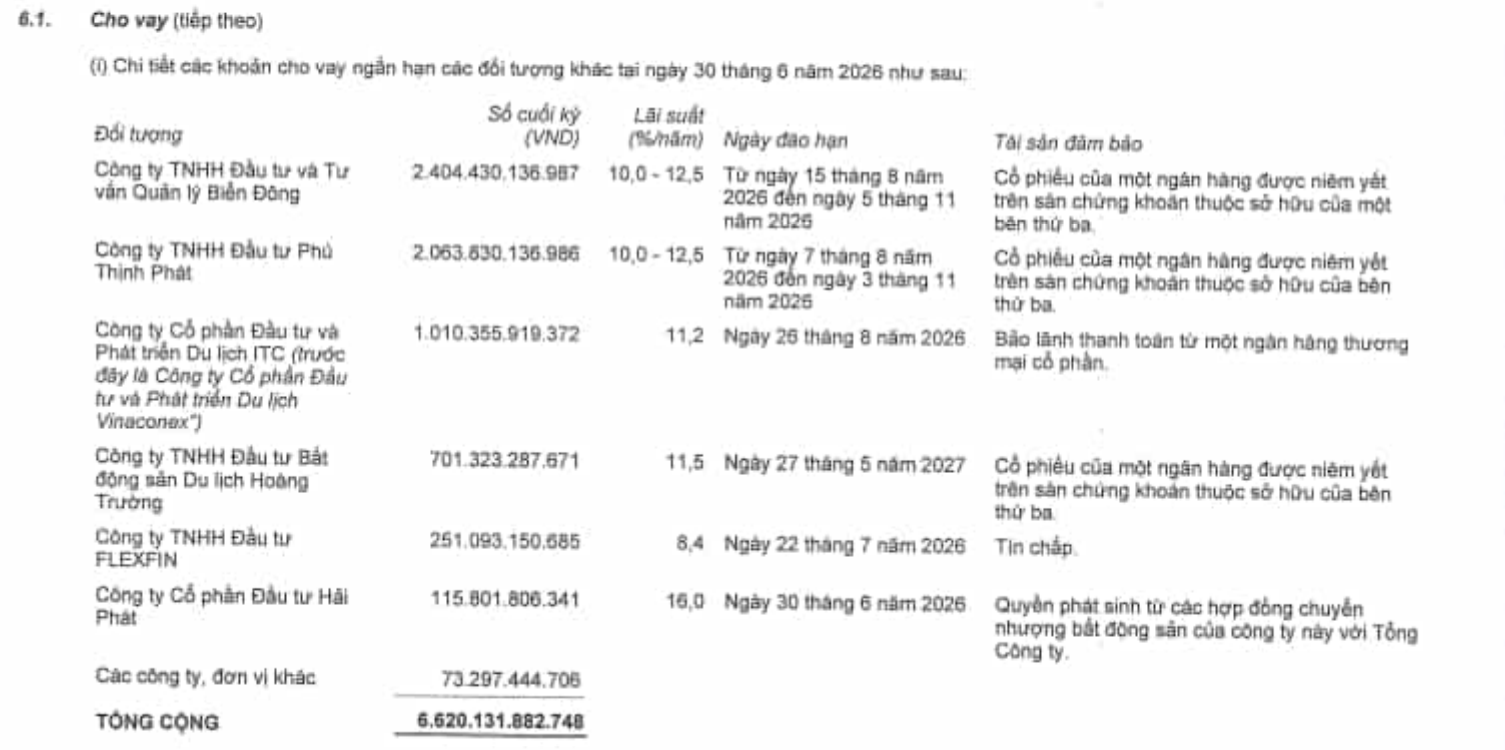
***Theo báo cáo tài chính bán niên đã soát xét cho thấy tổng giá trị các khoản cho vay ngắn hạn tại ngày 30/6 vượt 6.620 tỷ đồng (khoản cho vay tài chính này bằng 30% tổng tài sản ngắn hạn/ 24% tổng tài sản/ 52% vốn chủ sở hữu – 1 khoản trọng yếu đối với doanh nghiệp). Dư nợ tập trung vào 4 khách hàng lớn với lãi suất từ 10-16%/năm, tài sản đảm bảo là cổ phiếu ngân hàng được niêm yét trên sàn. Mặc dù các khoản cho vay trên được đảm bảo bằng cổ phiếu của một ngân hàng niêm yết thuộc sở hữu của bên thứ ba, việc thu hồi khoản cho vay trên vẫn đang tiềm ẩn nhiều rủi ro. Các khoản cho vay trên có giá trị trọng yếu nên việc chậm thu hồi các khoản vay có thể ảnh hưởng tới dòng tiền hoạt động và tài sản của doanh nghiệp. Theo thuyết minh Báo cáo tài chính các khoản cho vay này có thời gian đáo hạn tập trung vào quý 3 và quý 4 2026 tới đây.
Có thể thấy VCG trong tương lai gần khó có khả năng bức phá lợi nhuận từ các hoạt động kinh doanh cốt lõi mà tương đối phụ thuộc vào lợi nhuận hoạt động tài chính vốn dĩ mang tính đột biến và không ổn định.
Một điểm sáng trong bảng cân đối của VCG chính là đòn bẩy tài chính giảm liên tục về mức thấp. Tổng dư nợ vay của VCG giảm liên tục từ đỉnh 14.350 tỷ đồng (Q1/2022) xuống còn 5.700 tỷ đồng (Q2/2026), kéo tỷ lệ nợ vay/VCSH giảm xuống còn 0,46 lần – mức thấp nhất nhiều năm. Việc chủ động đẩy mạnh trả nợ giúp VCG giảm đáng kểáp lực chi phí lãi vay trong bối cảnh mặt bằng lãi suất còn biến động ở thời điểm hiện tại.
Với mức giá giao dịch hiện tại quanh 0.85 lần giá sổ sách (P/B) đây là mức định giá thấp hơn cả giai đoạn khoảng hoảng trái phiếu 2022 thị trường đã phản ánh gần như các rủi ro hiện hữu của VCG về rủi ro pháp lý của ban lãnh đạo, triển vọng tăng trưởng, rủi ro các khoản mục cho vay… Trong bối cảnh ngành Đầu tư công vẫn đang là đầu tàu giúp tăng trưởng GDP trong giai đoạn 2026-2030, cơ hội để VCG quay trở lại guồng tăng trưởng vẫn còn rất lớn với thương hiệu lâu năm và vị thế lớn trong ngành của mình, những hợp đồng xây dựng ký mới hay các dự án hiện hữu được mở bán sẽ là các catalyts giúp VCG sớm được định giá lại.
👉 Anh/Chị NĐT thấy bài viết hữu ích, hãy Share để nhiều Nhà đầu tư cùng tham khảo.
👉 “THEO DÕI SMART STOCK” để nhận thêm những cập nhật kinh tế, các bài phân tích cổ phiếu theo phương pháp cơ bản và các Ấn phẩm đầu tư định kỳ.
👉 Chúng tôi cập nhật định giá và vị thế mua/bán (nếu có) cổ phiếu PSD nhanh nhất TẠI ĐÂY