
1. Diễn biến thị trường chung
Phiên giao dịch đầu tuầng ghi nhận áp lực bán gia tăng trên diện rộng. Đóng cửa, VN-Index giảm 31,90 điểm (-1,8%), xuống 1.710,72 điểm với sắc đỏ bao phủ.
Thanh khoản tăng so với phiên trước, phản ánh tâm lý thận trọng tiếp tục gia tăng với áp lực bán chiếm ưu thế, trong khi lực cầu chưa đủ mạnh để hấp thụ lượng cung trên diện rộng.
Nhà đầu tư nước ngoài tiếp tục bán ròng phiên thứ 7 liên tiếp, với giá trị bán ròng hơn 500 tỷ đồng. Trong đó, các mã bị bán mạnh nhất bao gồm MBB, VCB và ACB. Ngược lại, các mã được mua ròng như MSN, VIX và PNJ.
Chỉ số tâm lý thị trường ghi nhận mức thấp tại ngưỡng 12 điểm, nằm sâu trong vùng bi quan/sợ hãi phản ánh sự thận trọng cao độ của dòng tiền ngắn hạn. Việc tiếp diễn xu hướng giảm của chỉ báo tâm lý khi về dưới 10% – Mức độ cùng cực có thể kích hoạt phiên mang tính phục hồi kỹ thuật trong ngắn hạn.
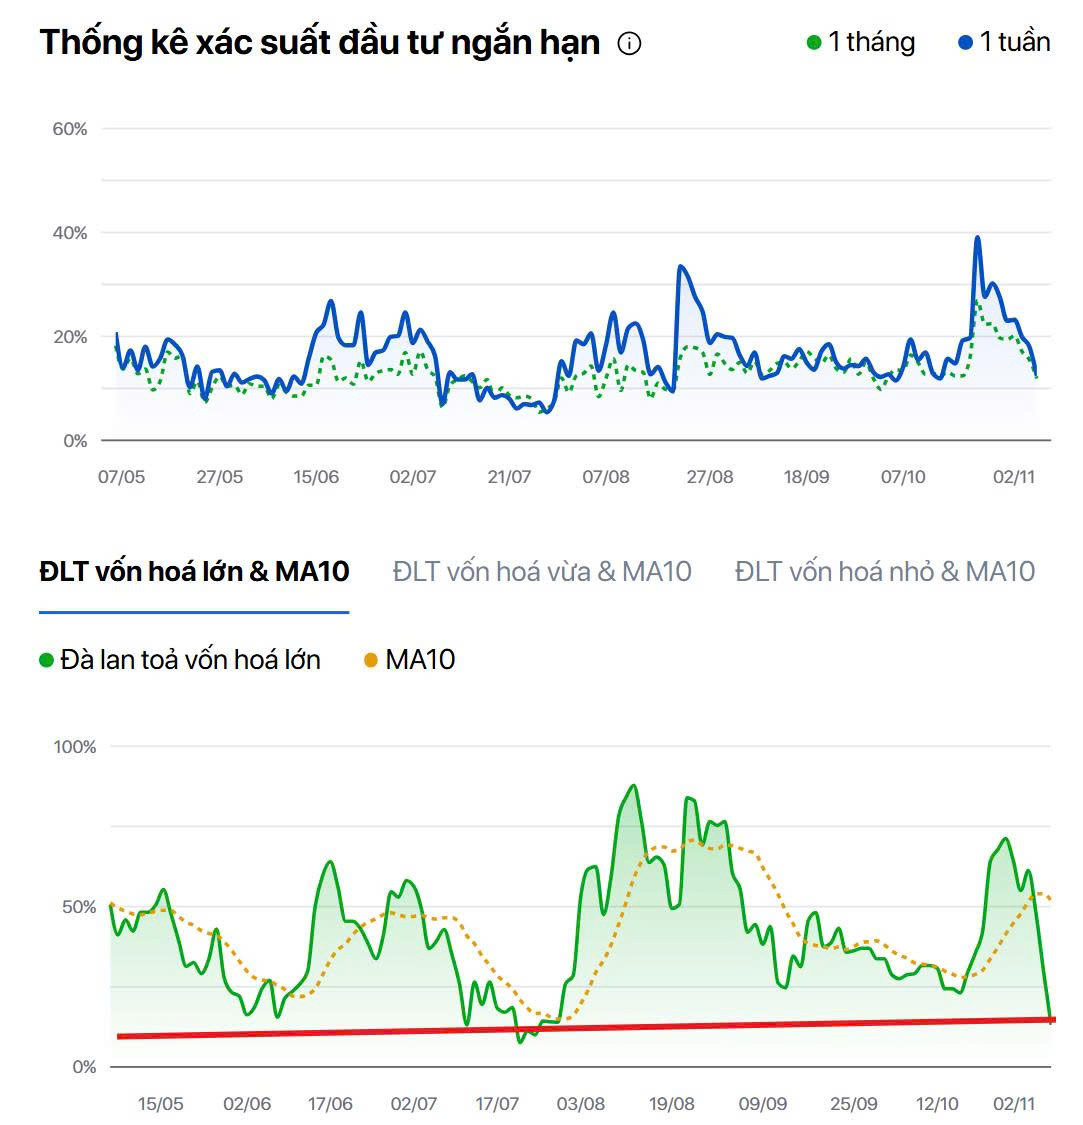
Biểu đồ thống kê xác suất đầu tư ngắn hạn cho thấy đường cung (1 tháng) và đường cầu (1 tuần) đang hội tụ và cùng giảm nhanh về khu vực “cạn kiệt” do dòng tiền đang rút lui, thanh khoản thị trường thu hẹp dần. Cung và cầu càng giảm nhanh và mạnh khả năng sớm xảy ra tiết cung cũng như tạo điệu kiện để có những nhịp hồi kỹ thuật trong các phiên tới.
Chỉ báo đà lan tỏa vốn hóa lớn sau khi chạm đỉnh ngắn hạn đã sụt giảm sâu và cắt xuống dưới đường tín hiệu (MA10) và giảm về vùng đáy cũ của các nhịp điều chỉnh.
2. Diễn biến các nhóm ngành
- Nhóm ngân hàng là tâm điểm của đà giảm khi hầu hết các cổ phiếu trong nhóm chịu áp lực bán mạnh và tiếp tục là một trong những nhóm gây sức ép đáng kể lên chỉ số. Hầu hết cổ phiếu trong ngành giảm điểm, nổi bật là VPB (-6,1%), LPB (-4,4%), OCB (-4,2%), BID (-4,2%), ACB (-3,3%), MBB (-2,8%), HDB (-2,2%), SHB (-2,3%), VCB (-4,8%), CTG (-1,8%),….
- Nhóm chứng khoán cũng có tiếp tục diễn biến kém tích cực. Trong đó, TCX (-4,4%), VND (-2,2%), SSI (-2,3%), VCI (-0,3%), MBS (-0,7%), HCM (-0,2%),…… Áp lực giảm tại phần lớn cổ phiếu cho thấy tâm lý thận trọng vẫn chi phối nhóm ngành này.
- Nhóm bất động sản cũng tiếp tục điều chỉnh. Ngoài một số cổ phiếu tăng đáng chú ý gồm HDC (+6,7%), VIC (+0,4%), duy trì sắc xanh và nâng đỡ chỉ số. Hầu hết các cổ phiếu còn lại đều điều chỉnh như VRE (-4,6%), KDH (-4,3%), NLG (-3,9%), DXG (-2,4%), AGG (-2,4%), HDG (-2,7%), PDR (-1,3%),…..
- Nhóm bán lẻ chịu áp lực điều chỉnh trên diện rộng. FRT giảm sàn, DGW (-6,8%), MWG (-2,2%),… Bất chấp kết quả kinh doanh khả quan vượt kỳ vọng. Trong khi đó, PNJ (+0,6%) duy trì sắc xanh, nhưng diễn biến tích cực của cổ phiếu này chưa đủ sức cân bằng áp lực bán tại phần còn lại của nhóm.
- Nhóm công nghệ tiếp tục suy yếu, với FPT (-4,7%), CMG (-3,8%), ELC (-3,6%), CTR (-2,5%),….. Áp lực bán lan rộng tại các cổ phiếu công nghệ cho thấy dòng tiền vẫn thận trọng với nhóm ngành này.
- Các nhóm ngành khác cũng chủ yếu chìm trong sắc đỏ như Xây dựng (HHV -1,4%, CII -1,9%, HBC -3,3%), Thủy sản (VHC -5,6%, MPC -3,7%, ASM -3,5%), Thép ( HPG -2,9%, HSG -5,1%, NKG -1,7%), Dầu khí (PVT -3,1%, PLX -2,9%, PVS -2,3%, BSR -1,8%, OIL -1,6%, PVD -1,4%), Logistics ( GMD -3,8%, HAH -2,8%, SCS -1,6%VTP -1,6%),….. Một số ít cổ phiếu giữ được sắc xanh như TDM (+1,9%), VEA (+0,3%), ANV (+3,8%), VJC (+0,5%), VCG (+2%),…..
Trên bản đồ luân chuyển dòng tiền theo tuần, nhóm Ngân hàng và Bất động sản – 2 trụ cột có trọng số lớn nhất dẫn dắt thị trường đang dịch chuyển qua vùng suy yếu và hướng đi chưa cho thấy sự tích cực trở lại. Sự di chuyển này khiến rủi ro đảo chiều giảm của thị trường chung duy trì ở mức cao do thiếu đi sự nâng đỡ và lực đẩy từ các nhóm ngành trụ cột. Trong khi đó, một số ít nhóm ngành riêng lẻ khác có sự biến động tích cực nhưng không đủ lực để gánh vác xu thế chung (Bán lẻ, Du lịch giải trí, Tài nguyên, Bảo hiểm), củng cố thêm nhận định rằng dòng tiền đang rút lui hoặc luân chuyển rất dè dặt trong ngắn hạn.
3. Góc nhìn kỹ thuật và dòng tiền
Dưới góc nhìn kỹ thuật, sau khi bất thành trong việc chinh phục ngưỡng kháng cự 1.780 – 1.800 điểm, VN-Index quay đầu tiếp tục điều chỉnh và tiến tới thử thách vùng hỗ trợ quanh 1.700 điểm. Thanh khoản tăng trong phiên giảm cho thấy áp lực bán vẫn hiện hữu, trong khi độ rộng thị trường nghiêng mạnh về phía giảm giá. Điều này cho thấy xu hướng ngắn hạn vẫn yếu và thị trường chưa phát đi tín hiệu cân bằng rõ ràng.
Trong ngắn hạn, chỉ số có thể tiếp tục rung lắc và vùng hỗ trợ quanh 1.700 điểm sẽ tiếp tục bị thử thách. Một số tín hiệu về cung cầu, chỉ báo tâm lý và dòng tiền nhiều khả năng phát tín hiệu cho việc hình thành nhịp hồi kỹ thuật. Tuy vậy không loại rủi ro điều chỉnh sâu hơn về hỗ trợ mạnh 1.650 điểm khi nhóm nhóm cổ phiếu trụ có thể khuếch đại chỉ số trước khi tạo ra sự cân bằng và hồi phục kỹ thuật..
4. Chiến lược đầu tư
Nhà đầu tư ngắn hạn vẫn nên duy trì chiến lược giao dịch thận trọng, ưu tiên quản trị rủi ro, giữ tỷ trọng cổ phiếu ở mức vừa phải và hạn chế sử dụng đòn bẩy. Theo dõi phản ứng của VN-Index quanh vùng hỗ trợ và khi các cổ phiếu dẫn dắt ổn định trở lại, tuyệt đối không vội vã bắt đáy khi dòng tiền chưa xác nhận sự trở lại của nhóm cổ phiếu trụ cột.
Vị thế mới nên tập trung giải ngân có chọn lọc vào các cổ phiếu đang thu hút dòng tiền dẫn dắt và có tín hiệu xác nhận từ các chỉ báo kỹ thuật dòng tiền (nằm trong vùng Tăng mạnh và Phục hồi) như Bán lẻ, Hóa chất, Thực phẩm và đồ uống. Tài nguyên Cơ bản, Ngân hàng và Bất động sản khi xuất hiện các nhịp rung lắc tích lũy.
Đối với nhà đầu tư trung và dài hạn, các nhịp điều chỉnh sâu về vùng hỗ trợ mạnh có thể được tận dụng để tích lũy từng phần, tập trung vào các doanh nghiệp có nền tảng cơ bản tốt, triển vọng tăng trưởng lợi nhuận KQKD Q3 tích cực và định giá hấp dẫn.