
1. Diễn biến thị trường chung
Thị trường hiện tại đang trải qua giai đoạn tích lũy phân hóa tương đối phức tạp khi sự giằng co diễn ra trên nền thanh khoản và tâm lý chung ở mức thấp trước bối cảnh ngắn hạn chịu tác động đồng thời từ các sự kiện vĩ mô quốc tế như kỳ họp chính sách của Fed cùng các áp lực trong nước từ phiên đáo hạn phái sinh và đợt cơ cấu danh mục của các quỹ ETF.
Trong phiên giao dịch thứ Ba, lực cầu bắt đáy gia tăng và lan tỏa trở lại ở nhiều nhóm cổ phiếu sau khi giảm mạnh 2 phiên liên tiếp trước đó. Đóng cửa, VN-Index tăng 22,92 điểm (+1,28%) lên 1.811,15 điểm, qua đó lấy lại mốc hỗ trợ tâm lý 1.800 điểm. Độ rộng thị trường cải thiện đáng kể khi sắc xanh chiếm ưu thế trên nhiều nhóm ngành.
Thanh khoản giảm so với phiên trước nhưng vẫn duy trì trên mức bình quân 20 phiên, cho thấy lực cầu bắt đáy đã có sự cải thiện, nhưng vẫn cần thêm sự xác nhận trong các phiên tới để đánh giá mức độ bền vững của nhịp hồi phục.
Nhà đầu tư nước ngoài tiếp tục mua ròng trong phiên hôm nay và đánh dấu phiên mua ròng thứ 2 liên tiếp với giá trị hơn 700 tỷ đồng. Trong đó, dòng vốn ngoại tập trung đáng kể vào nhóm ngân hàng với VCB, BID, TCB, MBB, CTG,…là những cổ phiếu dẫn đầu danh sách mua ròng. Ở chiều ngược lại, VIC, VHM, STB, là những cổ phiếu chịu áp lực bán ròng.
Chỉ báo tâm lý thị trường và mức độ lan tỏa dòng tiền, chỉ số tâm lý chung hiện đang dừng ở mức 16 điểm, phản ánh sự e ngại và thận trọng cực độ của dòng tiền cá nhân sau các nhịp rung lắc vừa qua. Mặc dù chỉ số này đã ghi nhận tín hiệu nhích tăng nhẹ từ vùng đáy, lực cầu chung vẫn chưa thực sự bứt phá.
Xét về mức độ lan tỏa trên các nhóm vốn hóa, mặc dù cả 3 nhóm đều xuất hiện mũi tên đảo chiều tăng nhẹ, mức độ lan tỏa nhìn chung vẫn dừng ở vùng thấp, cho thấy dòng tiền mới chỉ bắt đầu thăm dò trở lại và nhóm vốn hóa lớn đang đóng vai trò nâng đỡ chính để giữ nhịp tâm lý cho toàn thị trường.
Chỉ báo đà lan tỏa dòng tiền ở nhóm vốn hóa lớn sau khi đổ dốc từ vùng đỉnh trên 80% hiện đã chững lại đà giảm quanh vùng đáy và có nhịp nảy nhẹ. Mặc dù vậy, chỉ báo này vẫn nằm dưới đường tín hiệu MA10, thể hiện nhóm cổ phiếu trụ lớn mới chỉ đang trong quá trình dò đáy ngắn hạn và tạo nền cân bằng chứ chưa tạo ra một sóng tăng bùng nổ có độ lan tỏa cao.
2. Diễn biến các nhóm ngành
- Nhóm Ngân hàng trở thành một trong những động lực chính hỗ trợ thị trường khi phần lớn cổ phiếu đồng loạt tăng điểm. Tiêu biểu như BID (+2,9%), VCB (+2,6%), CTG (+2,3%), VIB (+1,9%), VPB (+1,7%), MBB (+1,5%), HDB (+1,1%), TCB (+1,1%), LPB (+3,3%), SHB (+1,3%), TPB (+1,1%), OCB (+1,0%),… đều tăng. Đáng chú ý, SSB tiếp tục tăng trần phiên thứ hai liên tiếp và tiến lên mức cao nhất kể từ tháng 8/2023. Diễn biến tích cực của cổ phiếu được hỗ trở bởi thông tin được đưa vào danh mục quỹ VanEck ETF.
- Nhóm Dầu khí tiếp tục thu hút dòng tiền mạnh và là điểm sáng nổi bật trong phiên. BSR trần, OIL (+6,5%), PLX (+6,0%), PVS (+4,9%), PVD (+3,7%) và PVT (+0,4%) đồng loạt tăng tích cực. Diễn biến này tiếp tục được hỗ trợ bởi mặt bằng giá dầu cao và kỳ vọng hưởng lợi từ môi trường giá dầu, cước vận tải dầu và biên lợi nhuận lọc hóa dầu. Bên cạnh đó, PVS còn được hỗ trợ bởi thông tin công ty con M&C (cơ khí và xây dựng) do PVS sở hữu 100% đã nhận được Thư trao thầu từ Qatar Energy cho gói EPIC-1 thuộc dự án phát triển lại mỏ dầu ngoài khơi Maydan Mahzam.
- Nhóm cổ phiếu Gelex hồi phục tích cực sau phiên đồng loạt giảm sàn hôm qua, với GEE và GEL tăng trần, GEX +3,14%. Liên quan đến việc ông Đặng Phan Tường – lãnh đạo nhiều doanh nghiệp trong hệ sinh thái Gelex bị khởi tố, ngày 14/9, Gelex đã phát đi thông cáo làm rõ thông tin. Theo Gelex, việc ông Đặng Phan Tường bị khởi tố bị can trong quá trình điều tra vụ án xảy ra tại Tổng công ty Truyền tải điện Quốc gia (EVNNPT) là vụ việc của cá nhân ông Đặng Phan Tường phát sinh từ giai đoạn trước khi tham gia bộ máy quản trị của CTCP Điện lực Gelex (Gelex Electric, mã GEE) và các công ty thành viên, không liên quan đến hoạt động của Gelex, Gelex Electric và các công ty trong hệ thống.
- Nhóm Chứng khoán cũng hồi phục tích cực với SSI (+1,7%), HCM (+1,6%), SHS (+1,4%), TCX (+1,0%), VCI (+1,0%), VND (+0,7%), VCK (+0,4%)…. Diễn biến này cho thấy dòng tiền bắt đáy có sự cải thiện tốt hơi đối với nhóm cổ phiếu có độ nhạy cao với thị trường sau khi chịu áp lực bán mạnh trong các phiên trước.
- Các nhóm ngành khác cũng ghi nhận diễn biến tích cực như Hóa chất ( LAS +5,2%, DCM +4,2%, DPM +4,5%), Thép ( HPG +1,4%, SMC +1,7%), Logistics (VSC +3,5%, HAH +3,4%, GMD +2,5%, VTP +1,7%), Y tế (IMP +4,7%), Tiêu dùng – Bán lẻ ( PNJ +3,6%, PET +2,7%, MWG +2%), Thủy sản ( ANV +4,2%, ASM +2,4%)….
Thị trường trên góc nhìn luân chuyển dòng tiền đang ghi nhận sự phân hóa cực kỳ gay gắt khi hai nhóm ngành có trọng số vốn hóa lớn nhất là Ngân hàng và Bất động sản cùng với ngành Công nghệ thông tin duy trì vị thế vững chắc trong vùng Tăng mạnh với hướng dịch chuyển tích cực.
Việc các nhóm ngành trụ cột dẫn dắt này giữ vững xung lực giúp giảm thiểu tối đa rủi ro đảo chiều giảm sâu hay sụp đổ của chỉ số chung. Ngược lại, đa số các nhóm ngành vốn hóa vừa và nhỏ như Dịch vụ tài chính, Tài nguyên cơ bản, Xây dựng và Vật liệu, Ô tô hay Hàng cá nhân lại đang quay đầu và chìm sâu trong vùng Giảm mạnh. Điều này lý giải hoàn toàn nguyên nhân khiến độ rộng thị trường bị thu hẹp và dòng tiền có xu hướng rút lui khỏi nhóm cổ phiếu midcap để trú ẩn vào các nhóm ngành trụ cột có câu chuyện riêng.
3. Góc nhìn dòng tiền và kỹ thuật
Góc nhìn trên các chỉ báo định lượng cho thấy nỗ lực phục hồi. Cụ thể, độ rộng thị trường qua các ngưỡng trung bình động quan trọng, chỉ số VN-Index duy trì đà hồi phục quanh vùng 1.800 điểm trên đường MA10, các tỷ lệ cổ phiếu nằm trên đường trung bình động có phục hồi sau nhịp sụt giảm sâu về dưới ngưỡng 30%.
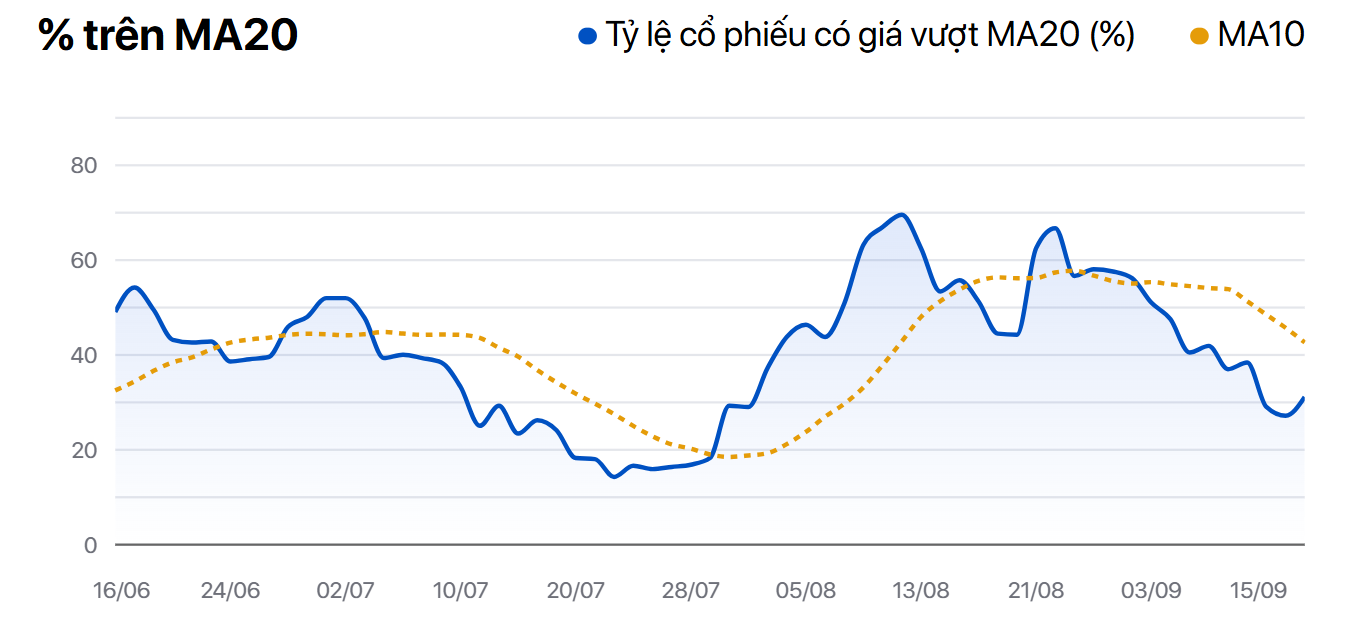
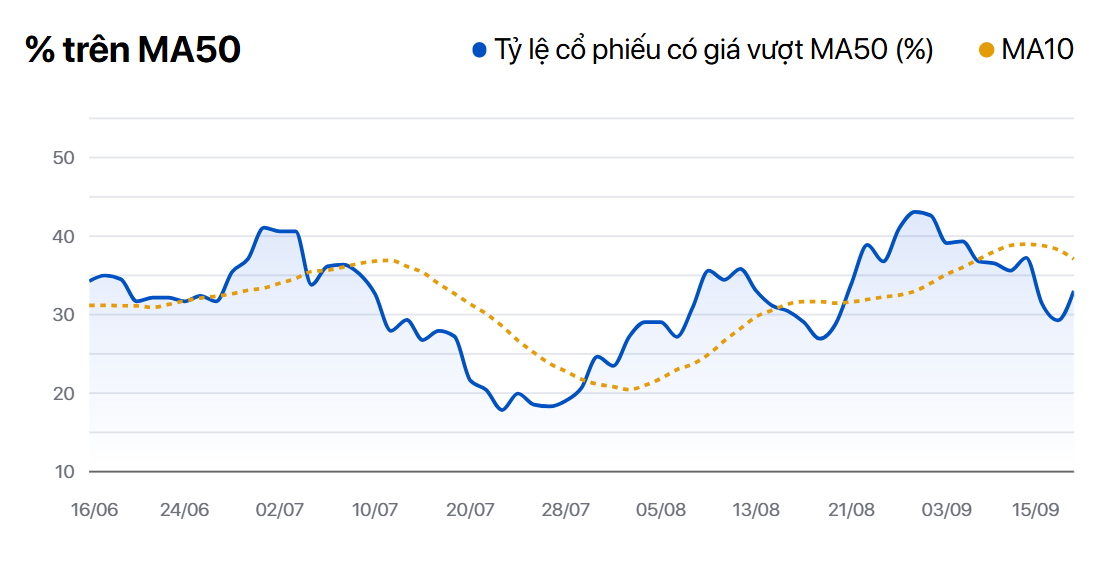
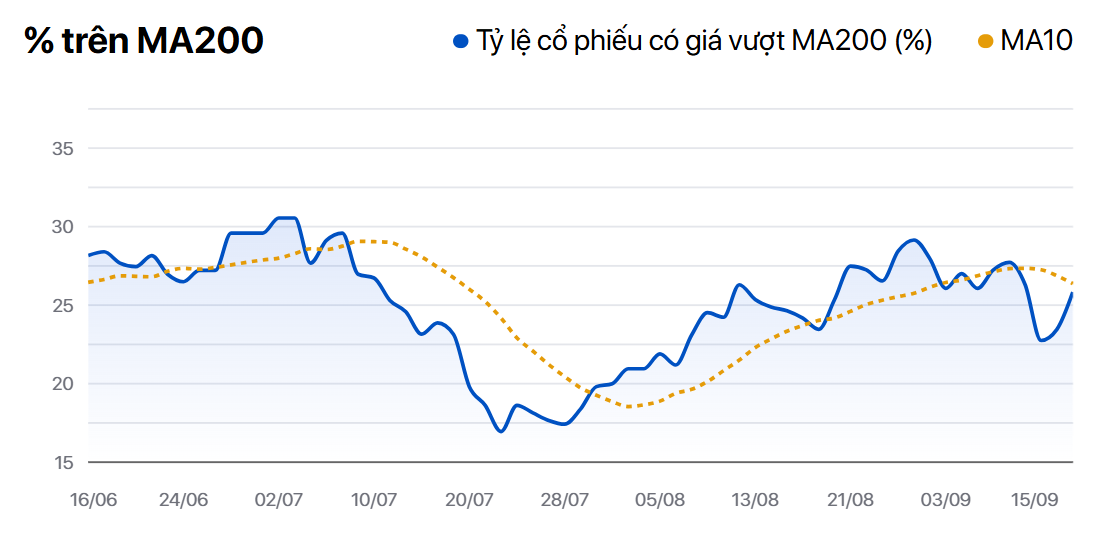
Cụ thể, tỷ lệ cổ phiếu có giá vượt MA20 rơi về mức tiệm cận 20%. Tương tự, tỷ lệ cổ phiếu trên MA50 chỉ duy trì quanh vùng 30%, còn tỷ lệ cổ phiếu vượt MA200 nằm ở mức thấp khoảng 25%. Đặc biệt, các chỉ báo này đều nằm dưới đường MA10 cho rủi ro điều chỉnh hiện hữu nhưng đang dần phục hồi trở lại sau khi về dưới các ngưỡng giảm sâu quan trọng.
Nhìn chung, dòng tiền đã có sự phục hồi khi chỉ số tăng điểm đi kèm độ rộng cải thiện cho thấy lực cầu đã có phản ứng tích cực tại vùng hỗ trợ. Tuy nhiên, việc xoay quanh các ngành nghề, cổ phiếu có câu chuyện riêng lẻ, thanh khoản chưa thực sự bứt phá cùng các chỉ báo động lượng chưa hoàn toàn đảo chiều do đó cần thêm thời gian để xác nhận liệu dòng tiền có thực sự quay trở lại hay thị trường mới chỉ đang trong một nhịp hồi phục kỹ thuật. trong khi các
Trong các phiên tới, nhịp hồi phục có thể tiếp diễn trong ngắn hạn, nhưng rủi ro rung lắc cao phụ thuộc phần lớn đến kết quả của các sự kiện quốc tế, đặc biệt là sự thận trọng trong tuần đáo hạn phái sinh.
4. Chiến lược đầu tư
Trong bối cảnh này, chiến lược thận trọng vẫn nên được ưu tiên trong ngắn hạn, hạn chế hoạt động mua đuổi và sử dụng đòn bẩy cao, đặc biệt tại các cổ phiếu đã tăng mạnh.
Có thể tận dụng các nhịp hồi phục kỹ thuật để cơ cấu danh mục, giảm tỷ trọng margin và giảm tỷ lệ nắm giữ ở những nhóm cổ phiếu đang có dấu hiệu suy yếu dòng tiền và xu hướng. Đồng thời, ưu tiên nắm giữ các cổ phiếu thể hiện sức mạnh tương đối tốt và thu hút dòng tiền.
Đối với nhà đầu tư trung và dài hạn, chiến lược mua tích lũy trong các nhịp điều chỉnh sâu được đánh giá là phục hợp trong bối cảnh hiện tại, để tận dụng tích lũy từng phần các doanh nghiệp có nền tảng cơ bản tốt, định giá hấp dẫn và triển vọng tăng trưởng rõ ràng.