
1. Diễn biến thị trường chung
Dù ghi nhận nỗ lực hồi phục vào cuối phiên nhưng Vn-Index vẫn khép lại phiên giao dịch đầu tuần trong trạng thái điều chỉnh. Đóng cửa, chỉ số VN-Index ghi nhận giảm 11,04 điểm (-0,64%) và dừng chân tại mốc 1.714,32 điểm, với độ rộng thị trường nghiêng về sắc đỏ.
Thanh khoản ghi nhận sụt giảm mạnh so với phiên trước và về dưới ngưỡng bình quân 20 phiên, cho thấy dòng tiền có phần thận trọng hơn trong bối cảnh chỉ số tiếp tục suy yếu.
Nhà đầu tư nước ngoài tiếp tục duy trì trạng thái bán ròng với giá trị bán gần 800 tỷ đồng tạo áp lực nhất định lên thị trường. Trong đó, HPG, VIC, PNJ, FPT là những cổ phiếu dẫn đầu danh sách bị khối ngoại bán ròng. Ở chiều ngược lại, VPB, MBB, TCB là những cổ phiếu được mua ròng mạnh nhất.
Chỉ số tâm lý thị trường hiện ghi nhận mức rất thấp chỉ ở ngưỡng 15 điểm, phản ánh sự bi quan và tâm lý phòng thủ đang chiếm ưu thế lớn trong ngắn hạn tuy nhiên chưa tới mức chán nản và hoảng loạn tháo chảy. Mức độ lan tỏa dòng tiền trên các nhóm vốn hóa tiếp tục đồng loạt suy yếu rõ rệt. Hiện tượng này đang dần trở thành xu hướng cho thấy dòng tiền đang rút lui hoặc đứng ngoài quan sát trên diện rộng, chưa có nhóm vốn hóa nào đủ sức đóng vai trò đầu tàu để thu hút dòng tiền dẫn dắt thị trường. Tuy vậy, việc tâm lý thị trường rơi vào vùng bi quan cùng cực <10 trong các phiên tới dễ khiến thị trường diễn ra các phiên phục hồi kỹ thuật, tạo ra các cơ hội giao dịch ngắn hạn.
Đường cầu (xanh dương) có xu hướng bám sát và đi xuống dưới đường cung trong các nhịp biến động gần đây, thể hiện bên mua đang tỏ ra hụt hơi đặc biệt là ở chiều mua lên khiến giao dịch trở nên kém sôi động.
Đồ thị đà lan tỏa vốn hóa lớn kết hợp với đường tín hiệu MA10 ghi nhận nhịp cắt xuống dưới đường tín hiệu sau khi tạo đỉnh nhanh chóng trong tuần trước. Đáng chú ý rằng tại 2 nhóm vốn hóa vừa và nhỏ vẫn chưa diễn ra bất kỳ việc giao cắt lên trên trong 2 phiên phục hồi vừa rồi. Việc đà lan tỏa nằm dưới đường tín hiệu xác nhận thị trường thiếu đi sự đồng thuận và dẫn dắt từ các cổ phiếu trụ cột, khiến các nhịp hồi phục của chỉ số chung (nếu có) thiếu đi tính bền vững và tiềm ẩn rủi ro quay đầu cao.
2. Diễn biến các nhóm ngành
- Nhóm cổ phiếu vốn hóa lớn tiếp tục suy yếu và là nguyên nhân chính ảnh hưởng tới chỉ số thị trường chung. Trong đó, VHM (-2,7%), MCH (-2,9%), SSI (-2,5%), STB (-2,1%), MSN (-2,1%), HPG (-1,4%), BSR (-1,1%), CTG (-0,6%), …… là những cổ phiếu điều chỉnh mạnh trong nhóm. Trong khi đó, VIC hồi phục trở lại so với mức giảm đầu phiên và giữ ở mức tham chiếu là yếu tố chính giúp chỉ số hồi phục. Bên cạnh đó, VPB (+0,9%), ACB (+0,7%), SAB (+0,5%), FPT (+0,4%), BID (+0,3%),….là số ít cổ phiếu tăng điểm trong nhóm nhưng không đủ sức để giúp chỉ số đảo chiều.
- Nhóm Ngân hàng tiếp tục phân hóa và đi ngang trong phiên giao dịch. Trong đó, các cổ phiếu giữ được sắc xanh trong nhóm là VPB (+0,9%), ACB (+0,7%), BID (+0,3%), MBB (+0,3%), EIB (+0,3%)….. Đáng chú ý, VPB tăng điểm mạnh nhất nhóm khi nhận được lực mua từ khối ngoại dù mức tăng còn khiêm tốn. Ở chiều ngược lại, STB (-2,1%), LPB (-1,7%), HDB (-1,3%), TPB (-1,2%), VIB (-1,1%),….tác động tiêu cực đến chỉ số chung.
- Nhóm Chứng khoán chịu áp lực điều chỉnh trên diện rộng, với phần lớn cổ phiếu giảm điểm. Cụ thể VND (-3,3%), SSI (-2,5%), VCI (-2,5%), SHS (-2,2%), MBS (-1,9%), TCX (-1,7%), HCM (-1,3%),….. Đà tăng trong nhóm không được duy trì, điều kiện thị trường hiện tại vẫn chưa thực sự thuận lợi cho các công ty chứng khoán.
- Nhóm Bán lẻ chịu áp lực điều chỉnh, nổi bật là PNJ (-5,6%), MWG (-1,9%), PET (-0,5%), …. Đối với MWG, doanh thu hợp nhất tháng 10/2026 tăng 21% so với cùng kỳ nhưng thấp hơn mức tăng 29% trong tháng 9.
- Các nhóm ngành khác nhìn chung phân hóa. Trong đó, nhóm cổ phiếu vẫn thu hút được dòng tiền và tăng điểm là DBC (+3,8%), HDC (+3,5%), CTD (+3,2%), TNH (+3,2%), BHN (+2,7%), NVL (+1,9%), POW (+1,6%), DHG (+1,1%),… Ở chiều ngược lại, một số cổ phiếu điều chỉnh như VCG (-2,9%), OIL (-1,6%), HVN (-2,1%), GEX (2,2%), DCM (-3,7%), DPM (-1,8%), DXS (-3,4%), ….
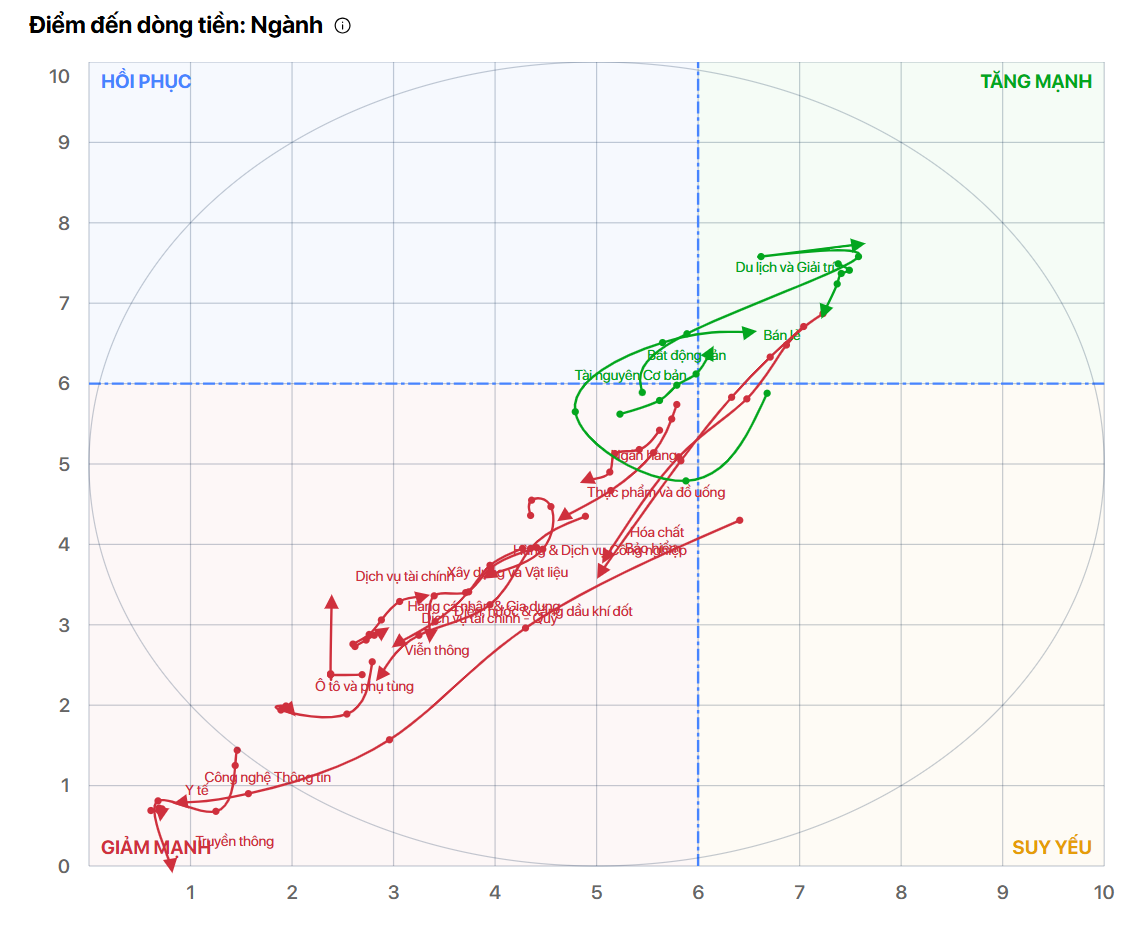 Trên bản đồ luân chuyển dòng tiền theo tuần, các nhóm có tín hiệu tích cực thể hiện qua cách di chuyển luôn nằm trong vùng Tăng mạnh gồm Bất động sản, Tài nguyên cơ bản, Bản lẻ, Dịch vụ giải trí. Trong nhóm này có Bất động sản thuộc nhóm vốn hóa lớn và nhờ nhân tố này mà thị trường vẫn có một điểm tựa nâng đỡ, giúp các nhịp điều chỉnh không quá sâu hoặc gây sập gãy xu thế ngắn hạn.
Điểm chưa tích cực là nhóm Ngân hàng đang là trọng số đối ứng tiêu cực làm triệt tiêu đáng kể khả năng dẫn dắt chung của nhóm vốn hóa lớn. Nếu trạng thái này chưa sớm có sự cải thiện, rủi ro điều chỉnh rung lắc của thị trường vẫn sẽ hiện hữu trong các phiên tới, đồng thời làm giảm đáng kể xác suất đầu tư ở thời điểm hiện tại.
3. Góc nhìn kỹ thuật và dòng tiền
Nhìn chung, diễn biến dòng tiền tiếp tục phân hóa và có xu hướng chọn lọc giữa các nhóm ngành cổ phiếu, cho thấy nhà đầu tư vẫn ưu tiên các cơ hội mang tính chọn lọc thay vì giải ngân trên diện rộng.
Tỷ lệ cổ phiếu vượt các ngưỡng kỹ thuật quan trọng gồm MA20, MA50 và MA200 đều đang thể hiện trạng thái suy yếu rõ nét khi các đường tỷ lệ phần trăm đảo chiều giảm từ vùng giá trị cao và cắt xuống dưới đường tín hiệu MA10. Việc các chỉ báo độ rộng đồng loạt cắt xuống dưới đường tín hiệu phản ánh mức độ suy yếu của xu thế trung và dài hạn, đồng thời củng cố tín hiệu cảnh báo rủi ro giảm giá của thị trường chung trong ngắn hạn.
Dưới góc nhìn kỹ thuật, VN-Index tiếp tục điều chỉnh tiến gần trở lại vùng hỗ trợ quanh mốc 1.700 điểm trước sự suy yếu của nhóm cổ phiếu vốn hóa lớn. Kịch bản nghiêng về tiếp tục kiểm định các vùng hỗ trợ quan trọng tại 1.700 và mạnh tại 1.650 điểm, với diễn biến phân hóa mạnh mẽ giữa các nhóm ngành thay vì bùng nổ trên diện rộng. Dòng tiền hiện chưa có dấu hiệu quay trở lại mạnh mẽ ở nhóm vốn hóa lớn, dẫn đến việc thiếu động lực hỗ trợ và dẫn dắt để bứt phá khỏi các ngưỡng kháng cự kỹ thuật quan trọng.
4. Chiến lược đầu tư
Tiếp nối nhận định: Bật hồi kỹ thuật là cơ hội chủ động cơ cấu danh mục của phiên 04/11. Nhà đầu tư ngắn hạn có thể chờ các nhịp rung lắc trở lại khi Vn-Index kiểm định quanh vùng hỗ trợ mạnh và lực cầu tiếp tục duy trì. Vẫn ưu tiên chọn lọc vào các cổ phiếu đang thu hút dòng tiền dẫn dắt và có tín hiệu xác nhận từ các chỉ báo kỹ thuật dòng tiền (nằm trong vùng Tăng mạnh và Phục hồi) như Bất động sản, Tài nguyên cơ bản, Bản lẻ, Dịch vụ giải trí sản khi xuất hiện các nhịp rung lắc tích lũy.
Đối với nhà đầu tư trung và dài hạn, các nhịp điều chỉnh sâu về vùng hỗ trợ mạnh có thể được tận dụng để tích lũy từng phần, tập trung vào các doanh nghiệp có nền tảng cơ bản tốt, triển vọng tăng trưởng lợi nhuận KQKD Q3 tích cực và định giá hấp dẫn.