
Sau nhịp tăng gần 30% chỉ trong vòng một tháng, TCH đang trở thành một trong những cổ phiếu bất động sản thu hút sự quan tâm hàng đầu của thị trường. Liệu đà phục hồi này đã phản ánh đầy đủ những thay đổi trong triển vọng kinh doanh của doanh nghiệp, hay vẫn còn những yếu tố chưa được thị trường đánh giá đúng mức ??? Kết quả kinh doanh Q2/NĐTC 2026-2027 (tương ứng Q3/2026 theo niên độ thông thường), tiến độ bàn giao tại các dự án trọng điểm và mặt bằng định giá hiện tại đang là những khía cạnh cần được nhìn nhận đầy đủ hơn về TCH, thay vì chỉ tập trung vào diễn biến thị giá.
LỢI THẾ TỪ QUỸ ĐẤT ĐẮC ĐỊA VÀ CHU KỲ PHÁT TRIỂN DỰ ÁN NGẮN
Tập trung khai thác quỹ đất có vị trí thuận lợi, gắn với nhu cầu nhà ở thực tế là định hướng xuyên suốt trong chiến lược kinh doanh của TCH. Thay vì mở rộng sang phân khúc hay những dự án thiên về đầu cơ, doanh nghiệp ưu tiên các khu đất tại trung tâm nội đô và những khu vực hành chính mới của Hải Phòng. New City 2 và Green River đang triển khai là 2 dự án tiêu biểu, cùng nằm tại Thủy Nguyên, khu vực có khả năng kết nối thuận tiện đến KCN VSIP và trung tâm thành phố hiện hữu. Định hướng này giúp TCH tiếp cận trực tiếp nhóm khách hàng có nhu cầu ở thực, qua đó tạo thuận lợi cho quá trình tiêu thụ sản phẩm và hạn chế sự phụ thuộc vào kỳ vọng tăng giá trong tương lai.
Một lợi thế khác trong chiến lược kinh doanh của TCH là tốc độ triển khai dự án và khả năng thu hồi vốn tương đối nhanh. Quá khứ cho thấy, chu kỳ từ khi khởi công đến bàn giao sản phẩm của doanh nghiệp thường chỉ kéo dài khoảng 2 – 3 năm. Đây là lợi thế đáng kể trong ngành BĐS, nhất là trong bối cảnh chi phí xây dựng và lãi suất có nhiều biến động khó lường. Tiến độ thi công nhanh giúp TCH đẩy nhanh vòng quay vốn, cải thiện dòng tiền và hạn chế áp lực chi phí tài chính trong quá trình phát triển dự án. Bên cạnh đó, việc tập trung phát triển các khu đô thị quy hoạch đồng bộ và tổ hợp chung cư cao tầng cũng góp phần thúc đẩy sự chuyển dịch trong thói quen lựa chọn nhà ở của người dân Hải Phòng, vốn chủ yếu gắn với mô hình nhà phố thấp tầng lâu nay.
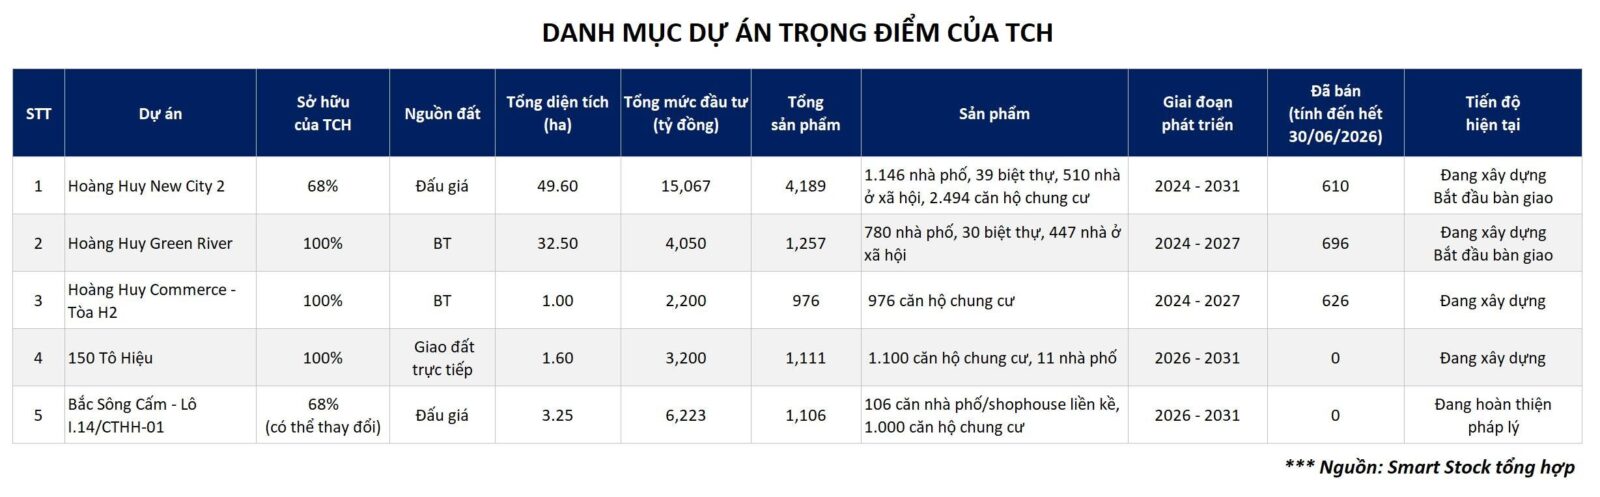
Tính đến cuối năm 2026, TCH đang sở hữu danh mục dự án trọng điểm với quy mô quỹ đất đáng kể, tạo dư địa phát triển và ghi nhận doanh thu, lợi nhuận kéo dài trong giai đoạn 2026 – 2028. Danh mục này bao gồm: New City 2 (49,6 ha), Green River (32,5 ha), Commerce H2 (1,0 ha), 150 Tô Hiệu (1,6 ha) và Bắc Sông Cấm (3,25 ha). Bên cạnh quỹ đất hiện hữu và năng lực triển khai dự án, tình hình tài chính không có nợ vay cũng giúp TCH chủ động hơn trong việc bố trí nguồn vốn và thực hiện các kế hoạch đầu tư. Những lợi thế này giúp doanh nghiệp duy trì hoạt động, hạn chế áp lực tài chính và nâng cao khả năng chống chịu nếu thị trường BĐS tiếp tục trầm lắng kéo dài, đồng thời có thêm dư địa để nắm bắt cơ hội khi thị trường bước vào các pha phục hồi.
LỢI NHUẬN BẮT ĐẦU BỨT PHÁ, BẢNG CÂN ĐỐI VỮNG CHẮC
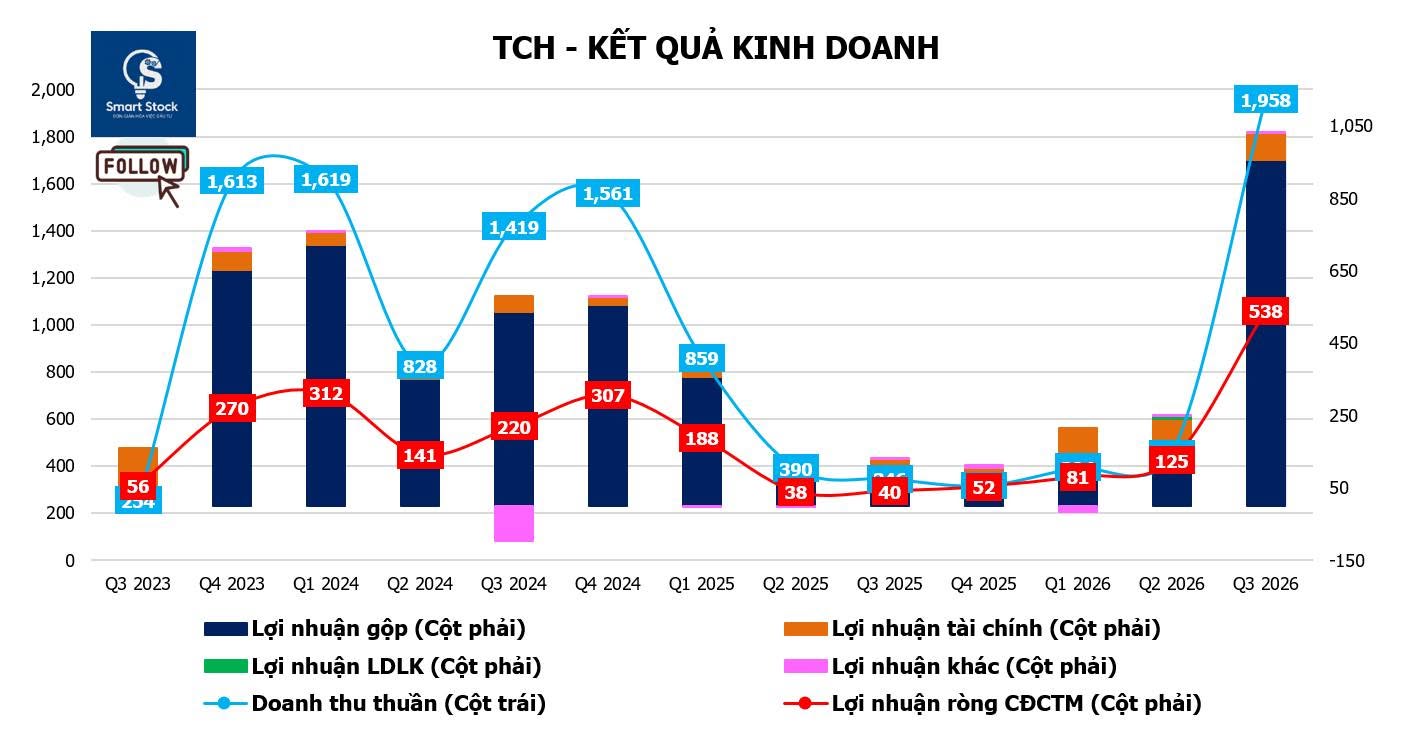
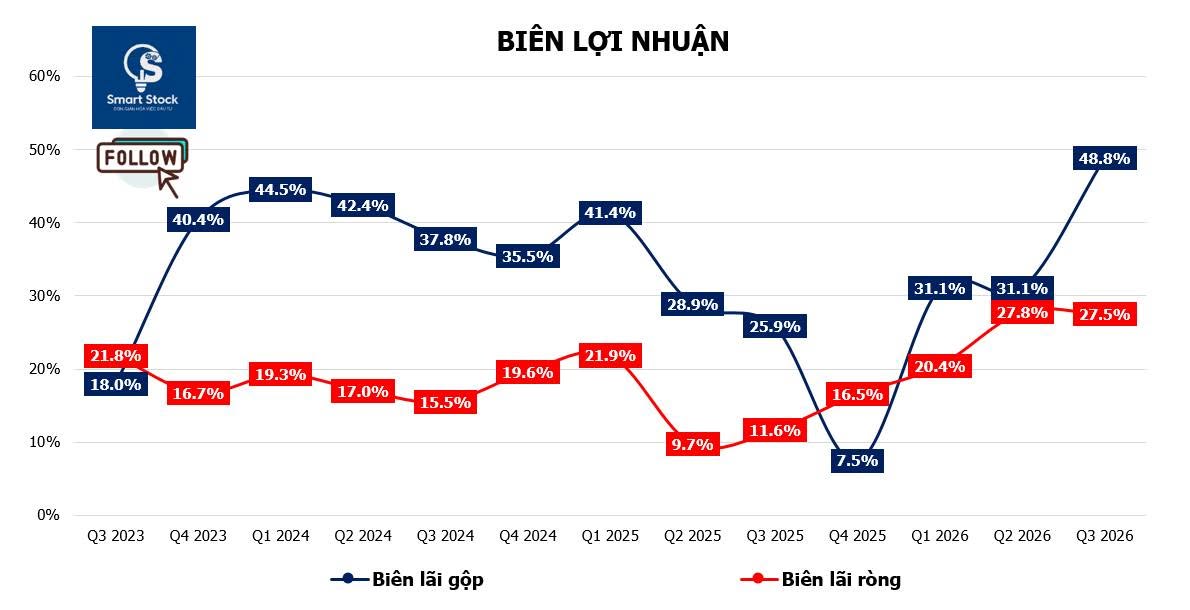
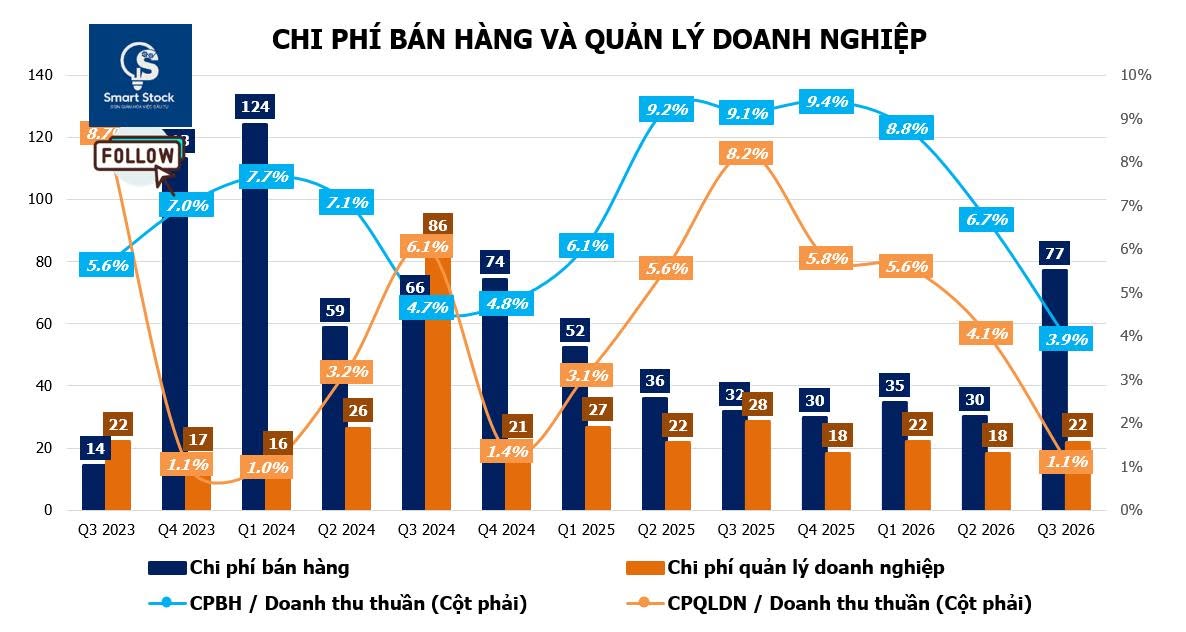
✅ Bước sang Q2/NĐTC 2026-2027, KQKD của TCH ghi nhận mức tăng trưởng đột biến khi doanh nghiệp bắt đầu bước vào giaiđoạn bàn giao sản phẩm tại các dự án trọng điểm. Doanh thu thuần đạt 1.958 tỷ đồng, cao gấp 5,7 lần so với cùng kỳ năm trước (YoY). Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 538 tỷ đồng, gấp 13,4 lần cùng kỳ. Tốc độ tăng trưởng lợi nhuận vượt trội so với doanh thu, phản ánh tác động tích cực của biên lợi nhuận gộp vọt lên ở mức cao.
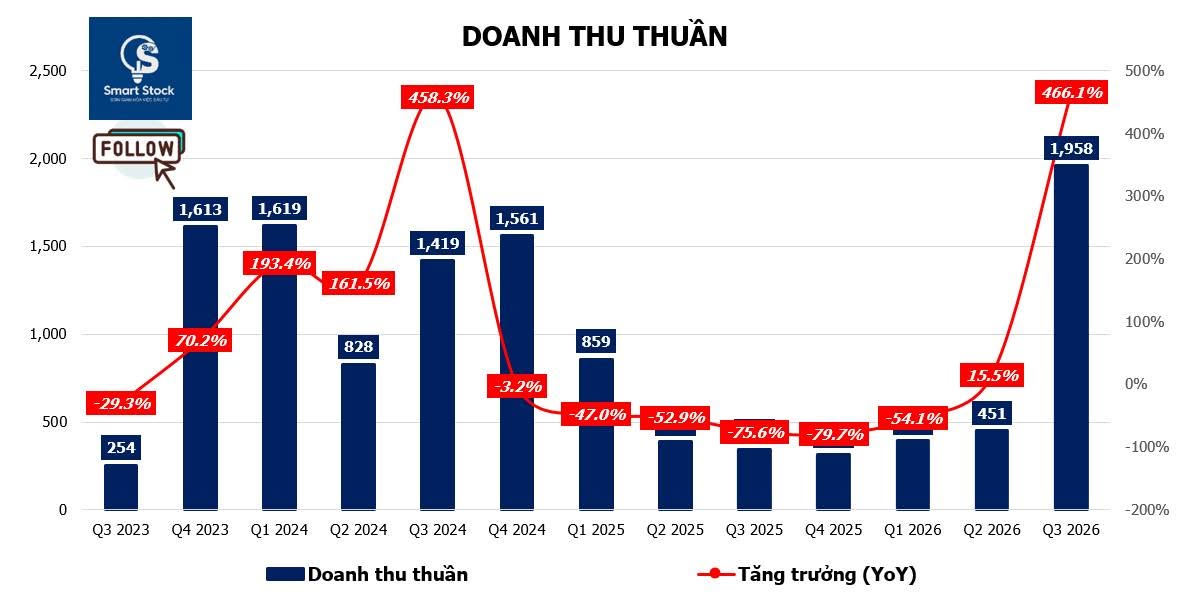
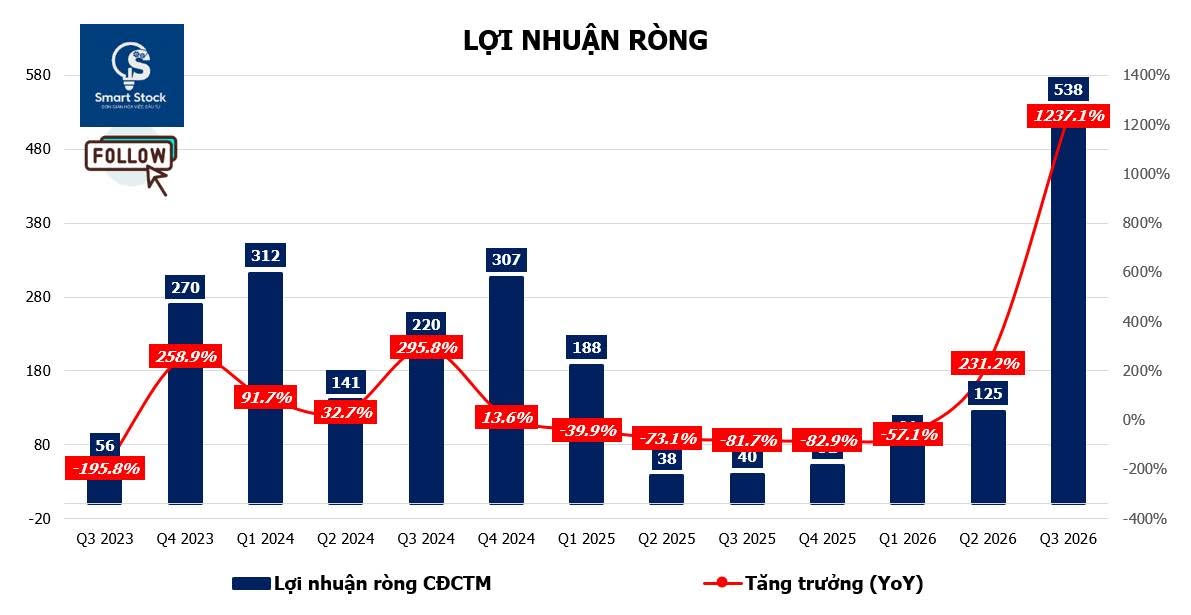 Động lực tăng trưởng chủ yếu đến từ mảng lõi, tức kinh doanh bất động sản, khi TCH bắt đầu ghi nhận doanh thu từ các đợt bàn giao sản phẩm tại Green River và New City 2. Kết quả này phản ánh quá trình tích lũy doanh số bán hàng và đẩy mạnh triển khai dự án trong các quý trước đó. Đáng chú ý, lợi nhuận gộp trong kỳ đạt 956 tỷ đồng, cao gấp 10,7 lần cùng kỳ, tương ứng biên lãi gộp gần 49%. Mức biên này cho thấy TCH vẫn duy trì được lợi thế đáng kể về giá vốn quỹ đất, qua đó hỗ trợ khả năng sinh lời trong bối cảnh chi phí phát triển bất động sản ngày càng gia tăng.
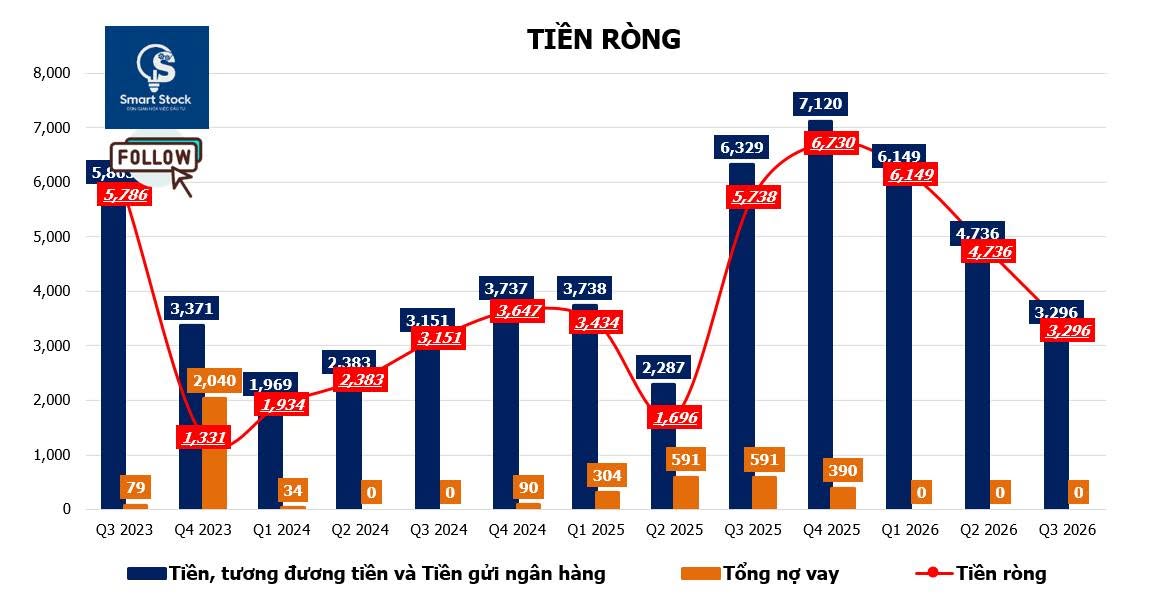
Tại thời điểm cuối quý, tổng tài sản của TCH đạt hơn 22.200 tỷ đồng. Điểm đáng chú ý trong cơ cấu tài sản là tỷ trọng tài sản ngắn hạn chiếm tới 90%, tập trung chủ yếu ở các khoản mục tiền, tương đương tiền, tiền gửi ngân hàng và hàng tồn kho. Trong đó, khối tiền sinh lãi đạt hơn 3.200 tỷ đồng, tương đương khoảng 15% tổng tài sản. Quy mô khối tiền tích lũy này tạo nền tảng thanh khoản đáng kể, giúp TCH chủ động đáp ứng nhu cầu vốn trong quá trình triển khai dự án và duy trì khả năng thanh toán khi thị trường BĐS diễn biến kém thuận lợi. Đồng thời, lãi tiền gửi cũng đóng góp vào doanh thu hoạt động tài chính, bổ sung một nguồn thu tương đối ổn định bên cạnh hoạt động kinh doanh cốt lõi.
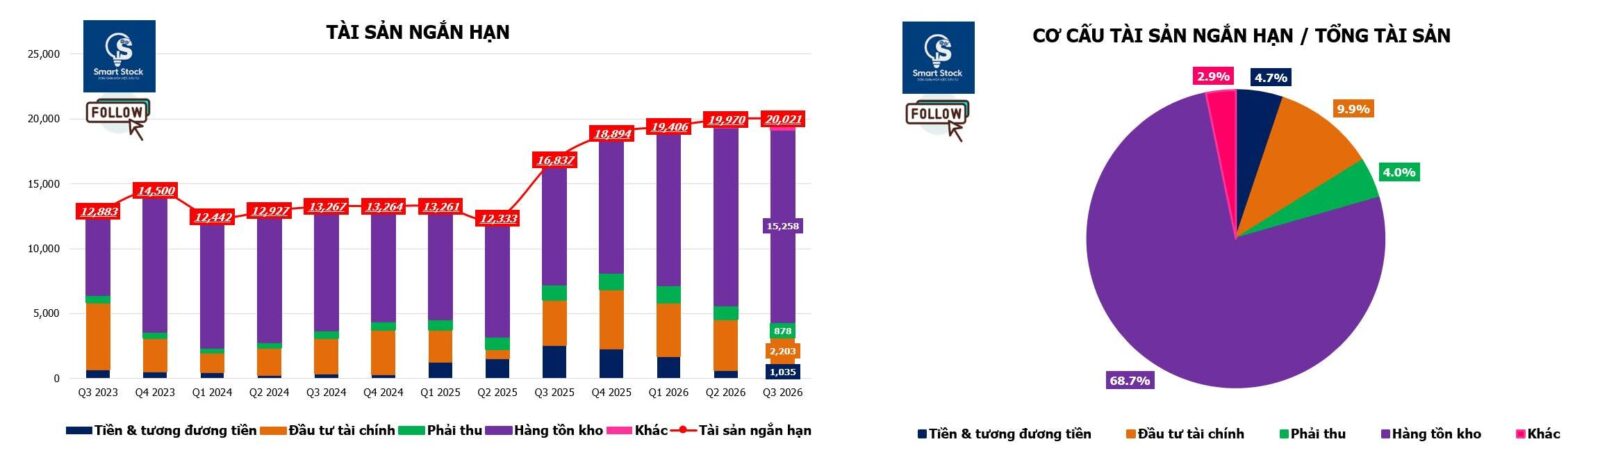
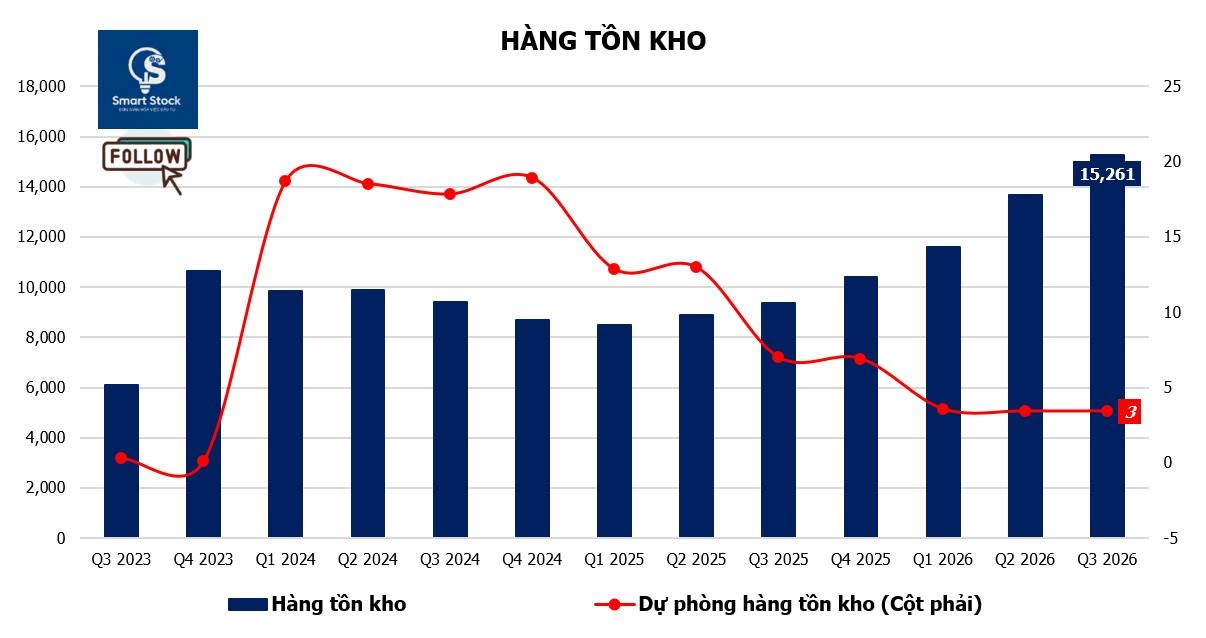
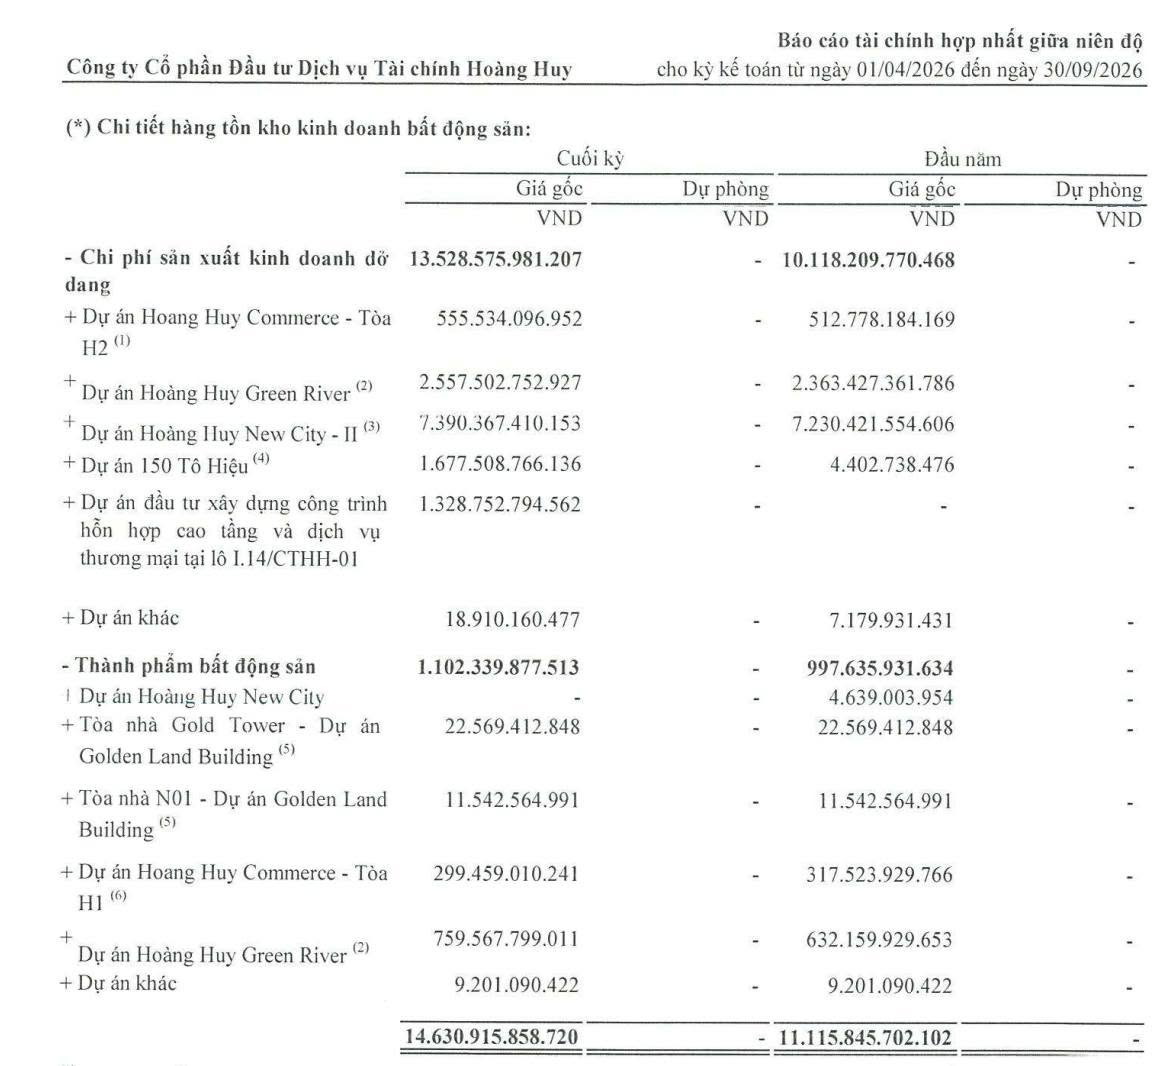
Hàng tồn kho đạt gần 15.300 tỷ đồng, chiếm khoảng 69% tổng tài sản và là khoản mục trọng yếu nhất trên Bảng cân đối kế toán. Đáng chú ý, giá trị hàng tồn kho tiếp tục tăng quý thứ tư liên tiếp, cho thấy quy mô dòng vốn đổ vào các dự án đang triển khai ngày càng được mở rộng. Khoản mục này chủ yếu gắn với chi phí sản xuất kinh doanh dở dang tại các dự án bất động sản. Đây là phần vốn đã được đầu tư, dự kiến từng bước chuyển hóa thành doanh thu và lợi nhuận khi các dự án hoàn thiện và sản phẩm được bàn giao cho khách hàng trong những kỳ tiếp theo.
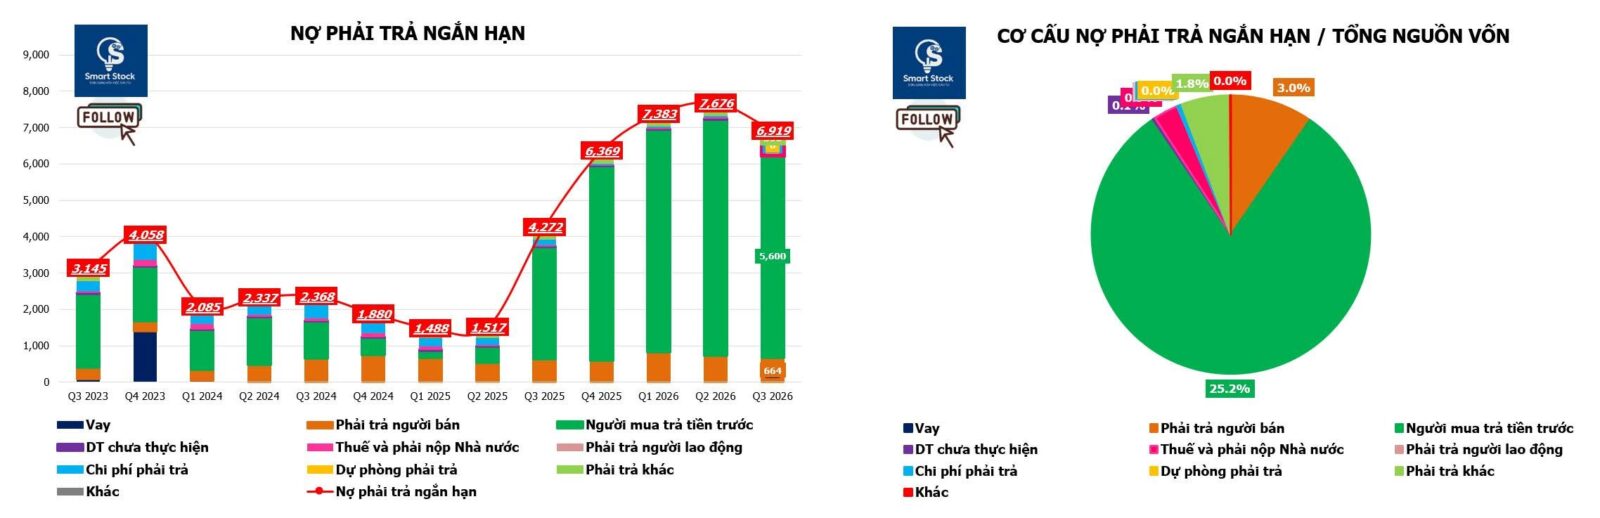
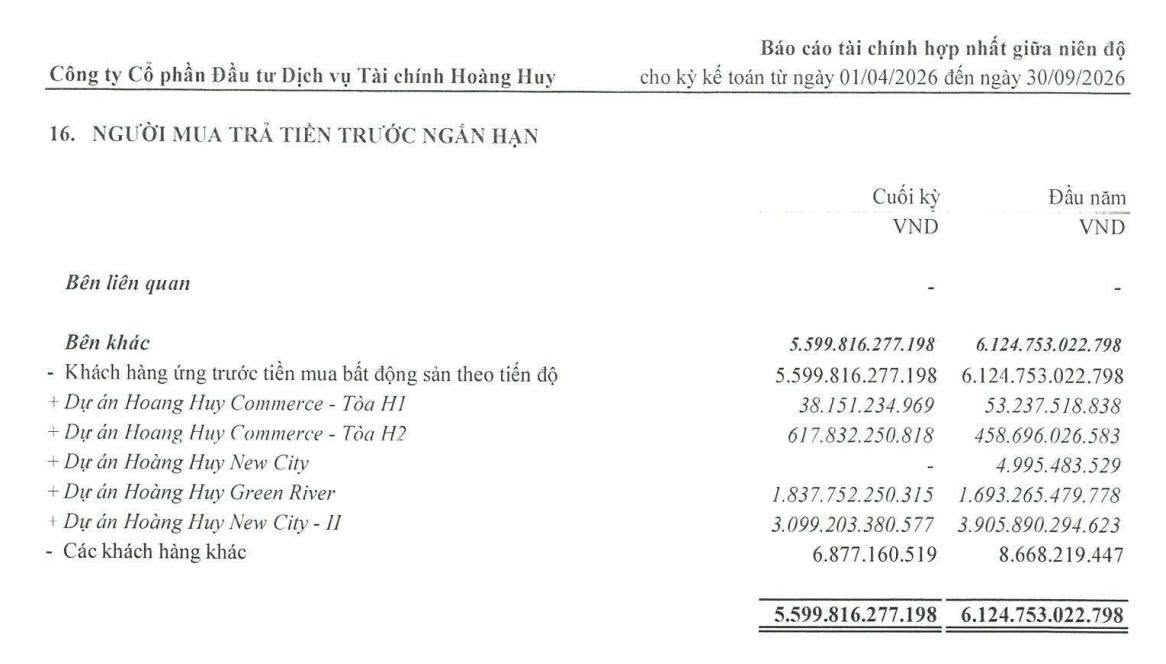
Ở phía nguồn vốn, vốn chủ sở hữu đạt hơn 15.300 tỷ đồng, tương đương khoảng 69% tổng nguồn vốn, cho thấy mức độ tự chủ tài chính rất cao so với mặt bằng chung toàn ngành BĐS. Bên cạnh đó, người mua trả tiền trước đạt khoảng 5.600 tỷ đồng cuối quý, chiếm 25% tổng nguồn vốn. Phần lớn số dư này hình thành từ hoạt động mở bán các dự án trong năm 2025 và khách hàng tiếp tục thực hiện thanh toán theo tiến độ quy định trong hợp đồng. Dòng tiền ứng trước này góp phần tài trợ cho quá trình phát triển dự án, qua đó giảm nhu cầu huy động vốn vay từ bên ngoài. Đáng chú ý, số dư người mua trả tiền trước đã giảm từ mức đỉnh gần 6.500 tỷ đồng trong quý liền trước, diễn biến này phản ánh quá trình bàn giao sản phẩm đang diễn ra giúp TCH từng bước chuyển hóa lượng doanh số tích lũy trước đó thành doanh thu và lợi nhuận trong kỳ.
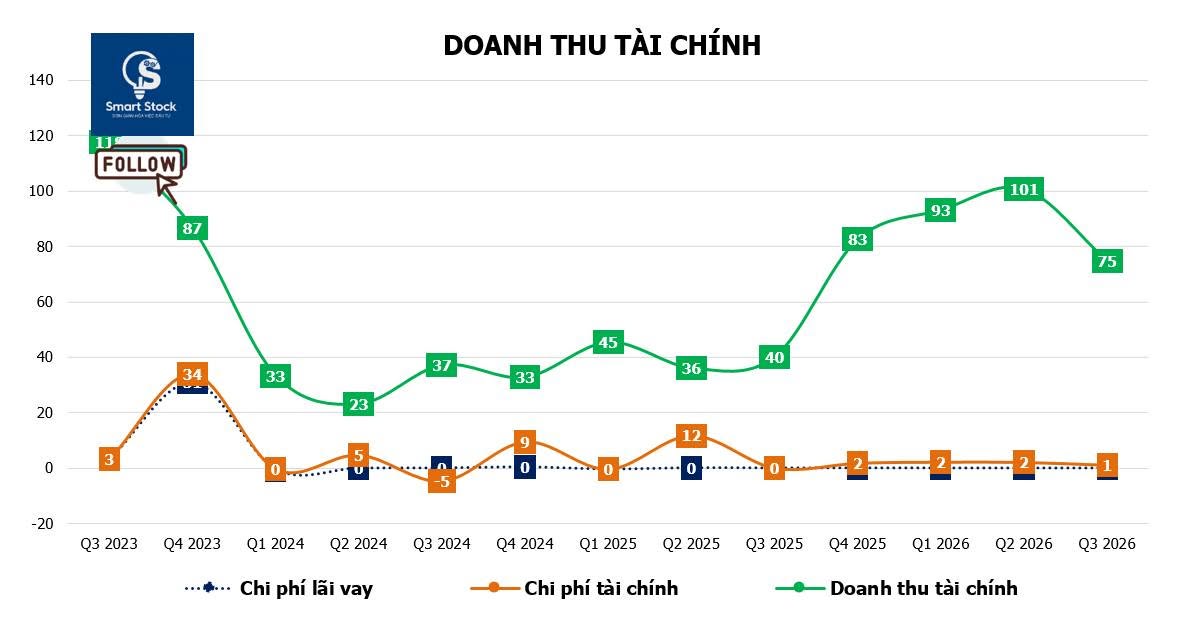
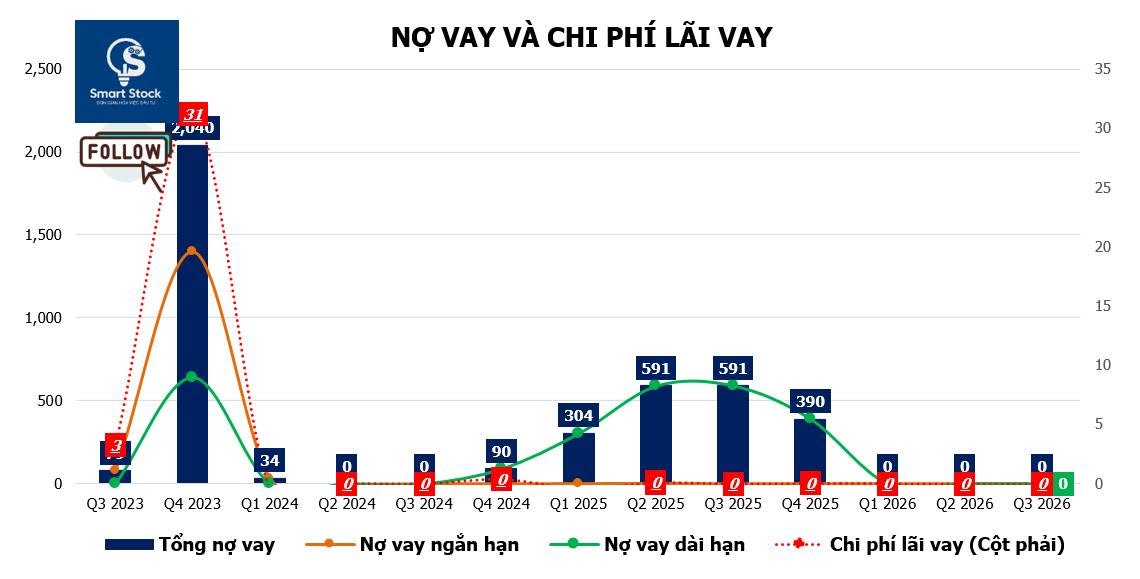
Một điểm nhấn khác là TCH hiện không ghi nhận dư nợ vay ngân hàng và trái phiếu doanh nghiệp. Trong bối cảnh nhiều doanh nghiệp BĐS vẫn chịu áp lực từ nghĩa vụ tài chính với chủ nợ, cấu trúc không sử dụng đòn bẩy này giúp TCH giảm sự phụ thuộc vào nguồn vốn tín dụng, hạn chế tác động từ biến động lãi suất và không làm phát sinh chi phí lãi vay ảnh hưởng đến lợi nhuận ròng trong các kỳ kinh doanh. Đồng thời, doanh nghiệp cũng không phải chịu thêm chi phí lãi vay vốn hóa vào giá trị hàng tồn kho, qua đó tránh làm gia tăng giá vốn các dự án trong quá trình phát triển các dự án. Nhờ đó, vị thế tiền ròng dương của TCH vẫn được củng cố, tạo vị thế chủ động để doanh nghiệp chủ động triển khai kế hoạch đầu tư và xem xét các cơ hội mở rộng quỹ đất khi thị trường xuất hiện những điều kiện thuận lợi.
CÁC DỰ ÁN TRỌNG ĐIỂM: ĐỘNG LỰC HIỆN TẠI VÀ DƯ ĐỊA TƯƠNG LAI
Hoàng Huy New City 2
Đây là dự án trọng điểm trong chu kỳ ghi nhận doanh thu và lợi nhuận hiện tại của TCH. Với quy mô xấp xỉ 50 ha tại Thủy Nguyên và tổng mức đầu tư hơn 15.000 tỷ đồng, dự án cung cấp ra thị trường gần 4.200 sản phẩm, bao gồm nhà phố, biệt thự, nhà ở xã hội và căn hộ chung cư. Tính đến cuối tháng 9/2026, New City 2 tiếp tục chiếm tỷ trọng lớn nhất trong cơ cấu hàng tồn kho của TCH, với giá trị hơn 7.390 tỷ đồng, chủ yếu tập trung ở phân khu thấp tầng. Về hoạt động bán hàng, dự án bắt đầu mở bán từ Q2/2025 và ghi nhận lũy kế khoảng 610 hợp đồng được ký kết tính đến cuối Q2/2026 (dữ liệu mới nhất), dù tốc độ tiêu thụ có phần chậm lại trong năm 2026 trước áp lực lãi suất thị trường gia tăng. Đáng chú ý, khoản mục người mua trả tiền trước tại riêng dự án đạt 3.099 tỷ đồng, giảm đáng kể so với mức 4.132 tỷ đồng của quý liền trước. Diễn biến này phần nào phản ánh quá trình bàn giao các sản phẩm thấp tầng, qua đó chuyển hóa doanh số đã tích lũy thành doanh thu trong kỳ. Trong khi đó, phân khu cao tầng vẫn đang được triển khai thi công phần móng và tầng hầm, tạo nguồn cung gối đầu và dư địa đóng góp doanh thu trong các giai đoạn tiếp theo.
Hoàng Huy Green River
Cùng với New City 2, Hoàng Huy Green River là một trong những dự án trọng điểm trong chu kỳ tăng trưởng hiện tại của TCH. Dự án có quy mô gần 33 ha tại Thủy Nguyên, tổng mức đầu tư hơn 4.000 tỷ đồng và cung cấp ra thị trường khoảng 1.260 sản phẩm, bao gồm nhà liền kề, biệt thự và nhà ở xã hội, hướng đến nhu cầu nhà ở thực. Tính đến hết tháng 9/2026, giá trị hàng tồn kho tại dự án vẫn đạt mức cao với 2.558 tỷ đồng. Đáng chú ý, quỹ đất dự án này có giá vốn thấp nhờ cơ chế đối ứng BT quá khứ, từ đó tạo lợi thế hỗ trợ biên lợi nhuận khi sản phẩm được bàn giao. Về hoạt động bán hàng, Green River ghi nhận 696 hợp đồng đã ký kết tính đến giữa năm 2026 (số liệu mới nhất), dù tốc độ hấp thụ cũng có dấu hiệu chậm lại. Số dư người mua trả tiền trước vẫn duy trì xu hướng tăng, đạt xấp xỉ 1.838 tỷ đồng vào cuối kỳ, phản ánh lượng tiền khách hàng đã thanh toán theo tiến độ hợp đồng. Tương tự New City 2, dự án Green River đã bắt đầu bàn giao những sản phẩm đầu tiên và được kỳ vọng đóng góp đáng kể vào doanh thu của TCH trong phần còn lại của NĐTC 2026-2027 và NĐTC 2027-2028 tới đây.
Hoàng Huy Commerce – Tòa H2 (Rose Residence)
Tọa lạc tại quận Lê Chân, khu vực nội đô Hải Phòng – nơi quỹ đất phát triển dự án ngày càng hạn chế, Tòa H2 thuộc dự án Hoàng Huy Commerce có quy mô khoảng 1,0 ha, với gần 980 căn hộ chung cư dự kiến cung cấp ra thị trường. Dự án có tổng mức đầu tư khoảng 2.200 tỷ đồng. Tính đến hết tháng 9/2026, giá trị hàng tồn kho dở dang tại Tòa H2 đạt 556 tỷ đồng. Công trình đã hoàn thành kết cấu phần thô tầng hầm và đang tiếp tục thi công các tầng căn hộ, đồng thời hoàn thiện mặt ngoài tòa nhà. Về hoạt động bán hàng, dự án đã ký hợp đồng bán 626 căn tính đến giữa năm 2026 (dữ liệu mới nhất). Số dư người mua trả tiền trước cũng liên tục tăng, đạt khoảng 618 tỷ đồng vào cuối Q2/NĐTC 2026-2027, phản ánh tiến độ thu tiền khá tích cực từ khách hàng. Với tiến độ triển khai hiện tại, Tòa H2 dự kiến bắt đầu ghi nhận doanh thu và lợi nhuận từ NĐTC 2027-2028, đóng vai trò là dự án gối đầu gần nhất sau chu kỳ bàn giao của hai đại dự án New City 2 và Green River. Đáng chú ý, lợi thế quỹ đất có giá vốn thấp từ cơ chế đối ứng BT, tương tự Green River, được kỳ vọng hỗ trợ Tòa H2 duy trì biên lãi ở mức cao khi bước vào giai đoạn bàn giao sản phẩm.
Các dự án khác: 150 Tô Hiệu và Khu đô thị Bắc Sông Cấm
Cuối cùng, để duy trì dư địa tăng trưởng sau năm 2028, TCH đang từng bước chuẩn bị các dự án gối đầu cho chu kỳ phát triển tiếp theo. Đáng chú ý là dự án 150 Tô Hiệu tại quận Lê Chân, có quy mô 1,6 ha, tổng mức đầu tư dự kiến khoảng 3.200 tỷ đồng, cung cấp ra thị trường khoảng 1.100 căn hộ chung cư và 11 căn nhà phố. Tính đến cuối tháng 9/2026, dự án đã hoàn tất công tác giải phóng mặt bằng, nhận bàn giao đất và bắt đầu triển khai thi công, ghi nhận giá trị hàng tồn kho dở dang lần đầu ở mức 1.678 tỷ đồng. Bên cạnh đó, Lô I.14 thuộc Khu đô thị Bắc Sông Cấm có quy mô khoảng 3,3 ha, tổng mức đầu tư dự kiến hơn 6.200 tỷ đồng, định hướng phát triển thành tổ hợp chung cư cao tầng kết hợp dịch vụ thương mại. Dự án hiện đang trong quá trình hoàn thiện các thủ tục pháp lý, với giá trị hàng tồn kho đạt 1.329 tỷ đồng. Do chưa đủ điều kiện mở bán, các dự án trên hiện chưa phát sinh số dư người mua trả tiền trước. Nhưng với tổng mức đầu tư dự kiến gần 9.400 tỷ đồng, cùng danh mục sản phẩm đa dạng, hai dự án tại khu vực nội đô Lê Chân và trung tâm hành chính mới Bắc Sông Cấm sẽ bổ sung nguồn cung gối đầu quan trọng, tạo thêm dư địa tăng trưởng cho TCH trong các chu kỳ bất động sản tiếp theo.
DƯ ĐỊA ĐỊNH GIÁ CÒN TỐT, THÁCH THỨC TỪ THỊ TRƯỜNG VÀ KHẢ NĂNG TRIỂN KHAI
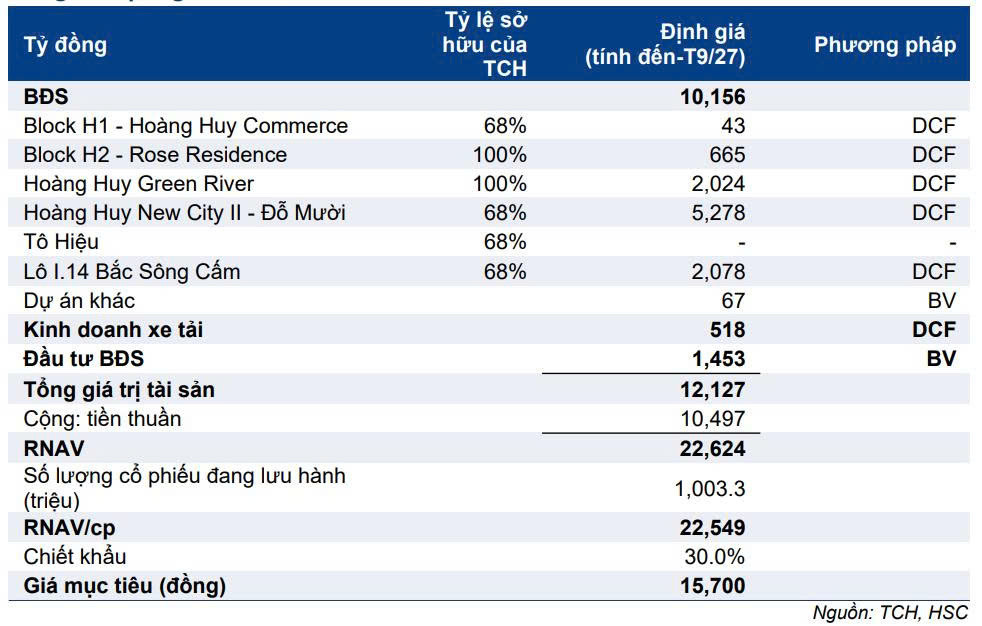
Dù thị giá đã phục hồi gần 30% trong một tháng vừa qua (10.500 – 13.500 đồng/cp), định giá của TCH hiện vẫn ở mức có thể chấp nhận được. Với giả định thận trọng, doanh nghiệp hoàn toàn có thể đạt được LNST thuộc cổ đông công ty mẹ từ 1.600 tỷ đồng trở lên trong NĐTC 2026 – 2027 (lũy kế bán niên đã đạt 663 tỷ đồng). Theo đó, cổ phiếu đang giao dịch ở mức P/E dự phóng khoảng 8 – 9 lần, thuộc vùng định giá thấp nhất trong lịch sử niêm yết. Đáng chú ý, tham khảo báo cáo cập nhật mới nhất của HSC, RNAV của TCH ước tính đạt 22.549 đồng/cổ phiếu. Sau khi áp dụng mức chiết khấu 30% trên RNAV, giá trị hợp lý khoảng 16.000 đồng/cổ phiếu. Trong khi đó, thị giá hiện tại vẫn thấp hơn khoảng 40% so với RNAV ước tính, cho thấy cổ phiếu đang được thị trường chiết khấu sâu hơn đáng kể so với mức chiết khấu mà HSC áp dụng trong phương pháp định giá.
Tuy nhiên, song hành cùng cơ hội luôn là những rủi ro trọng yếu mà NĐT cần đánh giá kỹ lưỡng:
Thứ nhất, bối cảnh thị trường BĐS vẫn còn nhiều thách thức, đặc biệt là mặt bằng lãi suất dù đã chững lại đà tăng nhưng chưa có dấu hiệu hạ nhiệt rõ rệt. Chi phí vốn duy trì ở mức cao đang ảnh hưởng trực tiếp đến sức mua và khả năng hấp thụ sản phẩm, thể hiện qua tốc độ bán hàng chậm lại của TCH trong năm 2026. Đồng thời, đây cũng là thách thức đối với TCH trong việc đẩy mạnh thanh khoản gần 2.500 căn hộ chung cư tại đại dự án New City 2. Nếu tình trạng này kéo dài, tiến độ bán hàng có thể chậm hơn kỳ vọng, qua đó ảnh hưởng đến dòng tiền thu từ khách hàng và làm giảm nguồn vốn ứng trước cho các giai đoạn triển khai tiếp theo.
Thứ hai, tình trạng thiếu hụt lao động xây dựng tại miền Bắc trong bối cảnh dòng vốn đầu tư đang tập trung mạnh vào các đại dự án hạ tầng có thể làm gia tăng cạnh tranh về nhân công, đẩy chi phí xây dựng lên cao và ảnh hưởng đến tiến độ triển khai các dự án. Điều này có thể khiến thời điểm bàn giao và ghi nhận doanh thu, lợi nhuận của các dự án bị lùi lại so với kế hoạch.
Thứ ba, rủi ro pha loãng lợi ích kinh tế tại các dự án trọng điểm, đặc biệt là New City 2. NĐT lưu ý rằng TCH không trực tiếp đứng tên chủ đầu tư mà triển khai thông qua CRV, trong đó tỷ lệ lợi ích kinh tế của TCH chỉ ở mức 67,8%. Do đó, khi hợp nhất kết quả kinh doanh, hơn 32% lợi nhuận thuộc về cổ đông không kiểm soát, khiến phần lợi nhuận thực tế thuộc cổ đông công ty mẹ TCH thấp hơn đáng kể so với tổng lợi nhuận mà dự án tạo ra. Đây là yếu tố cần chú ý khi đánh giá khả năng chuyển hóa quy mô doanh thu và lợi nhuận của các dự án thành lợi ích thực chất cho cổ đông TCH.
Sau cùng, trong một ngành đang đối mặt với nhiều bất lợi, TCH trở thành điểm sáng nhờ nền tảng tài chính mang tính phòng thủ cao: không nợ vay, lượng tiền mặt dồi dào và khả năng tự chủ nguồn vốn tốt. Đây là lợi thế quan trọng giúp doanh nghiệp duy trì tiến độ triển khai và phát triển dự án mà không chịu áp lực lớn từ chi phí lãi vay hay biến động của thị trường. Đáng chú ý, danh mục dự án quy mô lớn đang bước vào giai đoạn bàn giao, mở ra chu kỳ tăng trưởng doanh thu và lợi nhuận mới. Sự kết hợp giữa nền tảng tài chính vững chắc và động lực tăng trưởng đã hiện hữu giúp TCH trở thành một trong những cổ phiếu có khả năng chống chịu tốt nhất của ngành, xứng đáng được ưu tiên theo dõi khi tìm kiếm cơ hội đầu tư trong bối cảnh thị trường BĐS vẫn còn đối mặt với nhiều khó khăn thách thức.
==================
👉 Anh/Chị NĐT thấy bài viết hữu ích, hãy Share để nhiều Nhà đầu tư cùng tham khảo.
👉 “THEO DÕI SMART STOCK” để nhận thêm những cập nhật kinh tế, các bài phân tích cổ phiếu theo phương pháp cơ bản và các Ấn phẩm đầu tư định kỳ.
👉 Chúng tôi cập nhật định giá và vị thế mua/bán (nếu có) cổ phiếu TCH nhanh nhất TẠI ĐÂY