
Thị trường khu công nghiệp đang trải qua giai đoạn không ít thách thức từ những bất định về chính sách thương mại, trong khi điều kiện tín dụng và chi phí phát triển hạ tầng vẫn tạo ra áp lực lên các doanh nghiệp trong ngành. Tuy nhiên, không phải doanh nghiệp khu công nghiệp nào cũng chịu ảnh hưởng như nhau.
CTCP Đầu tư Sài Gòn VRG (SIP) là một trong những nhà phát triển khu công nghiệp lớn nhất Việt Nam, sở hữu hơn 3.300 ha đất cho thuê tại các KCN phía Nam. Với SIP, lợi thế không chỉ đến từ quỹ đất khu công nghiệp quy mô lớn mà còn nằm ở mô hình kinh doanh tương đối khác biệt: Phát triển hạ tầng khu công nghiệp kết hợp cung cấp điện, nước và các dịch vụ tiện ích cho khách hàng đang hoạt động.
Hiện hơn 80% doanh thu của SIP đến từ mảng cung cấp điện, nước, xử lý chất thải và cho thuê nhà xưởng. Đối với mảng bất động sản khu công nghiệp, công ty áp dụng phương pháp phân bổ doanh thu theo thời gian thuê đất thay vì ghi nhận một lần toàn bộ doanh thu như nhiều doanh nghiệp cùng ngành. Cách hạch toán này khiến doanh thu và lợi nhuận từ mảng BĐS KCN được phản ánh ổn định và bền vững hơn, đồng thời giảm biến động lợi nhuận theo chu kỳ bàn giao đất.
Kết quả kinh doanh 9 tháng đầu năm 2026 tiếp tục cho thấy sức chống chịu của doanh nghiệp, dù lợi nhuận quý III có phần suy giảm. Đáng chú ý hơn, cổ phiếu SIP đang được giao dịch ở mức định giá thấp hơn đáng kể so với bình quân lịch sử. Vậy mức định giá hiện tại phản ánh một cơ hội đầu tư thực sự, hay thị trường đang chiết khấu những rủi ro chưa được thể hiện đầy đủ trong kết quả kinh doanh?
Bức tranh kết quả kinh doanh: Doanh thu tăng trưởng, nhưng lợi nhuận đang có sự phân hóa
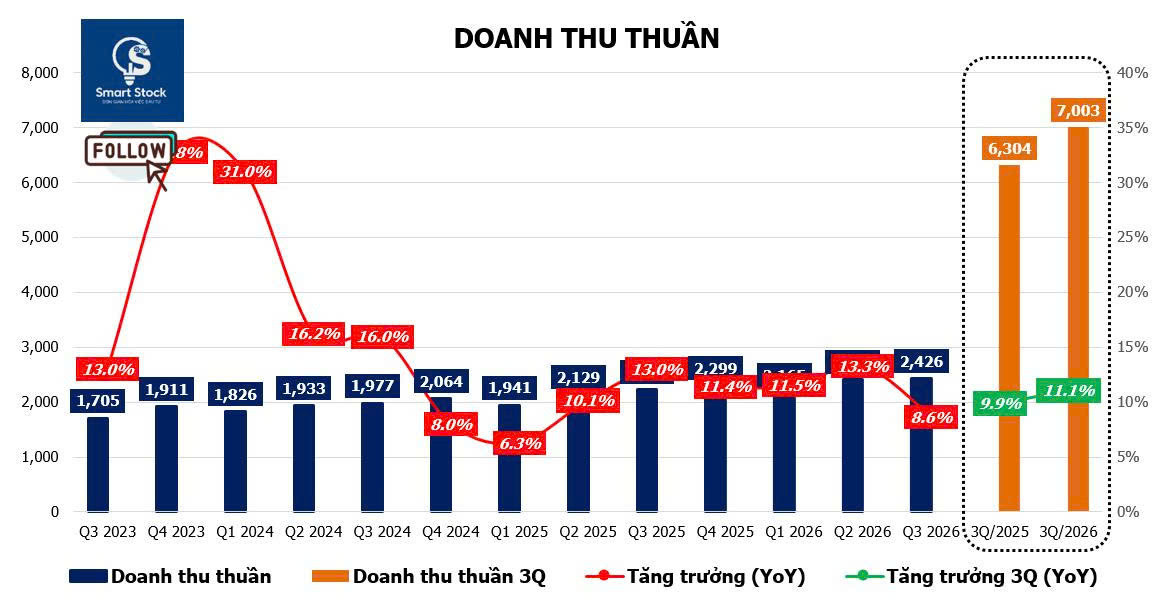
Trong quý III/2026, SIP ghi nhận doanh thu thuần đạt 2.426 tỷ đồng, tăng 8,6% so với cùng kỳ. Trong đó, doanh thu mảng kinh doanh cốt lõi với Tiện ích và Bất động sản KCN đều ghi nhận mức tăng trưởng 15% YoY lần lượt đạt 2.220 tỷ đồng và 116 tỷ đồng. Tuy nhiên, lợi nhuận ròng chỉ đạt 344 tỷ đồng, giảm 5,9%.
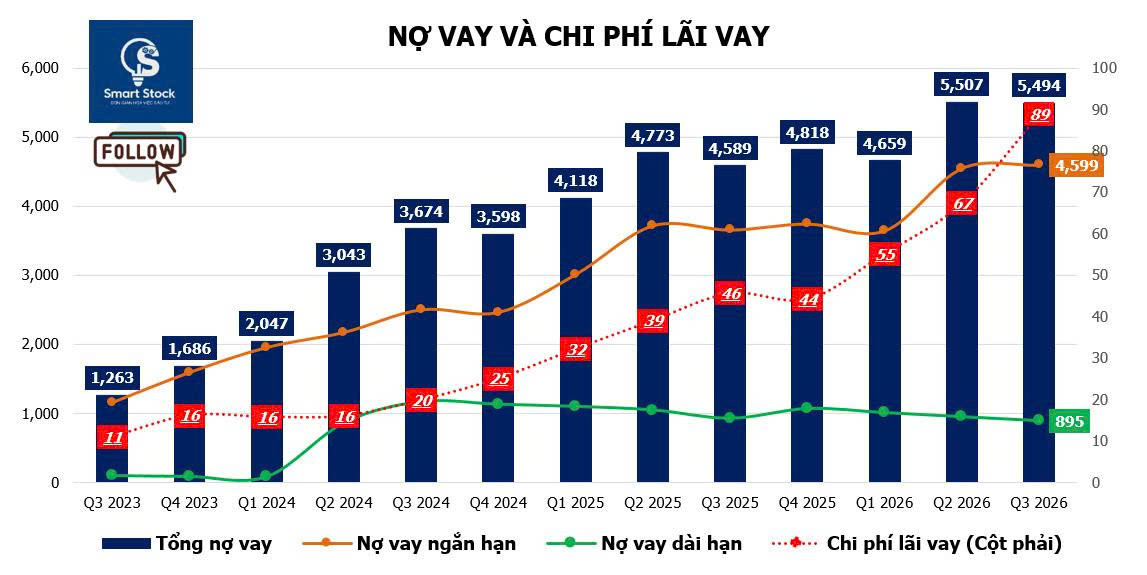
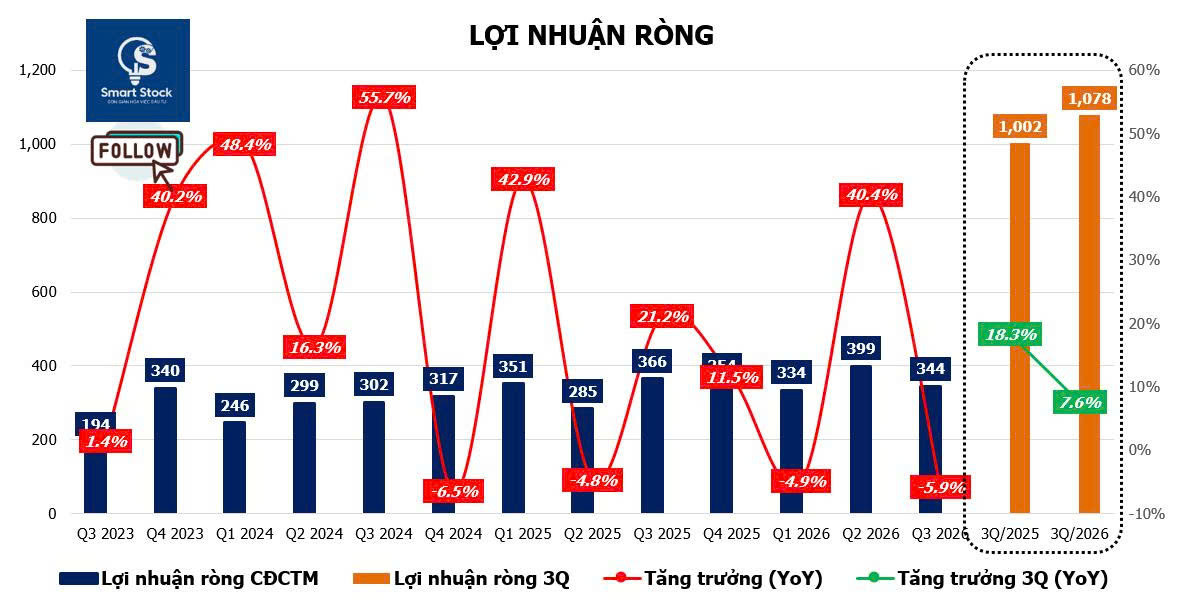 Đáng chú ý, sự trái chiều giữa doanh thu và lợi nhuận chủ yếu xuất phát từ việc biên lợi nhuận gộp thu hẹp từ 16,4% (Q3/2025) xuống 14,5%, trong khi chi phí tài chính tăng lên 118 tỷ đồng, cao hơn 158,9% so với cùng kỳ và tăng 45% so với quý trước.
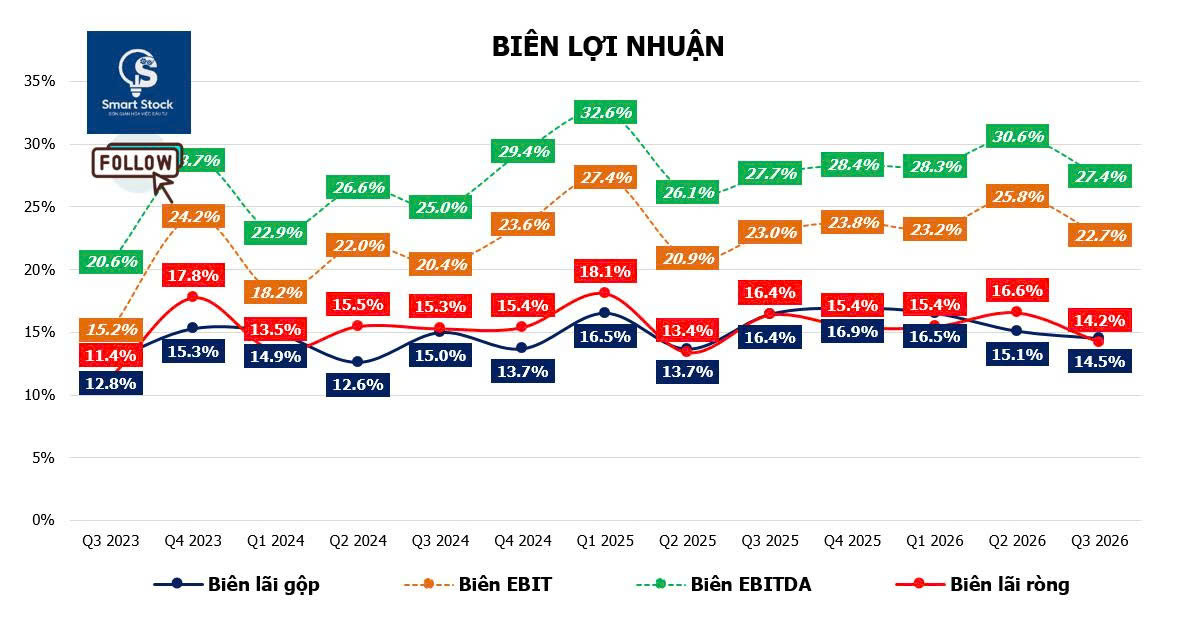 Biên lợi nhuận tổng thể có sự sụt giảm, tuy vậy biên lợi nhuận mảng BĐS KCN có sự cải thiện từ 66,5% (Q3/2025) lên 68,6% trong Q3/2026, mảng Tiện ích duy trì biên lợi nhuận gộp đi ngang trong khi nguyên nhân khiến biên lãi tổng thể suy giảm đến từ mảng Bất động sản nhà ở giảm từ 57,4% xuống 44,4% do doanh thu mảng này ghi nhận chỉ đạt 3,5 tỷ đồng do hoạt động bàn giao tại dự án KĐT mới Phước Đông (Khu A – Gia đoạn 1) gần như đã hoàn thành, chỉ còn lại một vài căn.
Dù vậy, nếu loại trừ các khoản lỗ bất thường ròng khoảng 78 tỷ đồng, lợi nhuận từ hoạt động cốt lõi trong quý III đạt 423 tỷ đồng, tăng 12% YoY và tăng 7,8% QoQ.
→ Điều này cho thấy sự suy giảm của lợi nhuận kế toán chưa phản ánh đầy đủ diễn biến hoạt động kinh doanh thường xuyên. Lũy kế 9 tháng, doanh thu SIP đạt 7.003 tỷ đồng, tăng 11,1%, trong khi lợi nhuận ròng tăng 7,6% lên 1.078 tỷ đồng. Nếu xét lợi nhuận cốt lõi, mức tăng trưởng lên tới 28,1% – Duy trì mức tăng trưởng bền vững từ hoạt động kinh doanh cốt lõi.
Mảng dịch vụ tiện ích KCN (Điện, nước, …): Nguồn thu ổn định
Khi nhắc đến doanh nghiệp khu công nghiệp, nhà đầu tư thường tập trung vào quy mô quỹ đất, giá cho thuê và diện tích bàn giao. Tuy nhiên với SIP, nếu chỉ nhìn vào doanh thu cho thuê đất có thể chưa phản ánh đúng bản chất hoạt động kinh doanh.
Trong quý III/2026, mảng tiện ích và dịch vụ ghi nhận doanh thu 2.220 tỷ đồng, tăng 14,6% so với cùng kỳ, đóng góp tới 91,5% doanh thu và 72,4% lợi nhuận gộp toàn doanh nghiệp.
Điểm đáng chú ý là khi các khu công nghiệp được lấp đầy, nhu cầu sử dụng điện, nước và dịch vụ của các nhà máy cũng có xu hướng gia tăng. Nói cách khác, SIP có lợi thế đáng kể so với những doanh nghiệp phụ thuộc chủ yếu vào hoạt động ghi nhận doanh thu từ bàn giao đất khu công nghiệp, việc ghi nhận doanh thu cho thuê đất đi kèm sử dụng dịch vụ tiện ích hỗ trợ nguồn thu trong dài hạn.
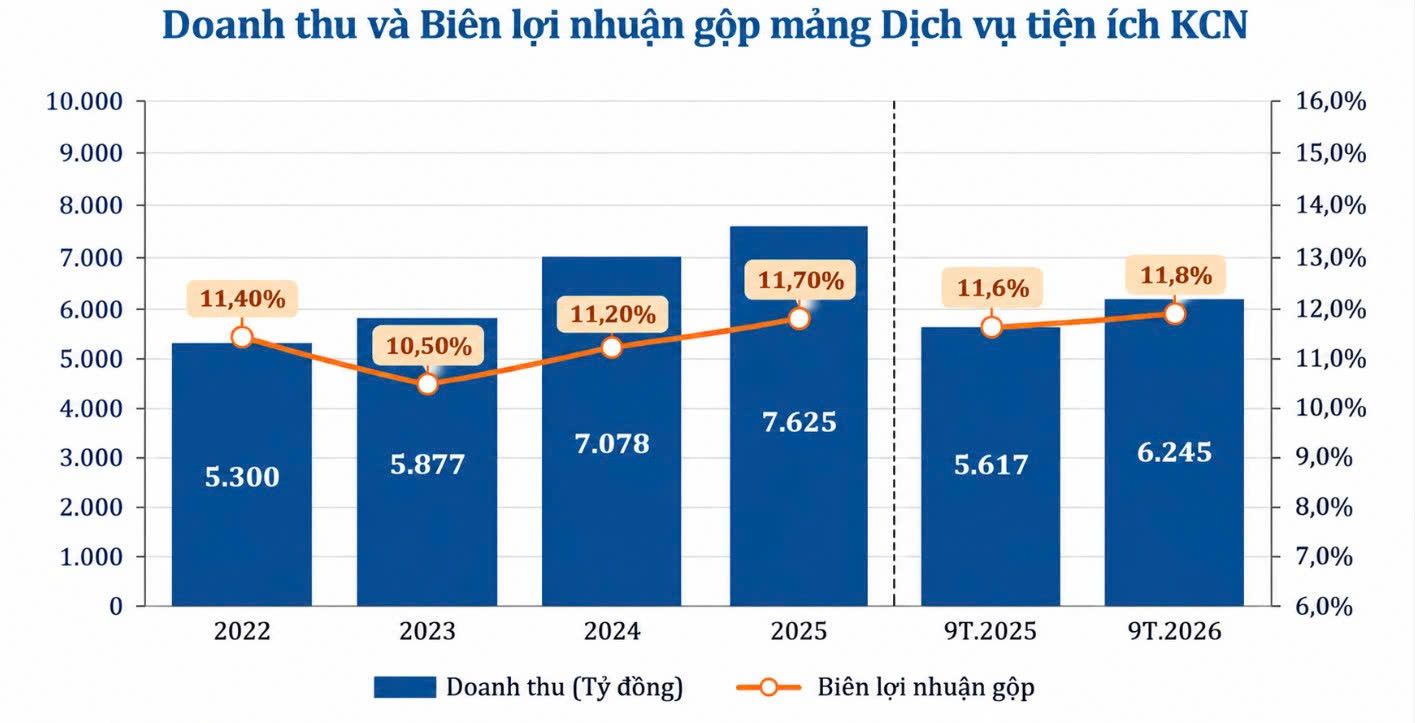
SIP là một trong số ít các doanh nghiệp được EVN cấp phép phân phối điện thương mại trong các KCN của mình. Hoạt động phân phối điện giúp Công ty cung cấp gói dịch vụ toàn diện hơn cho khách thuê (so với các công ty phát triển BĐS KCN khác thường không tham gia vào việc cung cấp điện) trong bối cảnh việc xin cấp phép cho các dịch vụ tiện ích ngày càng khó khăn càng tạo thêm lợi thế cạnh tranh cho SIP.
SIP mua điện từ EVN với giá bán buôn dành cho KCN và bán lại cho khách thuê với giá bán lẻ của EVN, cộng thêm 5% phụ phí duy tu lưới điện. SIP có trách nhiệm xây dựng lưới điện và trạm biến áp. Ngoài ra, SIP còn hợp tác với First Solar (Mỹ) để triển khai nhiều dự án điện mặt trời áp mái tại trong KCN, sản lượng điện bổ sung này cũng được bán lại cho khách thuê của Công ty. Hiện tổng công suất điện mặt trời áp mái đạt 74 MW, SIP đặt kế hoạch mở rộng thêm 13 MW trong năm 2026.
Về phân phối nước, SIP chủ yếu cung cấp nước sạch đã qua xử lý cho khách thuê tại KCN Phước Đông, sử dụng nguồn nước từ hồ Dầu Tiếng.
→ Mặc dù hoạt động này mang lại tỷ suất lợi nhuận khá mỏng, nhưng tăng trưởng của mảng này theo sát sự gia tăng tỷ lệ lấp đầy tại các khu công nghiệp, tạo ra dòng tiền ổn định để tài trợ cho việc bồi thường đất đai và chi tiêu cơ sở hạ tầng của SIP.
Quỹ đất khu công nghiệp: Dư địa tăng trưởng vẫn còn lớn
SIP sở hữu và phát triển quỹ đất khu công nghiệp tập trung tại khu vực công nghiệp phía Nam. Hiện doanh nghiệp đang vận hành 4 khu công nghiệp với tổng diện tích hơn 3.300 ha và đều nằm trong các vị trí chiến lược trong hoặc gần TP. HCM bao gồm: Phước Đông (Tây Ninh), Lê Minh Xuân 3 (TP.HCM), KCN Đông Nam và Lộc An – Bình Sơn (Đồng Nai). Chiếm phần lớn khoảng 90% diện tích trên có chi phí đền bù rất thấp khoảng 140.000đ/m². Trong năm 2025, SIP cũng nhận phê duyệt chủ trương đầu tư dự án Long Đức giai đoạn 2 rộng gần 294 ha, một trong những quỹ đất đáng chú ý do nằm gần sân bay Long Thành.
| STT | KCN | Quỹ đất (Ha) | Vị trí | Tỷ lệ sở hữu | Tỷ lệ lấp đầy (%) | Giá cho thuê
(USD/m²) |
Trạng thái |
| 1 | Đông Nam | 287 | Củ Chi – TP.HCM | 100% | 37 | 350 | Hoàn thiện |
| 2 | Phước Đông (Khu A) | 1,014 | Gò Dầu – Tây Ninh | 100% | 97 | 90-100 | Hoàn thiện |
| 3 | Phước Đông (Khu B) | ||||||
| – Giai đoạn 2 | 1,175 | Gò Dầu – Tây Ninh | 100% | 44 | 90 – 100 | Hoàn thiện | |
| – Giai đoạn 3 | N/a | Gò Dầu – Tây Ninh | 100% | 0 | 90 – 100 | Trong quá trình giải phóng mặt bằng | |
| 4 | Lê Minh Xuân 3 | 231 | Bình Chánh – TP.HCM | 100% | 89 | 250 – 300 | Hoàn thiện |
| 5 | Lộc An – Bình Sơn | 498 | Long Thành – Đồng Nai | 69% | 67 | 230 | Hoàn thiện |
| 6 | Long Đức 2 | 294 | Long Thành – Đồng Nai | 58% | 0 | N/a | Chờ phê duyệt |
Tại Tây Ninh Đồng Nai, 2 tỉnh thành đều ghi nhận tốc độ tăng trưởng theo tháng về giá trị dòng vốn nước ngoài đăng ký. 10 tháng đầu năm 2026, dòng vốn đầu tư nước ngoài vào 2 tỉnh thành này nhận lần lượt đạt 5,7 và 6,7 tỷ USD tăng trưởng +24,8% YoY và +0,2% YoY.
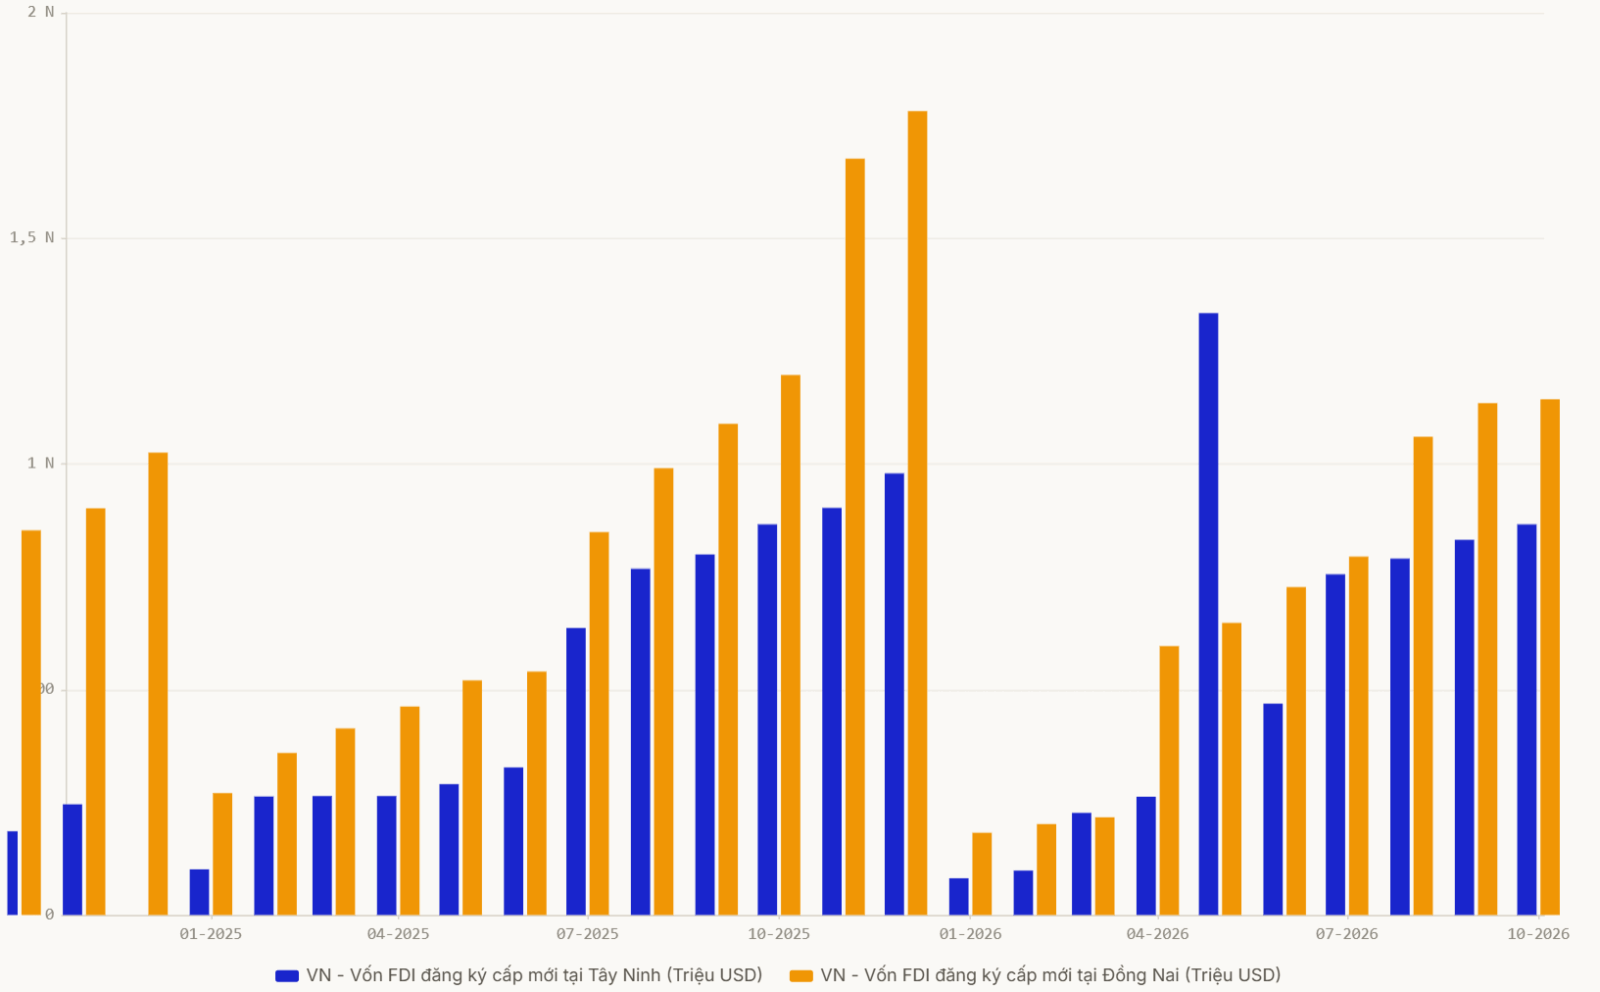
Đối với Tây Ninh, lợi thế quỹ đất lớn và hạ tầng giao thông, logistics đang được đầu tư mạnh. Nhiều tuyến kết nối tới khu công nghiệp và khu kinh tế cửa khẩu đã hoàn thành như đường 823D, đường Lương Hòa – Bình Chánh. Đang triển khai là các tuyến Tân An – Tân Ninh, Tân An – Bình Hiệp, Vành đai 3 và Vành đai 4. Bên cạnh đó, tỉnh có 21 cửa khẩu, trong đó 4 cửa khẩu quốc tế, 4 cửa khẩu chính và 13 cửa khẩu phụ, cùng Cảng Quốc tế Long An. Hệ thống này giúp doanh nghiệp vừa tiếp cận cảng biển, vừa thông thương thuận lợi với Campuchia.
Trong khi đó, Đồng Nai sở hữu hệ thống sông Đồng Nai, sông Bé cùng nhiều hồ thủy điện, thủy lợi lớn. Thành phố Đồng Nai được định hướng trở thành đô thị công nghiệp – dịch vụ hiện đại, trung tâm logistics và công nghệ cao của vùng Đông Nam Bộ và cả nước. Đồng Nai đang ưu tiên thu hút các dự án công nghệ cao, công nghệ sinh học, vật liệu mới, năng lượng xanh…; đồng thời phát triển hệ sinh thái đổi mới sáng tạo gắn với Cảng hàng không quốc tế Long Thành, hệ thống logistics vùng Đông Nam Bộ và các KCN thế hệ mới.
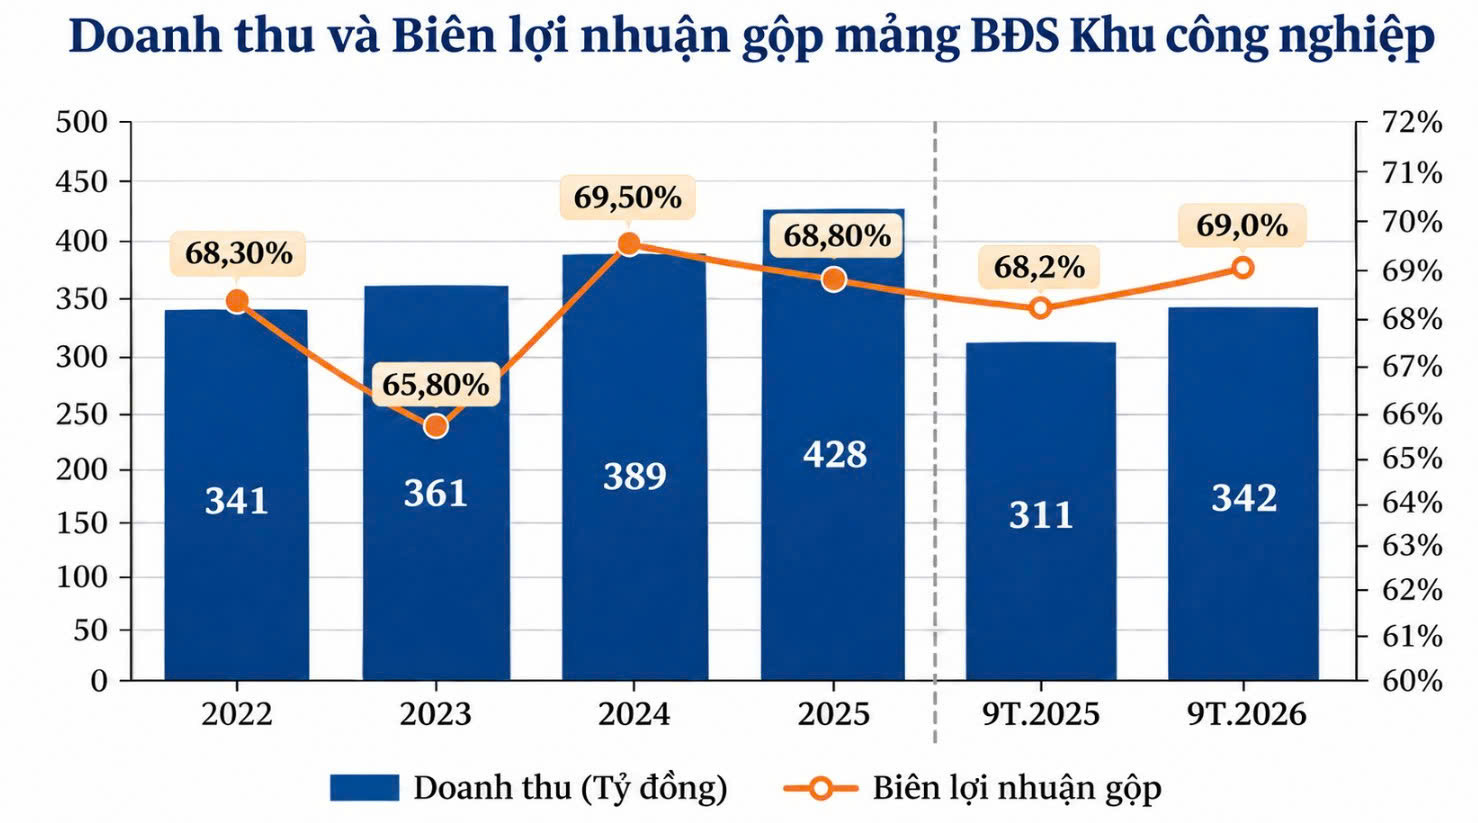
Trong quý III năm 2026, doanh thu mảng cho thuê Bất động sản KCN đạt 116 tỷ đồng, tăng 14,8% YoY và 5,5% QoQ, đưa tổng doanh thu 9 tháng đầu năm 2026 lên 342 tỷ đồng (tăng +10,1% YoY). Sự tăng trưởng phản ánh phương pháp ghi nhận doanh thu phân bổ và tăng lũy kế về quy mô cho thuê trong suốt quá trình hoạt động.
Dư địa tăng trưởng được thể hiện qua khoản mục Doanh thu chưa thực hiện dài hạn, tăng lên 14.620 tỷ đồng vào cuối quý III/2026, tăng 12,7% so với đầu năm và tăng 8,2% QoQ. Đây là nguồn doanh thu sẽ được phân bổ dần vào kết quả kinh doanh trong các kỳ sau, và được xem là “của đề dành” của doanh nghiệp.
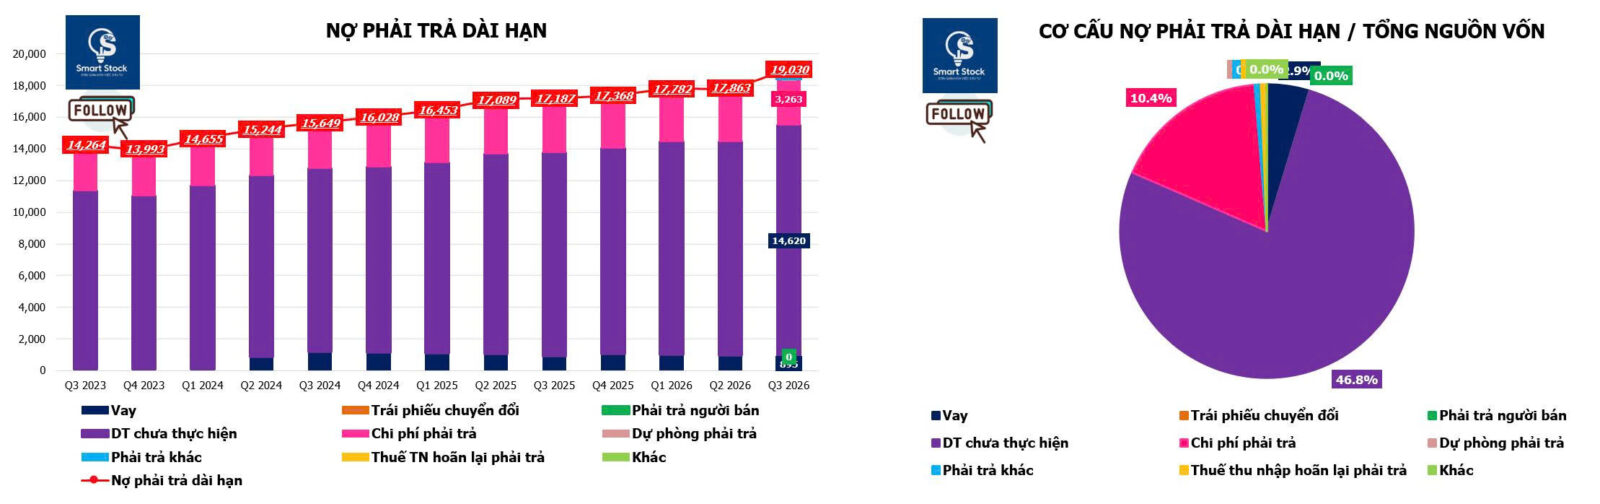
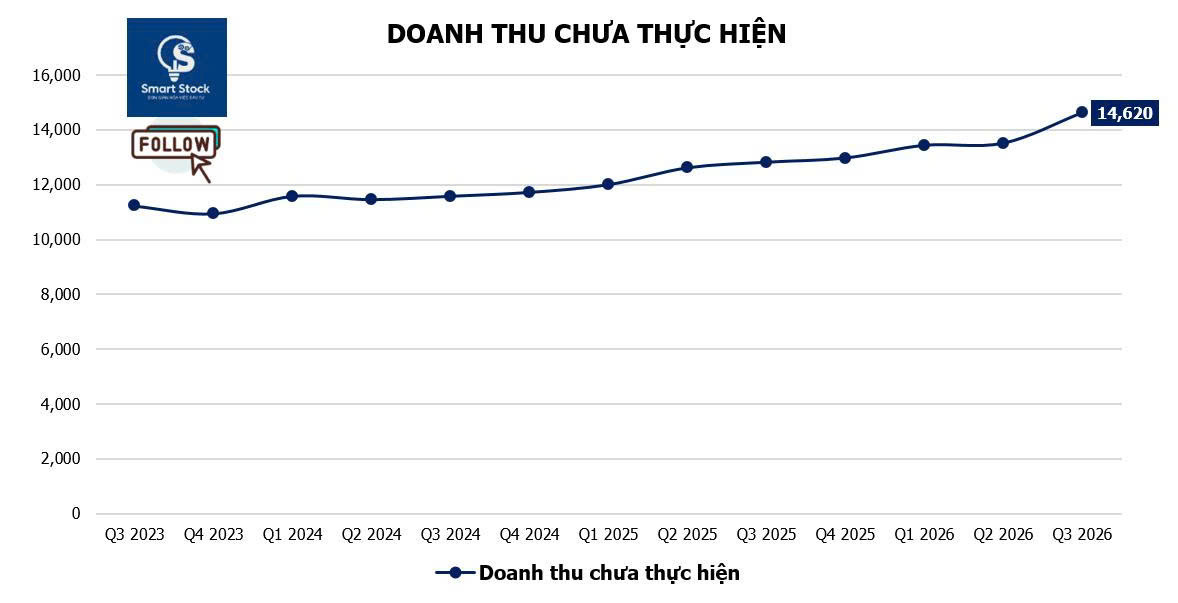
→ Khoản doanh thu chưa thực hiện lớn giúp cải thiện khả năng dự báo doanh thu trong tương lai, đồng thời tạo ra sự khác biệt về tính ổn định giữa SIP và các doanh nghiệp ghi nhận doanh thu cho thuê đất một lần. Không những thế, việc quy mô “của để dành” tăng lên theo thời gian cho thấy khả năng mở rộng hoạt động, diện tích cho thuê vẫn đang được duy trì và có sự thu hút nhà đầu tư dựa trên các lợi thế của các khu công nghiệp hiện hữu.
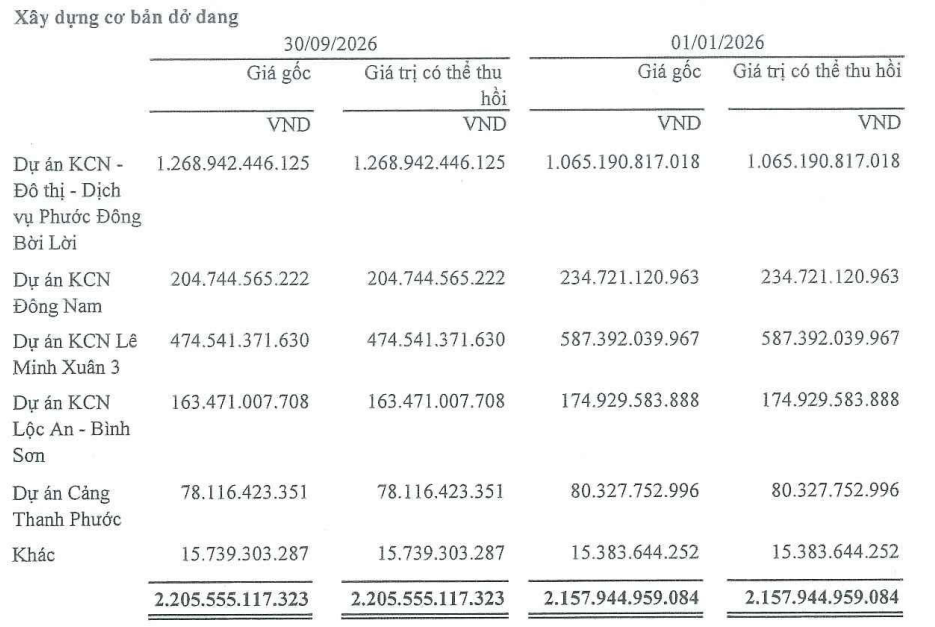
KCN Phước Đông – Bời Lời (Khu B – Giai đoạn 3) đã gần như hoàn thành việc đền bù và giải phóng mặt bằng, tiến tới việc bàn giao trong cuối năm 2026. Trong khi đó, KCN Long Đức 2 đang ở giai đoạn đầu của quá trình phát triển, SIP mới hoàn tất kế hoạch bồi thường và thanh toán tiền giải phóng mặt bằng cho dự án Long Đức 2 trong quý II năm 2026. Dự kiến công tác xây dựng cơ sở hạ tầng sẽ sớm khởi công. Công ty dự kiến đưa dự án vào hoạt động từ cuối 2027. BLĐ cho biết đang tập trung khai thác 1.140 ha thương phẩm hiện hữu, chưa có kế hoạch mở rộng mới.
KCN Phước Đông, một trong số các dự án hạ tầng sắp tới, KCN Phước Đông được hưởng lợi nhiều nhất từ tuyến cao tốc TP.HCM – Mộc Bài, dự án này giúp giảm đáng kể thời gian di chuyển đến và đi từ KCN, hiện đang được kết nối qua Quốc lộ 22 (khoảng 60 km). Với giai đoạn 1 (Khu A) SIP đã mất khoảng 10 năm để cho thuê hết khoảng 800 ha của dự án, khi hạ tầng chưa phát triển như hiện tại. Do đó, khi tuyến cao tốc TP.HCM – Mộc Bài (Đang thi công), việc đồng bộ hạ tầng càng làm tăng thêm lợi thế vị trí cho KCN.
Đối với dự án KCN Lộc An – Bình Sơn, có vị trí chiến lược liền kề với đường cao tốc TP.HCM – Long Thành – Dầu Giây và Sân bay Quốc tế Long Thành. Khi Đường Vành đai 3, 4 và đường cao tốc Bà Rịa – Vũng Tàu được hoàn thiện, kết nối hạ tầng giữa Lộc An – Bình Sơn với cảng Cái Mép – Thị Vải và cảng Cần Giờ sẽ được tăng cường mạnh mẽ hơn nữa.
Tương tự với dự án KCN Long Đức cũng nằm trong vị trí chiến lược gần sân bay quốc tế Long Thành, giúp gia tăng đáng kể sức hấp dẫn đối với nhà đầu tư nước ngoài. Theo Ban lãnh đạo SIP, chi phí tổng thể hình thành KCN Long Đức 2 khoảng 50 USD/m², trong khi giá cho thuê hiện tại của các khu công nghiệp lân cận (đã gần lấp đầy) đang ở mức 170–180 USD/m². Điều này cho thấy biên lợi nhuận gộp tiềm năng rất cao, là động lực tăng trưởng chính cho giai đoạn sau năm 2026 khi dự án đi vào hoạt động kinh doanh ổn định.
Rủi ro thuế quan tác động lên khả năng cho thuê đất của SIP: Hiện nay, 70 – 80% khách thuê tại các khu công nghiệp của SIP là các doanh nghiệp xuất khẩu sang các thị trường ngoài Hoa Kỳ, bao gồm Hồng Kông, Trung Quốc, Nhật Bản, Hàn Quốc và châu Âu.
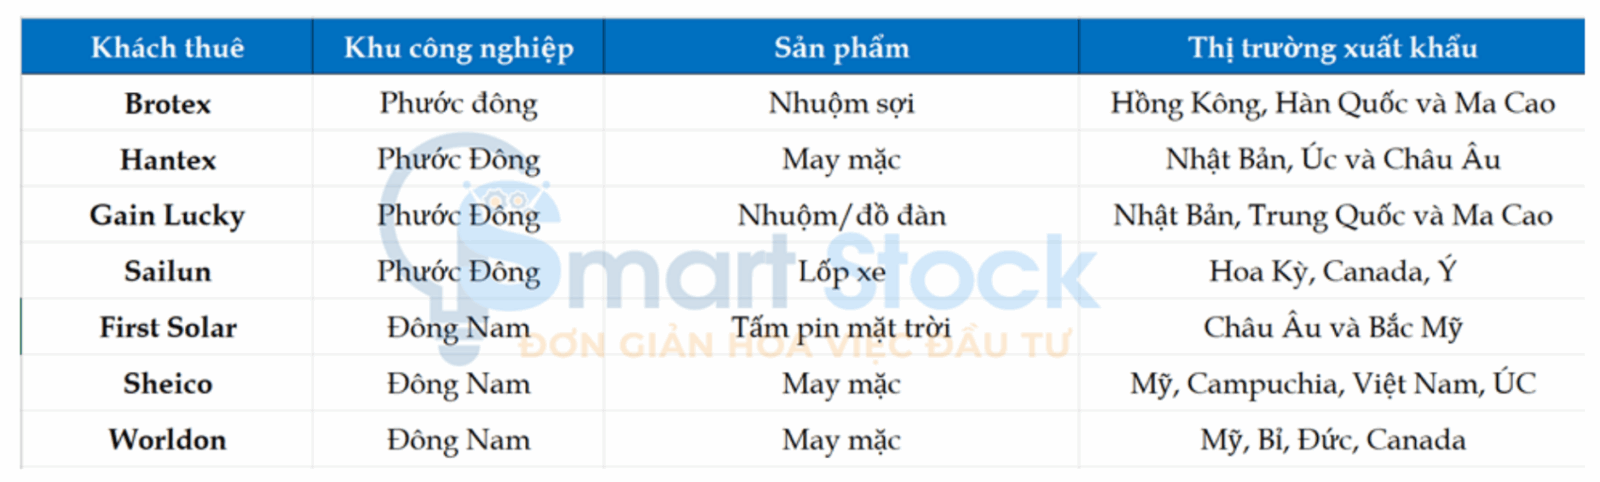
Nhờ cơ cấu thị trường xuất khẩu đa dạng, Công ty hầu như ít chịu tác động đáng kể từ chính sách thuế quan đối ứng của Mỹ. Các khách hàng chủ lực của SIP tập trung vào ngành dệt may, sợi, dệt (như Worldon, Gain Lucky) và sản xuất lốp xe (như Sailun, Jinyum, ACTR). Đây đều là những ngành thâm dụng lao động, giá trị gia tăng thấp, thường được hưởng mức thuế ưu đãi hoặc không nằm trong nhóm hàng hóa chịu thuế cao từ Mỹ. Điều này giúp giảm bớt rủi ro gián tiếp từ chính sách thương mại Mỹ, khả năng về điều chỉnh thời gian thuê đất, hay kế hoạch mở rộng của các khách hàng hiện hữu.
Trong 9 tháng đầu năm 2026, doanh nghiệp ghi nhận các hợp đồng ký kết thuê đất (MoUs) với diện tích khoảng 48 ha tại các khu công nghiệp Phước Đông, Lộc An – Bình Sơn và Đông Nam. Diện tích bàn giao đạt khoảng 46 ha. Trong bối cảnh môi trường thương mại còn nhiều bất định, kết quả này cho thấy SIP vẫn duy trì được khả năng thu hút khách thuê. So với 29 ha được cho thuê trong năm 2025, đây là kết quả khả quan cho thấy nhu cầu thuê ổn định trên các KCN của công ty dựa trên yếu tố cơ sở hạ tầng được đồng bộ.
Cú huých từ chính sách: Chi tiết xem tại đây
Nghị định số 20/2026/NĐ-CP được Chính phủ ban hành ngày 15/01/2026, có hiệu lực từ ngày 15/01/2026 (với ngoại lệ chuyển tiếp tại Điều 16), nhằm hướng dẫn thực hiện Nghị quyết 198/2025/QH15 về các cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.
Các nhà phát triển BĐS KCN sẽ hưởng lợi rõ rệt hơn từ cơ chế hỗ trợ hạ tầng và khung pháp lý về đất đai phù hợp hơn với thị trường. Ngân sách cấp tỉnh được phép cùng đầu tư vào hạ tầng thiết yếu cả trong và ngoài ranh giới dự án – như kết nối giao thông, tiện ích và giải phóng mặt bằng – giúp giảm áp lực vốn đầu tư trong giai đoạn đầu cho các nhà phát triển.
Đổi lại, các chủ đầu tư /DN BĐS KCN được hưởng sự hỗ trợ này phải dành một phần diện tích đất đã có hạ tầng cho các doanh nghiệp công nghệ cao, doanh nghiệp vừa và nhỏ và các startup đổi mới sáng tạo. Các tỉnh thường đặt mục tiêu dành khoảng 20 ha cho mỗi KCN mới (Hay tương đương khoảng 5% tổng diện tích đất KCN).
Đối với khách thuê đủ điều kiện sẽ được giảm ít nhất 30% tiền thuê đất trong 5 năm đầu, và Nhà nước sẽ hoàn trả các khoản chiết khấu này cho chủ đầu tư >>> Nhằm tăng cường tỷ lệ lấp đầy sớm.
Doanh thu thoái vốn tiềm năng
Việc thoái vốn của Công ty cổ phần Nam Tân Uyên (NTC) vẫn đang tiến triển đúng kế hoạch và dự kiến hoàn thành trong năm tài chính 2027.
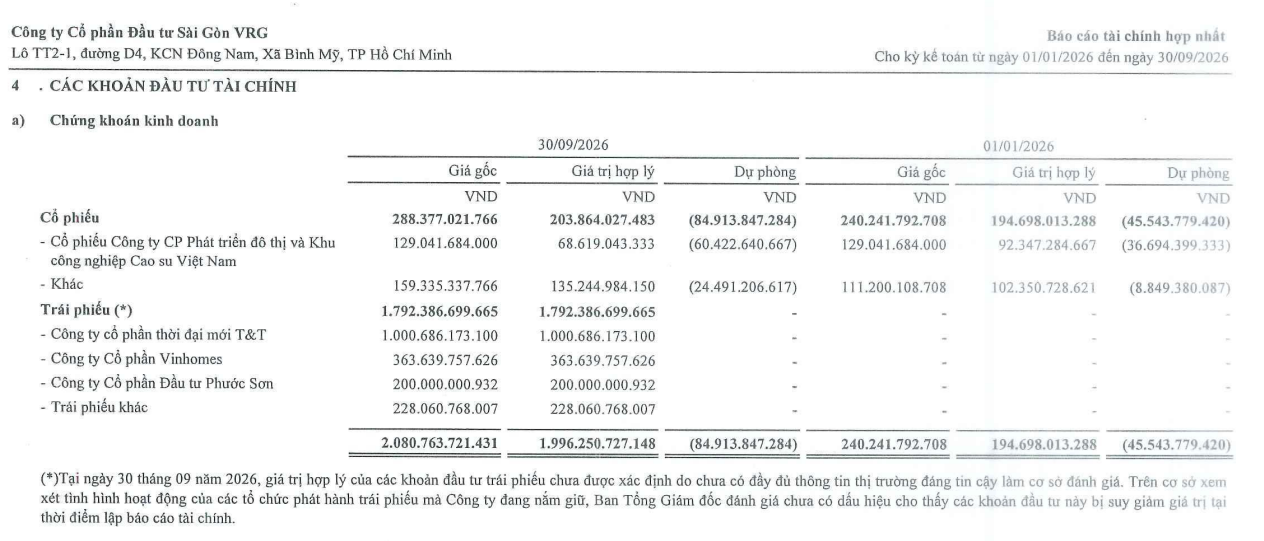
Khoản mục chứng khoán kinh doanh tăng đáng kể trong Q3/2026, tăng gấp 10 lần so với đầu năm từ 238 tỷ lên 2.081 tỷ đồng. Động thái này đến từ việc SIP tăng hoạt động đầu tư mới vào TPDN với giá trị gần 1.800 tỷ đồng, trong đó trong số lớn nhất là Công ty cổ phần thời đại mới T&T. Tuy nhiên cần xem xét thêm tính rủi ro khi đầu tư vào TPDN này khi công ty T&T đang có tốc độ huy động bằng phát hành trái phiếu rất khủng trong năm 2025 tới nay và doanh nghiệp có tính “cô đặc” trong cổ đông góp vốn liên quan đến Tân Hoàng Minh.
Bất động sản nhà KDC Thuận Lợi (Thuộc Phước Đông New City – KĐT Phước Đông): Động lực ghi nhận doanh thu từ 2027.
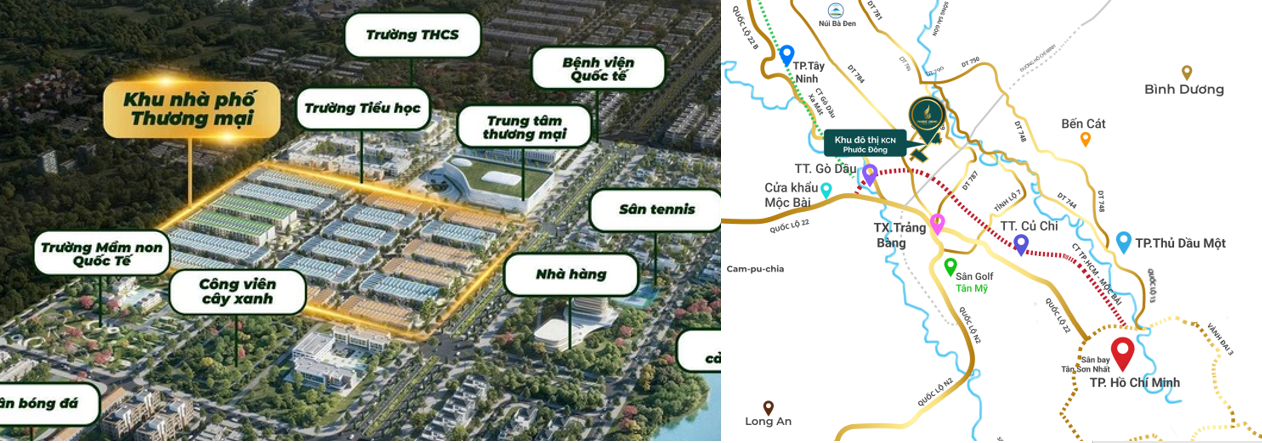
Tháng 10/2026, SIP cùng đơn vị phát triển chính thức tung ra thị trường 204 căn nhà phố thương mại và ghi nhận tốc độ giao dịch rất nhanh (sold out liên tục) nhờ pháp lý hoàn chỉnh. Dự kiến toàn bộ các hạng mục nhà ở sầm uất này sẽ được hoàn thiện và bàn giao nhà đồng loạt cho khách hàng vào Quý I/2027.
Vị trí của Phước Đông New City được đánh giá là ĐẮT GIÁ khi nằm giữa lòng KCN Phước Đông. Dễ dàng kết nối với các tuyến đường huyết mạch như: ĐT 784, ĐT 787, ĐT 789, ĐT 750, ĐT 748, Tỉnh lộ 7, Quốc lộ 22, Quốc lộ N2, Đường Hồ Chí Minh, cao tốc TP. HCM – Mộc Bài,…
Sức khỏe tài chính: Nợ vay gia tăng nhưng tiền ròng ở mức cao
Một trong những yếu tố cần quan tâm khi phân tích doanh nghiệp khu công nghiệp là khả năng tài trợ vốn cho các dự án mới. Đặc thù ngành đòi hỏi doanh nghiệp phải chi trước một lượng vốn lớn cho công tác bồi thường, giải phóng mặt bằng và phát triển hạ tầng, trong khi quá trình thu hồi vốn thường kéo dài.
Tại cuối quý III/2026, tổng dư nợ vay của SIP đạt khoảng 5.494 tỷ đồng, tăng 14% so với đầu năm và không đổi so với quý trước. Phần lớn vốn vay gia tăng được SIP sử dụng cho đầu tư hạ tầng và giải phóng mặt bằng các dự án đang triển khai (Phước Đông giai đoạn 3 và Long Đức 2).
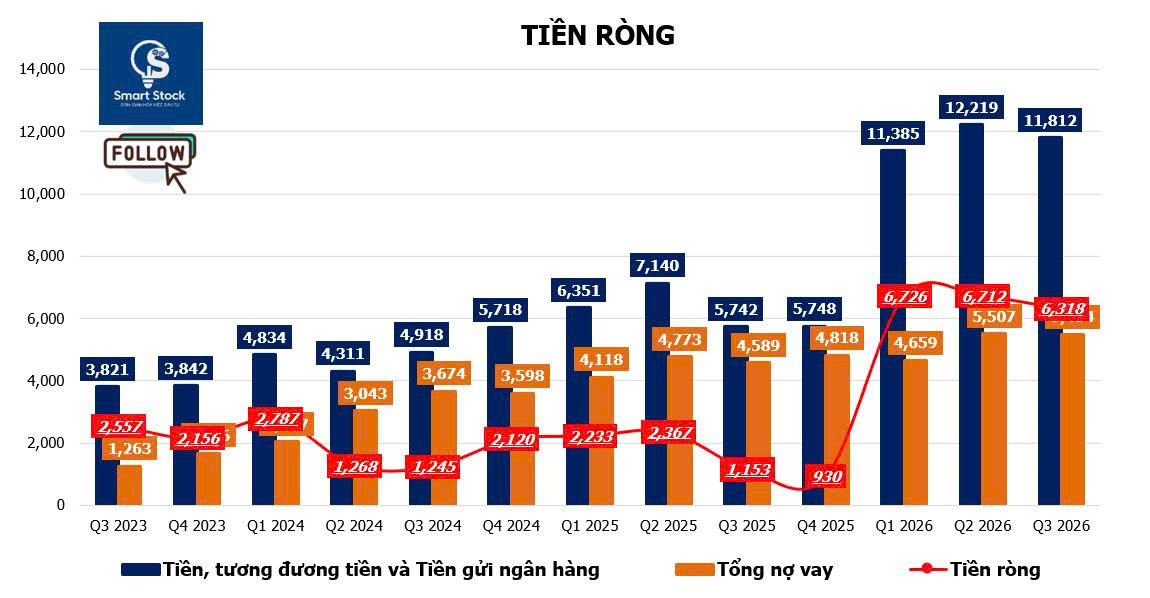
Tuy nhiên, điểm tích cực khi SIP vẫn duy trì trạng thái tiền ròng khoảng 8.300 tỷ đồng. Đây là một lợi thế đáng kể trong bối cảnh chi phí vốn và khả năng tiếp cận tín dụng vẫn là thách thức đối với nhiều doanh nghiệp bất động sản khu công nghiệp. Điều này cho thấy SIP có khả năng tạo ra nguồn tiền từ hoạt động kinh doanh để tài trợ một phần đáng kể cho nhu cầu đầu tư.
Định giá: Chiết khấu sâu so với lịch sử, nhưng mức giá hợp lý là bao nhiêu?
SIP đang giao dịch ở mức P/E dự phóng 12 tháng khoảng 8,6 lần, thấp hơn đáng kể so với bình quân 3 năm khoảng 11,6 lần. Cổ phiếu cũng đang được giao dịch với mức chiết khấu 62,1% so với giá trị tài sản ròng điều chỉnh (RNAV), cao hơn mức chiết khấu bình quân 3 năm khoảng 50%.
→ Với kết quả kinh doanh tăng trưởng tích cực, hiệu quả cho thuê và bàn giao ổn định bất chấp bối cảnh thị trường đầy thách thức, cùng với lợi thế về vị trí chiến lược của các dự án khu công nghiệp đang khai thác, định giá SIP đang trở nên hấp dẫn hơn xét trên dữ liệu lịch sử.
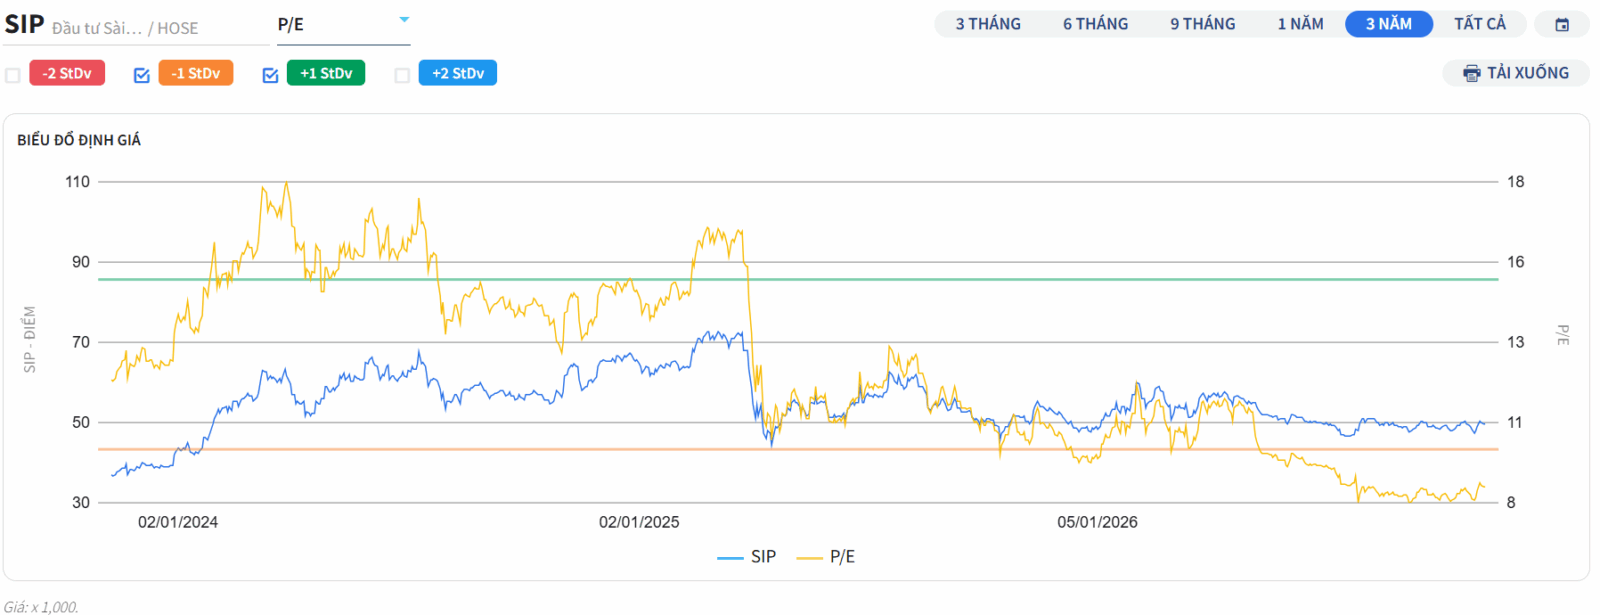
Tuy nhiên, điều ngăn cản cho việc tái định giá của SIP khi môi trường ngành chưa thực sự thuận lợi. Rủi ro đến từ những bất định về thuế quan khiến dòng tiền trong thị trường chưa có sự cởi mở trở lại, quá trình phản ánh giá trị nội tại vào thị giá có thể cần nhiều thời gian. Mặc dù các rủi ro liên quan được cho là tác động tối thiểu đối với SIP khi diện tích cho thuê mới của SIP vẫn ghi nhận ở mức khả quan đi kèm hoạt động triển khai các dự án mới được hỗ trợ, đẩy nhanh nhờ xúc tác từ chính sách, củng cố hiệu quả đầu tư, do vậy việc định giá hấp dẫn có thể xem xét cho hoạt động tích lũy trước khi dòng tiền phản ánh trở lại vào thị giá cổ phiếu