
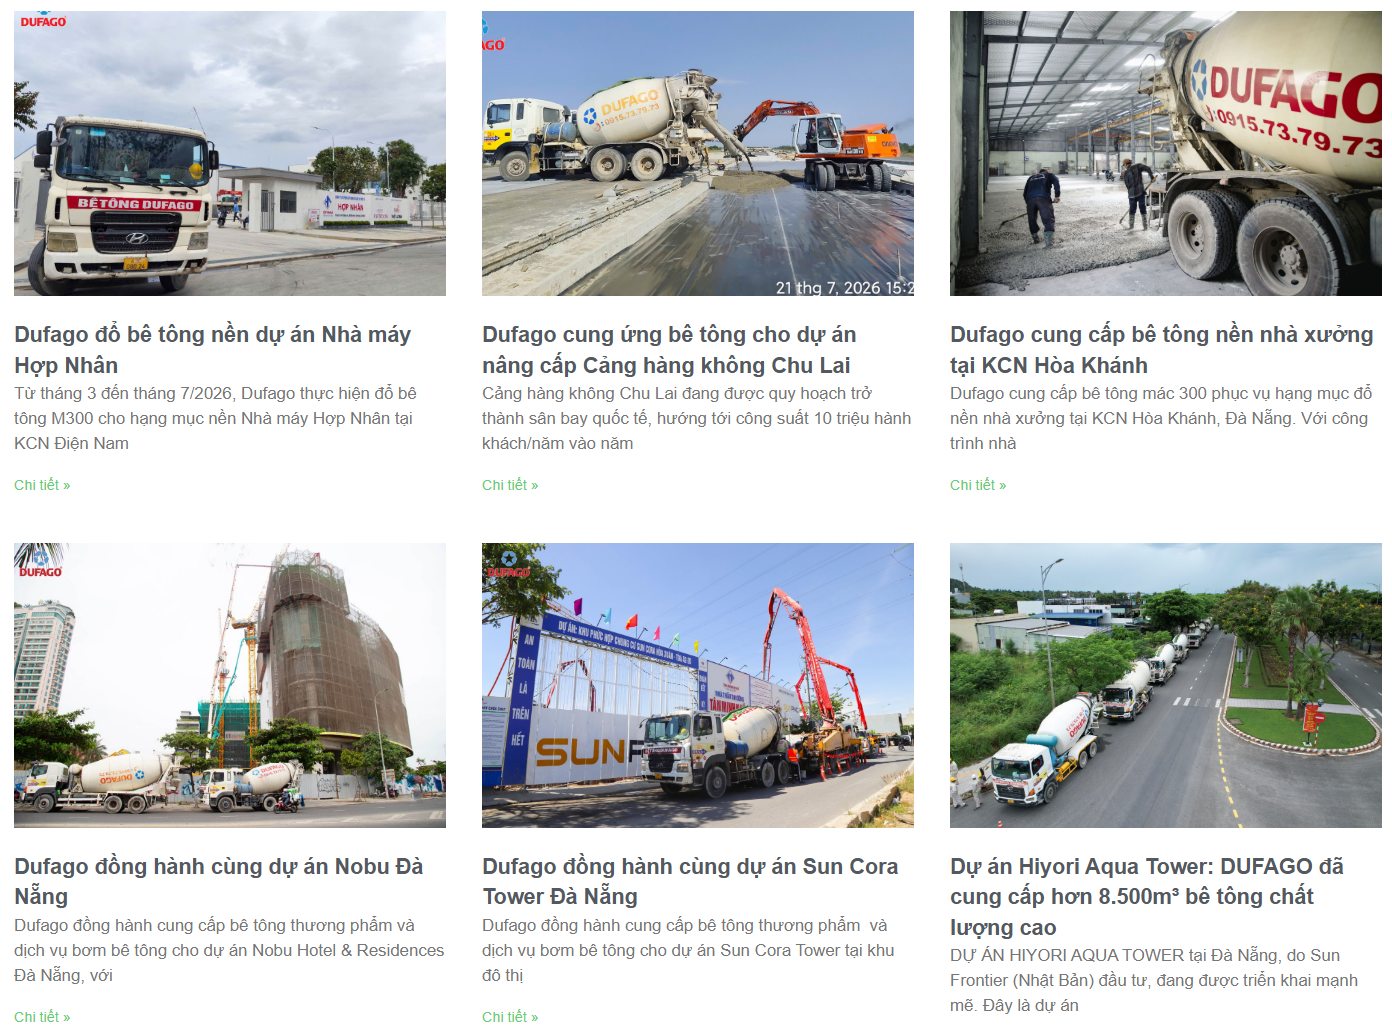
CTCP Tập đoàn đầu tư Din Capital (PDB) hoạt động chính trong lĩnh vực sản xuất bê tông thương sản phẩm với thương hiệu Dufago. Doanh nghiệp hoạt động cung ứng bê tông cho nhiều dự án, công trình lớn tại khu vực miền Trung (Đà Nẵng, Quãng Ngãi,…) cùng khách hàng là các nhà thầu có tên tuổi, năng lực thi công hàng đầu kể đến như Dinco E&C, Newtecons, Trung Nam, Coteccons, Unicons,…
Sau thành công rực rỡ của năm 2025 với sự gia tăng về doanh thu lợi nhuận vượt xa kế hoạch, với doanh thu và lợi nhuận tăng trưởng lần lượt đạt 426 tỷ đồng (+38% YoY) và 52 tỷ đồng (+450% YoY). Kết thúc 6 tháng đầu năm 2026, PDB đạt doanh thu 213 tỷ đồng, tăng +7,2% YoY nhờ mảng bê tông thương phẩm, nhưng lợi nhuận gộp tăng +37,8% cùng biên lợi nhuận gộp cải thiện rõ rệt lên 21,8% kéo theo lợi nhuận sau thuế đạt 31,6 tỷ đồng, tăng +51,4% YoY. Với kết quả này PDB đã hoàn thành 73% kế hoạch doanh thu và 98% kế hoạch LNST cả năm đặt ra.
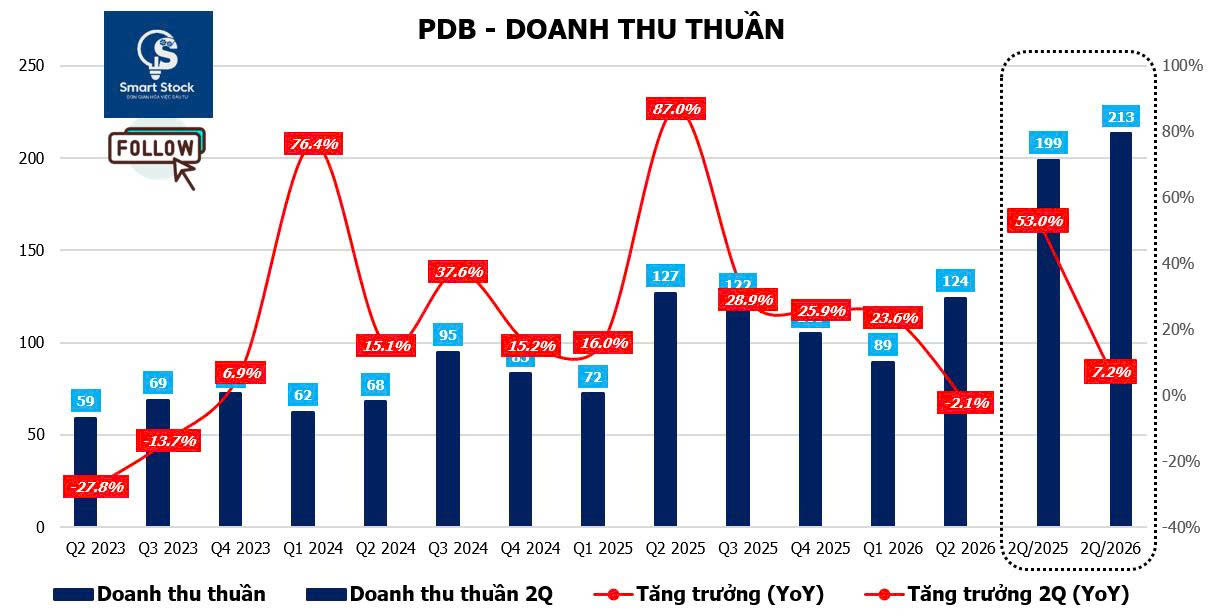
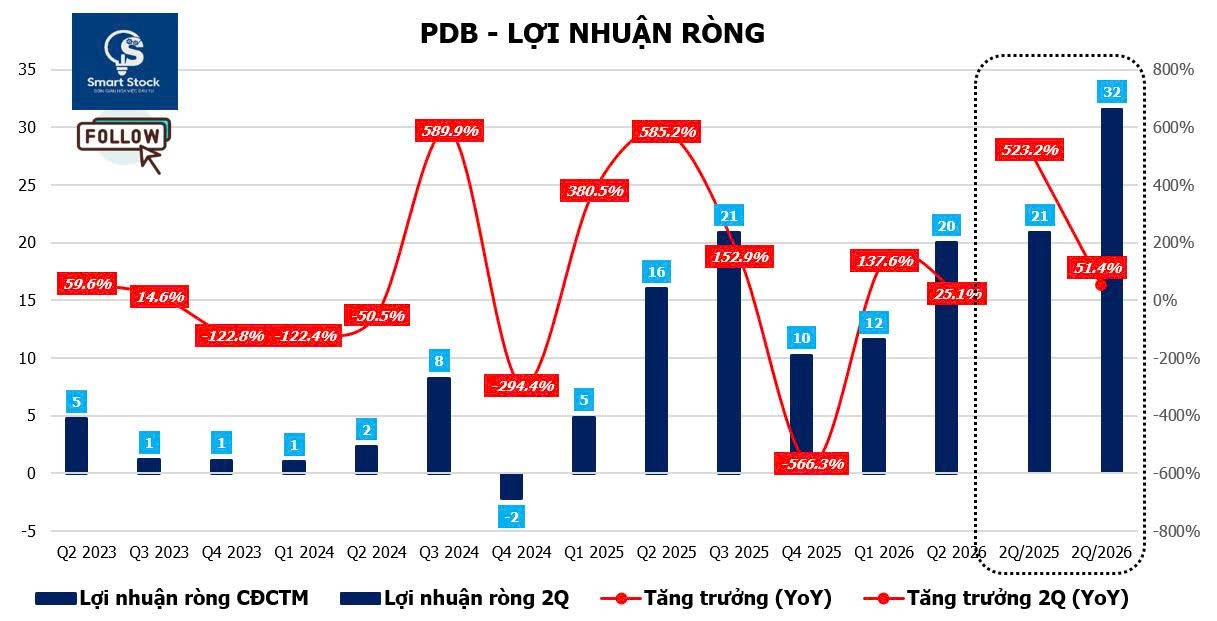
Xét riêng trong Q2/2026, PDB ghi nhận doanh thu thuần đạt 124 tỷ đồng, giảm nhẹ 2,1% YoY trong bối cảnh nền so sánh cùng kỳ ở mức cao. Tuy nhiên, lợi nhuận tiếp tục tăng trưởng tích cực khi lợi nhuận gộp đạt 29 tỷ đồng, tăng +17% YoY và lợi nhuận sau thuế đạt 20 tỷ đồng, tăng +25% YoY.
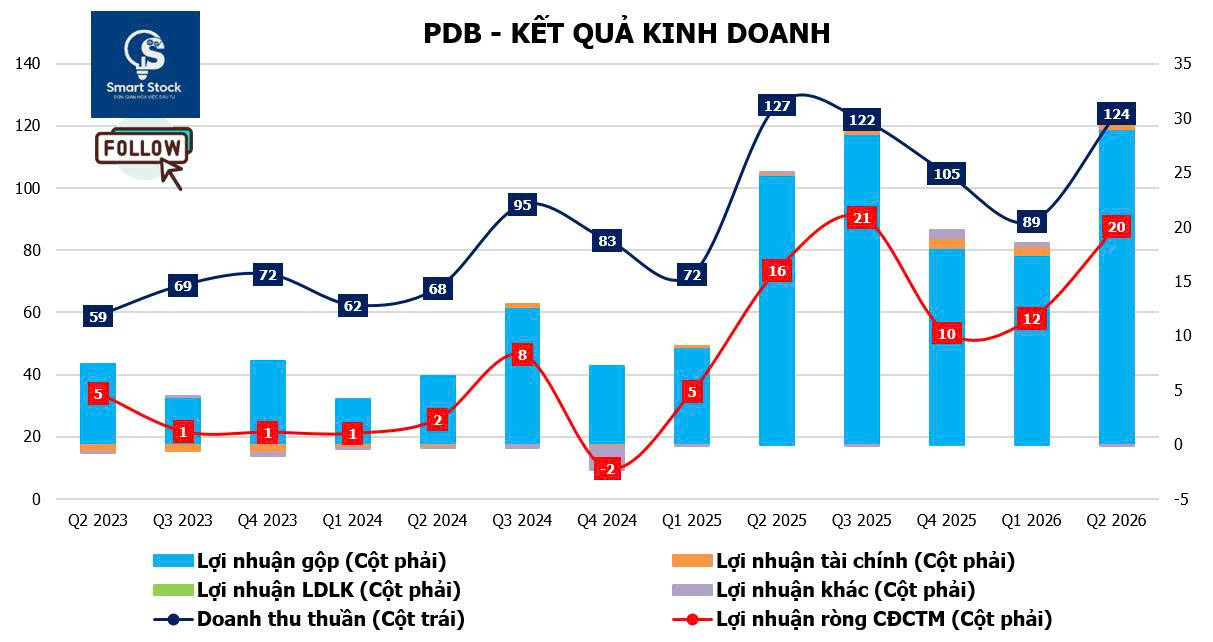
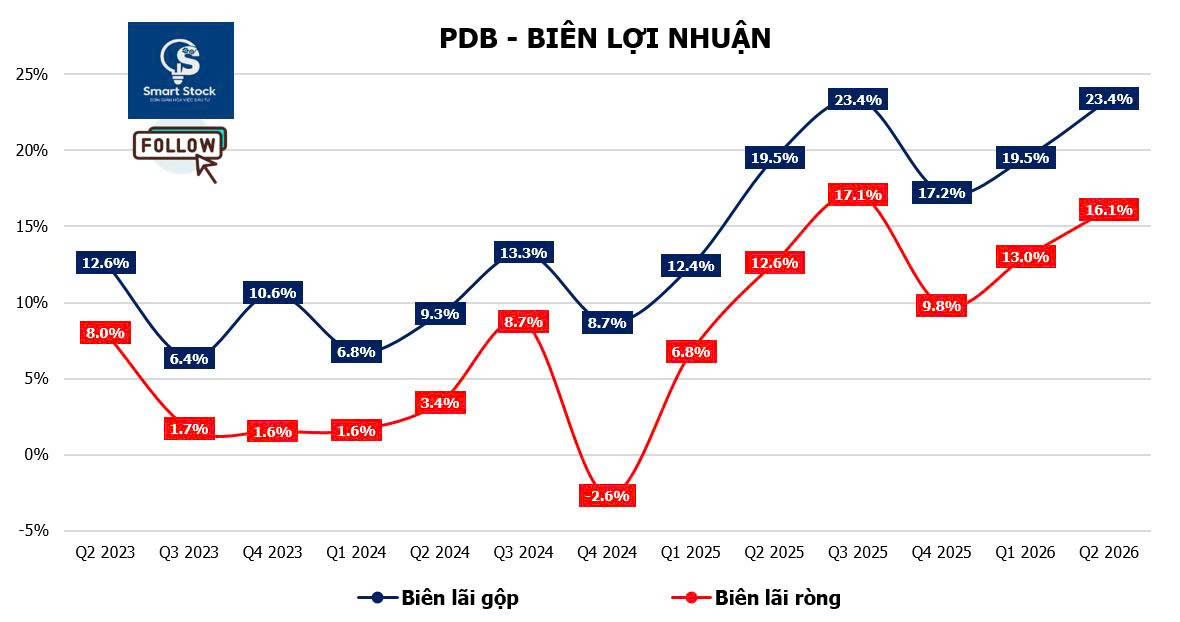
Kết quả này đến từ 2 động lực chính:
(1) Biên lợi nhuận gộp tiếp tục cải thiện: Đây là quý thứ 3 liên tiếp biên lợi nhuận gộp của PDB được cải thiện, cho thấy hiệu quả vận hành và khả năng kiểm soát giá vốn đang có chuyển biến tích cực. Việc gia tăng tỷ trọng các dự án có quy mô lớn, cùng lợi thế về vị trí trạm trộn và hệ thống khách hàng tại miền Trung được kỳ vọng tiếp tục hỗ trợ biên lợi nhuận của doanh nghiệp.
(2) Hệ sinh thái Dinco tạo lợi thế trong việc tiếp cận các dự án lớn: PDB sở hữu hệ thống khách hàng là các nhà thầu xây dựng có năng lực thi công hàng đầu như Dinco E&C, Newtecons, Coteccons, Unicons, Trung Nam,… Trong đó, Dinco E&C vừa là cổ đông lớn của PDB, vừa là đối tác thi công nhiều dự án mà Bê tông Dufago tham gia cung cấp. Cụ thể doanh thu đóng góp từ Dinco E&C và FDSG (Công ty con của Dinco E&C) đạt 65,2 tỷ đồng, tương đương 30,6% tổng doanh thu của PDB trong 6T.2026. Tỷ trọng này còn thể hiện rõ hơn ở khoản phải thu khách hàng. Riêng khoản phải thu từ Dinco E&C đã tăng gấp đôi chỉ sau nửa năm, từ 28,2 tỷ lên 57,2 tỷ đồng, trở thành khoản phải thu lớn nhất trong toàn bộ danh mục khách hàng của công ty. Cộng cả phải thu từ FDSG, tổng công nợ từ nhóm bên liên quan chiếm tới 57,8% tổng phải thu ngắn hạn.
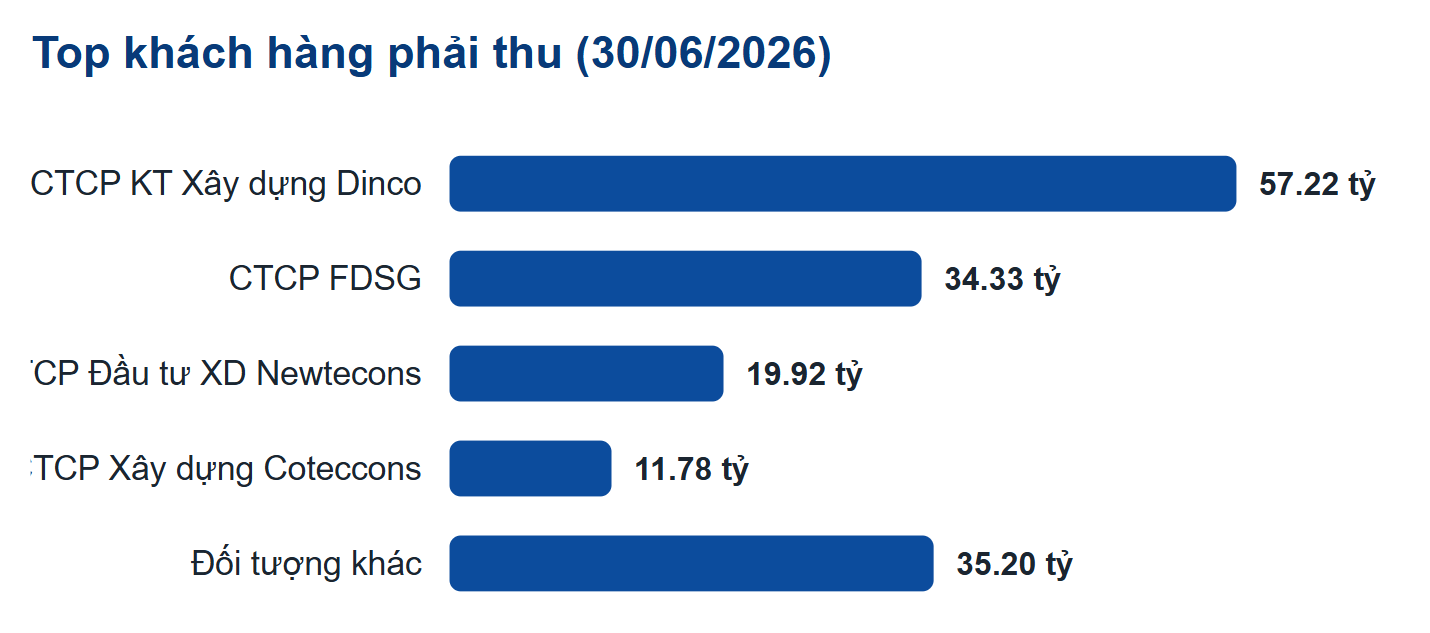
Mối liên kết này giúp PDB có lợi thế trong việc tiếp cận các dự án mới, đồng thời tạo tính ổn định cho nguồn đơn hàng. Tuy nhiên, điều này cũng cần lưu tâm vì tạo rủi ro phụ thuộc doanh thu và công nợ vào nhóm đối tác liên quan.
Danh mục dự án lớn tiếp tục mở rộng dư địa tăng trưởng: Bê tông Dufago đang tham gia cung cấp bê tông cho nhiều dự án quy mô lớn tại Đà Nẵng, Quảng Nam và Quảng Ngãi. Một số dự án đáng chú ý gồm: Nobu Hotel & Residence Đà Nẵng với khoảng 26.000 m³, Landmark Tower Đà Nẵng khoảng 33.190 m³, Nam Ô Resort khoảng 26.025 m³ và Amazing Ecotech Textile Quảng Ngãi khoảng 44.860 m³. Ngoài ra, Dufago còn tham gia cung ứng bê tông cho dự án nâng cấp Cảng hàng không Chu Lai, qua đó mở rộng dư địa tăng trưởng từ cả nhóm khách hàng dân dụng, nghỉ dưỡng đến công nghiệp và hạ tầng.
Đáng chú ý, PDB được lựa chọn cung cấp bê tông cho dự án ICT VINA III – nhà máy pin nhiên liệu hydro tại Khu Công nghệ cao Đà Nẵng. Dự án có tổng vốn đầu tư khoảng 177 triệu USD, quy mô hơn 78.000 m² và được triển khai với Dinco E&C là nhà thầu thi công. Theo thông tin doanh nghiệp, nhu cầu bê tông của dự án có thể đạt khoảng 50.000-70.000 m³. Nếu tiến độ triển khai được duy trì, đây có thể trở thành một trong những nguồn đóng góp đáng kể cho doanh thu PDB trong giai đoạn 2026-2027.
Cơ cấu tài chính lành mạnh, không chịu áp lực nợ vay: Tại 30/06/2026, tổng tài sản của PDB đạt 237,4 tỷ đồng, trong đó tiền và đầu tư tài chính ngắn hạn chiếm khoảng 23,5%, trong khi khoản phải thu khách hàng chiếm khoảng 61%. Dù phải thu chiếm tỷ trọng lớn do đặc thù thanh toán theo tiến độ công trình, chất lượng công nợ được đánh giá tương đối tích cực khi khách hàng chủ yếu là các nhà thầu có tên tuổi. Đặc biệt, việc không sử dụng vốn vay ngân hàng giúp PDB hạn chế chi phí tài chính và duy trì nền tảng tài chính an toàn (PDB đã thanh toán hoàn tất nợ vay ngắn hạn trong 6T.2025 và không phát sinh mới cho tới nay).
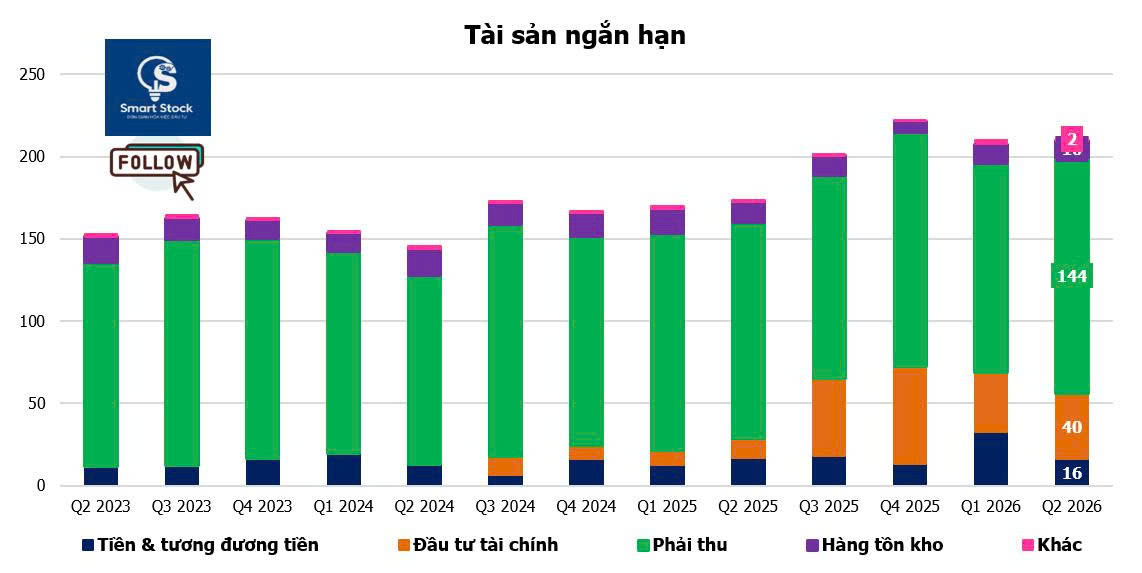
Có thể thấy rằng PDB khá thận trọng sau bài học quá khứ về chất lượng quản trị công nợ. hoản nợ xấu tồn đọng cũ tính đến 30/06/2026 của doanh nghiệp đạt 19 tỷ đồng chủ yếu là các khoản đã quá hạn trên 3 năm, phát sinh từ giai đoạn 2020-2021 khi hoạt động xây dựng chịu ảnh hưởng nghiêm trọng bởi các đợt Lockdown do Covid-19. Phía ban lãnh đạo cho rằng khả năng thu hồi chưa đến 10% và hiện PDB đã trích lập gần như toàn bộ. Để khắc phục vấn đề này, doanh nghiệp ưu tiên khách hàng có năng lực tài chính, thanh toán trước hoặc có bảo lãnh ngân hàng, qua đó hạn chế phát sinh nợ xấu mới. Tuy nhiên, chính sách này cũng tạo ra sự đánh đổi về khả năng cạnh tranh khi các đối thủ đưa ra điều khoản thanh toán linh hoạt hơn.
Bên cạnh câu chuyện tăng trưởng, chính sách cổ tức “hào phóng” cũng là điểm đáng chú ý. Doanh nghiệp chi trả cổ tức tiền mặt 40%, tương đương 4.000 đồng/cổ phiếu (cổ tức 2025) sau một năm tăng trưởng mạnh. Với gần 9 triệu cổ phiếu lưu hành, tổng giá trị chi trả khoảng 36 tỷ đồng – Mức cao hơn lợi nhuận 31,6 tỷ đồng tạo ra trong 6 tháng đầu năm 2026. Tới đây 28/9, PDB tiếp tục chi trả cổ tức đợt 1/2026 với tỷ lệ 15% bằng tiền mặt, tương đương 1.500 đồng/CP. Mức cổ tức cao cho thấy khả năng tạo tiền của doanh nghiệp đang ở trạng thái tích cực, đồng thời phản ánh chính sách chia sẻ lợi ích với cổ đông.
Bước qua 1/2 chặng đường của năm, PDB đem về LN gần 32 tỷ đồng so với 52 tỷ đồng năm 2025, với giả định EPS tiếp duy trì khoảng 5.800 – 6.000 đồng/cổ phiếu và P/E mục tiêu 8-9 lần tương đương P/E trung bình ngành. Như vậy thì mức P/E quanh 3,5-4 lần ở hiện tại có thể được xem xét dài hạn, trong bối cảnh PDB vẫn đang có mức thanh khoản tương đối thấp và chưa được thị trường chú ý nhiều