
DHB (Đạm Hà Bắc) đang nhận được sự chú ý của giới đầu tư khi lợi nhuận nửa đầu năm 2026 tăng rất đột biến. Nhìn sâu hơn, giá Urê tăng mạnh trong bối cảnh căng thẳng Mỹ – Iran, VAT 5% giúp cải thiện giá vốn, nhà máy vận hành ổn định hơn và dòng tiền từ hoạt động kinh doanh cũng tăng mạnh. Nhưng liệu: DHB có đang thực sự phục hồi bền vững về hoạt động kinh doanh, hay kết quả hiện tại vẫn phụ thuộc lớn vào một chu kỳ giá Urê thuận lợi ??? Quan trọng hơn, sau nhiều năm tái cơ cấu, bảng cân đối của doanh nghiệp đã thực sự cải thiện đến đâu, và phía sau đó vẫn còn những tồn đọng nào trong quá khứ cần phải xử lý ???
Trong bài viết này, SMART STOCK sẽ bóc tách từ hoạt động kinh doanh, dòng tiền đến những khoản mục đáng chú ý còn tồn tại trên bảng cân đối kế toán, qua đó đưa ra góc nhìn về câu chuyện đầu tư và đầu cơ tại DHB để Nhà đầu tư tham khảo.
NHIỀU THĂNG TRẦM GIAI ĐOẠN 2020 – 2025
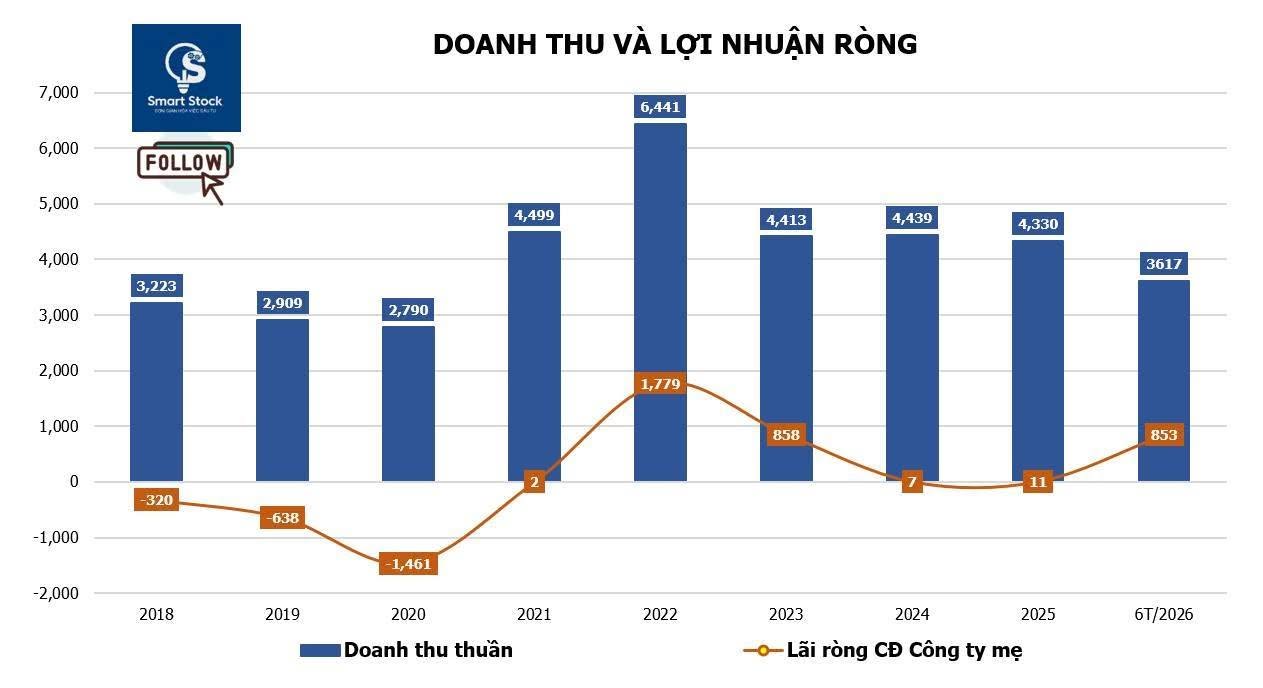
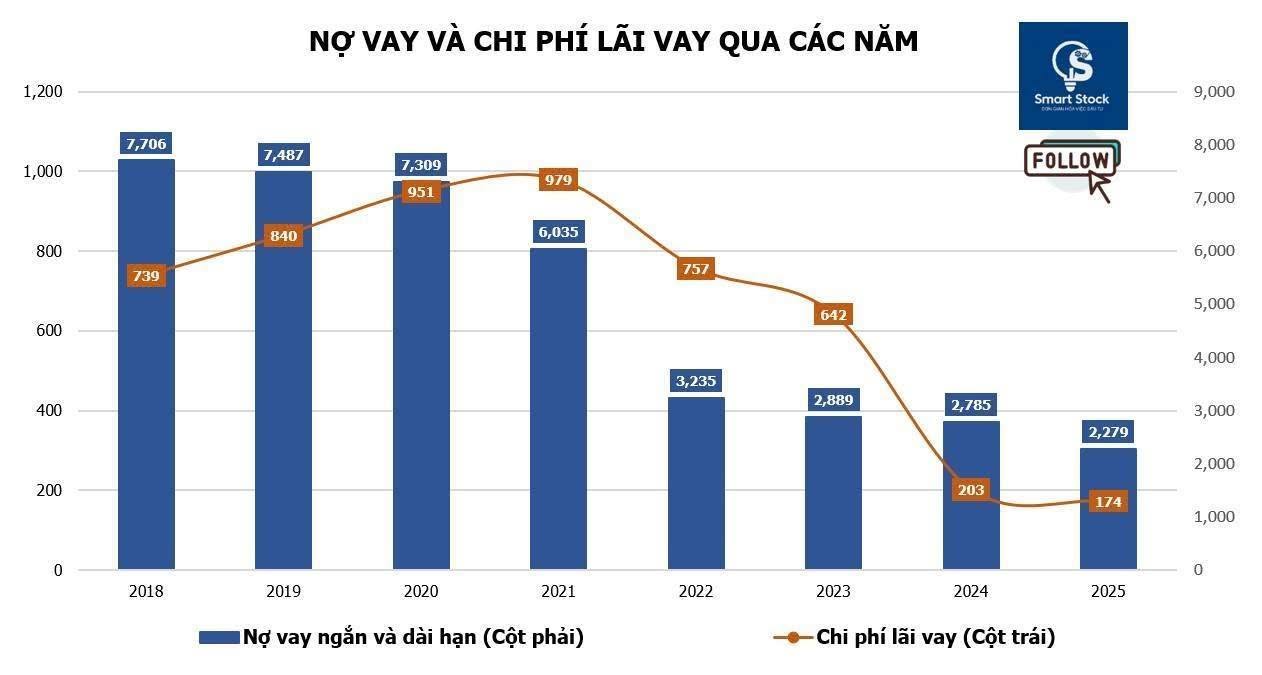
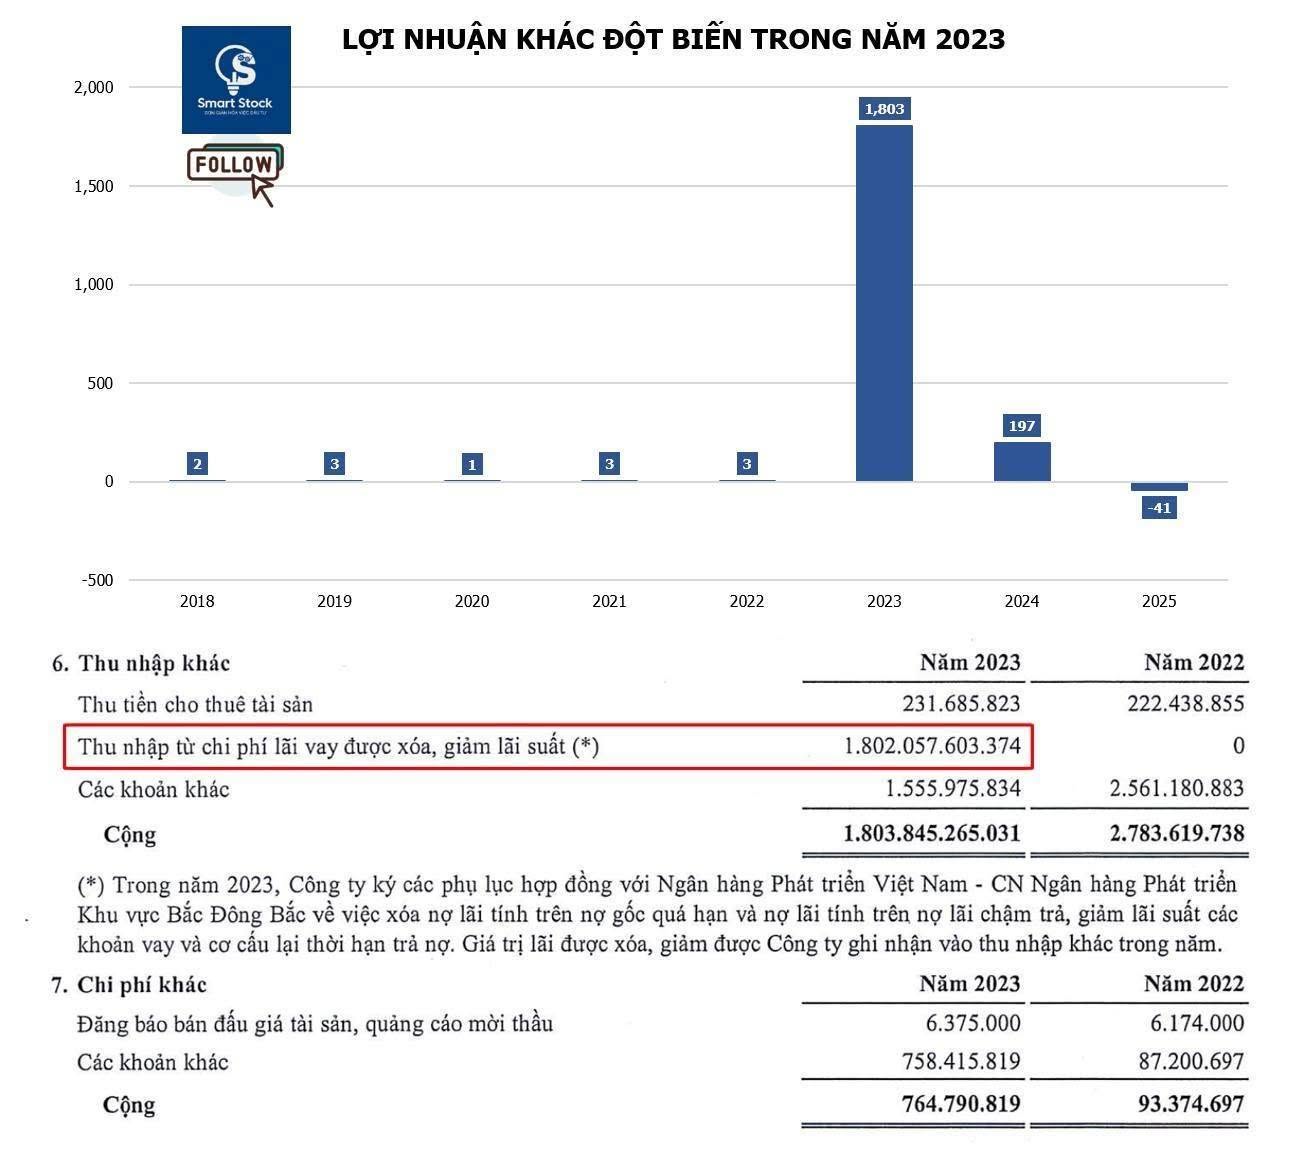
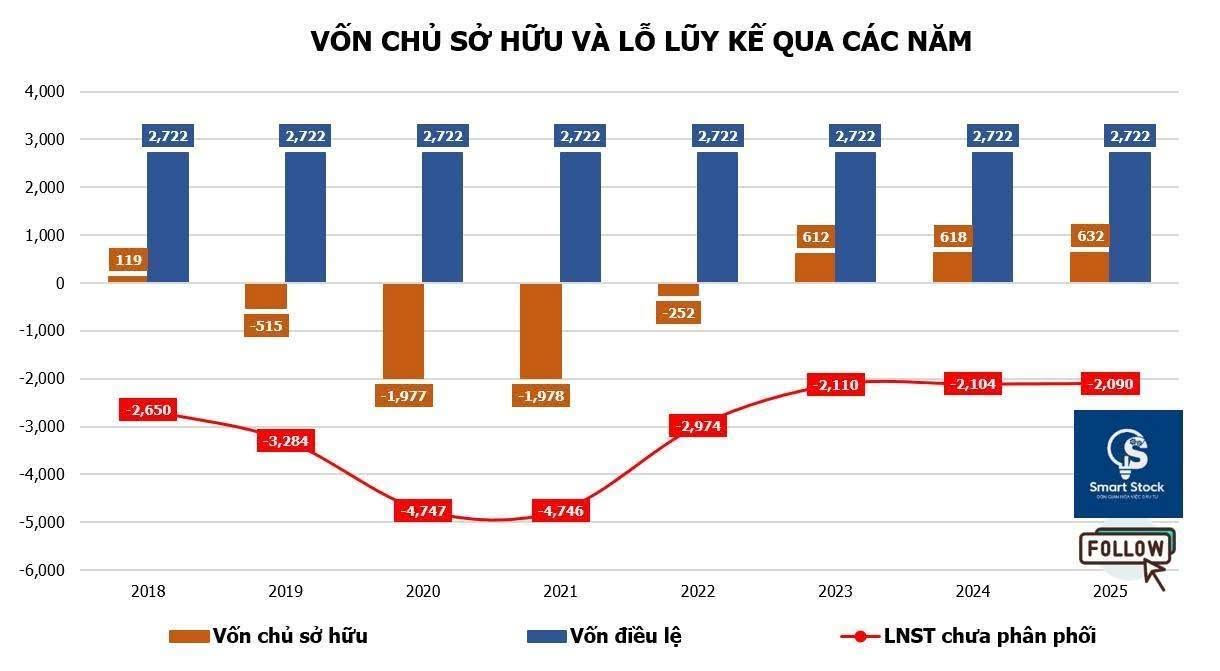
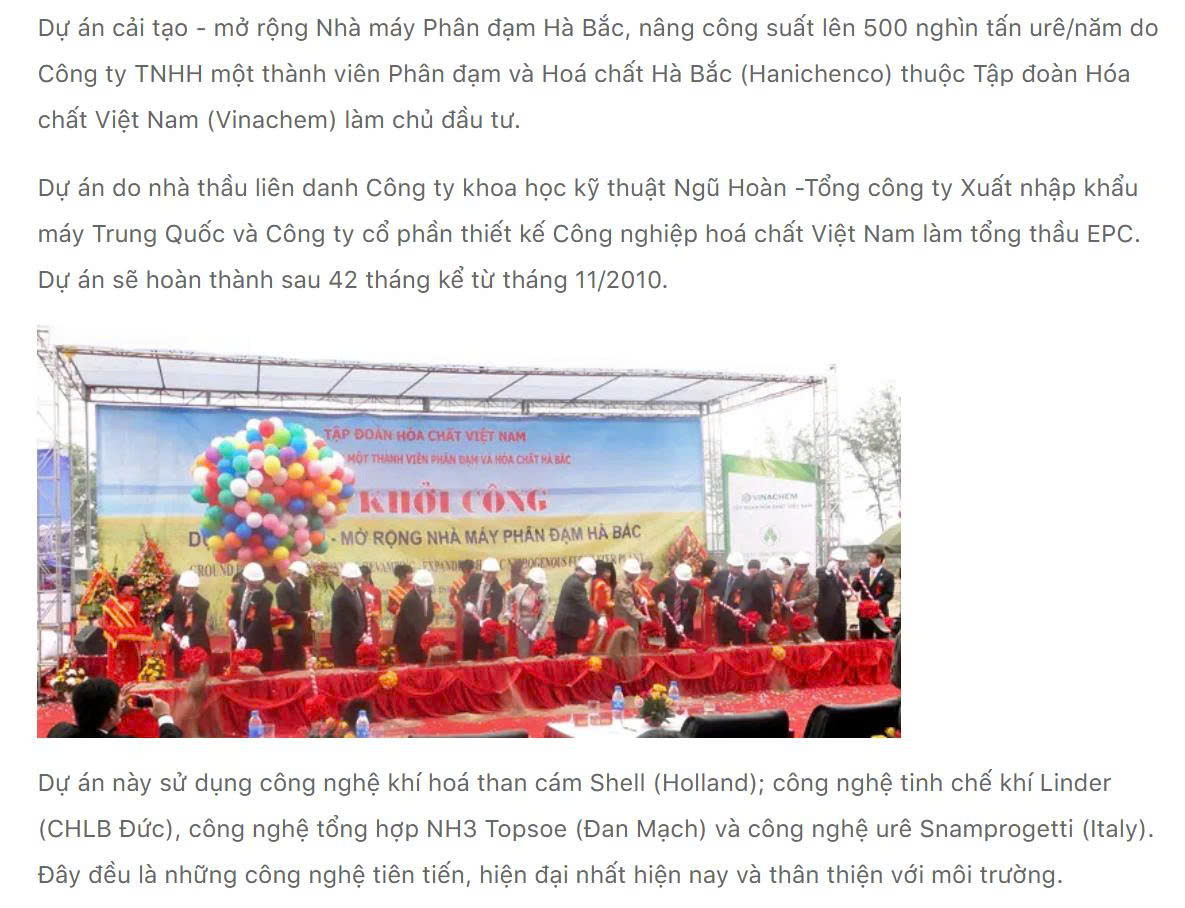
Nhìn lại 2020 – 2025, DHB đã trải qua nhiều thăng trầm trước khi bùng nổ lợi nhuận ấn tượng trong nửa đầu 2026. Giai đoạn 2020 – 2021, gánh nặng quá khứ từ dự án Mở rộng Nhà máy Đạm Hà Bắc (nâng công suất từ 180.000 lên 500.000 tấn Urê/năm với phần lớn vốn đầu tư vay từ Ngân hàng Phát triển Việt Nam VDB) đẩy chi phí tài chính có lúc lên đến gần 1.000 tỷ đồng/năm, khiến DHB liên tục thua lỗ và đỉnh điểm vốn chủ sở hữu âm gần -2.000 tỷ đồng. Năm 2022, giá Urê tăng mạnh nhờ cú sốc địa chính trị toàn cầu, giúp DHB lãi lớn nhưng vốn chủ sở hữu vẫn âm -250 tỷ đồng. Năm 2023, giá Urê hạ nhiệt, hoạt động kinh doanh cốt lõi tiếp tục thua lỗ, nhưng Đề án tái cơ cấu nợ tại VDB đã giúp DHB ghi nhận 1.800 tỷ đồng thu nhập khác từ khoản lãi vay được xóa/giảm. Đến 2024 – 2025, nút thắt chuyển sang vận hành nhà máy khi DHB phải dừng máy khoảng 45 ngày năm 2024 và 95 ngày năm 2025, khiến lợi nhuận trước thuế chỉ còn lần lượt 7 tỷ đồng và 11 tỷ đồng. Nhìn xuyên suốt 6 năm này, nút thắt của DHB đã dịch chuyển dần từ áp lực chi phí tài chính sang khả năng vận hành ổn định của nhà máy.
MÔ HÌNH KINH DOANH “KHÍ HÓA THAN”
Khác với DPM & DCM sử dụng khí tự nhiên làm nguyên liệu đầu vào, DHB sử dụng than để sản xuất Urê theo công nghệ khí hóa than, với chuỗi “Than —> Khí hóa —> NH3 —> Urê”. Than cám nguyên liệu được mua chủ yếu từ Tập đoàn Công nghiệp Than – Khoáng sản Việt Nam (TKV) để phục vụ sản xuất. Đặc thù công nghệ khiến DHB phải duy trì lượng tài sản cố định lớn, qua đó tạo ra đòn bẩy hoạt động cao và khiến lợi nhuận khá nhạy cảm với “chênh lệch giữa giá Urê đầu ra và chi phí than đầu vào”. Điểm đáng chú ý là chi phí than của DHB không nhất thiết biến động đồng thời và cùng tốc độ với giá Urê, trong khi chi phí khí của DPM & DCM có mức độ liên hệ chặt chẽ hơn với diễn biến giá khí đầu vào. Vì vậy, khi giá Urê tăng nhanh nhưng chi phí than chưa điều chỉnh tương ứng, doanh thu tăng thêm sau khi bù chi phí biến đổi có thể đóng góp rất lớn vào lợi nhuận. Hiệu ứng này càng rõ nét hơn khi nhà máy vận hành ổn định và tăng sản lượng, giúp DHB tận dụng tốt đòn bẩy hoạt động. Ngược lại, khi giá Urê giảm, chi phí than tăng hoặc nhà máy gián đoạn vận hành, lợi nhuận có thể suy giảm rất nhanh. Vì vậy, khi phân tích DHB, cần theo dõi đồng thời giá Urê, chi phí than và khả năng vận hành ổn định của nhà máy.
GIÁ URÊ ĐANG CẢI THIỆN BỨC TRANH KINH DOANH
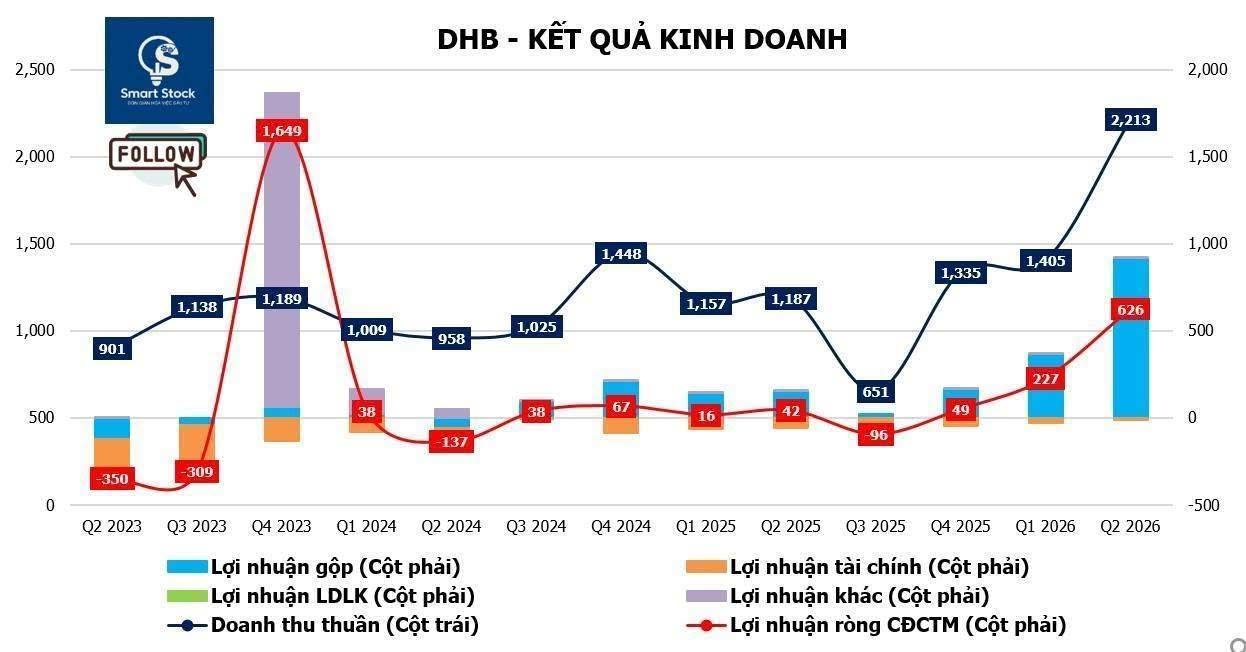
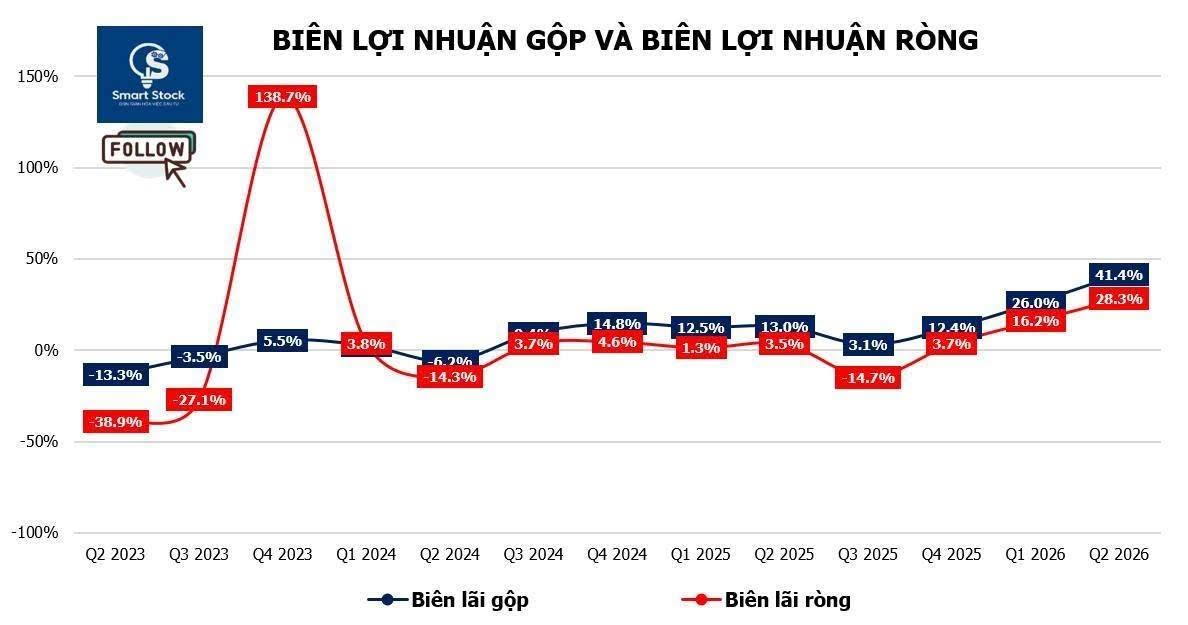
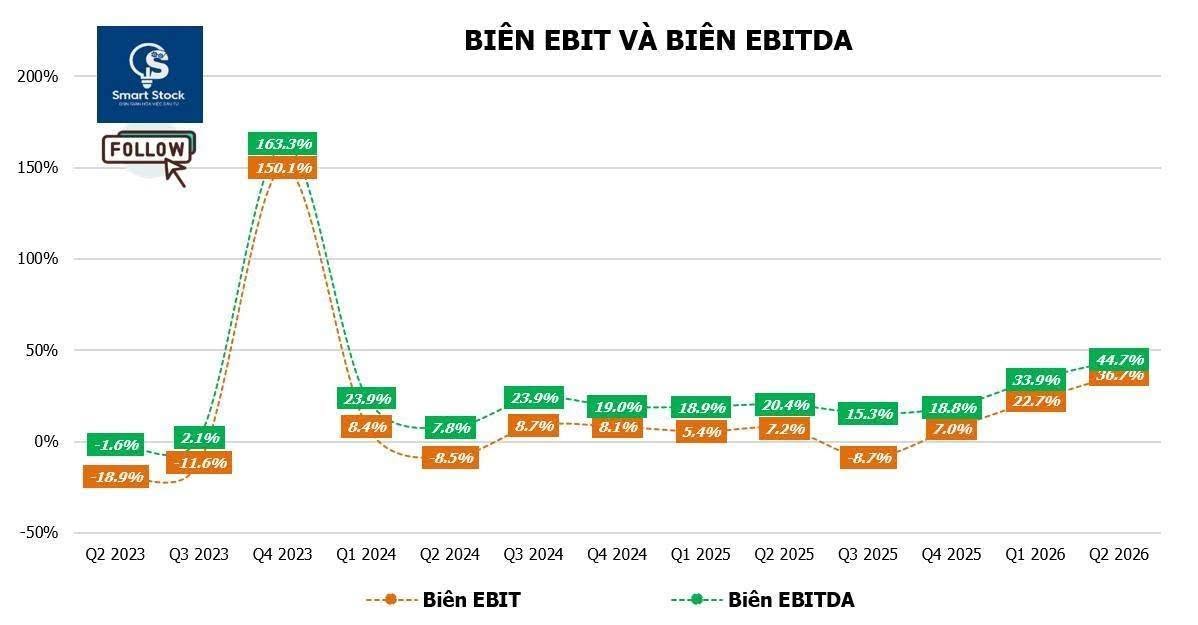
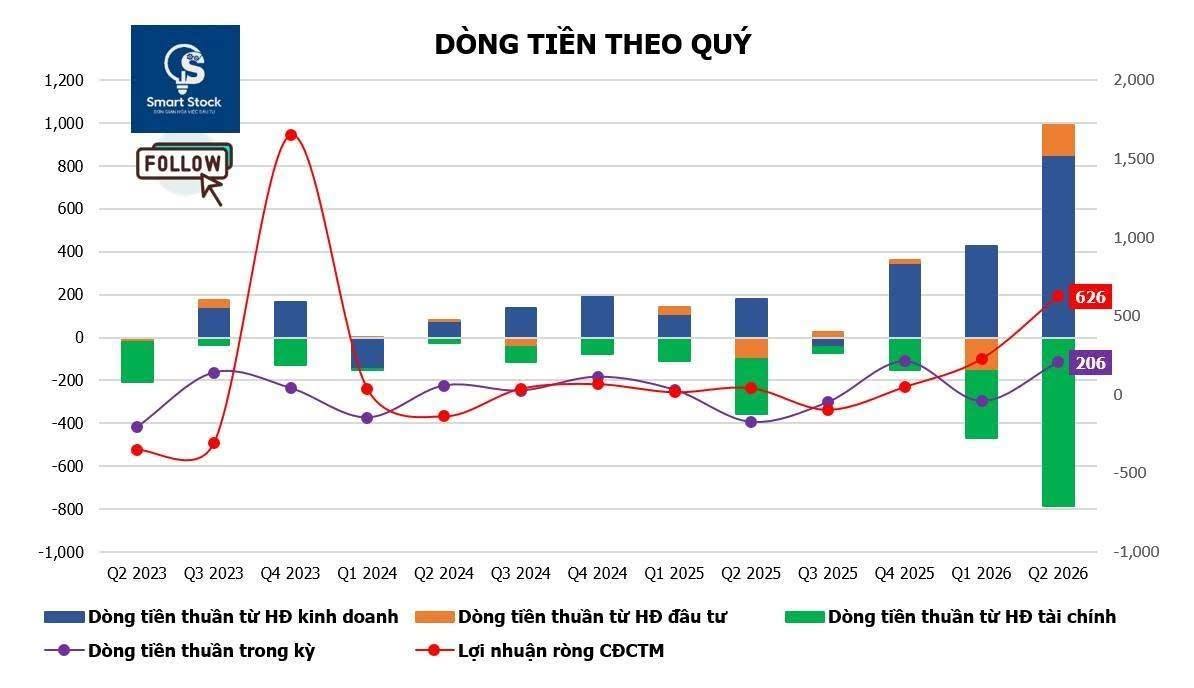
Như đã đề cập trên, DHB có độ nhạy cao với chênh lệch giữa giá Urê đầu ra và chi phí than đầu vào, nên lợi nhuận biến động rất mạnh theo chu kỳ giá Urê. Năm 2022, khi giá Urê tăng mạnh, biên lợi nhuận gộp của DHB đạt khoảng 44%. Nhưng khi chu kỳ giá đảo chiều, doanh nghiệp ngay lập tức lỗ gộp năm 2023, trong khi biên gộp chỉ còn 6,2% năm 2024 và 11,2% năm 2025. Sang nửa đầu 2026, giá Urê bước vào chu kỳ tăng mạnh trong bối cảnh nguồn cung thế giới gián đoạn vì chiến sự Mỹ – Iran, kéo doanh thu thuần lên 3.617 tỷ đồng, tăng +54,3% so với cùng kỳ (YoY), trong khi lợi nhuận gộp tăng 4,3 lần lên 1.282 tỷ đồng, đưa biên gộp vọt lên mức 35,4%. Đồng thời, chi phí tài chính cũng giảm hơn -50% còn 65 tỷ đồng, giúp lợi nhuận sau thuế đột biến 853 tỷ đồng và dòng tiền từ hoạt động kinh doanh dương mạnh 1.277 tỷ đồng. Nửa đầu 2026 vì vậy cho thấy DHB đang cải thiện rõ về khả năng tạo lợi nhuận và dòng tiền, nhưng mức lợi nhuận cao vẫn chịu ảnh hưởng lớn từ mặt bằng giá Urê và chênh lệch giá Urê – than, chưa thể xem là “mặt bằng lợi nhuận bình thường trong dài hạn”. Nói cách khác, DHB vẫn là một doanh nghiệp có tính chu kỳ cao, và giá Urê sẽ tiếp tục là biến số quan trọng đối với lợi nhuận.
THUẾ GIÁ TRỊ GIA TĂNG 5% GIÚP GIẢM GIÁ VỐN
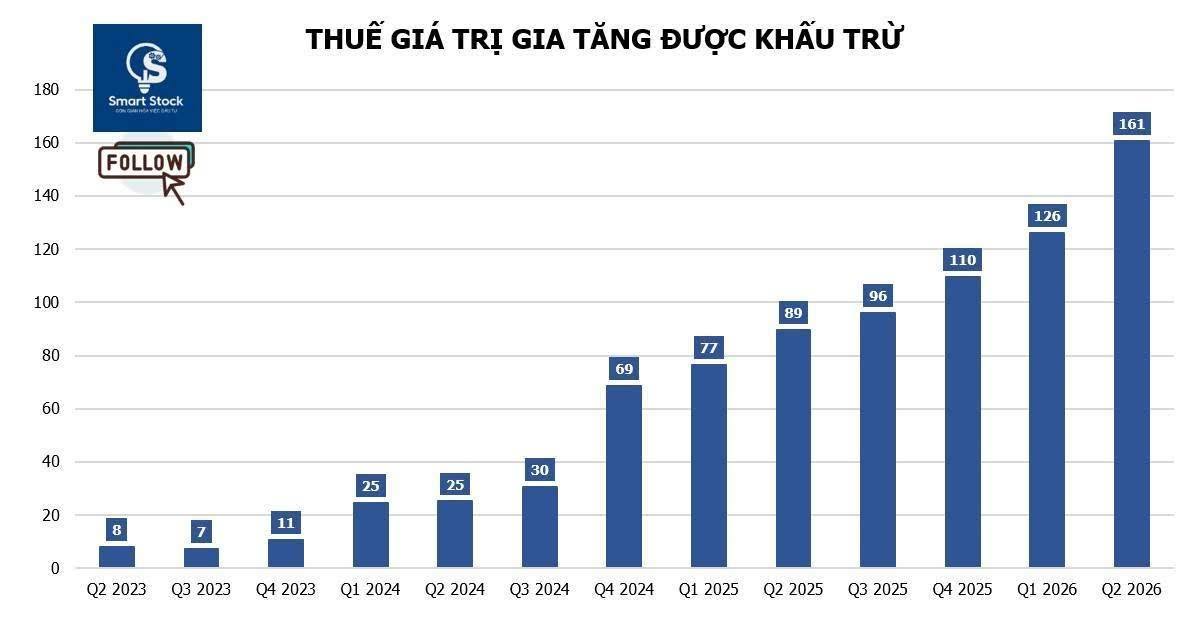
Bên cạnh yếu tố thuận lợi từ chu kỳ giá Urê, DHB còn được hưởng lợi từ thay đổi trong chính sách thuế giá trị gia tăng (VAT). Từ tháng 07/2025, phân bón chịu thuế VAT 5%, giúp doanh nghiệp được khấu trừ thuế VAT đầu vào. Theo giải trình của Ban điều hành trong kết quả kinh doanh 6 tháng đầu năm 2026, chính sách này đã giúp DHB tiết giảm khoảng 101 tỷ đồng giá vốn. Tác động này cũng thể hiện trên bảng cân đối kế toán khi khoản “Thuế GTGT được khấu trừ” tăng mạnh từ 68 tỷ đồng năm 2024 lên 110 tỷ đồng cuối năm 2025 và 161 tỷ đồng tại ngày 30/06/2026. Trước đây, phần VAT đầu vào không được khấu trừ phải tính vào giá vốn, còn hiện tại đã được khấu trừ và giúp DHB giảm chi phí sản xuất. Nếu chính sách tiếp tục được duy trì, đây sẽ là một yếu tố hỗ trợ lợi nhuận đáng kể cho DHB trong trung và dài hạn.
TIỀN TẠO RA ĐANG ĐƯỢC DÙNG ĐỂ TRẢ NỢ
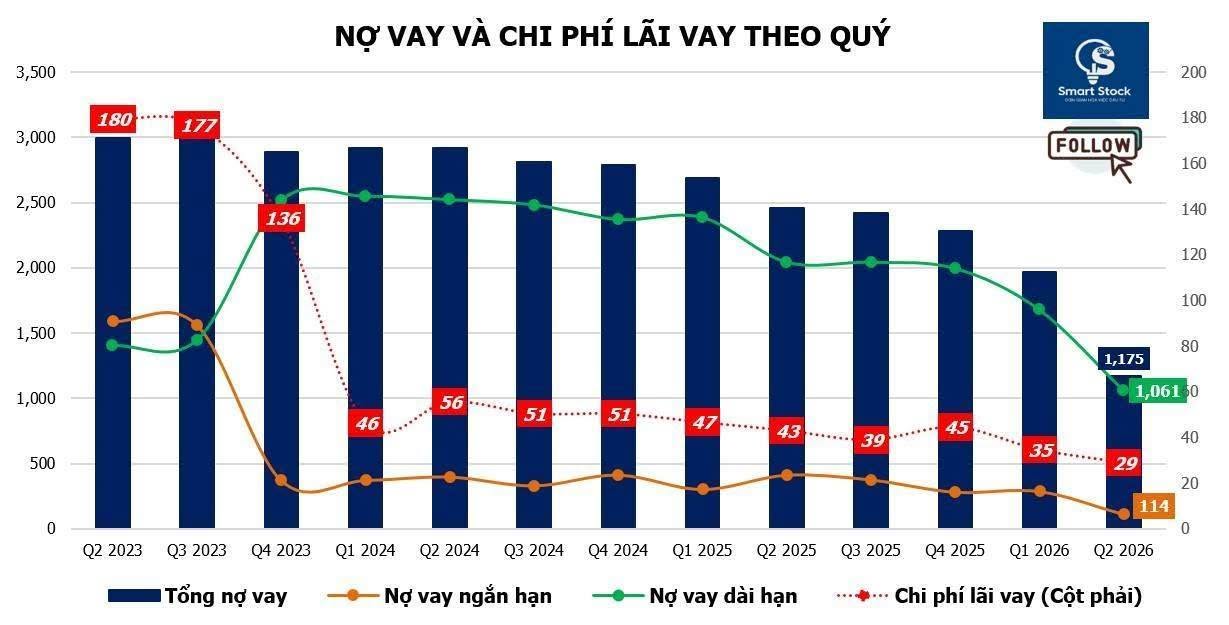
Ấn tượng nhất là quy mô nợ vay của DHB vẫn đang trên đà giảm rất mạnh. Chỉ trong 6 tháng đầu năm 2026, vay ngắn hạn tiếp tục giảm từ 284 tỷ xuống 114 tỷ đồng, trong khi vay dài hạn giảm mạnh từ 1.995 tỷ xuống 1.061 tỷ đồng – riêng nợ gốc dài hạn tại VDB giảm từ 971 tỷ xuống 357 tỷ đồng. Tổng dư nợ vay hiện còn khoảng 1.175 tỷ đồng, thấp hơn rất nhiều so với mức 7.000 – 8.000 tỷ đồng trước năm 2020. Việc giảm nợ vay từ đó giúp chi phí lãi vay tiếp tục giảm hơn -50% YoY, từ 132 tỷ đồng nửa đầu 2025 xuống 65 tỷ đồng nửa đầu 2026, trong khi con số này đỉnh điểm từng lên tới gần 500 tỷ đồng/mỗi nửa năm trong giai đoạn 2020 – 2021. Như vậy, dòng tiền tạo ra trong giai đoạn này đang được DHB ưu tiên để trả nợ gốc và thu hẹp nghĩa vụ tài chính, qua đó giảm dần áp lực chi phí lãi vay lên hoạt động kinh doanh.
ĐIỂM NGHẼN MỚI CÓ THỂ NẰM Ở VẬN HÀNH NHÀ MÁY
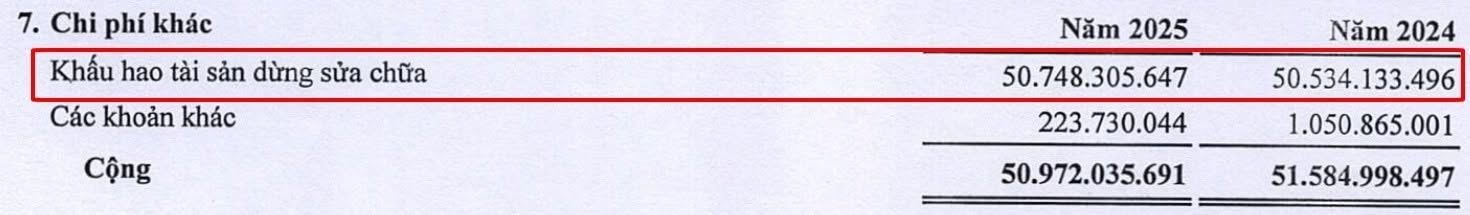
Nhà máy có công suất thiết kế 500.000 tấn Urê/năm nhưng nếu không vận hành ổn định thì giá Urê cao đến đâu cũng khó chuyển hóa “đầy đủ” thành doanh thu và lợi nhuận. Đây là điểm cần đặc biệt lưu ý ở DHB: Năm 2024, sản lượng đạt khoảng 398.000 tấn, tương đương ~80% công suất; Năm 2025 sản lượng giảm còn 385.000 tấn, tương đương ~77%, trong bối cảnh nhà máy phải dừng 95 ngày do sự cố hộp lạnh công đoạn phân ly khí và phải mua NH3 bên ngoài để duy trì sản xuất. Dấu vết các sự cố nhà máy này cũng thể hiện trên BCTC khi “Khấu hao tài sản dừng sửa chữa hạch toán vào Chi phí khác” lần lượt ở mức 50,5 tỷ đồng năm 2024 và 50,7 tỷ đồng năm 2025. Ngược lại, trong nửa đầu 2026, khoản mục này không còn xuất hiện, cho thấy chưa phát sinh tình trạng dừng sửa chữa bất thường và là dấu hiệu cho thấy nhà máy đã vận hành ổn định hơn. Tuy nhiên, với một nhà máy đã vận hành hơn 10 năm, “mức độ xuống cấp của thiết bị và thời gian dừng máy” vẫn là những biến số cần theo dõi, bởi đây chính là yếu tố quyết định DHB có tận dụng được những chu kỳ giá Urê thuận lợi hay không.
BẢNG CÂN ĐỐI ĐÃ CẢI THIỆN NHƯNG LỖ LŨY KẾ VẪN CÒN
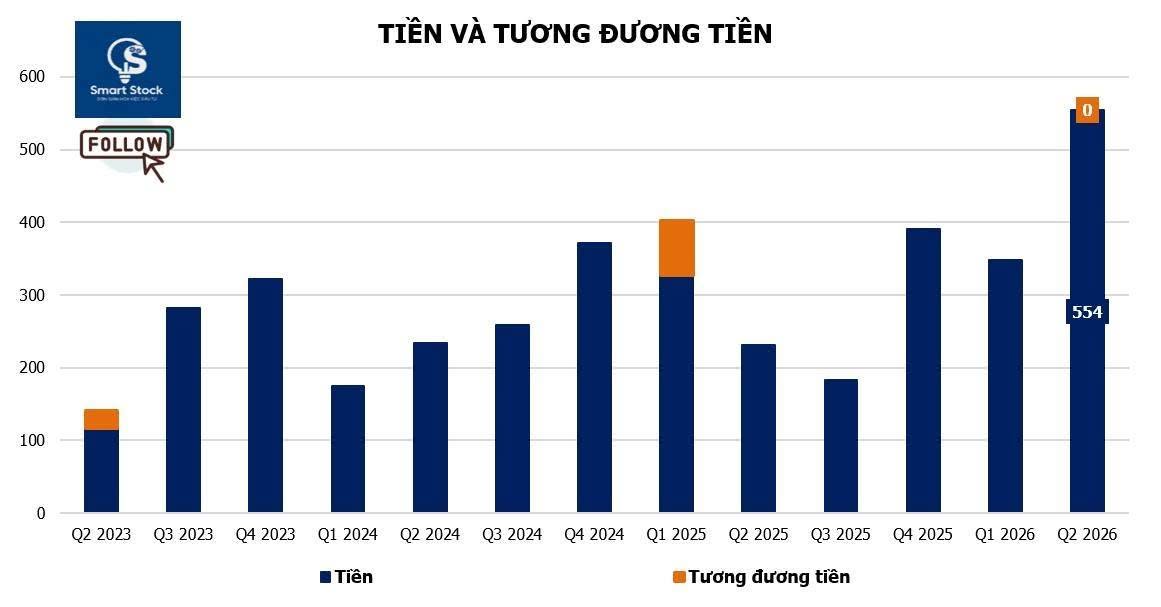
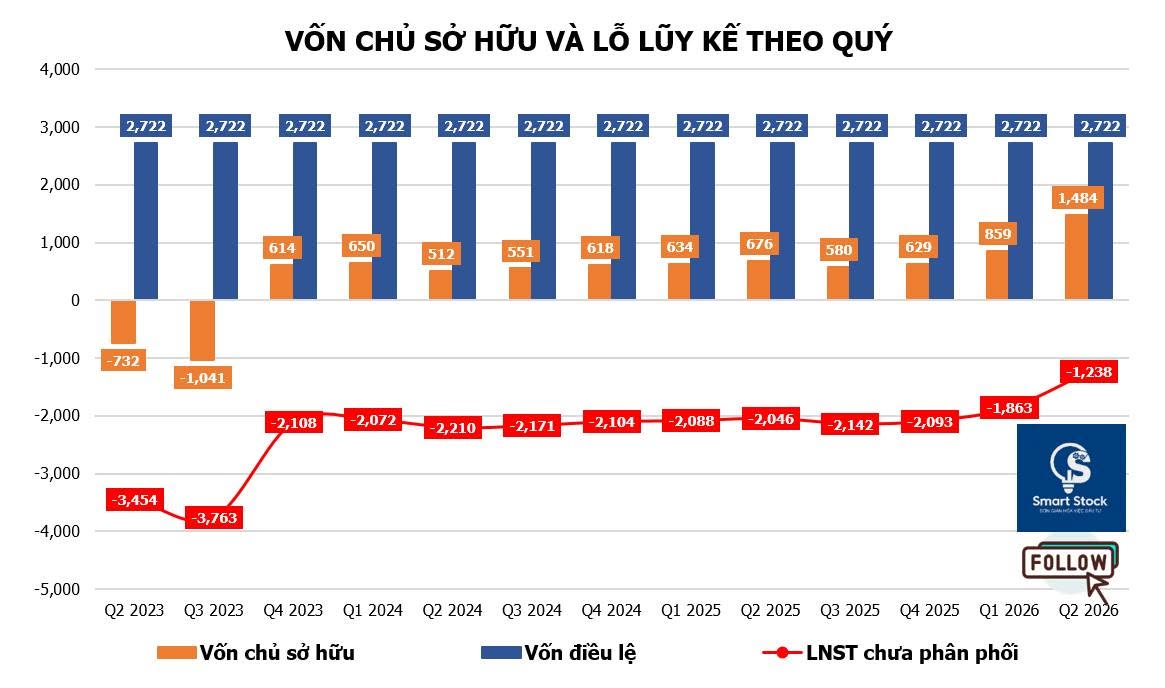
Tại ngày 30/06/2026, bảng cân đối kế toán của DHB đã khác rất xa so với giai đoạn khủng hoảng trước đây. Tiền và tương đương tiền đạt mức cao kỷ lục trong lịch sử hoạt động, khoảng 554 tỷ đồng. Tổng dư nợ vay ngân hàng, như đã đề cập trên, hiện chỉ còn khoảng 1.175 tỷ đồng. Vốn chủ sở hữu cũng đã ghi nhận “mức dương cao nhất” kể từ năm 2019, khoảng 1.484 tỷ đồng. Tuy nhiên, vốn chủ sở hữu vẫn đang bị bào mòn bởi “khoản lỗ lũy kế” khoảng 1.238 tỷ đồng. Điều đó có nghĩa chưa thể xem bảng cân đối của DHB đã hoàn toàn khỏe mạnh. Phần vốn chủ sở hữu còn lại sau nhiều năm thua lỗ vẫn tương đối mỏng so với quy mô tài sản, trong khi một số rủi ro lịch sử vẫn còn tồn tại. Vì vậy, DHB đang ở giai đoạn từng bước phục hồi chứ chưa thể xem là đã bình thường hóa hoàn toàn bảng cân đối.
741 TỶ ĐỒNG PHẢI THU DÀI HẠN KHÁC VẪN LÀ KHOẢN MỤC CẦN LƯU Ý
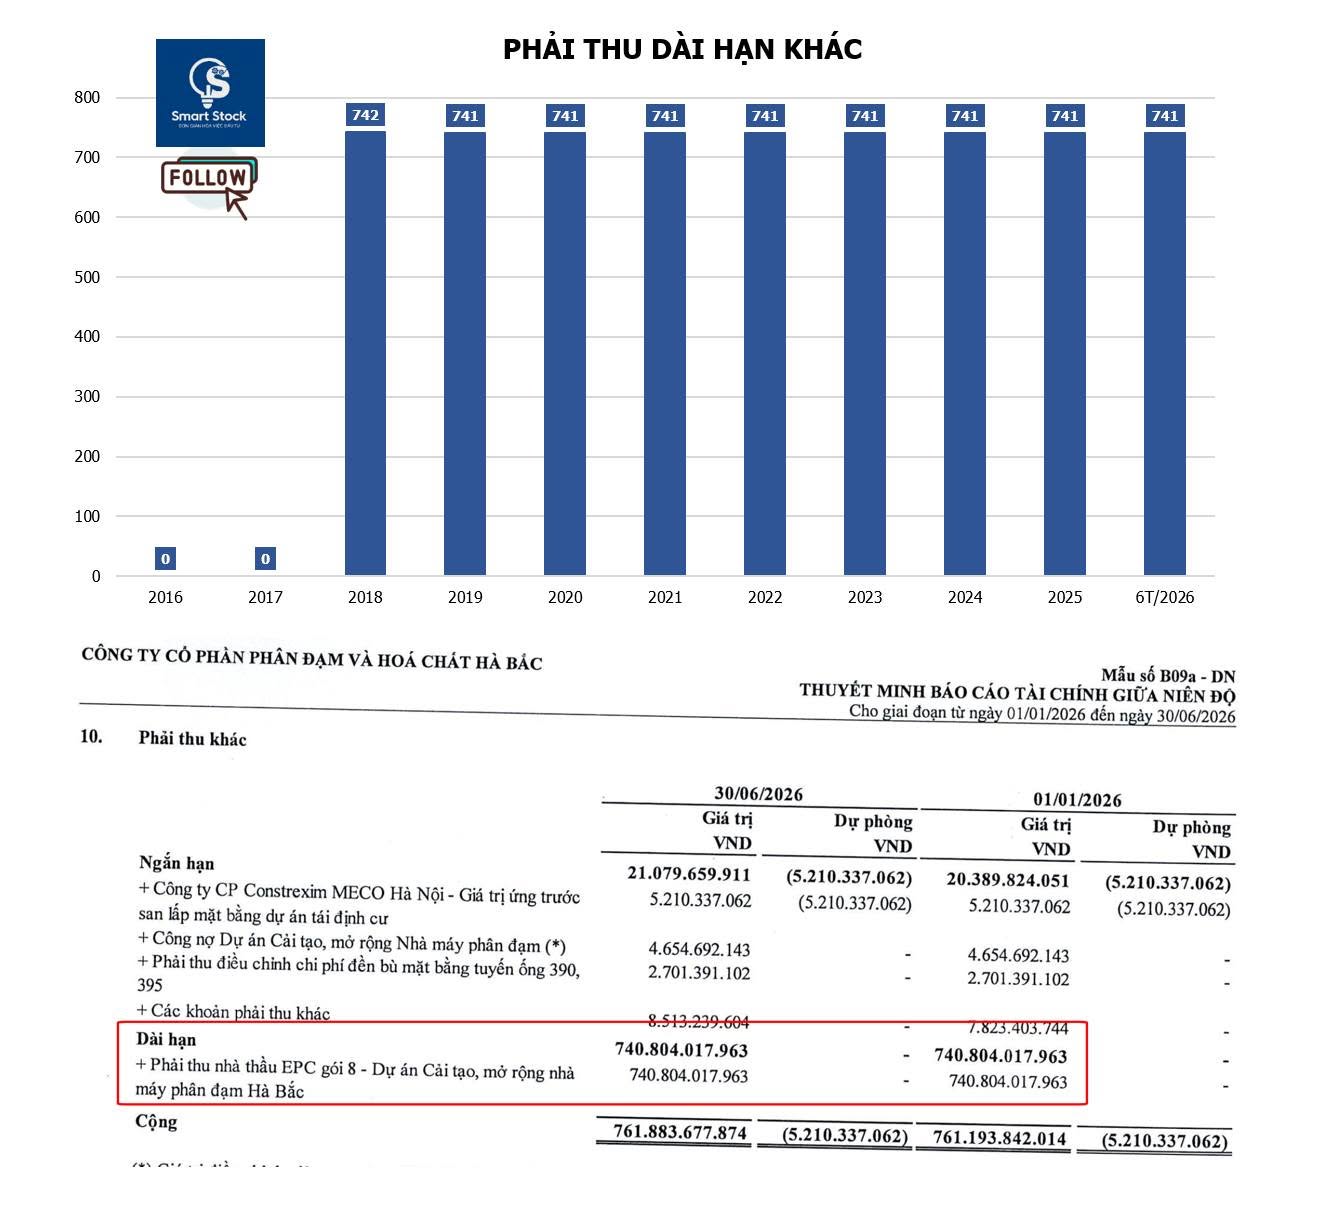
Một trong những khoản mục đáng chú ý trên bảng cân đối của DHB là 741 tỷ đồng “phải thu dài hạn khác” liên quan đến nhà thầu Ngũ Hoàn. Khoản này phát sinh từ năm 2018, liên quan đến tranh chấp và quyết toán hợp đồng EPC dự án Mở rộng Nhà máy Đạm Hà Bắc. DHB đã tự quyết toán và ghi nhận phần giảm trừ nguyên giá tài sản cố định vào khoản phải thu dài hạn khác. Tuy nhiên, do đến nay chưa có quyết toán A – B chính thức, khoản mục này vẫn được kiểm toán đưa ra ý kiến ngoại trừ. Điều cần theo dõi không phải là sự mặc định khoản phải thu này sẽ mất, mà là khả năng thu hồi cuối cùng và cách xử lý kế toán nếu kết quả quyết toán không thuận lợi cho DHB. Với vốn chủ sở hữu khoảng 1.484 tỷ đồng tại thời điểm 30/06/2026, khoản phải thu 741 tỷ đồng tương đương gần một nửa vốn chủ sở hữu hiện tại. Vì vậy, bất kỳ thay đổi đáng kể nào về khả năng thu hồi khoản phải thu này đều có thể tác động lớn đến vốn chủ sở hữu và chất lượng bảng cân đối của DHB.
341 TỶ ĐỒNG KHẤU HAO ĐƯỢC GIÃN VẪN CÒN PHẢI PHÂN BỔ
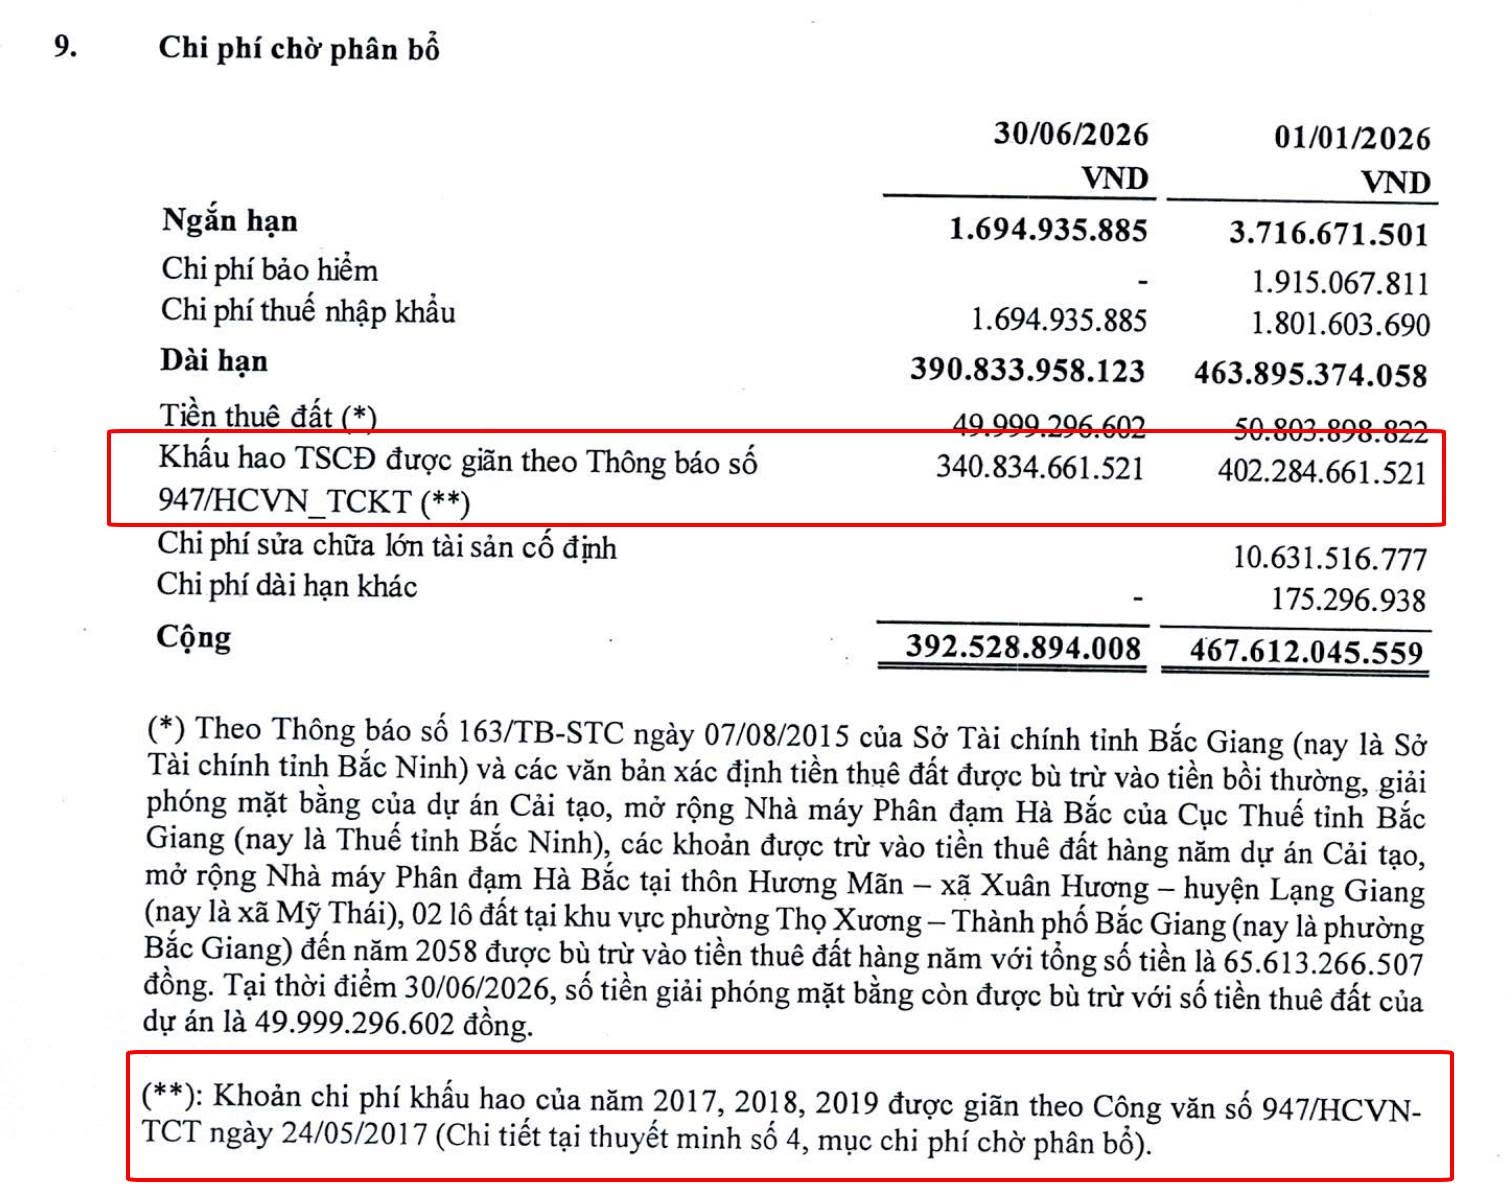
Trong thời kỳ khó khăn, cụ thể giai đoạn 2017 – 2019, DHB được cấp có thẩm quyền cho phép giảm mức trích khấu hao tài sản cố định xuống khoảng 40 – 50% mức phải trích. Phần khấu hao chưa trích được ghi nhận và phân bổ dần vào các kỳ sau. Theo BCTC bán niên 2026, khoản “Khấu hao TSCĐ được giãn” vẫn nằm trong “Chi phí chờ phân bổ dài hạn” thuộc tài sản dài hạn khác, với số dư đầu năm 2026 là 402 tỷ đồng và còn lại 341 tỷ đồng tại thời điểm 30/06/2026. Như vậy, chỉ trong 6 tháng đầu năm, DHB đã phân bổ thêm khoảng 62 tỷ đồng từ khoản này vào giá vốn hàng bán. Về dòng tiền, đây không phải khoản tiền DHB phải thực chi thêm, nhưng về mặt kế toán, hơn 340 tỷ đồng còn lại vẫn sẽ phải được phân bổ vào giá vốn trong các kỳ tới. Khoản chi phí này sẽ tiếp tục được xử lý “bất kể chu kỳ giá Urê diễn biến thuận lợi hay bất lợi” và vì vậy vẫn cần được tính đến khi đánh giá lợi nhuận kế toán của DHB trong những năm tới.
GẦN 2.000 TỶ ĐỒNG LÃI VAY VDB VẪN ĐANG ĐƯỢC KHOANH
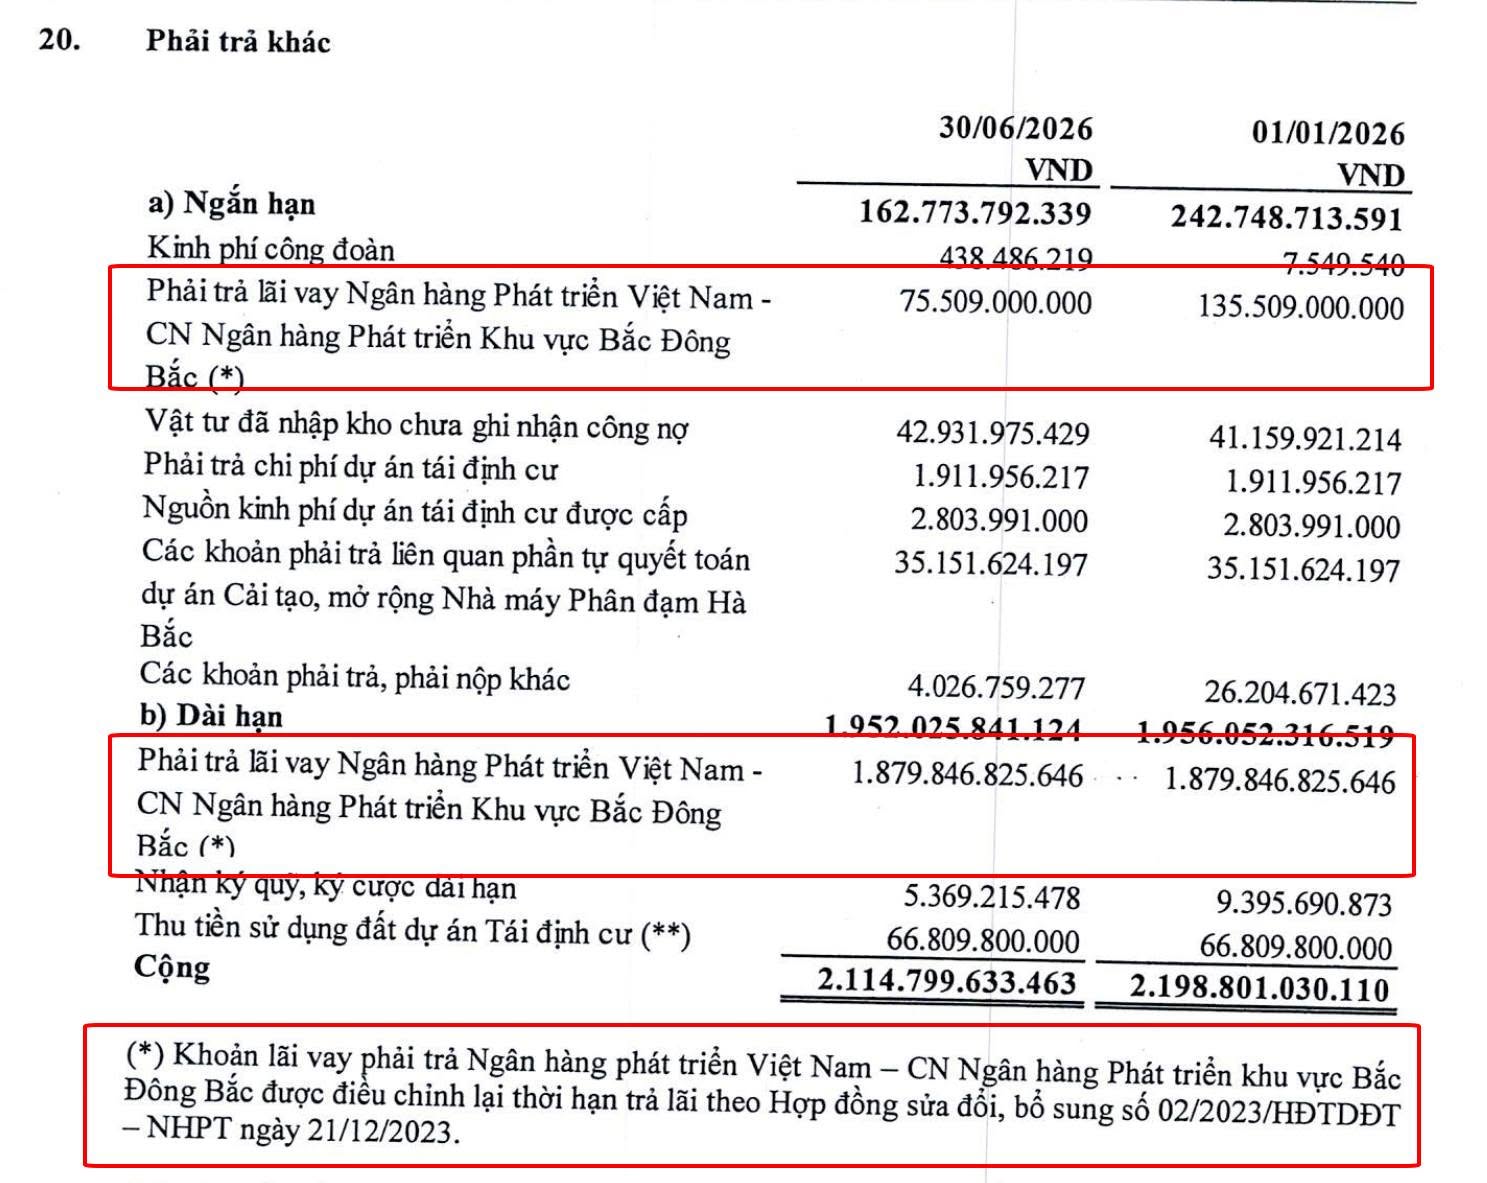
Nợ vay và chi phí lãi vay của DHB đang trên đà giảm mạnh như đã cập nhật. Tuy nhiên, trên bảng cân đối kế toán vẫn còn một “khoản phải trả lãi vay VDB” khoảng 1.956 tỷ đồng. Khoản này không được trình bày thành một dòng riêng mà được “khoanh” trong mục “Phải trả ngắn hạn khác” và “Phải trả dài hạn khác”, lần lượt khoảng 76 tỷ đồng và 1.880 tỷ đồng. Đây là khoản lãi phát sinh từ nghĩa vụ vay VDB, được xử lý trong Đề án tái cơ cấu nợ năm 2023. Việc tái cơ cấu đã giúp DHB xử lý một phần lãi phạt, ghi nhận khoảng 1.800 tỷ đồng thu nhập khác trong năm 2023, đồng thời khoanh lại phần lãi trả chậm và giãn nghĩa vụ thanh toán. Tuy nhiên, khoản lãi được khoanh lại không biến mất mà vẫn nằm trên bảng cân đối kế toán. Vì vậy, nếu tính đầy đủ cả khoản lãi này, “nghĩa vụ tài chính thực tế của DHB vẫn còn rất lớn” dù áp lực chi phí lãi vay trên báo cáo kết quả kinh doanh hiện tại đã giảm đáng kể. Đây là khoản mục cần đặc biệt theo dõi trong bối cảnh DHB đang tạo ra dòng tiền tốt hơn và tiếp tục trả nhanh nợ gốc. Cách thức và thời điểm xử lý khoản lãi trả chậm này sẽ ảnh hưởng trực tiếp đến lượng tiền còn lại cho doanh nghiệp và cổ đông trong những năm tới.
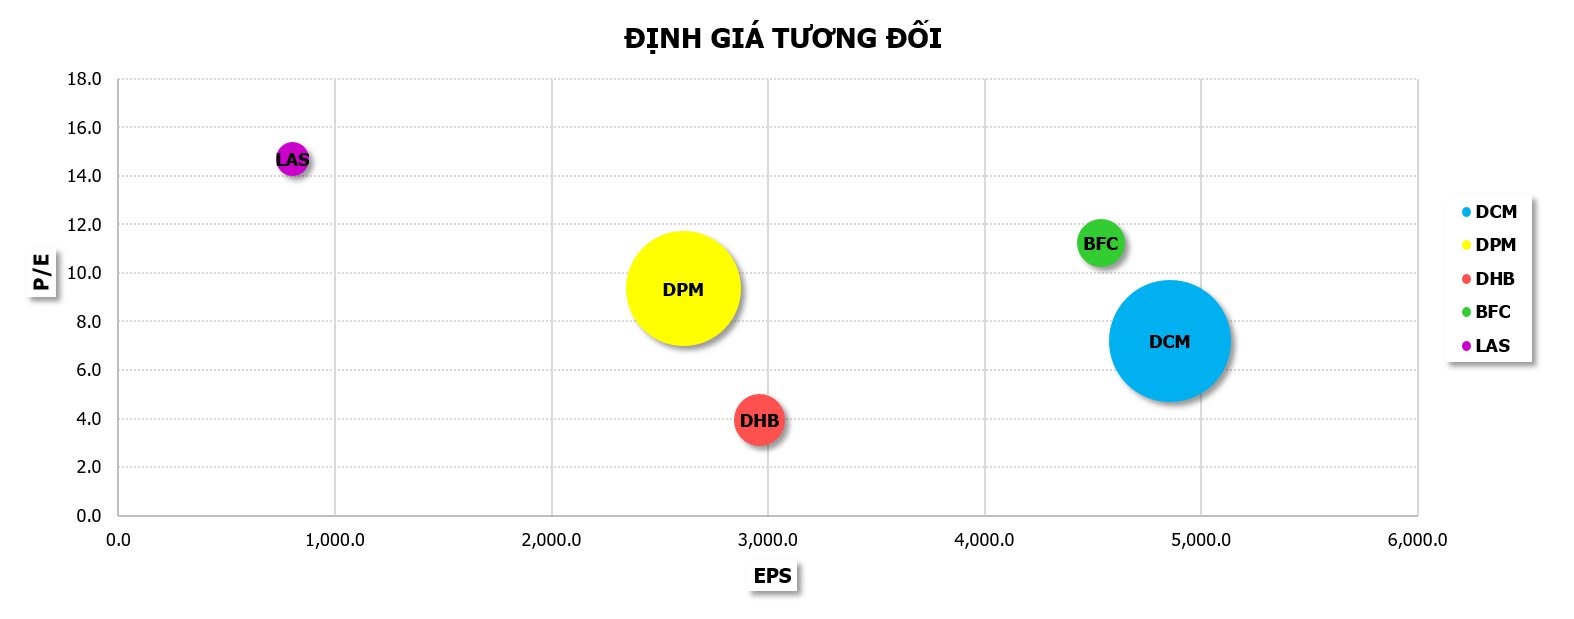
➡️ Tóm lại, DHB rõ ràng đang có sự cải thiện rất mạnh về lợi nhuận, dòng tiền và nợ vay trong năm 2026. Đáng chú ý, P/E trượt 12 tháng hiện tại chỉ khoảng 4 lần, trong khi DCM và DPM đang ở mức cao hơn khá nhiều. Tuy nhiên, chất lượng và độ bền của kết quả này vẫn còn phụ thuộc lớn vào chu kỳ giá Urê và khả năng vận hành hiệu quả nhà máy, trong khi bảng cân đối kế toán vẫn còn nhiều vấn đề lịch sử cần xử lý, do đó chưa thể yêu cầu định giá cao như DCM và DPM Vì vậy, SMART STOCK vẫn đánh giá DHB chủ yếu là một “case đầu cơ kết quả kinh doanh” ít nhất đến hết năm 2026 (nếu có). Còn để trở thành một câu chuyện đầu tư trung & dài hạn, DHB cần thêm thời gian để chứng minh khả năng kinh doanh hiệu quả và củng cố bảng cân đối trong điều kiện giá Urê bình thường.
==================
👉 Anh/Chị NĐT thấy bài viết hữu ích, hãy Share để nhiều Nhà đầu tư cùng tham khảo.
👉 “THEO DÕI SMART STOCK” để nhận thêm những cập nhật kinh tế, các bài phân tích cổ phiếu theo phương pháp cơ bản và các Ấn phẩm đầu tư định kỳ.
👉 Chúng tôi cập nhật định giá và vị thế mua/bán (nếu có) cổ phiếu DHB nhanh nhất TẠI ĐÂY